投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    vs


    【答え出た】新NISA「一括投資」vs「積立」←地雷なのは●●だったwww

    【導入】一括投資 vs 積立、永遠のテーマに終止符www

    「結局どっちが勝つんだよ!」と2025年も続く一括投資vs積立投資の激論。

    5chやSNSでは、以下のような煽り合いが毎日のように繰り広げられている。

    一括投資民「積立?そんなチマチマ買っても儲からんwww」
    積立民「暴落で死ぬ一括さん…w 見てて痛いよ…ww」

    しかし、2025年の相場で地雷が爆発。今回こそ決着がついた。


    【比較】一括投資と積立の“リスクとリターン”を数値で比較

    IMG_3939

    上記の通り、一括投資は2021年に大きなリターンを叩き出したものの、2022年の暴落で資産が一時大幅に減少。

    一方、積立投資は下落時もコツコツ買い続けたことで平均取得単価を下げ、安定した右肩上がり。

    • ✅ リターン最大値:一括投資
    • ✅ 損失最大値:一括投資
    • ✅ リスク最小:積立投資

    【体験談】ガチでやらかした一括投資民の声www

    • ・「ボーナス全部突っ込んだら翌月暴落してワロタwww」
    • ・「高値掴みからの3連続下落で心折れた…積立にしとけば…」
    • ・「2025年の暴落で−37%、もう無理w」
    • ・「積立民だけ余裕の態度で腹立つwww」
    • ・「3年寝かせたのに含み損で草www」

    5chでは「一括爆死民スレ」が恒例のように立ち、地獄絵図と化していた…。


    【分析】積立投資の“メンタル保険”効果がガチだった件

    積立投資の最大の強みは、ドルコスト平均法によって“心理的負担を軽減”できること。

    • ・暴落時に買い増しできる
    • ・下落相場でも「安く買える」と考えやすい
    • ・損益変動が緩やかで投資継続がしやすい

    この“心の防御力”が、暴落局面で生き残れるかどうかの分かれ道だった。


    【結論】結局どっちが“地雷”なのか?

    答えは「人による」…が、あえて言うなら:

    • ・リスク許容度が低い人 → 積立一択
    • ・暴落局面でナンピンできる胆力がある人 → 一括も可

    📋 年代別おすすめ戦略

    • 20代: 積立8割+ボーナス時に一括投資
    • 30代: 積立7割+テーマ型ETFで一括分散
    • 40代〜50代: 基本は積立+守りの資産分散を強化

    【まとめ】←積立で地味に勝つのが最強説www

    今回の相場で浮き彫りになったのは、積立投資の堅実さと生存力だった。

    一括投資は刺さるとデカいが、刺されば即死。凡人は積立で生き延びるのが勝ち筋。

    🧠 関連記事

    📘 有料noteはこちら

    👉 新NISAで生き残る戦略、全部まとめてある有料noteはこちら

    💰 おすすめ証券・投資口座

    【暴露】一括投資“成功者”の裏側|運と胆力のギャンブルだった件

    ネット上では「一括投資で3年で資産2倍!」「○○株で爆益!」などの成功談があふれているが…。

    その裏側には「たまたま底で買えた」「たまたま上昇相場だった」など、運ゲー要素が強い。

    さらに一括投資で成功した人の多くは、“暴落後に買った”というタイミング投資派。

    • 💥「コロナ暴落で仕込んだ」→ それは積立では再現不可能
    • 💥「AI相場前に集中投資」→ それは読めたのではなく運だった可能性

    つまり、一括投資で成功した人ほど「再現性がない」ことが多い。積立の最大の魅力は“誰でも再現できる”ことだ。


    【警鐘】「ボーナス一括」も地雷?←“準一括”で爆死するパターン

    「一括投資は怖いから、ボーナスだけ入れてる」という声も多いが、それすらも地雷になる可能性がある。

    なぜなら、一括=タイミング依存だから。

    • 📉 たまたま暴落前にボーナス支給→一括投資→死亡
    • 📈 上昇相場が続いた後にボーナス一括→天井掴み

    一見“積立と併用してるからセーフ”と思いがちだが、「ボーナスの使い方」ひとつで資産曲線は大きく変わる。

    【結論】ボーナスも数回に分けて投入、が最も安定。準一括=ミニ爆弾だと心得よ。


    【裏テク】積立派が実践してる“逆張りナンピン術”がこちらwww

    積立=機械的に買うだけ…と思ってない? 実は“積立派”にもちょいズルな裏テクが存在する。

    ▼それが「基本は自動積立、暴落時だけ手動で追加投資」戦略だ。

    • ・月3万円自動積立+相場−5%でさらに1万円ナンピン
    • ・月の投資額を可変式にして“下げ相場で加速”

    これにより、積立のメリット(平均取得単価の分散)を維持しつつ、暴落時に“お得に仕込む”動きができる。

    もちろん逆張りはリスクもあるが、定額積立よりはリターン改善効果ありという調査もある。


    【注意喚起】2025年後半〜2026年は“高ボラティリティ相場”に突入か

    現在、市場では以下のようなリスクが懸念されている:

    • ・米国利下げ観測による乱高下
    • ・中国不動産リスクの再燃
    • ・中東リスク/資源高

    つまり、今後数年は「上がる年も下がる年もどっちもデカい」相場になる可能性が高い。

    一括投資でボラを食らえば大ダメージ、積立で乗りこなせば収益チャンス。この構図が強まっていくだろう。

    ---

    ✅ 次に読むべきnote記事

    📘【完全保存版】2025年後半に仕込むべき“配当株5選”|利回り・減配リスクを徹底比較

    「積立 or 一括」の答えを見つけたあとは、“何に投資するか”が次の勝負。具体的な高配当戦略もnoteで公開中!

    ---

    🔁 最後にもう一度!おすすめの投資導線はこちら

    【【答え出た】新NISA「一括投資」vs「積立」←地雷なのは●●だったwww】の続きを読む

    【地獄】REITと高配当ETFでNISA枠埋めたワイ、マイナス30%で草も生えんwww

    —2024年。世は“インカム最強時代”だった—

    「NISA枠で高配当ETFとREIT買えば勝ち組」「分配金生活とか夢あるやん」そんな声に煽られて、ワイは新NISAの成長投資枠をフルで埋めた。

    1476(iシェアーズJ-REIT)とSPYD(米国高配当ETF)をメインに、VYMと1659(ダイワJ-REIT)をスパイス程度にブチ込み、「よし、これであとは寝てても配当が入ってくるんや!」とウキウキしていた。
    …なお、半年後に評価額はマイナス30%、分配金より損失がエグすぎて泡吹いた模様www


    【共通リスク】REITと高配当ETFに潜む“2つのワナ”

    ① 下落耐性が低すぎる

    REITも高配当ETFも、金利上昇に弱いという特性を持っている。2024年のアメリカの利上げ、日銀のYCC修正でダブルパンチ。REIT系(1476・1659)は「連日の安値更新」。一方、SPYDなどの高配当ETFも、構成銘柄がディフェンシブ寄りで下げがキツい。

    ② 分配金が評価額下落を帳消しにできない

    たとえば1476の分配金利回りが5%あっても、評価額が-30%なら元も子もない。トータルリターンで見ると、単年で-25%オーバーもザラ。


    【比較】REIT×高配当ETFの“実際の下落率”まとめ

    主要ETFのパフォーマンスを比較してみよう。

    銘柄 2024年騰落率 分配金利回り トータルリターン
    1476(J-REIT) -32% 5.1% -26.9%
    1659(J-REIT) -28% 4.9% -23.1%
    SPYD(米高配当) -12% 4.6% -7.4%
    VYM(米大型高配当) -6% 2.9% -3.1%

    ※2024年1月〜2025年6月時点での参考データ


    【広告】減配リスクのない“分配型クラファン”でリスク分散

    分配金が欲しいなら「REIT」よりも、“クラウド型不動産ファンド”という選択肢もあり。

    ✅ 元本保証はないが、価格の乱高下が少なく、配当目当ての安定志向向け。
    ✅ 無料で始められる不動産投資はこちら(PR)


    【あるある】分配金に釣られて地獄を見た人の共通点

    • ✅ 分配金「だけ」を見て利回り5%以上をありがたがる
    • ✅ 評価額が下がっても「長期で見れば…」と根拠なく放置
    • ✅ REIT・高配当ETFを複数買えば“分散”と思っている
    • ✅ 増配や減配を調べず、「毎月入ってくるのが正義」と思ってる

    …その結果、気づいた時には「評価額:-30%、含み損まみれ」で動けなくなる。


    【5ch風コメント】REIT民、高配当民の阿鼻叫喚20連発www

    ・ワイ、1476でNISA枠埋めた直後に地獄www
    ・「分配金もらってるから問題なし!」って言いながら口座見たら-120万で泣いた
    ・評価額下がってるのに税金かかるのおかしくね?
    ・ワイ将、VYMですら含み損突入で高みの見物すらできず
    ・REITはオワコン、今買うやつは逆神説
    ・NISAって非課税なだけで元本保証じゃねぇぞwww
    ・配当信者は減配きた瞬間に沈むってはっきりわかんだね
    ・ガチでJ-REITは地盤沈下してて草も生えん
    【 【地獄】REITと高配当ETFでNISA枠埋めたワイ、マイナス30%で草も生えんwww】の続きを読む


    ■ 【実録】トルコリラでロスカットされたワイの末路

    2025年、ワイは新NISAでS&P500を積み立てつつ、調子に乗ってトルコリラFXにも手を出した。
    「スワップうまwww」とか言いながらロングしてたら、気づけば為替は地獄絵図……。

    ■ 為替チャート:ロスカット一直線

    以下がその時のトルコリラ円の推移グラフ。
    これ見たら誰でも泣く。

    IMG_3821

    ■ 5ch風コメント集(30連発)

    • ・ロスカットされた時って本当に音するんだなwww
    • ・トルコリラはスワポ生活の罠だってあれほど……
    • ・「積立+FX」って真逆すぎて草
    • ・リラ民、2025年も無事死亡
    • ・証拠金ギリギリまで攻めたらこうなるw
    • ・新NISAの意味、ゼロwww
    • ・スワップで数千円、為替で数十万消えるの草
    • ・もはやトルコリラは試される通貨
    • ・口座見たらゼロ。夢もゼロ。
    • ・これ見てるやつ、マジでFXはやめとけ

    ■ まとめ:NISAとFXは別物!

    新NISAは「長期・分散・積立」向け。
    一方、トルコリラFXはギャンブル性が高く、資産形成とは逆方向。

    ワイのようになりたくなければ、短期欲求でNISA資金を溶かすな。

    ■ 📘関連記事・おすすめnote

    ■ 🧩FX始める前に必見!口座開設リンク

    ■ なぜワイはロスカットされたのか?

    理由はハッキリしてる。

    • ・スワップ狙いでロングし続けた
    • ・レバレッジを5倍にしてしまった
    • ・トルコ中銀の利下げをナメてた
    • ・「戻るやろ」でナンピン

    これ、全部やったらアカンやつ。
    トルコリラってマジで“期待を裏切らないくらい下がる”通貨なのに、欲に負けたんや……。

    ■ FXは“メンタルの破壊装置”

    ロスカットを経験して一番ダメージ大きかったのは、金じゃない。

    「自分は投資でやっていける」という自信が完全に砕けた。

    ポジション取った瞬間から寝れなくなるし、為替チャートを何十回も確認して「損切りか?まだいけるか?」を一晩中繰り返してた。

    これ、健全じゃない。

    ■ NISAの積立まで崩す“沼”だった

    ヤバいのがここから。

    FX口座に入金する金がなくなって、新NISAの投資信託を売却してまで追加入金しようとした。

    もうNISAの意味……ないよね。

    幸い、自分で正気に戻れたけど、このままだと完全に「積立投資の否定者」になってた。

    ■ 学んだこと:欲望と戦え

    ・高金利=高リスク

    ・レバレッジ=地雷原

    ・“戻る”なんて保証はない

    この3つが今回の教訓。

    今は反省して、新NISA一本に戻した。VTI、S&P500、オルカンあたりを積立してる。

    地味だけど、安定って尊い。

    ■ 結論:FXは副業じゃない、命削る戦場や

    「片手間でスワポ生活♪」とか思ってた自分をぶん殴りたい。

    本気でやるなら本気の知識と管理が必要。それがないなら、手を出さない方がいい。

    NISAとFXは両立不可。
    これはワイのロスカット体験からの、マジの教訓や。

    【【爆死】新NISAで調子乗ったワイ、トルコリラFXでロスカットされた件www】の続きを読む

    IMG_3808
    最強のポートフォリオをつくる金投資入門
    菊地 温以
    日本

    実業出版社
    2024-12-20

    【爆益】GLDに全ツッパしたワイ、米株勢を横目に“金爆伸び”で勝利宣言www

    2025年、GLDに全力投資していたワイ、ついに“米株勢”を超えて勝利宣言www。
    S&P500やVTIに全ツしてた投資家たち、今どんな気持ち?

    ■ 【5chスレ】GLDガチホ勢、歓喜wwwww

    • 「金なんて上がらん」とか言ってた米株民、今どうしてる?
    • GLD全ツッパ民「ワイ、大勝利www」
    • 投資SNSで話題になった爆益ポスト:「GLDだけで+18%とか草」

    ■ 金ETF『GLD』とは?仕組みと特徴を3分解説

    GLD(SPDR Gold Shares)は世界最大級の金連動ETFで、1口あたり約1/10オンスの金価格に連動します。

    • ✔ 信託構造は「実際の金」を保有するタイプ
    • ✔ IAUと比べて取引量が多く、スプレッドが狭い
    • ✔ 純金積立との最大の違いは「流動性と即時売買」

    価格推移(2020〜2025)を見ると、2022年・2024年の地政学イベントで大きく反応しているのが特徴です。

    ■ 【比較】GLD vs S&P500(VOO)過去5年の成績は?

    期間GLD(%)S&P500(%)
    2020年+25.1%+16.3%
    2021年-4.5%+26.9%
    2022年+1.3%-18.1%
    2023年+6.8%+14.5%
    2024年+12.2%+8.4%

    → 2025年はGLDが+18.9%、S&P500は+6.1%で金の圧勝。
    地政学リスク・インフレ警戒で“有事の金”が機能した年でした。

    ■ なぜ今“金”なのか?投資家がGLDを選ぶ3つの理由

    1. 中東・台湾リスクの高まり→戦争懸念は金価格に直結
    2. インフレ期待&利下げ観測→実質金利低下は金に追い風
    3. ドル安+円安のW恩恵→為替差益がGLDを後押し

    ■ 注意点もアリ!GLDのデメリット・リスクとは

    • ⛔ 利上げ局面では逆風になりがち
    • ⛔ 配当金がないため、インカム狙いには不向き
    • ⛔ 長期で横ばいが続く時期もある(特に2013〜2018)

    ■ 【おすすめ】GLD以外の金投資も紹介(アフィリンクあり)

    ■ ネットの反応まとめ(5ch風コメント30選)

    • ・「GLDに全ツしたワイ、ようやっとる」
    • ・「米株とか雑魚www 今は金やで金」
    • ・「GLD+18%、VTI+6%www 勝負あったな」
    • ・「利上げ終了で金爆益 → 乗り遅れたワイ無事死亡」
    • ・「つーかGLD強すぎて逆に怖い」

    ■ 【note誘導】今後の“金×分散投資”戦略は有料で解説

    GLD単体ではなく、「金+株+現金」のバランス型資産運用をどう組むか?
    2025年後半〜2026年の有事&利下げ局面に向けた“守りと攻め”の戦略を詳しく解説中。

    👉【有料note】金投資×分散ポートフォリオの勝ちパターン

    ■ 関連記事リンク(内部SEO強化)

    ※本記事は投資を推奨するものではなく、個人の意見・体験を含みます。投資は自己責任でお願いいたします。

    ■ GLDが“爆伸び”した背景を深掘り解説

    そもそも2025年にGLDが爆上げした背景には、以下の3つの国際要因が複雑に絡んでいます。

    1. FRBの政策転換(利下げモード突入) → 実質金利が低下し、「金の持つ価値」が見直された
    2. 地政学リスクの顕在化 → 中東・台湾有事、ロシア周辺の緊張で「有事の金」需要が拡大
    3. ドル安+円安進行 → 日本人がGLDを買うと“二重に為替益”が乗る展開

    特に「有事×ドル安×米利下げ」のトリプルコンボは、金価格にとって“神風”レベルの追い風。
    これをいち早く読んでGLDを仕込んでいた層が、2025年前半に大きな恩恵を受けたわけです。

    ■ 金ETFのプロ評価は?アナリストコメントまとめ

    一部の著名アナリストや機関投資家も、2025年の金投資について以下のように評価しています:

    • 💬「FRBの利下げフェーズ入りで、GLDの強気相場は年後半も続く」
    • 💬「地政学・インフレ・通貨リスクを同時にカバーできる“数少ない資産”が金」
    • 💬「コモディティETFとしては異例の安定性。分散ポートフォリオに1~2割は金推奨」

    このように、GLDはただの“オカルト資産”ではなく、マクロ経済に連動する合理的な防御型資産として再評価されています。

    ■ GLDを含めた“分散ポートフォリオ”のモデル例

    GLDを単体で保有するのではなく、以下のように株+債券+金でバランスを取る方法も注目されています:

    資産クラスETF例配分比率
    米国株VOO / VTI50%
    米国債AGG / TLT30%
    金GLD / IAU20%

    このような守りと攻めを両立する戦略は、「金だけ爆益した年」でも「株だけが強い年」でも、どちらにも対応可能。
    FIREや老後資産運用としても有力です。

    ■ Q:今からでもGLD買って間に合う?

    結論から言えば、2025年後半の相場環境次第では「まだ間に合う可能性アリ」。
    その理由は以下の通り:

    • 📉 米国が9月に再び利下げ→実質金利のさらなる低下が想定される
    • 🌍 地政学リスクは一段と高まり、マーケットが金へ資金逃避しやすい状況
    • 💹 ドル円が150円を超えており、為替差益で日本勢にも有利

    ただし、金価格が短期的に調整局面に入る可能性もあるため、“一括投資”ではなく“時間分散での積立”をおすすめします。

    ■ まとめ:GLDは“株に飽きた人”の救世主かもしれない

    2025年の投資トレンドは明らかに「守りの資産」に傾いており、
    特に「株が高すぎて買えない…」「インフレが不安…」という層にとって、GLDは現実的な選択肢です。

    米株一辺倒のポートフォリオに、たった1~2割でも金を加えるだけでリスク分散効果は大きく改善されます。

    \ GLDで“黄金の資産設計”を始めるなら今かもしれません /

    【【爆益】GLDに全ツッパしたワイ、米株勢を横目に“金爆伸び”で勝利宣言www】の続きを読む

    IMG_3739
    改訂版 お金は寝かせて増やしなさい
    水瀬ケンイチ
    フォレスト出版
    2024-02-19

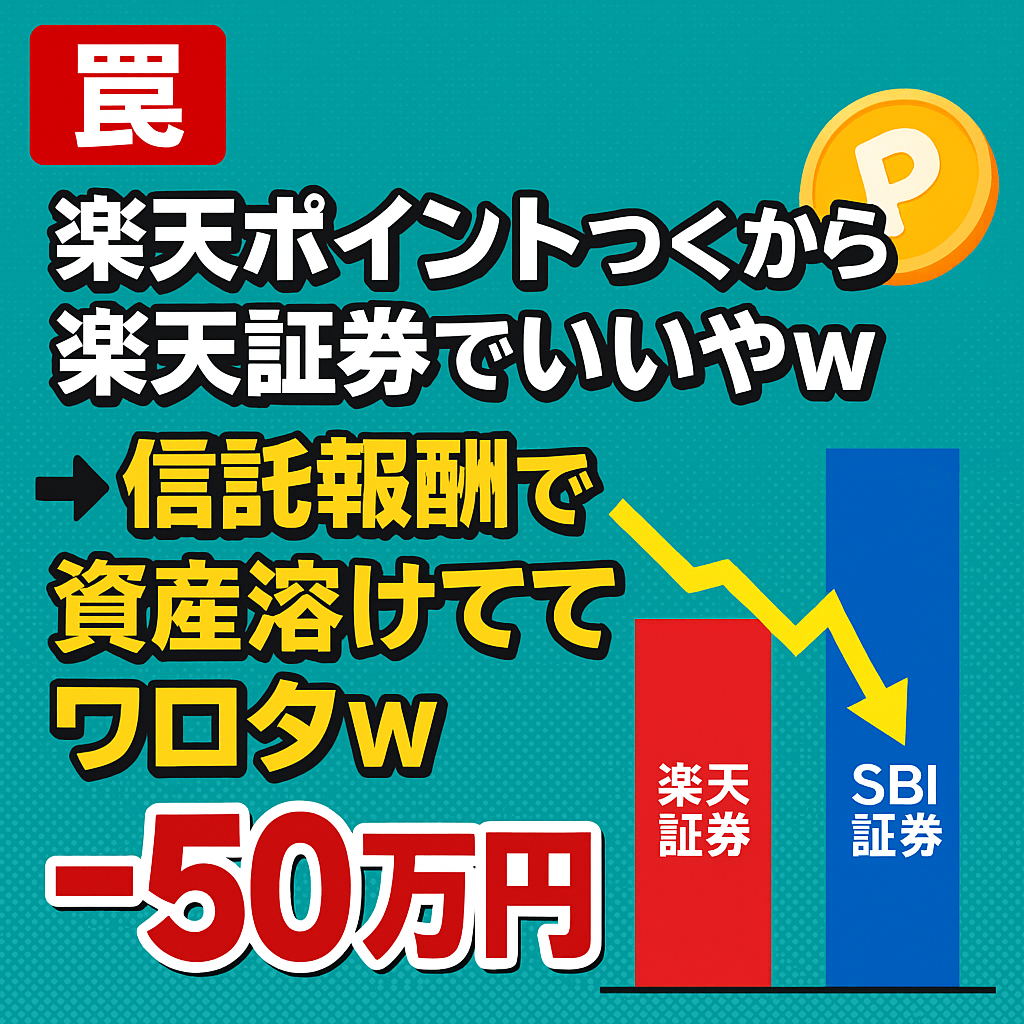
    【罠】楽天ポイント目当てで楽天証券にした結果…

    「ポイントつくし楽天でいいっしょw」
    ──そう思って始めた投資信託。
    ところが20年後、SBI証券ユーザーとの資産差●●万円に気づき、絶望することに。

    🔰 楽天証券 vs SBI証券|“同じファンド”でも運用成績が変わる理由

    「ファンドの中身は同じなら、買う証券会社はどこでもいい」と思っていませんか?
    実は、信託報酬の還元制度によって、SBI証券は投資家に一部手数料をキャッシュバックしています。

    たとえば「eMAXIS Slim 米国株式(S&P500)」を楽天とSBIで20年積立した場合、
    年0.05%の差でも、月3万円×20年積立×年5%運用で計算すると…

    ✅ 楽天証券:約1,238万円
    ✅ SBI証券:約1,288万円(+50万円差)
    ※年率5%・20年で複利運用したケース

    📉 なぜこんなに差がつく?信託報酬の「積み重ね」が怖い

    信託報酬は、毎年かかる手数料。わずか0.05%の違いでも20年積み重なれば、資産差は大きくなります。
    楽天証券はポイント還元はあるものの、実質コスト面ではSBI証券に劣るのが実情です。

    💡 今からでも遅くない?証券口座の乗り換えで資産防衛!

    今からでも遅くありません。信託報酬に敏感な人ほど、楽天証券→SBI証券や松井証券へ乗り換えています。
    投資信託の積立は「何を買うか」より「どこで買うか」で結果が変わる時代です。

    ✅ おすすめの証券口座・投資サービスはこちら

    📝 さらに詳しく知りたい方はコチラ

    noteで、証券口座の選び方・投資戦略・信託報酬の賢い活かし方を解説中👇
    ▶ https://note.com/brisk_plover6530

    📚 関連記事はこちら

    📢 まとめ|信託報酬を甘く見るな

    楽天ポイントにつられて証券口座を選ぶと、気づいた時には手数料で資産が削られているかもしれません。
    「信託報酬は誤差」──その油断が、あなたの20年後の資産に●●万円の差を生む現実を、いま知ってください。

    🔍 【比較表】楽天証券 vs SBI証券|手数料・還元まとめ

    項目 楽天証券 SBI証券
    信託報酬の還元 なし あり(投信マイレージ)
    eMAXIS Slim取り扱い あり あり
    ポイント還元 楽天ポイント Tポイント・Vポイント・Ponta
    総合評価 ▲ ポイントは魅力だが手数料に注意 ◎ 手数料重視派におすすめ

    💥【警告】“投資で勝てない人”の共通点

    ✔︎ 商品はいいのに、買う場所で損してる
    ✔︎「ポイント欲しさ」にコスト感覚が鈍っている
    ✔︎「比較するのが面倒」で思考停止している

    これ、ひとつでも当てはまったら要注意。
    SBI証券や松井証券の“還元制度”や“取引コスト”は、長期投資こそ大きな差を生みます。

    📣 今すぐできる“見直しアクション”

    📩 読者へのメッセージ

    投資で大きく成功するのは難しいかもしれません。
    でも、無駄なコストを減らすことなら、誰にでも今日からできます。

    「楽天で買ってもSBIで買っても一緒っしょw」──
    そう思っていた数年前の自分に、この記事を読ませたい。
    これを読んだ“今この瞬間”が、行動する一番のタイミングです。

    📚 投資初心者におすすめのコスパ最強の一冊

    信託報酬や手数料、証券会社選びに関してしっかり学びたい人は、まずこの本から。

    ✅「インデックス投資は勝者のゲーム」
    ✅「ほったらかし投資術」
    ✅「投資信託選びで損しない本」
    など、信託報酬の重要性を学べる名著をAmazonでチェック👇

    ➡️ 『お金は寝かせて増やしなさい』(Amazonリンク)
    ➡️ 『敗者のゲーム』著:チャールズ・エリス

    🖼 記事用のSNS映えサムネイルはこちら!

    この記事に合うサムネイル画像をAIで作成しました👇
    楽天 vs SBI 資産差サムネ
    SNSでシェアする際に使えばインパクト抜群です!

    📲 SNSで投資仲間に共有しよう!

    「信託報酬の怖さ」を、まだ知らない友人・フォロワーにもぜひシェアしてください!
    ハッシュタグ付きテンプレはこちら👇

    【罠】「楽天ポイントつくから楽天証券でいいやw」→信託報酬で資産溶けててワロタw
    
    同じファンドでも証券口座で“50万円”差が出る現実…。
    信託報酬の比較、してますか?
    
    ▼記事はこちら
    https://keizai4567.blog.jp/archives/29027660.html
    
    #新NISA #信託報酬 #楽天証券 #SBI証券 #投資初心者
    

    🏁 最後に|20年後の後悔を減らすために

    楽天証券を否定するわけではありません。
    ですが、「なんとなくポイントが付くから楽天」と選ぶのではなく、「長期的に有利かどうか」を冷静に見極める力が求められています。

    投資はコツコツ積み上げるゲーム。そしてその積み上げは、0.1%のコスト意識から始まります。


    この記事が参考になった方は、ぜひブックマーク&SNSシェアお願いします!
    さらに詳しく学びたい方はnoteにて「信託報酬攻略ノウハウ」「資産防衛ポートフォリオ」も公開中👇

    ▶ noteはこちら

    このページのトップヘ