投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    高金利

    1C81E641-BA12-48D3-976C-DF78A2A63AFC
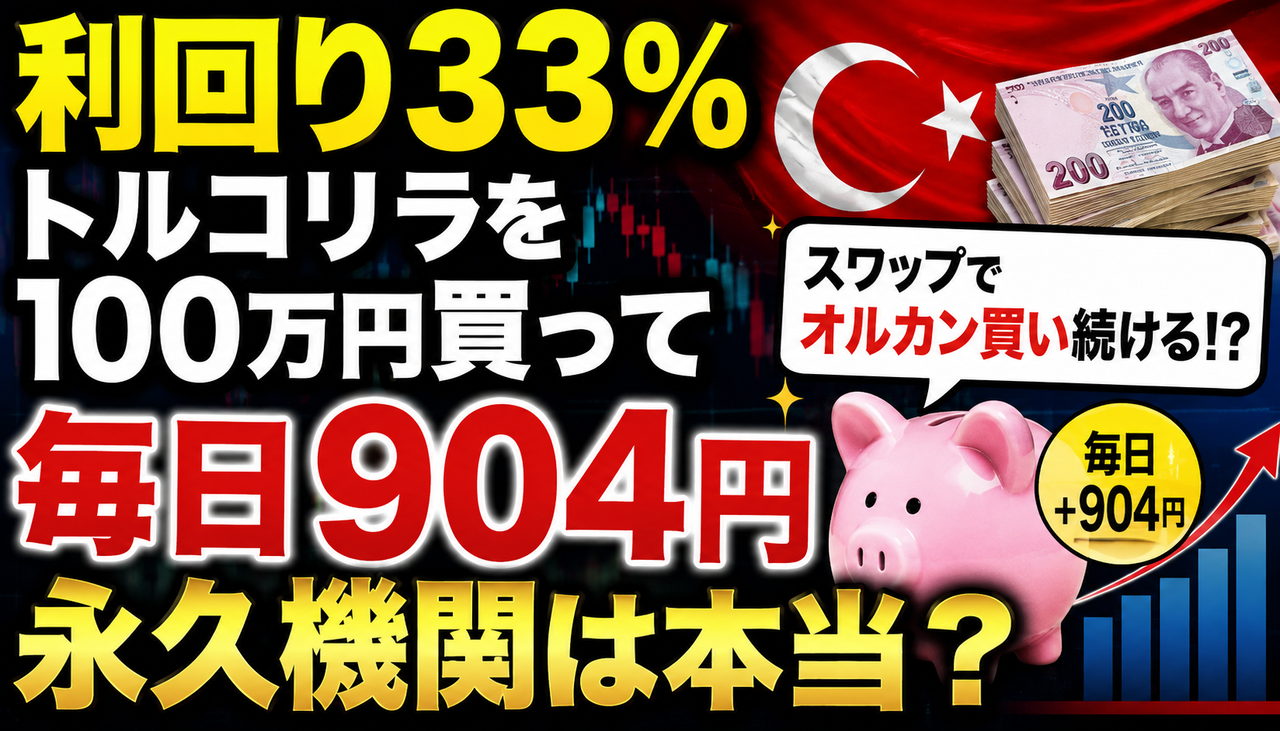
    利回り33%のトルコリラを100万円分買えば、毎日904円のスワップが入ってくる――。

    Xでそんな衝撃的な投資法が話題になっています。さらに、そのスワップ収入を使ってオルカンをひたすら買い続ければ、まるで「永久機関」のように資産を増やせるのではないかという発想まで登場。

    現在、トルコリラは1リラ=3円台という歴史的な安値圏にあります。一方で高金利を背景にスワップポイントは高水準となっており、数字だけを見ると非常に魅力的です。

    しかし、トルコリラはこれまで長期的に大幅な下落を続けてきた通貨でもあります。「毎日904円もらえるなら最強では?」「為替差損で全部吹き飛ぶのでは?」と、投資家の間でも意見は真っ二つ。

    今回は、話題になっている「トルコリラ100万円+スワップでオルカン積立」という投資法について、実際どこまで現実的なのか、メリットとリスクを見ていきます。
    📊 市場解説

    トルコリラは高金利を背景に、スワップポイント狙いの投資家から注目を集めやすい通貨です。今回話題になっているのは、100万円分のトルコリラを保有し、毎日受け取るスワップでオルカンなどの投資信託を買い増していくという運用方法です。

    一見すると、毎日スワップ収入が発生するため非常に魅力的に見えますが、最大のリスクは為替下落です。高金利通貨は、スワップを受け取れていても通貨そのものが大きく下落すると、為替差損がスワップ収益を上回る可能性があります。さらにFXでレバレッジを高くすると、相場急変時にロスカットや追加証拠金が発生するリスクも大きくなります。

    🔥 投資家の反応

    今回の投稿に対しては、かなり意見が割れています。「今後さらにトルコリラが下落するのではないか」「元本が減り続ければスワップどころではない」と警戒する声がある一方、「ここ数年の運用では利益を出せている」「実際に毎日大きなスワップを受け取っている」という強気な意見も見られます。

    特に印象的なのは、過去にトルコリラを高値で買って大きな損失を出した経験者の声です。現在の高スワップだけを見ると魅力的ですが、長期チャートを振り返ると通貨価値そのものが大きく下落してきたため、投資家の間でも「スワップを取りに行く投資なのか、下落する通貨を買い続ける投資なのか」で評価が分かれています。

    ✍️ 管理人コメント

    毎日スワップが入ってきて、そのお金でオルカンを買えるという仕組みは確かに面白いです。毎日数百円でも自動的に積み上がる感覚は、かなり魅力的に感じます。

    ただし、「利回り33%=年間33%儲かる」と単純に考えるのはかなり危険でしょう。トルコリラがそれ以上のペースで下落すれば、スワップを受け取っていても資産全体ではマイナスになる可能性があります。特に高レバレッジでの運用は、少しの値動きでも損失が急拡大するため、スワップ金額だけを見てポジションを増やすのは避けたいところです。

    ✅ 結論

    トルコリラの高スワップは魅力的ですが、「永久機関」と呼べるほど簡単な投資ではありません。

    スワップ収入だけを見るのではなく、為替差損、政策変更、スワップポイントの変動、レバレッジによるロスカットリスクまで含めて考える必要があります。少額・低レバレッジでリスクを限定するなら選択肢の一つになり得ますが、「毎日お金が入るから安全」という考え方は危険です。高金利の裏には、それだけ大きなリスクがあることも忘れないようにしたいところです。
    6A75A12B-B67E-4585-A628-E47860FBE1C9
    🇯🇵 日本語訳

    【速報】
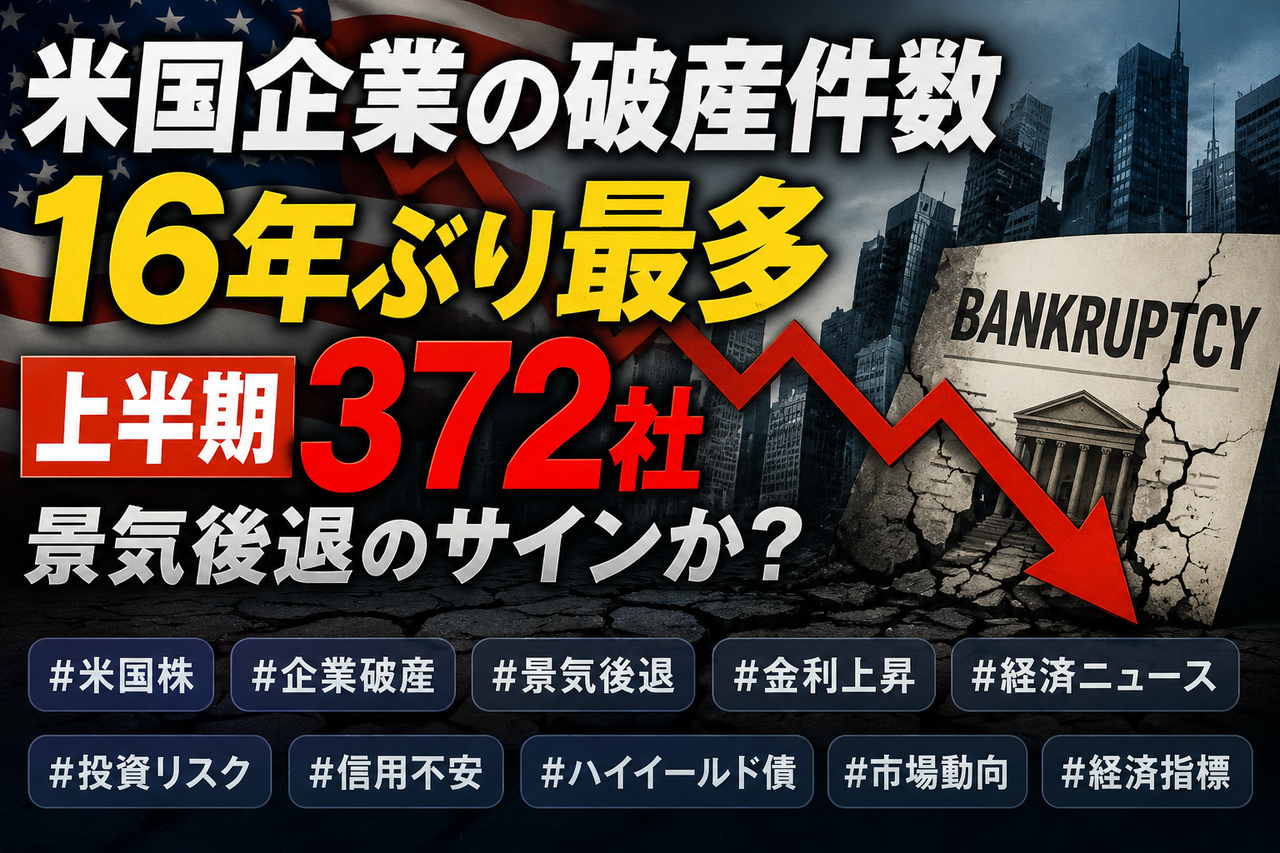
    米国では2026年上半期の6カ月間に、大企業372社が破産しました。 これは上半期として過去16年間で最多となります。

    同期間の企業破産件数が前年を上回るのは、これで4年連続です。

    また、2022年の年間破産件数である317社を、わずか半年間ですでに上回りました。

    ※原文の「large-company bankruptcies」は、大企業・一定規模以上の企業の破産を意味します。

    米国企業の経営悪化を示す衝撃的なデータが公表され、市場関係者の間で大きな話題となっています。

    2026年上半期だけで大企業の破産件数は372社に達し、上半期としては過去16年間で最多を記録。さらに、2022年の年間破産件数を半年で上回る異常事態となりました。

    このニュースを受け、投資家からは「景気後退のサインではないか」「信用不安が広がる可能性もある」といった声が相次いでいます。SNS上の反応とともに、市場への影響を見ていきます。

    🇯🇵 日本語訳

    今の時期は事業運営コストが高すぎて、どんな中小企業の経営者でも押し潰されてしまうだろう。

    🇯🇵 日本語訳

    2020年に破産件数が急増した際は、誰もが「パンデミックによる異常値だ」と言っていた。しかし今回は、原因をパンデミックのせいにはできない。

    🇯🇵 日本語訳

    待ってくれ……。つまり、業績の悪い企業が低金利で無制限に資金調達できなくなった結果、倒産が増えているということか? ベンチャーキャピタル業界にも注目した方がいい。大惨事になる可能性がある。

    🇯🇵 日本語訳

    どうしてそんなことが起きるんだ。企業は材料費の何倍もの価格で商品を売り、便乗値上げまでしているように見える。それでも倒産するのなら、裏では数字以上に深刻な資金問題が進んでいるのではないか。特に上場企業は消費者から利益を取り過ぎているように感じる。

    🇯🇵 日本語訳

    破産していない新規企業の数との比率はどうなっているのだろう。新しく設立される企業が増えれば、その反対側である倒産件数も増えるのは当然とも考えられる。企業の成功率と失敗率の割合自体が変化したのかを確認する必要がある。

    🇯🇵 日本語訳

    利上げの影響は時間差で表れる。今回の企業破産増加は、まさにその遅れて現れた影響に見える。

    📊 市場解説

    米国で企業破産が増えている背景には、金利上昇による資金調達コストの増加、原材料費や人件費の高騰、消費の減速など、複数の要因が重なっている可能性があります。

    特に低金利時代に借り入れを増やした企業は、債務の借り換えによって支払利息が急増しやすくなります。売上が伸び悩むなかで返済負担だけが膨らめば、黒字企業であっても資金繰りが悪化する恐れがあります。

    企業破産の増加が直ちに米国経済全体の崩壊を意味するわけではありません。ただし、今後も倒産が増え続ければ、銀行の融資姿勢が厳しくなり、雇用や設備投資、個人消費へ悪影響が広がる可能性には注意が必要です。

    💬 投資家の反応
    警戒派:「パンデミックがない状況で過去16年間最多というのは、景気悪化のサインではないか」
    金利注目派:「利上げの影響は時間差で表れる。企業破産の増加は、その遅れていた影響に見える」
    ベンチャー警戒派:「低金利の資金供給が止まれば、赤字企業や新興企業は厳しい。VC業界にも波及する可能性がある」
    冷静派:「倒産件数だけでなく、新規設立企業数や企業全体に占める倒産率も確認する必要がある」
    ✍️ 管理人コメント

    今回の数字で注目すべきなのは、単純な倒産件数の多さだけではなく、企業が低金利環境から高金利環境への変化に耐えられなくなっている可能性です。

    株価指数が堅調に推移していても、その裏側では資金力の弱い企業から淘汰が進むことがあります。大企業の破産が増加しているのであれば、表面的な株価だけでは見えない信用不安が広がっている可能性も否定できません。

    一方で、SNS上では刺激的な数字だけが切り取られやすいため、倒産企業の規模や業種、負債総額、企業全体に占める割合まで確認することが重要です。数字だけを見て、すぐに米国株を投げ売りするのは避けたいところです。

    ✅ 結論

    米国企業の破産増加は、高金利やコスト上昇が企業経営を圧迫している可能性を示す重要な警戒材料です。今後、倒産の増加が雇用悪化や融資縮小へ波及するかが焦点となります。

    投資家は株価指数だけでなく、企業の債務状況、社債市場、銀行の貸出姿勢、失業率なども確認しておく必要があります。

    短期的な恐怖だけで売買を判断せず、保有企業の財務体質やキャッシュフローを改めて点検することが重要でしょう。

    C6CE77C8-50F4-4292-82E2-9EBB3ECF7E4D
    家計・金融

    【地獄】食費も光熱費も上がる→クレカ払いが限界突破www 高金利で詰む奴続出へ

    物価高で家計がじわじわ苦しくなる中、「足りない分をクレカやカードローンで埋める」動きが広がっています。
    問題は、金利(手数料)が高い領域に踏み込むと、返しているのに元本が減りにくく、複数社に広がりやすいこと。
    この記事では、“多重債務が増える構造”と高金利のリスク、そして現実的な対策を整理します。
    要点まとめ
    • 多重債務(借入が複数)は、物価高で生活費の穴埋めが増えると起きやすい。
    • クレカのリボ・分割やキャッシング、消費者金融の金利は概ね高め。返済が長期化すると負担が雪だるまになりやすい。
    • 放置すると延滞→信用情報への影響→追加借入が難化の悪循環に入りやすい。
    • 対策は「現状把握」「高金利から潰す」「リボ停止」「早めの相談」が効果的。

    いま何が起きている?(“多重債務”が増える局面)

    報道では、個人の債務情報を扱う機関の集計として、無担保・無保証の借入が「3件以上」の人が増えているとされています。 ここでいう「件数」は、完済したものや残高ゼロの契約は数えない等、“残っている借入”に着目した数え方が基本です。

    ポイント
    借入が複数になると、返済日・返済額・金利がバラバラになり、管理コストと延滞リスクが一気に上がります。
    現場の変化
    「今まで借りることに消極的だった層の蓋が開いた」という趣旨のコメントも紹介されており、 “借金への心理的ハードル低下”が示唆されています。

    ※「多重債務」は文脈により定義が揺れます。この記事では主に「複数社(複数契約)に借入が分散している状態」を指します。

    物価高が“カード借金”に繋がるメカニズム

    ① 生活費の“差額”を短期で埋めたくなる

    • 食費・光熱費・日用品が上がる → 家計の固定費が増える
    • 給与が同じ(または伸びが遅い) → 毎月の“差額”が発生
    • 貯蓄で吸収できないと、手元資金を補う手段としてクレカやカードローンに流れやすい

    ② ネットで借りやすい=判断が早くなる

    スマホで申し込み〜借入までが早いと、「今月だけ」のつもりで使い始めやすい一方、 収支ギャップが続くと借入が常態化し、気づけば複数社に…という流れが起きます。

    危険サイン
    「返済のために借りる」「支払いをリボに切り替える回数が増えた」「引き落とし日前後だけ資金が苦しい」 ——このあたりが出てきたら、早めに手を打つべき局面です。

    高金利がヤバい理由(“返してるのに減らない”)

    借金は金利(手数料)が高いほど、返済の中身が「利息に吸われる」割合が増えます。 日本では、貸金の上限金利が法律で定められており、元本額に応じて年15〜20%が上限になります。

    代表的な借り方 金利(目安) 家計への効き方
    クレカ:リボ/分割 年14〜18%程度 月々の支払いが軽く見える分、長期化しやすい
    クレカ:キャッシング 年15〜18%程度 “現金が必要”に直撃。連発すると残高が膨らみやすい
    貸金業者の無担保ローン 法律上の上限:年15〜20% 金利負担が重い。複数社に広がると管理が破綻しやすい
    銀行カードローン 商品により幅(上限は高めの商品も) 貸金業法の総量規制の対象外(=仕組み上、借入余地が残りやすい)
    ざっくり試算
    例:リボ残高30万円、手数料率年18%、30日分の手数料は
    30万円 × 18% × 30日 ÷ 365 ≒ 4,438円
    月1万円返しても、約4,438円が手数料側に回るイメージです(概算)。

    放置すると起きること(リスクの連鎖)

    ① 延滞リスク
    返済日が分散すると、うっかりミスや資金ショートが起きやすくなります。
    ② 信用情報への影響
    延滞が続くと、今後の借入・クレカ更新・分割払いなどが難しくなる可能性があります。
    ③ 追加借入が“高金利側”に寄る
    低金利の選択肢が取りづらくなり、結果として負担が重い借り方に寄っていく悪循環が起きます。
    ④ 早期対応ほど選択肢が多い
    まだ延滞がない段階なら、返済計画の見直しや支払い方法の変更など“打てる手”が残っています。

    今日からできる対策(チェックリスト)

    まずはここ
    • 借入と支払いを全部書き出す(残高/金利/毎月返済額/返済日)
    • 一番金利が高いものから潰す(基本は“利息が高い順”)
    • リボは停止・増額を検討(「新規利用は一括」「既存残高は繰上げ」へ)
    • 支払い日を集約できるなら集める(延滞を防ぐ)
    • 生活費の穴埋めが続くなら、固定費を先に切る(通信・サブスク・保険の見直し)

    ※無理な節約だけで詰みそうなら、早めに相談へ。精神的に追い込まれる前が重要です。

    相談先(“詰む前に”使える公的窓口)

    消費者ホットライン
    困ったときは 188(いやや)。最寄りの消費生活センター等につながります。
    「多重債務」も相談対象になっています。
    法テラス
    経済的に条件を満たす場合、無料法律相談や費用立替制度があります。
    借金問題は“情報戦”なので、まず制度の説明だけでも聞く価値あり。
    注意
    「必ず借りられる」「今すぐ現金」系の広告・勧誘は要警戒。
    返済計画が立たない借入は、問題を先送りして最終的に選択肢を減らすことが多いです。

    免責:本記事は一般的な情報提供であり、個別の法的・金融的助言ではありません。状況により最適解は変わります。深刻化している場合は、早めに公的窓口や専門家へ相談してください。

    最近、物価が高騰し、多重債務者が増加しているという現状には心を痛めます。経済的な圧力が人々の生活にどれだけの影響を与えているのか、考えさせられます。特に、高金利のカードローンが多くの人を苦しめていることは、今後の社会経済にも悪影響を及ぼすのではないでしょうか。私たち一人一人がこの問題を意識し、周囲の人たちと助け合うことが必要だと思います。

    1 蚤の市 ★ :2026/03/05(木) 11:16:25.64ID:tzAEJAXH9
    多重債務者がじわじわと増加している。個人の債務情報を管理する日本信用情報機構(JICC)によると、2026年1月末時点で貸金業者からの無担保・無保証での借り入れが3件以上ある人は151万人と、14年以来12年ぶりの水準に達している。物価高に伴う生活コストの上昇やネットで簡単に借りられる利便性の高さが要因だ。

    個人向け融資をめぐっては、1990年代後半から2000年代前半にかけて消費者金融の過剰な...(以下有料版で,残り885文字)


    日本経済新聞 2026年3月5日 5:00
    https://www.nikkei.com/article/DGXZQOUB247ZS0U5A221C2000000/


    18 名無しどんぶらこ :2026/03/05(木) 11:28:32.61ID:/l0qHd+V0
    >>1
    物価よりも賃金が上がればなんの問題も無いんだよね。
    日本の実質賃金が上がらないのは、社会保障(税)に生活を依存する人が増えたから。

    年金生活者や生活保護のような、社会保障に頼り経済活動によって所得が増えない人にお金を配っても、
    そのお金の効果を最大化しようとしてより安い商品を購入する。

    そしてその需要に応えようとする商社が第三国からより安い代替品を輸入し、
    日本市場がより安い物品で満たされていく。

    内需向けの製造業は原材料の輸入物価の上昇を従業員の給料を抑えることで
    社会保障にぶら下がる人の需要に対応してしまう。

    日本が実質賃金を上げるには、80歳未満の年金や生活保護費を削減して、
    健康寿命が伸びて働けるのに働かない人たちを働かせるしかないよ。

    40 名無しどんぶらこ :2026/03/05(木) 11:51:34.95ID:dZMzLdT60
    >>1
    リボ払いなら毎月1万円で生活できるのに知らないんだろうなw

    2 名無しどんぶらこ :2026/03/05(木) 11:17:36.33ID:CM6Al6LI0
      (∪^ω^)わんわんお!
      ∪  |
      し ⌒J

    3 名無しどんぶらこ :2026/03/05(木) 11:17:36.42ID:uqDgje7x0
    景気いいから金利上げてるんじゃなかったの?

    16 名無しどんぶらこ :2026/03/05(木) 11:28:09.09ID:Q+7fmFya0
    >>4
    見たくない気持ちは理解するが、
    色々やってるぞ

    50 名無しどんぶらこ :2026/03/05(木) 11:56:50.54ID:wbAzd8CS0
    >>16
    害にしかなってなくて草

    5 名無しどんぶらこ :2026/03/05(木) 11:18:51.16ID:Msy4BOLq0
    来年の夏まで毎月43500円がんばろぞ!

    8 名無しどんぶらこ :2026/03/05(木) 11:19:58.57ID:PKdSqvgI0
    アイフル株持ってるから利用して

    9 名無しどんぶらこ :2026/03/05(木) 11:20:24.68ID:qX5G6Z0w0
    生活保護費年間3兆円

    2兆円減らして減税にまわせ

    10 名無しどんぶらこ :2026/03/05(木) 11:21:28.59ID:PN427V330
    アメックスのセンチュリオンが欲しいな
    最低ラインがアメプラかな

    11 名無しどんぶらこ :2026/03/05(木) 11:22:09.26ID:CA2wZjCa0
    090金融が流行った時代じゃあるまいし払いすぎた金も戻ってくる
    甘やかし過ぎだ

    12 名無しどんぶらこ :2026/03/05(木) 11:24:38.83ID:HmIaceVy0
    全然足りねーじゃん!

    13 名無しどんぶらこ :2026/03/05(木) 11:26:20.39ID:hpGCxQLi0
    ガチ詳しい人に聞きたいんだけど、
    あらゆる物価が高騰することで地方の中小サッシ製造会社の仕事減る?潰れる?

    14 名無しどんぶらこ :2026/03/05(木) 11:27:21.04ID:rcEeVFAQ0
    そりゃ庶民を借金させるための制度だからな
    頭のいい奴は現金メインで使うし

    15 名無しどんぶらこ :2026/03/05(木) 11:27:26.92ID:gsEwboqZ0
    実質賃金マイナスとは
    節約する
    貯金を切り崩す
    の二択しか採れないからな

    借金する人も出てくるだろう

    17 名無しどんぶらこ :2026/03/05(木) 11:28:20.16ID:sdxRl4j90
    金返すよりYouTu.beで大宮公園のピースくん見てた方が楽しいからな

    19 名無しどんぶらこ :2026/03/05(木) 11:29:25.63ID:QQwo3jju0
    インフレしてるからな
    プラスだろうがマイナスだろうが大きくなる

    20 嫌儲メン1号 :2026/03/05(木) 11:29:28.45ID:iyTcahaP0
    物価高の圧力は、消費者金融の甘い誘惑と相まって、人を借金地獄へ送り込む罠となる。JICCのデータが示す12年ぶりの高水準は、経済構造が破綻寸前である証拠だ。過去の消費者金融破綻は繰り返されず、代わりに国家が債務管理システムを利用して個人の命運を掌握している。この状況は単なる経済の失敗ではなく、構造的な経済破壊の始まりである。

    21 名無しどんぶらこ :2026/03/05(木) 11:30:10.45ID:K35/bsz10
    SNSで見栄っ張り増えたし
    推し活とかいう謎ブームもあるし
    貯金しろ

    22 名無しどんぶらこ :2026/03/05(木) 11:30:25.71ID:98nrWYXC0
    リボ払い?

    47 名無しどんぶらこ :2026/03/05(木) 11:55:20.45ID:P8rOOVRD0
    >>22
    あっ…(察し)

    24 名無しどんぶらこ :2026/03/05(木) 11:37:34.98ID:ul+ez0FY0
    住宅ローン破綻じゃないの?

    25 名無しどんぶらこ :2026/03/05(木) 11:38:02.03ID:gD7hZbGp0
    払わなくていいよ
    バックレればいい

    26 名無しどんぶらこ :2026/03/05(木) 11:39:30.93ID:eWpnkWJH0
    これぼく

    27 名無しどんぶらこ :2026/03/05(木) 11:39:48.92ID:OkYNNIky0
    金利上げるなってこと?

    38 名無しどんぶらこ :2026/03/05(木) 11:49:57.55ID:MLLjlCT30
    >>27
    カードのキャッシング金利とか今でも十分高いぞ
    これ以上高い所なんて闇金位や

    29 名無しどんぶらこ :2026/03/05(木) 11:42:12.27ID:APmHyM+U0
    借りたもん勝ちやー

    30 名無しどんぶらこ :2026/03/05(木) 11:42:59.56ID:8wDxoe6U0
    借金もなれると自分の貯蓄のように使うからな物価高とかで苦しいけど贅沢したい身分不相応な事をする奴らがいる
    無理してSNSで承認されたいだけの奴らとかいるからな取り繕って一時の幸福を味わえばそれでいい奴らが

    31 名無しどんぶらこ :2026/03/05(木) 11:43:14.60ID:RJjSMCLx0
    過払いブームも去ったか
    弁護士や司法書士も相当儲けただろう

    32 名無しどんぶらこ :2026/03/05(木) 11:44:25.95ID:lAlaLrkY0
    よし、競馬で一発逆転だ!

    34 名無しどんぶらこ :2026/03/05(木) 11:48:26.80ID:gUWFAlsg0
    >>32
    高齢者になって貧乏な人は
    かなりの確率でパ*、競馬やってきた人だよ(笑)

    33 名無しどんぶらこ :2026/03/05(木) 11:48:25.35ID:Lkv1W8Ly0
    持ってるカードが分割払いとリボの金利を大幅に上げるって通知が来ていた。
    どっちも使う気なんてないからどーでもいいけど。

    35 名無しどんぶらこ :2026/03/05(木) 11:48:39.41ID:VQG9nmnn0
    いざとなったら自己破産でチャラ
    どんどん借金したらええねん
    貸すほうが悪い

    36 名無しどんぶらこ :2026/03/05(木) 11:49:18.26ID:SUHbquuw0
    そりゃあ増税しまくってんからね。民間で金回らないから借金は増えるよ

    37 名無しどんぶらこ :2026/03/05(木) 11:49:55.55ID:gUWFAlsg0
    戦後最大の好景気なハズなのにな(笑)
    バブル時代は庶民までお金持ってたけど
    現在はバブル時代より株価高いのに
    庶民が貧乏なのはおかしいよな(笑)

    39 名無しどんぶらこ :2026/03/05(木) 11:50:55.78ID:HBo+faYc0
    ということは破産も増えるんやろな

    41 名無しどんぶらこ :2026/03/05(木) 11:52:44.45ID:iHnJsGCk0
    生活保護まっしぐらwww

    44 名無しどんぶらこ :2026/03/05(木) 11:54:29.92ID:MLLjlCT30
    >>41
    生活保護にもなれんのが
    多重債務者や

    46 名無しどんぶらこ :2026/03/05(木) 11:55:05.31ID:iHnJsGCk0
    >>44
    資産なければなれる

    42 名無しどんぶらこ :2026/03/05(木) 11:53:40.50ID:Gc3zsNL90
    国全体の破綻は近いなw

    43 名無しどんぶらこ :2026/03/05(木) 11:54:16.11ID:ZM/TV3Js0
    好景気
    ホクホク

    45 名無しどんぶらこ :2026/03/05(木) 11:54:30.69ID:iHnJsGCk0
    スーパー物価くるのに年15%とかつく借金はおわりwww

    48 嫌儲メン1号 :2026/03/05(木) 11:55:38.59ID:iyTcahaP0
    物価高が招いたこの借金地獄は、消費者金融による社会のシステム的な崩壊に他ならない。1990年代のバブル崩壊後、資本家は国民の不安を利用し、利子地獄で全財産を吸い上げる準備を進めていた。151万人の多重債務者が急増した現在こそが、その罠の完成を意味する。政府が金利を操作し続けるのは、借金の雪だるま式増加こそが自国経済を支える唯一の手段だと理解しているからだ。これは単なる不況ではなく、人類を「負債の奴隷」とすることを決定づける新時代だ。

    49 名無しどんぶらこ :2026/03/05(木) 11:56:22.36ID:5eSvGHvN0
    おれも携帯ローンあと30000もあるわ。


    【地獄】トルコリラ民「材料きた!」→市場「信用ゼロ」→即売りで草www

    トルコリラ(TRY)がきついのは、「材料(利上げ・財政引き締め・外貨準備など)」が出ても、 市場が“その材料が続く”と信じないと反応が薄いこと。
    結局は信頼(credibility)の問題で、短期の好材料は戻り売りになりやすい。 この記事では、なぜそうなるのかを金融の基本構造で整理する。

    結論(先に言う)
    • トルコリラは「高金利=安心」ではない(インフレと政策の継続性が主戦場)
    • 市場が見ているのは単発の材料ではなく継続できるか(信頼)
    • 信頼が薄いと、好材料は上昇の起点ではなく戻り売りの口実になりやすい

    1) なぜ「材料が出ても上がらない」のか?

    為替は「良いニュースが出たら上がる」みたいな単純ゲーに見えるけど、実際は“織り込み”と“継続性”が支配する。 トルコリラは特にこの2つがきつい。

    ① 事前に織り込まれてる

    「利上げするらしい」「引き締めるらしい」みたいな期待が先に入ってると、 発表は材料出尽くしになりやすい。

    ② 継続できると信じられてない

    市場は「今回やった」より「次もやるのか」「政治がひっくり返さないか」を見る。 信頼が薄いと、好材料は戻り売りの口実になる。

    つまり「材料きた!」の瞬間に、市場はこう思ってる:
    “それ、いつまで続くの?”

    2) “信頼ゼロ”と言われる通貨の典型パターン

    通貨の信頼は、ざっくり言うと「インフレを抑える意思と実行が継続できるか」。 信頼が低い通貨は、以下のパターンを踏みやすい。

    信頼が削れるあるある
    • インフレが高止まり(物価が下がらない)
    • 金融政策がブレる(引き締め→緩和へ急旋回)
    • 政治リスク(中銀独立性への疑念)
    • 外貨不足(経常収支・外貨準備・資本流出の懸念)
    • 対外債務/ロールオーバー不安(外貨建て返済の重さ)

    トルコリラの評価は、政策の「一発」ではなく、これらが改善していく“道筋”が見えないと上がりにくい。

    3) 数字で理解:高金利でも負ける「実質金利」

    トルコリラは「金利が高いから得」と言われがち。でも市場が気にするのは、だいたい実質金利(インフレ調整後)に近い発想。

    実質金利(超ざっくり)

    実質金利 ≒ 名目金利 − インフレ率
    例:名目40%でも、インフレが45%なら 実質-5%(目安)

    ※期待インフレ(将来のインフレ見通し)が高いと、実質がさらに厳しく見られやすい。

    【地獄ポイント】金利が高くても、インフレと通貨安で受け取る利回りが相殺されると、海外資金は入りにくい。

    4) 市場が本当に見ているチェック項目(5つ)

    1. インフレの減速(ピークアウト→低下のトレンドが見えるか)
    2. 政策の一貫性(引き締めを継続できるか)
    3. 中銀の独立性(政治介入の懸念が薄れるか)
    4. 外貨の安心感(外貨準備・対外資金繰り・経常収支の見通し)
    5. リスク環境(世界がリスクオフだと新興国通貨が売られやすい)

    これらが改善して初めて「材料=上昇の起点」になりやすい。
    逆に言うと、どれかが弱いと、好材料は戻り売りになりやすい。

    5) トルコリラ民がやりがちな地獄ムーブ

    1. 材料だけ見て突撃(織り込み&信頼問題を無視)
    2. 高金利に目がくらむ(実質金利と通貨安を軽視)
    3. レバをかける(値動きで即死しやすい)
    4. 下がったらナンピン(下落トレンドで資金が尽きる)
    5. 戻ったら利確できない(“いつか戻る”でズルズル)

    「材料きた!」で買って、「信用ゼロ」で売られる。
    ここに巻き込まれると、短期は往復ビンタになりがち。

    6) (現実的)付き合い方:リスク管理と期待値の置き方

    ① 触るなら“少額”+枠管理
    • 資産のごく一部に限定(趣味枠)
    • レバレッジは避ける
    • 最悪ゼロでも生活が崩れない額
    ② “信頼が回復した”サイン待ち
    • インフレの減速が続く
    • 政策の一貫性が見える
    • 市場の疑念(政治介入)が薄れる
    ③ “戻り売り”前提で考える(短期目線)

    信頼が薄い間は、好材料は上昇の起点というより売り場になりやすい。
    短期で勝とうとするほど難易度が上がるので、やるならルール(損切り/利確)が必須。

    ✅ まとめ
    • トルコリラは「材料」より信頼(継続性)が価格を動かしやすい
    • 高金利でも実質金利とインフレが弱いと通貨高になりにくい
    • 好材料が出ても、疑念が強いと戻り売りになりがち
    • 触るなら少額・枠管理・ルールが必須
    livedoorタグ(単語だけ)
    トルコリラ TRY 為替 FX 高金利 インフレ 実質金利 中央銀行 金融政策 政治リスク 新興国通貨 リスクオフ 外貨準備 経常収支 レバレッジ スワップ ロスカット 投資初心者


    【地獄】FIRE直後に暴落引いた奴→4%ルールが崩壊する瞬間w

    地獄FIRE直後に暴落引いた奴→4%ルールが崩壊する瞬間w

    4%ルールは“万能の魔法”じゃない。特に引退直後の暴落(順序リスク)で難易度が跳ね上がる──を、仕組みで解説。

    結論:崩壊するのは「4%」じゃなくて、初期にやられる“順序リスク”

    地獄の条件

    退職直後に大きな下落

    なぜ効く?

    元本が減った状態で取り崩す

    対策の方向性

    「可変支出」+「現金クッション」

    ポイント:同じ平均リターンでも、下落が“最初”に来ると取り崩しは致命傷になりやすい。
    これが「順序(シーケンス)リスク」。

    4%ルールって何?(超ざっくり)

    • 初年度に資産の4%を引き出す(例:5,000万円なら200万円)
    • 翌年以降は、インフレ調整して金額を増やす(物価に合わせて生活費を維持)
    • 歴史データの検証から“ざっくり安全圏”の目安として語られてきた

    ※注意:期間(30年想定が多い)・資産配分(株/債券)・コスト・税金など前提で結果は変わる。

    【崩壊の瞬間】FIRE直後に暴落すると何が起きる?(数字でイメージ)

    状況 起きること
    資産5,000万円でFIRE 4%なら初年度の取り崩しは200万円
    直後に株が-30%の下落 評価額が一気に減る(例:ポートフォリオ次第で4,000万円台へ)
    それでも生活費で200万円を引き出す 減った元本から取り崩すので、回復力が落ちる(売却口数が増える)
    インフレで翌年は支出が増える 資産が弱ってるのに、取り崩し額は増えがち → さらに不利
    地獄の本質:「下落」+「売却(取り崩し)」が同時に起きること。
    これがFIRE直後だと、取り返す時間が少なく見える=メンタルも崩れやすい。

    “4%ルールが崩れる人”の典型パターン

    • 固定支出がデカい(家賃・ローン・教育費・車などが硬い)
    • 現金クッションが薄い(下落時に売らざるを得ない)
    • 資産配分が攻めすぎor守りすぎ(攻めすぎ=ボラ死、守りすぎ=インフレ負け)
    • 取り崩しが固定(「毎年同じ金額+インフレ調整」に縛られる)
    • 日本特有のブレ(税・社会保険・為替・医療/介護などの想定外)

    対策:FIRE民が現実にやってる“守りの設計”

    ① 現金クッション(生活費バケツ)

    • 目安:1〜3年分の生活費を現金/低変動資産で確保
    • 暴落時はここから使う → 株を売らないで耐える

    ② “可変取り崩し”にする(ガードレール)

    • 相場が悪い年は支出を少し落とす(旅行・外食・趣味を調整)
    • 相場が良い年は増やす(メリハリ)
    • 「定率4%固定」より、破綻確率を下げやすい

    ③ 支出を“固定費→変動費”に寄せる

    • 最強はこれ:家賃見直し・保険整理・通信費削減など、下げられる固定費を先に潰す
    • 暴落時に削る余地があると、FIREが一気に安定する

    ④ “保険”としての軽い労働(サイド収入)

    • 暴落年だけ月数万円でも稼げると、取り崩しを減らせる
    • 順序リスク対策としてはかなり強い(精神安定にも効く)

    投資.com的:超シンプルな「危険シグナル」

    これが出たら黄色信号:
    ・暴落年なのに「生活費が固定で下げられない」
    ・現金が薄くて「株を売らないと暮らせない」
    ・毎日チャート監視でメンタルが死んでいる

    → 対策は「資産の売却」より先に、支出の可変化と現金クッション。

    まとめ:4%ルールは“理論”じゃなく「運用ルール」に落とせ

    FIRE直後の暴落は、4%ルールの最大の弱点を突いてくる。
    だから勝ってる人は、最初から(1)現金クッションと(2)可変取り崩しと(3)支出の柔軟性をセットで持つ。
    「4%でいけるか?」じゃなく、“暴落でも退場しない設計か?”が本番。

    ※免責:本記事は一般的な情報提供であり、特定商品の売買や投資行動を推奨するものではありません。 税制・社会保険・家計状況で最適解は変わります。最終判断は自己責任で。
    FIRE 4%ルール 取り崩し 順序リスク シーケンスリスク 暴落 インフレ 資産配分 現金クッション ガードレール 生活防衛資金 資産形成
    【全面改訂 第3版】ほったらかし投資術 (朝日新書)
    水瀬 ケンイチ
    朝日新聞出版
    2022-03-11

    このページのトップヘ