投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    高配当株

    D94E3E5E-D1D4-4243-8AB2-D04464A70179

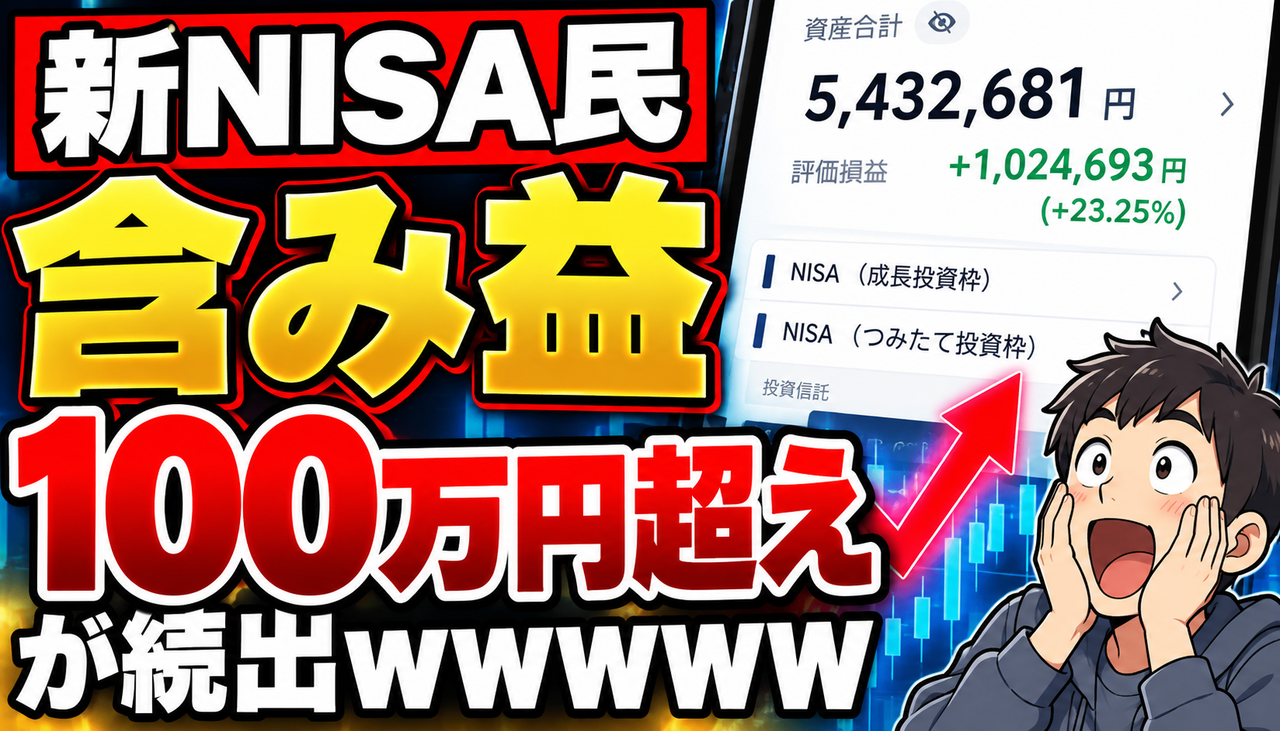
    新NISA民、含み益100万円超えが続出!?

    Xで「NISAの含み益が100万円超えてる人いますか?」という投稿が大きな注目を集めている。

    新NISA開始以降、コツコツ積み立ててきた投資家の中には、ついに含み益100万円という大台に到達した人も。相場次第では資産額が大きく増える一方、「自分はまだ全然…」という声もあり、NISA民の運用成績に関心が集まっている。

    果たして、含み益100万円超えは珍しいのか?
    投資家たちのリアルな反応を見ていこう。

    📊 市場解説
    新NISAを活用する投資家の間で、「含み益100万円超え」が話題になっている。今回の投稿では、含み益460万円超えとみられるケースや、配当・TOBによる売却益などを含めて「+400万円」という報告も見られた。

    ただし、SNS上で目立つ大きな利益報告がNISA利用者全体の運用成績を示しているわけではない。投資時期や投資額、保有商品によって損益は大きく変わるため、単純な比較には注意が必要だ。
    🔥 投資家反応
    今回の投稿には、実際の運用画面とともに利益を報告する投資家が登場。含み益460万円超えとみられる報告に驚きの反応が寄せられたほか、新NISAについて「配当やTOBで売却した分も含めると+400万円」という声もあった。

    含み益100万円というラインを大きく上回る報告もあり、NISAで資産形成を続ける投資家にとって興味深い話題となっている。
    💬 管理人コメント
    含み益100万円を超えると、資産形成が進んでいる実感はかなり出てきそう。

    さらに今回のように400万円、460万円という数字を見ると、新NISAの非課税メリットの大きさも意識したくなる。ただ、含み益はあくまで売却するまで確定していない利益。相場が下落すれば数字が減る可能性もある。

    他人の利益額だけを見て焦って投資額を増やすより、自分のリスク許容度に合わせて長期で続けることが重要だろう。
    ✅ 結論
    今回のX投稿では、NISAの含み益100万円が話題となり、実際にはそれを大きく上回る400万円超の利益報告も見られた。

    新NISAで資産形成が進んでいる投資家がいる一方、運用成績は投資額・開始時期・商品によって大きく異なる。「他人がいくら儲かったか」ではなく、自分の投資計画を崩さず継続できるかが重要になりそうだ。
    F90D2EEC-0470-47BD-BA0F-4C1CC0FF90CC
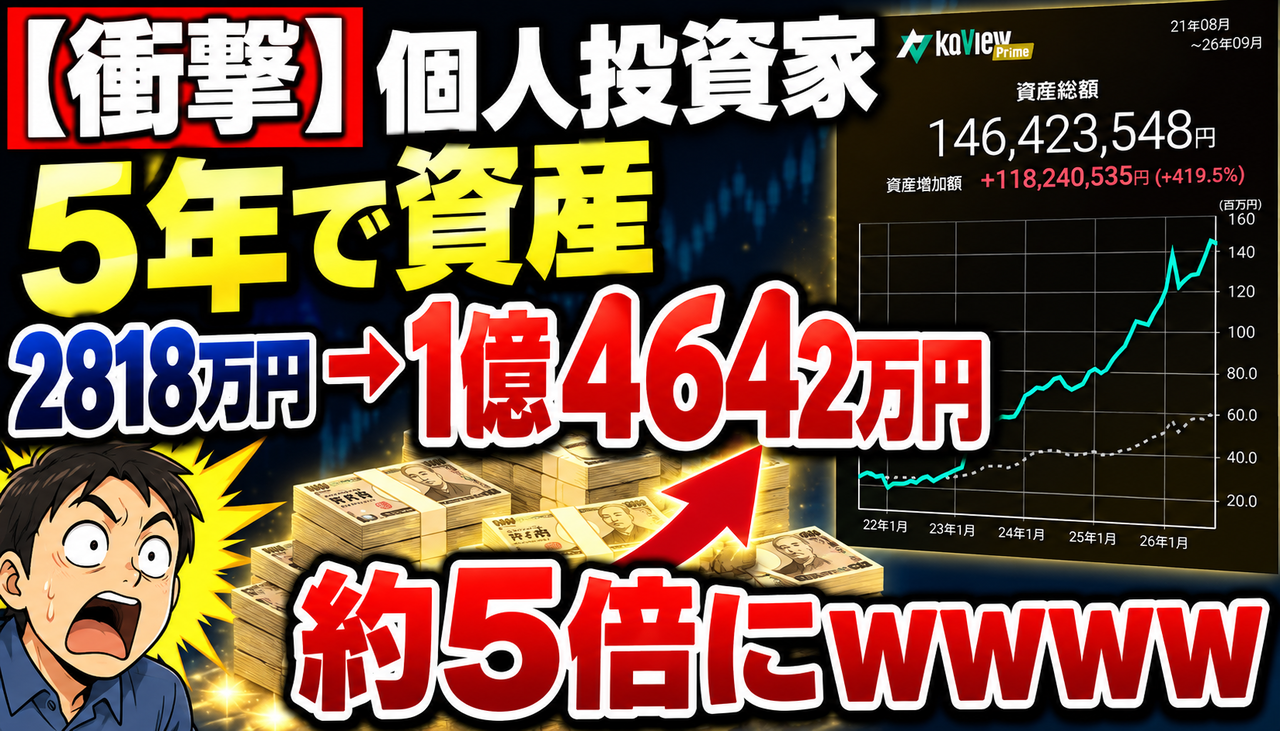
    個人投資家、わずか5年で資産が約5倍に――。

    直近5年間で、金融資産が2,818万円から1億4,642万円まで増加したという投資家の投稿がXで大きな注目を集めている。

    増加額はなんと+1億1,824万円、表示された増加率は+419.5%。さらに本人によると、集計外の口座まで含めた世帯金融資産は1.5億円超だという。

    しかも注目を集めているのは、運用の中心が高配当株・優待株とされている点だ。

    一体どんな運用をすれば、5年間でここまで資産を伸ばせるのか。投資家から驚きの声が相次いでいる。
    ■ 市場解説

    今回注目を集めているのは、直近5年間で金融資産が2,818万円→1億4,642万円まで増加したという資産推移だ。

    単純な資産増加額は約1億1,824万円。画像上では+419.5%という非常に大きな数字が表示されている。

    さらに本人によれば、集計対象外の口座を含めた世帯金融資産は1.5億円超とのこと。高配当株・優待株を中心とした運用として紹介されていることもあり、Xでは大きな反響を呼んでいる。

    ただし、ここで注意したいのが「資産総額の増加=すべて投資利益」とは限らないという点だ。一般に資産残高の増減には追加の入金なども影響するため、純粋な運用成績を判断するには入出金を分けて確認する必要がある。実際、証券会社の資産管理でも「評価額の増減」と「入出金・入出庫」と「運用損益」は区別されている。 [oai_citation:0‡野村証券](https://online.nomura.co.jp/fvy/contents/spa/guide/pc/guidebook/index.html?utm_source=chatgpt.com)

    ■ 投資家反応

    Xでは「すごっ!!!」というストレートな驚きの声をはじめ、「5年で5~6倍は凄い」「株式投資は夢がありますね」など、その資産増加ペースに驚く反応が相次いだ。

    また、高配当株や優待株を中心とした運用であることに対して、「高配当・優待中心でこの伸びは凄すぎる」との声も出ている。

    一方で冷静な指摘もあり、「資産ベースなので入金も反映される」として、2,818万円から1億4,642万円への増加分すべてを投資利益と見ることには注意が必要との意見も出ている。

    ■ 管理人コメント

    5年間で2,818万円→1億4,642万円という数字だけを見ると、とんでもない資産形成スピード。

    ただ、個人的に重要だと思うのは「いくら儲かったか」だけではなく、「どうやって資産を増やし続けたのか」という部分だ。

    株価上昇や配当だけでなく、給与などから継続的に追加投資していたのであれば、それも立派な資産形成戦略。むしろ入金力+長期保有+複利を組み合わせることが、資産形成では強力だろう。

    ただし、今回の画像だけでは追加投資額や純粋な運用損益までは判断できない。「5年間で投資だけで約1.18億円儲けた」と解釈するのは避けた方がよさそうだ。

    ■ 結論

    5年間で金融資産2,818万円→1億4,642万円。

    追加投資がどの程度含まれているかは分からないため、表示された+419.5%をそのまま投資リターンと考えることはできない。

    それでも、5年間にわたって資産をここまで積み上げたという事実はインパクトが大きい。

    「高配当・優待株でも資産形成はできる。ただし本当に見るべきなのは資産総額だけではなく、入金額と運用損益の内訳」――今回の投稿は、資産形成における入金力と長期運用の重要性を改めて考えさせる事例と言えそうだ。

    A9C4808A-0DE8-485B-9606-9641062536BC

    「退職金1億円を出すから、今月で辞めてくれ」

    もし51歳で会社からこう告げられたら、あなたは即決できるだろうか。

    住宅ローンや子どもの教育費、老後までの生活費を考えると、1億円あっても本当に仕事を辞めて大丈夫なのか不安は残る。一方、運用しながら取り崩せば、早期リタイアも十分に現実的だ。

    SNSでは「迷わず辞める」「税金を考えると即決できない」など意見が真っ二つに。今回は、51歳で退職金1億円を受け取った場合、本当に会社を辞められるのかを考えていく。

    市場解説

    「51歳で退職金1億円」は、早期リタイアを現実的に検討できるほど大きな金額だ。ただし、重要なのは額面ではなく、税引き後にいくら残るのか、そして今後の生活費がいくら必要なのかという点である。

    退職金には退職所得控除があり、勤続年数などによって税負担は大きく変わる。単純に「1億円から3割引かれて7000万円」とは限らないため、実際の手取り額は個別に計算する必要がある。

    仮に手取り資金を年4%で運用できれば、1億円なら年間400万円、7000万円なら年間280万円が目安になる。ただし、運用益は毎年安定するものではなく、株価暴落やインフレ、年金受給までの期間も考慮しなければならない。

    投資家反応

    SNSでは、「もちろん即決」「3秒で辞める」「むしろ辞めたい」という声が多数を占めた。1億円という金額に加え、会社員生活から解放されるメリットを高く評価する人が多いようだ。

    一方で、「税引き後の金額次第」「年金受給まで長い」「住宅ローンや家族構成によっては不安」といった慎重な意見も見られた。

    特に51歳は、完全リタイアするには少し早い一方、再就職やサイドFIREを選びやすい年齢でもある。完全に働くことをやめるのではなく、資産運用と軽い仕事を組み合わせる案も有力だ。

    管理人コメント

    管理人なら、1億円を受け取れる条件であれば退職を前向きに検討する。ただし、その日のうちに完全リタイアを決めるのではなく、税理士などに手取り額を確認し、住宅ローンや教育費、老後資金まで試算してから判断したい。

    1億円をすべて高配当株へ投入するのはリスクが高い。数年分の生活費を現金で確保し、株式・債券・預金などに分散したうえで、無理のない範囲で働くのが現実的だろう。

    会社を辞めるかどうかよりも、1億円によって「働き方を自由に選べる状態になる」ことが最大のメリットだ。

    結論

    51歳で退職金1億円なら、即退職を選ぶ人が多いのも納得できる条件だ。

    ただし、1億円がそのまま手元に残るとは限らず、年間生活費、住宅ローン、教育費、社会保険料、年金受給までの期間によって必要資金は変わる。

    最適解は、手取り額と将来支出を確認したうえで、完全FIREではなくサイドFIREも含めて判断すること。1億円は人生を上がれる金額というより、嫌な仕事を辞めて自分の時間を取り戻せる金額といえそうだ。

    2C582C6D-6D60-46C1-A799-7CF86B7CE9C1

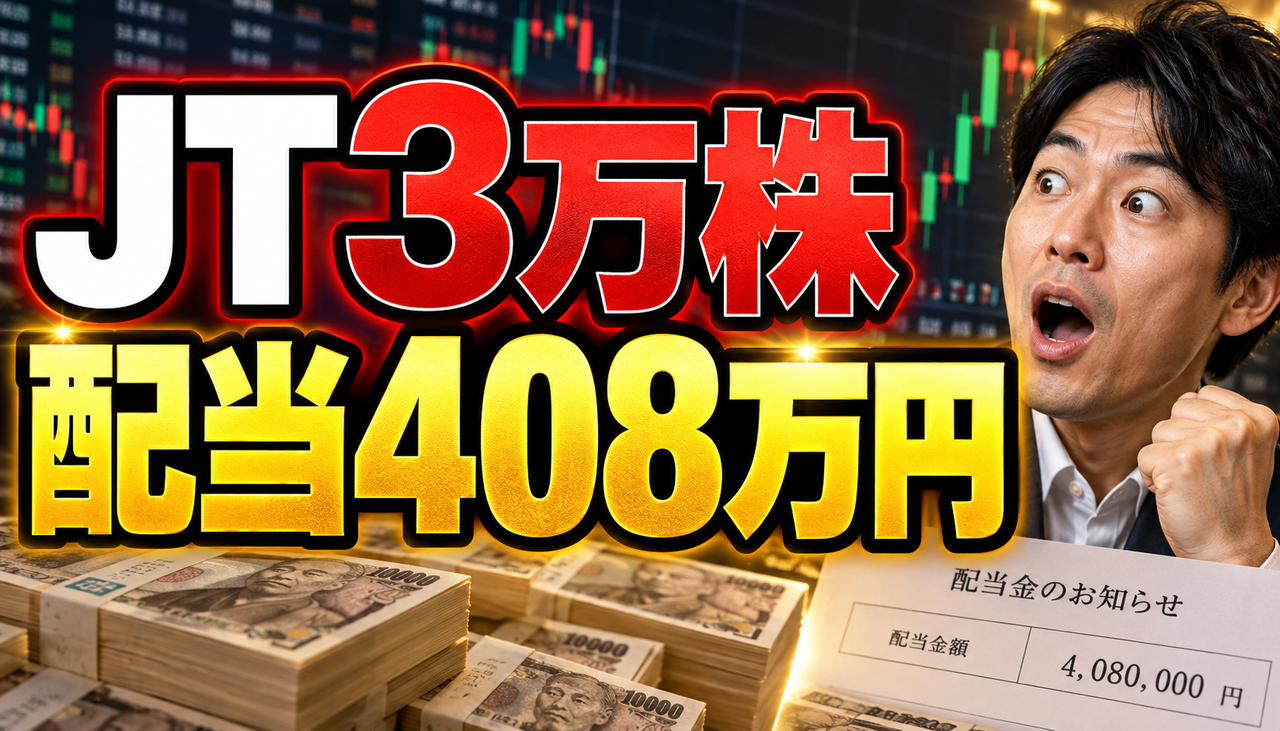
    年間配当408万円――。

    日本たばこ産業(JT)を3万株保有する投資家の配当金が、ネット上で大きな注目を集めている。

    仮に1株4000円なら、必要資金は約1億2000万円。年間400万円超の配当は魅力的だが、株価が100円動くだけで評価額は約300万円も変動する。さらに課税や減配リスクも無視できない。

    「配当だけで暮らせる」「80万円以上税金で持っていかれる」「メタプラネットが混ざっていて草」――。高配当株投資の夢と現実を巡り、投資家からさまざまな声が上がっている。

    市場解説|年間配当408万円の裏にある「1億円投資」

    今回注目されたのは、日本たばこ産業(JT)を3万株保有し、1株当たり136円、合計408万円の配当金を受け取ったとする投稿だ。

    年間400万円という数字だけを見ると、配当収入だけで生活できそうなインパクトがある。しかし、仮にJTの株価を4000円として計算すると、3万株を保有するために必要な資金は約1億2000万円。簡単に再現できる投資ではない。

    株価が100円動いた場合
    100円×3万株=評価額が約300万円変動する。
    つまり、年間配当408万円を得られる一方、数日間の値動きで配当額に近い含み益や含み損が発生する可能性もある。

    高配当株は保有しているだけで安定的な現金収入を期待できるが、株価下落、業績悪化、減配などのリスクは残る。配当金額だけでなく、投資元本と価格変動まで含めて見る必要がある。

    投資家の反応|「夢がある」「税金もすごい」

    ネット上では、年間400万円を超える配当金に驚く声が相次いだ。

    • 配当だけで生活できる金額なのはすごい
    • 元本が1億円を超えている時点で別世界
    • 株価が100円下がるだけで300万円減るのは怖い
    • 減配された場合のダメージも大きそう
    • 課税口座なら税金だけでも相当な金額になる
    • おすすめ銘柄にメタプラネットが入っていて草

    特に注目されたのが税金だ。投稿では一般口座ではないかとの指摘があり、配当408万円がすべて手元に残るわけではないとの声も出ている。

    注意点:新NISAなら対象商品の配当や売却益は非課税になるが、生涯の非課税保有限度額は1800万円。約1億2000万円分のJT株をすべてNISA枠へ入れることはできない。

    管理人コメント|配当408万円より「元本1億円」が本体

    年間配当408万円は確かに魅力的だ。ただし、この投資で本当に注目すべきなのは、配当金の大きさよりも約1億円規模の資産を一つの銘柄に投入できる資金力だろう。

    配当利回りが高くても、株価が大きく下落すれば資産全体ではマイナスになる。また、1社への集中投資は、その企業の業績や配当方針に生活が左右される危険性もある。

    年間400万円の配当を目標にする場合でも、複数の高配当株やETFへ分散し、1社の減配で収入全体が崩れない仕組みを作る方が現実的だ。

    少額投資家が金額だけを見て同じ銘柄へ集中するのは危険。大切なのは「いくら配当をもらえるか」ではなく、どの程度のリスクを負って、その配当を得ているのかである。

    結論|高配当株は「配当額」だけで判断するな

    JT3万株から得られる年間408万円の配当は、高配当株投資の夢を感じさせる。一方で、その裏側には約1億円規模の投資元本、数百万円単位の価格変動、税金、減配リスクが存在する。

    「配当400万円=毎年安全に400万円儲かる」という意味ではない。

    高配当株を購入するときは、配当利回りだけでなく、企業業績、配当性向、減配履歴、投資先の分散、税引き後の受取額まで確認したい。

    年間配当408万円は確かに勝ち組。しかし、それを支える元本とリスクも異次元だった――というのが今回の結論だ。

    FAFF2DD9-849D-43F1-ADCB-44B5AEEAC850

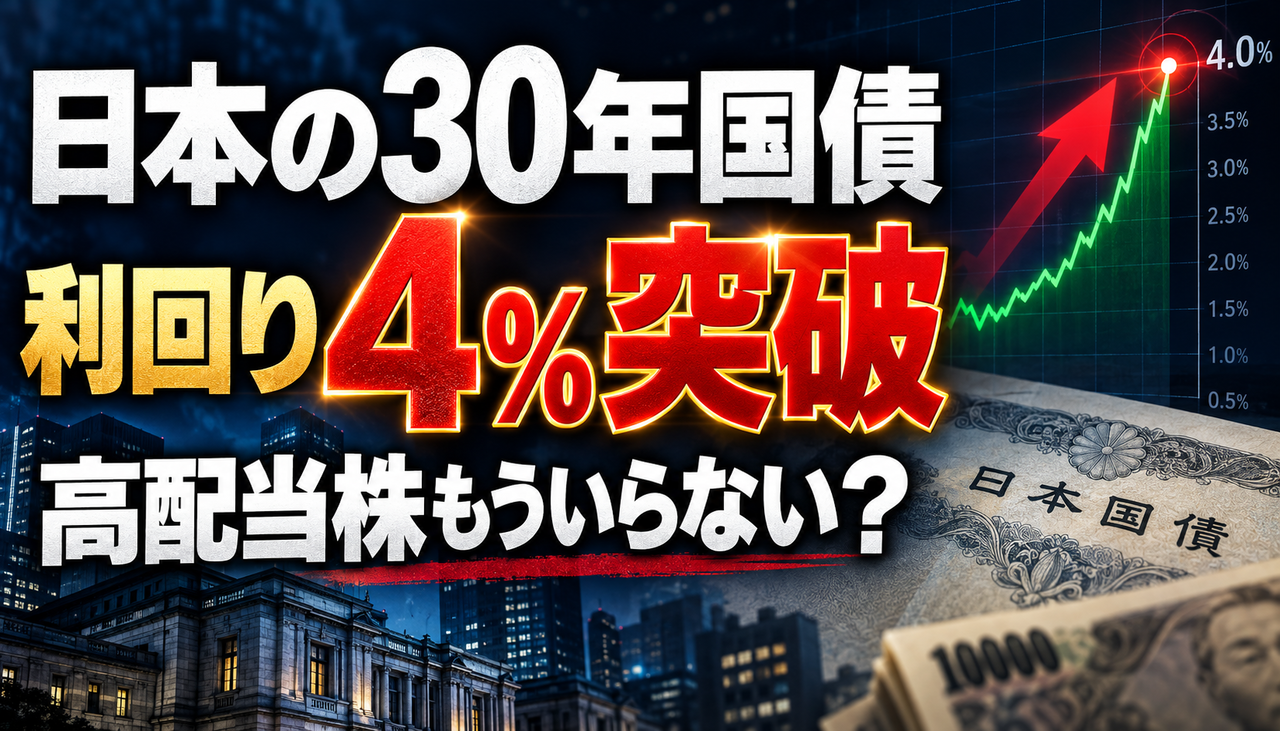
    日本の30年国債利回りが、ついに4%を突破――。

    株価下落や減配のリスクを抱える高配当株に対し、国債で約4%の利回りを狙えるなら「もう高配当株はいらないのでは?」という声が広がっている。

    一方で、超長期国債は金利がさらに上昇すると価格が下落するほか、インフレによって実質的なリターンが目減りする可能性もある。表面上の利回りだけで「安全」と判断するのは早計だ。

    国債か、高配当株か、それとも両方を組み合わせるべきか。利回り4%時代の投資戦略を巡り、投資家の議論が過熱している。

    ■ 市場解説:国債利回り4%は本当に魅力的なのか

    日本の30年国債利回りが4%台まで上昇し、投資家の間では「高配当株より国債でいいのではないか」という議論が広がっている。

    ただし、ここで表示されている30年国債の利回りは、購入した金額に対して毎年必ず4%の利息が支払われるという意味ではない。国債の利回りは、表面利率、購入価格、償還までの期間を基に計算される。額面より安く購入した場合は、償還時の差益も含めて利回りが高くなる仕組みだ。

    また、30年国債は満期までの期間が非常に長いため、金利変動による価格への影響も大きい。購入後に市場金利がさらに上昇すれば、保有している国債の市場価格は下落する。満期まで持てば額面で償還されるとしても、途中売却では損失が発生する可能性がある。

    重要ポイント
    ・表示される利回りと表面利率は同じとは限らない
    ・金利が上がると、既に発行された債券価格は下がりやすい
    ・残存期間の長い30年国債は価格変動が大きくなりやすい
    ・インフレ率が4%を超えれば、実質的な購買力は増えない可能性がある

    なお、個人向け国債には「変動10年」「固定5年」「固定3年」があり、30年国債とは別の商品だ。30年国債の市場利回りが4%を超えたからといって、個人向け国債でも同じ利率を受け取れるわけではない点には注意したい。

    ■ 投資家の反応:高配当株不要論に賛否

    投資家からは「国債で4%なら高配当株はいらない」「減配や株価暴落を心配しなくて済む」といった強気な意見が出ている。

    一方で、「金利はまだ上昇する可能性がある」「インフレが続いた場合は本当に得なのか」「増配株や成長株には株価上昇も期待できる」といった慎重な声も少なくない。

    • 国債派:約4%の利回りを狙えるなら、減配リスクを抱える必要はない
    • 株式派:増配と株価上昇を含めれば、長期的には国債を上回る可能性がある
    • 慎重派:金利上昇による債券価格下落とインフレが怖い
    • 分散派:株式と国債を組み合わせれば、暴落時の値動きを抑えられる

    特に注目されるのが税金の違いだ。通常、国債の利子や上場株式の配当には原則として約20%の税金がかかる。一方、NISAでは対象となる株式や投資信託の配当・売却益が非課税になる。

    注意:個別の日本国債は、原則としてNISAの対象商品ではない。「国債もNISAなら非課税」と単純に考えず、購入する金融商品がNISA対象か確認する必要がある。

    ■ 管理人コメント

    国債で利回り4%と聞くと、確かに高配当株を買う意味が薄くなったように感じる。

    しかし、国債の4%は基本的に固定された収益を受け取る投資であり、株式は企業の利益成長や増配によって将来の収益が拡大する可能性を買う投資だ。同じ「利回り4%」でも、中身はまったく異なる。

    30年という期間もかなり長い。途中で資金が必要になったとき、市場金利がさらに上昇していれば、国債を安値で売却することになりかねない。住宅ローン、教育費、老後資金など、いつ使うお金なのかを決めずに飛びつくのは危険だ。

    国債か株式かの二択ではなく、使う時期に合わせて配分することが重要

    短期的に使う予定の資金まで超長期国債に投入するのではなく、生活防衛資金は現金、安定収入を求める部分は国債、成長を狙う部分は株式というように役割を分ける方が現実的だろう。

    ■ 結論:4%だけを見て高配当株を捨てるのは早い

    30年国債利回り4%は魅力的だが、高配当株の完全な代わりになるとは限らない。

    国債には信用力と収益の見通しやすさがある一方、超長期債には大きな金利変動リスクとインフレリスクがある。高配当株には減配や株価下落のリスクがある一方、増配や企業成長による値上がりも期待できる。

    「利回りが高い方を選ぶ」という単純な比較ではなく、投資期間、途中売却の可能性、税金、インフレへの強さまで確認する必要がある。

    国債4%時代でも、答えは全額国債ではない。
    現金・国債・株式を目的別に使い分けることが重要だ。
    ※本記事は特定の金融商品の購入や売却を推奨するものではありません。投資判断は商品の仕組み、税制、手数料およびリスクを確認したうえで、ご自身の責任で行ってください。

    このページのトップヘ