投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    非課税

    DA8DF0C3-144C-4021-B154-0D76C034D653
    【広告・PR】
    当サイトではアフィリエイト広告を利用しています。記事内の商品・サービスを経由して購入や申し込みが行われた場合、当サイトが報酬を受け取ることがあります。Amazonのアソシエイトとして、投資.comは適格販売により収入を得ています。
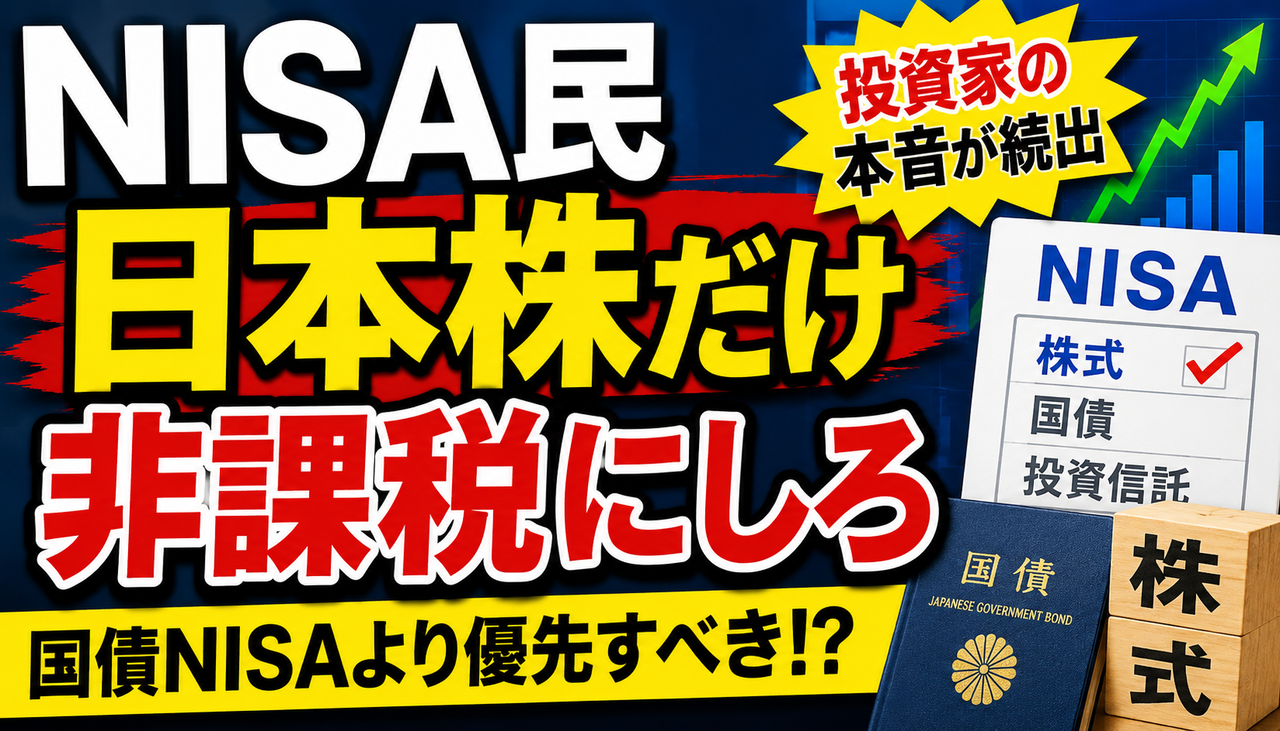
    NISAで国債を買えるようにするより、日本株だけを対象にした非課税枠を作るべきではないか——。

    そんな意見がXで大きな注目を集め、投資家の間で議論が広がっています。

    日本株への資金流入を後押しできるとの期待がある一方、NISA本来の目的や投資先の自由度を損なうとの慎重な声も少なくありません。

    今回は、日本株専用の非課税枠を求める声と、それに対する投資家の反応をまとめます。


    📊 市場解説

    長期的な資産形成では、株式は国債や金よりも高いリターンを期待できる資産として注目されています。企業の利益成長や配当、株価上昇を取り込めるため、投資期間が長くなるほど複利効果が表れやすくなります。

    ただし、株式は短期間で大きく下落することもあります。過去の右肩上がりの実績だけで将来の利益が保証されるわけではなく、NISAでは投資先や地域を分散しながら、無理のない金額で長期保有する姿勢が重要です。

    💬 投資家の反応

    強気派:「長期なら株式一択」「国債や金と比べてもリターンが桁違い」と、株式を中心に運用すべきとの声が目立ちました。

    積立派:オルカンやS&P500、NASDAQ、日経225などを長期間積み立てれば、複利の力を生かしやすいとの意見が出ています。

    慎重派:NISAの非課税枠は貴重なため、短期売買ではなく、分散された資産を長期保有する使い方が適しているとの指摘もありました。

    📝 管理人コメント

    今回の反応を見ると、投資家の関心は「国債をNISAに追加するか」よりも、「限られた非課税枠を何に使えば資産を増やしやすいか」に集まっているようです。

    株式の長期リターンは魅力的ですが、暴落時に売却してしまえば複利の恩恵を受けにくくなります。銘柄選び以上に、下落局面でも継続できる投資額と分散設計を決めておくことが重要でしょう。

    ✅ 結論

    長期の資産形成では、株式とNISAの相性が良いという意見が優勢です。

    一方で、日本株だけに限定する必要があるかは別問題です。日本株、全世界株、米国株などを比較し、自分のリスク許容度に合った商品を長期間保有することが、NISAを生かす基本戦略になりそうです。
    ※本記事は特定の金融商品や投資手法を推奨するものではありません。投資には元本割れのリスクがあります。最終的な投資判断は、ご自身の責任で行ってください。

    1E8FA548-543F-4274-BABF-1FAA9C505230

    悲報 新NISAが始まってからというもの、「とりあえずオルカン」「とりあえずSP500」で積み立てている人はかなり多い。

    たしかに王道ではあるし、長期投資の入り口としては間違いではない。だが一方で、せっかくの非課税枠をその使い方だけで埋めてしまうのは、「本当にもったいなくないか?」という声も出てきている。

    値動きの大きい資産、配当を狙える商品、あるいは課税口座との使い分けまで考えると、NISA枠の使い道はもっと戦略的に考えたほうがいいという見方もある。

    今回は、「NISAでオルカンやSP500を買うのは本当に最適なのか?」というテーマについて、投資初心者にもわかりやすく整理していく。


    1 それでも動く名無し :2026/04/14(火) 17:24:03.24ID:3CaG/GiP0
    というか投資信託を非課税枠にいれてもたいして変わらんのちゃうか?


    2 それでも動く名無し :2026/04/14(火) 17:25:22.66ID:3CaG/GiP0
    たとえば特定口座に1800万円分オルカン入れて5パーの利益があったとして
    それを取り崩しても取られる税金は数万とかやで?

    44 それでも動く名無し :2026/04/14(火) 17:50:11.75ID:i9FdFI4Z0
    >>2
    なにこれ
    なんで毎年売る前提なんや

    3 それでも動く名無し :2026/04/14(火) 17:25:31.43ID:J9wjUhFS0
    NISA枠は世界の王Googleだけで埋める
    特定口座でオルカンを買う

    5 それでも動く名無し :2026/04/14(火) 17:26:12.05ID:3CaG/GiP0
    >>3
    こういうのがええと思うでワイは

    4 それでも動く名無し :2026/04/14(火) 17:25:45.39ID:3CaG/GiP0
    全額課税される個別株に使った方がええんちゃうか?

    6 それでも動く名無し :2026/04/14(火) 17:26:12.63ID:wQy2Nmbf0
    金融所得課税は割合やから別に得する割合は変わらんやろ
    絶対額で言うなら非課税額を大きくしようとしたらそもそも儲けが大きくないといけないわけやからそれは単に投資スタンスの違いでしかない

    7 それでも動く名無し :2026/04/14(火) 17:27:00.96ID:j+A8JTqU0
    非課税であんま考えずとりあえずオルカンやsp500で埋められるのがメリットやろ
    俺は高配当混ぜてるけど

    9 それでも動く名無し :2026/04/14(火) 17:28:12.58ID:3CaG/GiP0
    >>7
    特定口座に入れてもたいして税金取られない投資信託をNISAで埋めんでもええやん

    13 それでも動く名無し :2026/04/14(火) 17:30:42.60ID:j+A8JTqU0
    >>9
    最終的なリターンとかよりも思考放棄でやれるのがウケてるとこもあるしな
    俺も成長投資枠に高配当混ぜてる側なんで意地でもやらん連中の考えはわからんけど考えるのも面倒ってのはあるやろ

    8 それでも動く名無し :2026/04/14(火) 17:27:11.05ID:3CaG/GiP0
    たった1800万円分しかないんやし個別株で一攫千金狙う方がええわ

    10 それでも動く名無し :2026/04/14(火) 17:28:14.85ID:uSLYNR2Y0
    そもそも個別株はやらないって人が投信で埋めてるだけだからもったいないとかない

    12 それでも動く名無し :2026/04/14(火) 17:29:20.98ID:3CaG/GiP0
    >>10
    あ、そうなん
    最初からそれ以外やる気ないならそれでええんちゃう

    11 それでも動く名無し :2026/04/14(火) 17:28:41.79ID:tEgl9+j30
    オルカンに突っ込むのは金銭的に得がどうとかより精神的にも作業的にも楽だから

    15 それでも動く名無し :2026/04/14(火) 17:32:24.73ID:3CaG/GiP0
    >>11
    まあそんなかんじの奴はそれでええかもな

    14 それでも動く名無し :2026/04/14(火) 17:31:48.62ID:ElXzqeS+0
    個別株で儲けれるなら回転上げたほうがいいわけだから、それこそNISAで個別株やるほうがもったいないじゃん

    18 それでも動く名無し :2026/04/14(火) 17:34:11.56ID:3CaG/GiP0
    >>14
    デイトレとか投機レベルのことやるならきついがオルカンレベルの長期スパンでやるほどのことでもない
    のならNISAでよくね?

    16 それでも動く名無し :2026/04/14(火) 17:32:52.91ID:Av1YKronM
    個別株で確実に儲けられるなんかないからな(´・ω・`)
    たまたま儲かっただけ(´・ω・`)

    17 それでも動く名無し :2026/04/14(火) 17:33:29.29ID:g3ZsBYwLH
    オルカンSP500を脳死で積み立てて気絶するのがパンピーにとって最良だから

    19 それでも動く名無し :2026/04/14(火) 17:34:26.88ID:I6wFypLC0
    確実に稼げるならそりゃそうやが、損失出た時に損益通算できないのは痛い

    20 それでも動く名無し :2026/04/14(火) 17:35:00.38ID:3CaG/GiP0
    >>19
    でも1800万円ならそこまで痛手ってほどでもなくね?

    23 それでも動く名無し :2026/04/14(火) 17:37:26.24ID:I6wFypLC0
    >>20
    すまんがワイには痛手にしか思えへんのや

    26 それでも動く名無し :2026/04/14(火) 17:38:59.47ID:3CaG/GiP0
    >>23
    そう*まんな

    36 それでも動く名無し :2026/04/14(火) 17:45:18.31ID:i9FdFI4Z0
    >>20
    その考えならそもそもNISAも不要やろ

    21 それでも動く名無し :2026/04/14(火) 17:36:42.45ID:8GTi9s9tr
    枠埋めもなにも復活するんだから短期で売る銘柄のほうがいいんだよな

    22 それでも動く名無し :2026/04/14(火) 17:37:08.58ID:3CaG/GiP0
    >>21
    うん

    33 それでも動く名無し :2026/04/14(火) 17:42:48.28ID:qWrhAcWR0
    >>21
    復活するのは簿価分だから短期で売るほど枠の無駄
    複利で増やしたウン千万を非課税で転がせるのがNISAのメリット

    35 それでも動く名無し :2026/04/14(火) 17:45:18.10ID:CTTVF3Cj0
    >>33
    まあだから年金代わりにできるように若いうちに固いファンドで枠埋め切れって事だよな
    儲けるためのものじゃない

    24 それでも動く名無し :2026/04/14(火) 17:38:21.66ID:n/ACsqNb0
    NISAの成長枠なんて仕手株仕込んで一発10倍狙って税金払わないで大儲けするためのもんやん

    28 それでも動く名無し :2026/04/14(火) 17:39:37.78ID:3CaG/GiP0
    >>24
    ある程度特定口座にS&P500とか入ってたらそうなるよな

    25 それでも動く名無し :2026/04/14(火) 17:38:25.61ID:pr+wjJV20
    やらんよりマシくらいのもんやろ

    29 それでも動く名無し :2026/04/14(火) 17:39:49.12ID:n/ACsqNb0
    >>25
    積み立なんてしみったれたことは2割税金払ってやればええことなんよ

    27 それでも動く名無し :2026/04/14(火) 17:39:09.13ID:kLHOPrWe0
    まあワイも高配当株買って埋めてるし

    30 それでも動く名無し :2026/04/14(火) 17:40:11.71ID:3CaG/GiP0
    >>27
    最大1800万円分の高配当っていってもしれてないか?

    32 それでも動く名無し :2026/04/14(火) 17:41:00.41ID:kLHOPrWe0
    >>30
    金持ちイッチと違って庶民ワイには恩恵でかいんやで

    40 それでも動く名無し :2026/04/14(火) 17:47:58.14ID:3CaG/GiP0
    >>32
    ワイもそんなに金持ちではないけど高配当って5パー前後とかやろ?
    年間数十万って非課税枠利用してまでほしいものなんか

    46 それでも動く名無し :2026/04/14(火) 17:51:48.95ID:kLHOPrWe0
    >>40
    そもそもみんなが枠を毎回フルに使えるわけやないからな
    どうせ枠を余らせるなら特定から乗り換えさせたりしたほうがええやろ

    31 それでも動く名無し :2026/04/14(火) 17:40:27.41ID:cdg+Zm1Yr
    損益通算とか短期売買でもしてんの?

    34 それでも動く名無し :2026/04/14(火) 17:44:59.43ID:2RDc9kj3d
    成長枠はきちんと配当でるところにつかってるなー500円くらいのときINPEXしこたま買えたのめっちゃ嬉しい当時のJ民に感謝しとるわ
    オルカンはつみたて枠つかってやってる

    37 それでも動く名無し :2026/04/14(火) 17:45:31.23ID:Iu4ehKpzM
    素人が個別なんて買えんだろ
    適当にアナリストのオススメ買っても儲からん
    朝起きて日経読んで市場開いたらラジオたんぱ聴きながらずっと株価とチャートとにらめっこ
    そこまでしないと信託超える利益は勝ち取れんぞ

    38 それでも動く名無し :2026/04/14(火) 17:47:10.31ID:xBdenJq00
    600万分は投信しか買えなくない?

    41 それでも動く名無し :2026/04/14(火) 17:48:21.73ID:3CaG/GiP0
    >>38
    あれそうなんか

    39 それでも動く名無し :2026/04/14(火) 17:47:37.93ID:ltv003VC0
    個別の方が控除税額の期待値が大きいというならそもそも利益の期待値自体が大きいということなんだからNISAに限らず個別を買うべきだと思う
    でまあワイもNISA以前に個別派なんやが
    インデックス派の長所もあって
    個別って現状は強く買いたい状況にあっても株価や業績なんかの推移で立場が変わりやすいから長期保有有利のNISAにはやや向かないと思う
    インデックスも保有してるならそっちをNISAに入れるべきやと思うで

    42 それでも動く名無し :2026/04/14(火) 17:48:50.87ID:VtXi1ANX0
    長期的に見て期待値高いのはその二つだろ
    手数料も安いし

    43 それでも動く名無し :2026/04/14(火) 17:50:04.25ID:3CaG/GiP0
    >>42
    それはもちろんそうなんやけど取り崩すときにそこまで非課税枠の恩恵受けられるかんじが
    しないんよね

    45 それでも動く名無し :2026/04/14(火) 17:51:06.56ID:vuKpIF8e0
    NISAにインデッサク入れてる奴は投資初心者のユーチューバーに騙された投資初心者のバカだな
    全然儲からないのに気づいてないバカ
    オルカンやS&Pを50年入れて儲かる分の何倍ものリターンをキオクシア買ってた人は1年分で儲けてるからな
    49年の無駄w

    47 それでも動く名無し :2026/04/14(火) 17:52:37.88ID:1aGdVrZa0
    いつまで経ってもこういう奴湧いてくるよな
    短期とか個別株とかNISAで不利になることやるやつ

    48 それでも動く名無し :2026/04/14(火) 17:53:43.53ID:i9FdFI4Z0
    >>47
    制度の趣旨的には旧積み立てNISAが最適だったのかもね...

    50 それでも動く名無し :2026/04/14(火) 17:55:28.56ID:1aGdVrZa0
    >>48
    初心者にはあれくらいの金額のスケールで慣れてから今のNISAで丁度いいのかもな

    49 それでも動く名無し :2026/04/14(火) 17:55:14.77ID:czHVyPTVM
    何倍にも跳ね上がる奴をNISAで買うべきよな
    上がったけど売りたくないのは別口座に移管してさ
    NISAの複利で上手いのはわかるが年間だと損してる年もあるから
    税制考えたら複利は考えない方がいいと思う


    話題のポイント整理
    • 新NISAでは非課税枠の使い方が重要
      何をNISA口座に入れるかで、将来の資産効率に差が出るという考え方が広がっている。
    • オルカンやSP500は王道だが「最適解」とは限らない
      長期積立の定番商品ではあるものの、値動きや税制メリットを踏まえると、必ずしも全員にとってベストとは言い切れない。
    • 非課税の恩恵を最大化したいという視点
      値上がり益が大きい商品や、配当・分配の扱いまで考えると、NISA枠はもっと戦略的に使うべきではという意見もある。
    • 「みんなと同じ」で埋めることへの違和感
      人気商品を選ぶ安心感はある一方で、思考停止で枠を埋めるのはもったいないという声も出ている。
    • 課税口座との役割分担も論点
      どの商品をNISAに置き、どの商品を特定口座に置くかで、運用全体の効率が変わる可能性がある。
    管理人コメント

    オルカンやSP500をNISAで買うこと自体は、もちろん王道ですし、大きく間違っているわけではありません。むしろ初心者が最初に選ぶ商品としてはかなり優秀です。

    ただ、「NISAはとりあえずオルカンかSP500を入れておけばOK」みたいな空気になっているのは、少し雑にも見えます。せっかくの非課税枠なのに、何も考えず人気商品だけで埋めてしまうのは、たしかにもったいないと感じる人がいても不思議ではありません。

    投資は商品名で選ぶより、「自分は何を狙っていて、どこで非課税メリットを最大化したいのか」を考えるほうが大事です。NISA枠こそ、意外とセンスが出る部分かもしれません。

    締めの一言
    「みんなが買ってるから」ではなく、非課税枠をどう使うかまで考えた人が、結局いちばん強いのかもしれません。

    8A2871C8-8625-4D56-8E69-637C4E12FA51
    NISA特集

    2026年、NISA大停滞wwwwwwwwwwwwwwwwwwww

    2024年の新NISA開始直後は「とりあえず始める」勢いが強く、口座開設も買付額も一気に膨らぎました。
    しかし2026年に入って見えてきたのは、完全失速ではなく“初年度の熱狂が終わり、現実モードに入ったNISA”です。

    まず結論
    口座の増え方は鈍化
    新NISA1年目の“お祭り状態”は終わり、2025年は口座開設ペースが明らかに落ち着いた。
    でも買付は止まっていない
    積立勢や既存ユーザーの買いは続いており、制度そのものが終わったわけではない。
    熱狂相場 → 定着フェーズへ
    2026年のNISAは「ブーム」ではなく「習慣化」に入ったと見るのが自然。

    なぜ「大停滞」と言われるのか

    ① 初年度ブームの反動

    2024年は制度刷新のインパクトが強すぎました。
    2026年に勢いが落ちたように見える最大の理由は、むしろ最初が異常に強かったことです。

    ② 生活コスト上昇

    物価上昇で可処分所得に余裕がなくなると、毎月の積立額は伸びにくくなります。
    「満額投資」がしんどい層が増えたことも減速要因です。

    ③ 新規参入の一巡

    口座を作る人は最初に一気に増えます。
    その後は「まだ始めていない層」をどう取り込むかが勝負で、伸び率は自然に落ちやすいです。

    数字で見る“停滞の正体”

    項目 見え方 読み解き
    口座増加ペース 2025年は2024年より勢いが鈍化 「新規で始める人」が一巡し、伸び率が低下
    買付額 高水準を維持 既存ユーザーの継続買いが下支え
    2026年の印象 “熱狂終了”で冷えたように見える 実態は制度定着期への移行
    公式データの注目点
    口座増は鈍化

    初年度の爆発力に比べると、2025年は「勢いが落ちた」と感じやすい局面。

    一方で
    買付は継続

    制度そのものが止まったわけではなく、継続投資の土台は残っている。

    見出しにするなら
    停滞≠崩壊

    「完全終了」ではなく「勢いの正常化」と書くと説得力が増します。

    ▼ この下に「チャート画像」や「ネットの反応」「コメント欄まとめ」を入れると流れが自然です

    2026年のNISAが抱える3つの壁

    壁1:満額投資の息切れ
    新NISAは非課税枠が大きい反面、一般家庭にとっては枠を埋め続けるハードルが高め。
    口座を作っても、継続入金できなければ数字は伸びにくい。
    壁2:相場頼みの盛り上がり
    NISA人気は制度の良さだけではなく、株高やSNSの空気にも左右されます。
    相場が荒れると新規参入の熱量は下がりやすいです。
    壁3:制度理解の差
    NISAは「何をどれだけ、どのペースで買うか」が人によって全然違います。
    制度だけ広がっても、運用の理解が伴わないと伸びは鈍ります。

    でも悲観一色ではない理由

    • 既存ユーザーの積立継続があるため、買付額は底堅い
    • 制度拡充の議論が続いており、対象年齢や商品ラインナップは広がる方向
    • “やっていない人が急増する局面”は終わっても、“続ける人が残る局面”に入れば制度は強い

    投資家目線での対策

    積立額を無理に上げすぎない

    生活防衛資金を削ってまで満額を狙うより、続けられる額を優先。

    枠より継続年数を重視

    NISAは一発勝負ではなく、時間を味方にする制度。年数の積み上げが重要。

    ニュースに振り回されすぎない

    「停滞」「終了」系の見出しより、自分の家計と資産配分を優先するのが基本。

    まとめ

    2026年のNISAは、確かに“勢いだけで伸びる時期”は終わりました。
    ただしそれは制度の失敗ではなく、ブームから定着へ移った証拠でもあります。
    見出しにするなら「NISA大停滞」でも、本文では“口座増は鈍化、買付は継続、制度は次の拡充へ”と整理すると、かなり読みやすくなります。

    ※本文は金融庁・日本証券業協会の公表資料をもとに、一般読者向けにわかりやすく再構成したものです。


    1 それでも動く名無し :2026/03/20(金) 16:12:46.69 ID:6/XJKkKg0
    年末まで続くのか


    2 それでも動く名無し :2026/03/20(金) 16:13:50.26 ID:pf18Aawqd
    まぁ夏までは続くやろな

    3 それでも動く名無し :2026/03/20(金) 16:14:02.04 ID:5JRKCwC10
    2024年がピークであとはぱっとせん
    年初一括とかバカらしい

    4 それでも動く名無し :2026/03/20(金) 16:15:08.00 ID:4Qx7mV8t0
    でも去年もトランプ暴落4月か5月にあったやん

    5 それでも動く名無し :2026/03/20(金) 16:15:09.49 ID:lGvvGLXs0
    こどおじ「結婚して嫁と子供に金使うくらいならNISAでオルカンSP500積み立てた方がええやろ!」

    ご自慢の金融資産も減ってるがこいつらどうすんや???wwwwwwwww

    7 それでも動く名無し :2026/03/20(金) 16:17:51.40 ID:9hAgt28w0
    毎月積み立ててほっとくだけでええやろ
    俺みたいにポイント目当てにいろんな証券会社で積み立てまくってない限り

    8 それでも動く名無し :2026/03/20(金) 16:18:37.36 ID:uy79EVb+0
    いつまで続くのか
    この苛立ちと不安

    9 それでも動く名無し :2026/03/20(金) 16:18:38.62 ID:5JRKCwC10
    インフレが想定より加速して満額埋めてもFIREできんやろ
    無理して5年で埋めるのではなく、自分で無理しない範囲でやればいいと思う

    12 それでも動く名無し :2026/03/20(金) 16:19:19.70 ID:nj/8/Blg0
    >>9
    インフレしたらもっと株価上がるだけやろ

    13 それでも動く名無し :2026/03/20(金) 16:19:35.38 ID:4Qx7mV8t0
    >>9
    課税が捗るな

    10 それでも動く名無し :2026/03/20(金) 16:19:09.46 ID:tx3RfcEa0
    爆上げなんやが

    11 それでも動く名無し :2026/03/20(金) 16:19:16.00 ID:iXUrHCip0
    このタイミングで成長枠埋めといたわ

    14 それでも動く名無し :2026/03/20(金) 16:20:30.71 ID:ejJPfs8m0
    今入れといてまた30%くらい上がる年に備えようや

    15 それでも動く名無し :2026/03/20(金) 16:21:41.26 ID:b2VnTeIn0
    苛つくくらいならそれは入金が大きすぎるのでは

    16 それでも動く名無し :2026/03/20(金) 16:22:26.86 ID:XWBJcVXe0
    買い時定期

    17 それでも動く名無し :2026/03/20(金) 16:23:51.79 ID:hR6OD4SU0
    やろうやろうと思いながらダラダラしてNISA始めなかったワイは今のタイミングで始めたらええんか

    23 それでも動く名無し :2026/03/20(金) 16:29:05.62 ID:PEKcZFXk0
    >>17
    投資を始めたいと思ったときがタイミング
    将来のことは誰もわからん、「あの時買っておけばよかった」ってよく聞くやろ
    できるだけ早く始めるんや

    18 それでも動く名無し :2026/03/20(金) 16:24:00.72 ID:TWXBqvGn0
    NISAだけは無課税と強調して投資人口だけ増やしてるけど
    特定口座そのうちえぐいことになるで
    去年あたり8億とか利益出ないと税金20%でいいとか言ってたくせに今じゃ1億以上の利益で30%以上取るとかぬかし始めたし
    税金30%がデフォで1000万以上利益だしたら50%とか社会人と変わらんくらいの税金取り始めるで

    19 それでも動く名無し :2026/03/20(金) 16:25:02.65 ID:M6xQtuiQ0
    日本と韓国はこの半年異常に上がりすぎたからイラン戦争を機にしばらく停滞衰退して実力に見合ったとこに収斂するだろう
    9月ぐらいに日経225が52000円が妥当かな

    20 それでも動く名無し :2026/03/20(金) 16:25:37.51 ID:TWXBqvGn0
    トランプになって毎年アホみたいに暴落する時期あるから
    年初一括より下がったタイミングで2回か3回に分けてぶっこむ方が賢いやろ

    21 それでも動く名無し :2026/03/20(金) 16:27:03.36 ID:+4PFeXqb0
    今が買い時定期

    22 それでも動く名無し :2026/03/20(金) 16:28:28.13 ID:FpvcnjhZ0
    上がってるけど為替で上がってる

    27 それでも動く名無し :2026/03/20(金) 16:32:34.04 ID:RivIR9L+0
    >>24
    じょうつよはなにするか教えて

    29 それでも動く名無し :2026/03/20(金) 16:33:08.86 ID:Vsj+myNx0
    >>27
    ideco

    30 それでも動く名無し :2026/03/20(金) 16:33:35.18 ID:uy79EVb+0
    >>29
    はい特別法人税

    25 それでも動く名無し :2026/03/20(金) 16:30:43.44 ID:D2VOjHdG0
    ワイのfang+はガチのオワコンやぞ

    28 それでも動く名無し :2026/03/20(金) 16:33:03.84 ID:4Qx7mV8t0
    >>25
    去年ゴルプラ、ゴルナスと比較のために買って1年寝かしたけど全然だったわ

    26 それでも動く名無し :2026/03/20(金) 16:32:20.43 ID:TQun9TCW0
    買い場やんけ

    31 それでも動く名無し :2026/03/20(金) 16:34:38.32 ID:XHJVlaoKa
    じょうきょうは仮想通貨
    伸び代がレベチ

    32 それでも動く名無し :2026/03/20(金) 16:34:40.01 ID:m+WK4gi80
    NISAじゃないけど米国債買うってありかな?
    さすがに暴落が怖くなってきたわ

    33 それでも動く名無し :2026/03/20(金) 16:36:50.61 ID:rUDGB3Da0
    昔から言われてるだろ
    なんの知識もないアホが参戦した時がプロの引き際って
    むしろアホでも株バブルで稼げたんだから感謝しろよ
    こっからは下がる一方だからな
    バブルは絶対弾ける

    44 それでも動く名無し :2026/03/20(金) 16:39:24.92 ID:VyJRAn8D0
    >>33
    去年の春も必死で喚いてそうWW

    34 それでも動く名無し :2026/03/20(金) 16:37:24.65 ID:dRhpLz6G0
    FXもニーサでできるようにしてくれよ
    むしろ株より健全だろ潰れる心配なんてないしな

    35 それでも動く名無し :2026/03/20(金) 16:37:50.26 ID:D5wjwldE0
    >>34
    これは思うわ
    レバ制限ありでいいからニーサでできるようにしてくれ

    36 それでも動く名無し :2026/03/20(金) 16:37:51.43 ID:D2VOjHdG0
    ideco毎月1万+nisa月30万が答えって聞いた🥹

    38 それでも動く名無し :2026/03/20(金) 16:38:18.27 ID:VyJRAn8D0
    貧乏人いきいきw
    2024から始めた奴でさえ含み益たっぷりなのにww

    39 それでも動く名無し :2026/03/20(金) 16:38:21.82 ID:lwClpsNn0
    こういうの見ると普段どんな慧眼ぶってるやつも未曾有の世界恐慌には手も足も出ないんやな…ってなる
    今買えるやつマジの勇者やろ

    40 それでも動く名無し :2026/03/20(金) 16:38:24.59 ID:gQWbzDlu0
    言うても年初よりは余裕で儲かっとるんやろ?

    41 それでも動く名無し :2026/03/20(金) 16:38:49.59 ID:8qlrYKzLH
    貴金属も*でるは

    42 それでも動く名無し :2026/03/20(金) 16:38:53.55 ID:3bshjl7K0
    去年のトランプショックはすぐ復活したけどな

    43 それでも動く名無し :2026/03/20(金) 16:39:17.93 ID:3bshjl7K0
    マジで投資してる奴としてない(できない)奴の格差は広がる一方やな


    26F35E56-C40A-4AD7-8F7A-34EB7A05F1D6

    【疑問】新NISA、これって実際どうなん?

    結論から言うと、新NISAは「長期・積立・分散」をコツコツ続ける人にかなり相性がいい制度です。 ただし、「入れたら絶対勝てる魔法の箱」ではありません。相場の上下は普通にありますし、 商品選びや続け方を間違えると、思ったほど増えないこともあります。

    それでも、多くの人にとって魅力が大きいのは、運用益や配当金・分配金にかかる税金が非課税で、 しかも長く持てる仕組みになっているからです。つまり、新NISAは 「短期で一発を狙う制度」ではなく、時間を味方につける制度と考えるとわかりやすいです。

    新NISAをひと言でいうと?

    税金で持っていかれやすい投資の利益を、できるだけ非課税で長く育てやすくした制度
    つみたて投資枠
    年間120万円
    長期・積立・分散向きの投資信託が中心
    成長投資枠
    年間240万円
    個別株・ETF・投資信託など幅広く使いやすい
    生涯の非課税保有限度額
    合計1,800万円
    うち成長投資枠で使えるのは1,200万円まで
    保有期間
    無期限
    「いつまでに売らないとダメ」がないのが強み

    以前のNISAよりも、かなり「放置しやすい制度」になったのが大きなポイントです。 昔みたいに「非課税期間が終わる前にどうする?」で悩みづらくなりました。

    新NISAの何がそんなに評価されてるのか

    1. 利益に税金がかからないのが強い

    通常の課税口座では、売却益や配当などに税金がかかります。 でも新NISAなら、制度の範囲内で得た利益が非課税。 これが長期になるほど効いてきます。

    2. 非課税で持てる期間が無期限

    「あと数年で期限切れだから売るか迷う…」というプレッシャーが減りました。 長期投資を前提にする人にはかなり使いやすいです。

    3. 売った分の枠が翌年以降に再利用できる

    一度売ったら終わりではなく、将来また使い直しやすい設計なのも大きな改善点です。 ライフイベントで現金が必要になっても、完全に詰みではありません。

    つまり:
    新NISAは「若いうちに始めて、長く続けるほど制度のうま味を受けやすい」仕組みです。

    逆に、新NISAの注意点は?

    注意: 新NISAは「非課税制度」であって、「元本保証制度」ではありません。 下がる商品を買えば、普通に含み損になります。
    • 短期で儲けたい人には向きにくい
    • 値動きが怖くて途中で売ってしまう人は成果が出にくい
    • 流行りだけで商品を選ぶと失敗しやすい
    • 生活防衛資金まで突っ込むのは危険
    • 成長投資枠で個別株を増やしすぎるとリスクが偏る
    よくある勘違い
    「新NISAに入れておけば絶対増える」ではありません。
    正しくは、税制面で有利に長期投資しやすい箱です。

    結局、どんな人に向いてる?

    向いている人 理由
    20代〜40代で長期投資したい人 時間を味方にしやすく、複利の効果を受けやすい
    毎月コツコツ積立できる人 相場の上下に振り回されにくい
    老後資金や将来資金を作りたい人 「使うまで長く置く」戦略と相性が良い
    課税口座よりまず有利な制度を使いたい人 同じ運用でも非課税の差が出やすい

    逆に、数か月〜1年で結果を求める人、生活資金に余裕がない人、 値動きに耐えられない人は、金額や商品をかなり慎重にした方がいいです。

    5ちゃん風にぶっちゃけると

    「新NISAって結局、庶民が使えるかなり強い制度やろ」
    「でもオルカンだのS&P500だの適当に積んで、暴落で狼狽売りしたら意味ないぞ」
    「結局、最強なのは“無理のない金額で長く続ける奴”説ある」
    「成長投資枠で遊びすぎると、ただのハイリスク口座になりがち」
    「放置できるメンタルあるなら、かなり優秀な制度なのは間違いない」

    初心者向けの考え方

    まずは「制度」より「続け方」が大事

    新NISAで大事なのは、最初から完璧な銘柄選びをすることよりも、 無理なく積み立てを継続できる形を作ることです。

    いきなり満額を狙わなくてもいい

    SNSでは満額投資が目立ちますが、実際には家計とのバランスが最優先。 生活防衛資金や毎月の固定費を無視してまでやるものではありません。

    迷うならシンプルにする

    商品数を増やしすぎると、管理も判断も難しくなります。 「自分がなぜそれを買うのか」を説明できる範囲に絞るのが基本です。

    初心者の鉄則
    無理をしない・焦らない・毎日値動きを見すぎない。
    新NISAは“神制度”というより、地味だけど強い制度と考えるのがちょうどいいです。

    まとめ

    • 新NISAは、長期・積立・分散をしやすくした非課税制度
    • 利益が非課税、しかも無期限で持ちやすいのが大きな強み
    • ただし元本保証ではないので、相場下落のリスクは普通にある
    • 短期勝負より、コツコツ続ける人ほど恩恵を受けやすい
    • 結局は「何を買うか」だけでなく「どう続けるか」が重要

    管理人コメント

    新NISAって、派手さはないけどかなり優秀です。
    特に「将来のために何か始めたいけど、何から手をつければいいかわからない」という人にとっては、 入口としてかなり強い制度だと思います。

    ただし、SNSの“爆益報告”だけ見て始めると危ないです。相場が下がったときに握れないと、 せっかくの非課税メリットも活かしきれません。
    だからこそ、新NISAは攻める制度というより、人生を少しずつラクにする制度として 使うのが一番しっくりきます。


    1 それでも動く名無し :2026/03/15(日) 23:16:58.59 ID:kAErdGS70.net
    銘柄は全部sp500


    2 それでも動く名無し :2026/03/15(日) 23:17:49.29 ID:3j9hlVdP0.net
    ネトフリ解約した?

    5 それでも動く名無し :2026/03/15(日) 23:18:59.04 ID:kAErdGS70.net
    >>2
    見ないから解約した

    3 それでも動く名無し :2026/03/15(日) 23:18:10.21 ID:GadC4wIG0.net
    あっ

    4 それでも動く名無し :2026/03/15(日) 23:18:42.36 ID:kAErdGS70.net
    現時点で資産2300万
    2024年と2025年のNISA枠は満額埋めた
    2028年の1月に1800万満額埋め終わる予定や

    6 それでも動く名無し :2026/03/15(日) 23:19:26.58 ID:YL778U780.net
    65歳まで生きられるの?

    12 それでも動く名無し :2026/03/15(日) 23:21:17.55 ID:kAErdGS70.net
    >>6
    知らん
    生きてたら最悪ジジイになっても再就職して生活の為に働くのはマジ勘弁だから

    これからの日本はマジそういう老人増えるぞ

    7 それでも動く名無し :2026/03/15(日) 23:19:28.33 ID:77MDj7lL0.net
    結婚の予定は?

    10 それでも動く名無し :2026/03/15(日) 23:19:53.64 ID:i1wAWBag0.net
    >>7
    ない

    8 それでも動く名無し :2026/03/15(日) 23:19:28.58 ID:DKcitbaC0.net
    NISA以外の資産は?

    9 それでも動く名無し :2026/03/15(日) 23:19:42.07 ID:i1wAWBag0.net
    ワシには確定拠出年金もある

    14 それでも動く名無し :2026/03/15(日) 23:21:46.06 ID:kAErdGS70.net
    >>9
    イデコも月2万だけやってる

    13 それでも動く名無し :2026/03/15(日) 23:21:34.46 ID:3AMnt7OY0.net
    暴落来たら終わりやん

    15 それでも動く名無し :2026/03/15(日) 23:21:59.72 ID:kAErdGS70.net
    >>13
    マジ?

    16 それでも動く名無し :2026/03/15(日) 23:22:12.90 ID:yYykEyt8M.net
    祖母が吐血したらどうすんの?

    31 それでも動く名無し :2026/03/15(日) 23:27:42.32 ID:s4SI+R2+0.net
    >>16
    スレ立て

    17 それでも動く名無し :2026/03/15(日) 23:22:20.15 ID:32GpPSrT0.net
    65歳まで働きたくなくない?
    NISA埋まっても投資し続けて40過ぎくらいでFIREしたい

    18 それでも動く名無し :2026/03/15(日) 23:23:21.36 ID:kAErdGS70.net
    >>17
    NISA枠埋め終わっても特定で積み立てはやるよ

    19 それでも動く名無し :2026/03/15(日) 23:23:35.11 ID:ShKWHFep0.net
    暴落せんうちは積立でよくね?

    22 それでも動く名無し :2026/03/15(日) 23:24:49.61 ID:kAErdGS70.net
    >>19
    積み立ててるよ
    >>20
    楽しくつうか普通に楽々生きたい
    炎天下とか寒空の下棒振りしてるジジイにはなりたくない

    20 それでも動く名無し :2026/03/15(日) 23:23:36.28 ID:31R6bLkX0.net
    65歳になってから楽しく生きるんやな

    21 それでも動く名無し :2026/03/15(日) 23:24:24.29 ID:mOMLpUqhM.net
    なんで65なん
    60でええやん

    23 それでも動く名無し :2026/03/15(日) 23:25:52.67 ID:kAErdGS70.net
    >>21
    特定口座もやってるし銀行口座にも金あるし、まずはその金を使うんだ

    26 それでも動く名無し :2026/03/15(日) 23:26:45.54 ID:L8SD0suQ0.net
    >>21
    これ。65歳の時に株価落ちてたら70歳まで待つんやろか?

    35 それでも動く名無し :2026/03/15(日) 23:31:09.14 ID:kAErdGS70.net
    >>26
    調べてみな

    24 それでも動く名無し :2026/03/15(日) 23:25:52.97 ID:HQmMWAA80.net
    孫もいない 嫁もいない

    働いてた方がいいだろ

    25 それでも動く名無し :2026/03/15(日) 23:26:12.19 ID:kAErdGS70.net
    >>24
    70歳になっても?

    28 それでも動く名無し :2026/03/15(日) 23:27:25.36 ID:HQmMWAA80.net
    >>25
    70代でも働いてる人いるぞ

    27 それでも動く名無し :2026/03/15(日) 23:26:46.59 ID:LR/wymBX0.net
    2024年に特定に全部入れた人より50%以上高く買わなあかんのか

    29 それでも動く名無し :2026/03/15(日) 23:27:26.55 ID:kAErdGS70.net
    ちな彼女はいるで
    でもわんちゃん45歳でサイドファイア狙ってるから

    30 それでも動く名無し :2026/03/15(日) 23:27:31.53 ID:WH5nwDiL0.net
    NISAの積み立てで分散させないのはどうなん

    33 それでも動く名無し :2026/03/15(日) 23:30:04.80 ID:kAErdGS70.net
    >>30
    ん?

    32 それでも動く名無し :2026/03/15(日) 23:29:40.89 ID:kAErdGS70.net
    そもそもお前らって
    絶対働きたくない彼女いない歴年齢のニートなんだろ?

    だったら働きたくない人の気持ち分かるんじゃないのか?

    39 それでも動く名無し :2026/03/15(日) 23:49:25.02 ID:DUM58Y+70.net
    >>32
    働いてないけど結婚してるし子供もおるぞ

    34 それでも動く名無し :2026/03/15(日) 23:30:35.90 ID:TpXAGiuH0.net
    ワイも30歳で埋めきる
    40歳で1億貯める予定や

    36 それでも動く名無し :2026/03/15(日) 23:32:30.64 ID:kAErdGS70.net
    ちなみに特定もナスダック100でやってて
    特定からNISA枠に移すだけの作業だな

    37 それでも動く名無し :2026/03/15(日) 23:40:00.75 ID:z24+Tt4O0.net
    ワイはラーメン屋開業して地域4店舗やってるだけで月収200万や
    任せられる仕組みも作ったし次は農業でもやるか

    38 それでも動く名無し :2026/03/15(日) 23:48:52.22 ID:OMBpwS1q0.net
    引き出す時に日本円に価値があると思えるならいいんでないの
    円でしか引き出せない運用でいくら増えても無意味だけどな
    10年後ならまだわかるが30年後とな円*でるで

    40 それでも動く名無し :2026/03/15(日) 23:51:19.81 ID:kAErdGS70.net
    >>38
    価値が下がっても円で支払って生活すりなら円で良いんじゃない?

    42 それでも動く名無し :2026/03/15(日) 23:52:46.61 ID:9lNDKY8b0.net
    >>40
    それまでに自給自足できる強い国ならいいな
    今より酷い値上がりには耐えられんよ

    45 それでも動く名無し :2026/03/15(日) 23:54:09.31 ID:kAErdGS70.net
    >>42
    値上がりしても円で払うんだろ

    41 それでも動く名無し :2026/03/15(日) 23:52:06.30 ID:9lNDKY8b0.net
    円縛りの資産運用なんてよくそんな*なのできるな
    出口で通貨選べるなら分かるがどれだけ他国の通貨価値で運用しても出すとき円とかもはやギャグだろ

    44 それでも動く名無し :2026/03/15(日) 23:53:08.25 ID:kAErdGS70.net
    >>41
    日本で生活するなら円にしないとだろ

    43 それでも動く名無し :2026/03/15(日) 23:53:02.60 ID:6b6R8Ns60.net
    高卒?

    46 それでも動く名無し :2026/03/15(日) 23:55:36.83 ID:DUM58Y+70.net
    因みにイッチは結婚しとるんか?


    CFB8DA17-D7CE-45E6-9AD8-D649FEB1793F
    資産形成・制度比較

    【悲報】iDeCoと新NISA、違いが分からず適当に始める奴が多すぎる件

    節税の強さで見るとiDeCo、使いやすさで見ると新NISA。
    どちらも「お得そう」に見えるけど、目的が違う制度を同じ感覚で選ぶと普通に後悔しやすい。
    この記事では、初心者でも迷わないように「何が違うのか」「どっちを優先すべきか」をわかりやすく整理する。

    先に結論:
    迷ったらまずは新NISAを優先して考える人が多い。理由は、いつでも売却しやすく、生活防衛資金や将来の出費にも対応しやすいから。
    一方で、節税メリットを最大化したい人、老後資金を強制的に別枠で貯めたい人にはiDeCoがかなり強い。

    新NISAの本質

    「使いやすい非課税投資制度」。
    運用益が非課税で、非課税保有期間も無期限。
    しかも売却しやすく、将来の住宅資金・教育資金・老後資金など、幅広い目的に使いやすい。

    iDeCoの本質

    「老後資金づくりに特化した節税制度」。
    掛金の時点で所得控除が効くのが最大の武器。
    ただし、原則60歳まで引き出せないため、自由度は低い。

    iDeCoと新NISAの違いを一発で整理

    比較項目 iDeCo 新NISA
    目的 老後資金づくりに特化 幅広い資産形成全般
    税メリット 掛金が所得控除、運用益も非課税、受取時も控除対象 運用益(売却益・配当・分配金)が非課税
    お金の自由度 原則60歳まで引き出せない 売却しやすく、現金化しやすい
    向いている人 節税重視、老後資金を強制的に積み立てたい人 初心者、若い人、将来の使い道がまだ広い人
    制度のクセ 勤務先の制度状況で掛金上限が変わる 年間投資枠・生涯枠の管理が必要

    新NISAが強い理由

    • 運用益が非課税なので、売却益や配当・分配金に税金がかからない
    • つみたて投資枠と成長投資枠を併用できるので、積立も個別株・ETFも使いやすい
    • 年間最大360万円まで投資可能で、長期運用の器としてかなり大きい
    • 生涯の非課税保有限度額は1,800万円あり、売却後は翌年以降に枠が復活する
    • 必要になれば売却できるため、人生イベントに対応しやすい
    要するに:
    新NISAは「まず投資を始めたい」「途中で使う可能性もある」「制度が複雑すぎるのは困る」という人にかなり相性がいい。

    iDeCoが強い理由

    • 掛金が全額所得控除になるため、課税所得がある人ほど節税メリットを感じやすい
    • 運用益も非課税なので、長期積立との相性がいい
    • 受け取る時も控除の対象になりやすく、出口にも税優遇がある
    • 毎月5,000円から始められるので少額でもスタート可能
    • 老後まで引き出せないからこそ、逆に使い込みにくい
    注意:
    iDeCoは万能ではない。お金を途中で引き出せないので、生活防衛資金が薄い人や、近い将来に大きな出費がある人には重く感じやすい。

    結局どっちを先にやるべきか

    ① 迷っている初心者

    まずは新NISA優先が考えやすい。
    理由は、制度の使い勝手と現金化のしやすさ。
    「投資はしたいけど、将来どうなるかまだ分からん」という人ほど新NISAの安心感が大きい。

    ② 節税メリット重視

    所得税・住民税をしっかり払っている会社員や公務員、自営業の人はiDeCoの節税効果がかなり刺さる。
    「老後資金を別枠で作る」と割り切れるなら強い。

    ③ 余裕資金が十分ある人

    ベストは新NISAとiDeCoの併用。
    新NISAで自由度を確保しつつ、iDeCoで節税と老後資金を積み上げる形が王道。

    こんな人は新NISA向き

    • 投資初心者で、まずは始めやすさを重視したい
    • 将来、住宅・教育・転職・独立などでお金を使う可能性がある
    • 老後資金だけでなく、人生全体の資産形成をしたい
    • 制度の縛りが強いものは苦手

    こんな人はiDeCo向き

    • 毎年の所得税・住民税の負担を軽くしたい
    • 老後資金を確実に別枠で積み立てたい
    • 途中で使えないデメリットを理解したうえで続けられる
    • 長期でコツコツ積み立てるのが苦にならない

    初心者がハマりやすい勘違い

    よくある勘違い 実際はこう
    iDeCoの方がNISAより絶対お得 節税は強いが、自由度はかなり低い。人によっては新NISAの方が使いやすい
    新NISAだけで老後対策は完璧 自由度は高いが、節税の強さではiDeCoに分がある。老後資金の強制力も弱い
    iDeCoも新NISAも似たような制度 似ているのは「運用益が非課税」な点だけで、目的と使い勝手はかなり違う
    会社員ならiDeCo上限はみんな同じ 勤務先の企業年金制度や事業主掛金によって変わるので要確認

    筆者の結論

    結論としてはこう。

    「どっちが上か」ではなく、何のために資産形成するかで決めるのが正解。

    ・自由度重視なら新NISA
    ・節税重視ならiDeCo
    ・資金に余裕があるなら両方

    適当に始めると、後から「引き出せないの知らんかった」「NISAの方が先だったわ」となりがち。
    だからこそ、最初に制度の役割を分けて考えるのが大事。

    まとめ

    • 新NISAは「使いやすい非課税投資制度」
    • iDeCoは「老後資金に特化した節税制度」
    • 初心者は新NISA優先の方が考えやすいケースが多い
    • 節税メリットを強く取りたい人にはiDeCoが有力
    • 最強なのは、自分の目的に合わせて使い分けること

    ※制度内容や掛金上限は職業・勤務先制度・税制改正で変わる場合があるため、実際に始める前は証券会社・金融機関・公式情報で確認推奨。


    iDeCoとNISAについての理解を深めるために、両者の特徴や併用のメリットを掘り下げていきたいと思います。例えば、iDeCoは節税効果が高く、老後資金を計画的に準備するのに有利ですが、流動性が制限されるため、長期的な視点が求められます。一方でNISAは一定額の非課税投資が可能で、流動性が高いため、リスクの分散に役立ちます。このように、目的に応じて使い分けることで、より良い資産形成が期待できるでしょう。


    <ツイッターの反応>


    @zatsumane
    @zatsumane

    iDeCoと新NISAどっちがいいか比較しました📊 結論:まず新NISAを優先、余裕があればiDeCoを追加が正解。理由は引き出しの自由度と手数料の差です 👇 zatsumane.com/ideco-vs-nisa-… #iDeCo #新NISA #資産形成

    (出典 @zatsumane)

    ねぎちゃん
    @negi_chan_btc

    「NISAとiDeCo、どっちがお得?」 と迷ってる間に、 あなたの現金の価値はインフレで溶けてます。 究極は「両方」だけど、 まずは新NISAで土台を作るのが鉄則。 出口戦略まで考えてる人だけiDeCoに踏み込めばいい。 何もしないのが一番の「大損」だと早く気づいて。

    (出典 @negi_chan_btc)

    ねぎちゃん
    @negi_chan_btc

    「NISAとiDeCo、どっちがお得?」 と迷ってる間に、 あなたの現金の価値はインフレで溶けてます。 究極は「両方」だけど、 まずは新NISAで土台を作るのが鉄則。 出口戦略まで考えてる人だけiDeCoに踏み込めばいい。 何もしないのが一番の「大損」だと早く気づいて。

    (出典 @negi_chan_btc)

    takun_crypt
    @ec_cent_ric

    よくある間違い↓ 「NISAとiDeCo、どっちがいい?」→ 両方使うのがベスト 新NISAの枠を埋めてからiDeCo。余裕がなければNISAだけでもOK。 iDeCoは60歳まで引き出せないから、そこだけ注意⚠️

    (出典 @ec_cent_ric)

    Wealther|ライフイベント連動型資産形成シミュレーター
    @wealther_me

    【どっちが先?】NISA vs iDeCo iDeCoのメリット: - 掛金が全額所得控除 - 即座に節税効果 NISAのメリット: - いつでも引き出せる - 年間360万円まで投資可能 両方使うのが最強 wealther.me/simulators/nis… #新NISA #iDeCo #資産運用

    (出典 @wealther_me)

    NG看人生トラベラーマン
    @ColemanYasser

    返信先:@4510yokota 私が人に同じ金額でおすすめどっちと聞かれたら新NISAですかね。 まずいつでも売れる。リターンに期待。 idecoは支払い停止も出来るようですが口座管理料はそれでも毎月取られるらしいのであくまで最低の月5000円が安牌でしょうという持論

    (出典 @ColemanYasser)

    タカ@FANG+民のNISA&iDeCoでゆるFIREへの道
    @nisadefire

    「新NISAとiDeCo、どっちがいいの?」って悩んでる人、これを知らずに損してる人が多すぎます。 ・NISA=いつでも引き出せる便利な貯金箱 ・iDeCo=60歳まで開かないけど節税最強の金庫 迷ったら「途中で引き出せる新NISA」から始めるのが王道です! 詳しくは図解しました👇 【URL】 #NISA #iDeCo

    (出典 @nisadefire)

    なお|お金のプロ
    @naoblogger

    「新NISAとiDeCo、3万円つみたてるならどっちがいいですか?」 30代1歳男の子のパパYさん。 私「新NISAは年360万生涯で1,800万までずっと非課税で投資できるし、iDeCoは毎年節税できて一生で3度得するから迷いますね」 Y「NISAだけにしようと思ったんだけど、やっぱり気になって」 私「せっかくなら

    (出典 @naoblogger)

    Wealther|ライフイベント連動型資産形成シミュレーター
    @wealther_me

    【どっちが先?】NISA vs iDeCo iDeCoのメリット: - 掛金が全額所得控除 - 即座に節税効果 NISAのメリット: - いつでも引き出せる - 年間360万円まで投資可能 両方使うのが最強 wealther.me/simulators/nis… #新NISA #iDeCo #資産運用

    (出典 @wealther_me)

    Shota|社畜会社員が完全FIRE目指す
    @shota201907

    「新NISAとiDeCoどっちがいいですか?」って質問、正直“年齢で答えが変わる”のをちゃんと教えてくれる人が少なすぎる。20〜30代でFIREしたいなら、「いつでも引き出せる新NISA」がほぼ優先。50代から“老後の税金対策”するなら、「iDeCoの所得控除」が本気で効いてくる。「どっちが有利か」じゃなくて、

    (出典 @shota201907)

    結いねこ
    @yui_kitty_cat

    昔からある新NISAとiDeCo論争 どっちもやるが正解だと思っていたけれど、優秀な商品が出てきたら特定口座が正解なのでは!?と思い始めてきた pic.x.com/ZTynUDHKyZ x.com/noyadococizuse…

    (出典 @yui_kitty_cat)

    ヒロ@Webライター
    @days_of_study

    Xで新NISAとiDeCo併用設計について議論されてるという記事を見ました。 そもそも、NISAとiDeCoのどっちを優先すべきか?なんて議論が活発に起きていること自体、本当に素晴らしいなと感じています✨ 自分の将来のために一生懸命考えている時点で、もう資産形成の成功ルートに乗っていますよね。

    (出典 @days_of_study)

    イーサン|お金を育てる高校教師
    @ethan_okane

    公務員が何度もいうけど、新NISAもiDeCoも後でいい。オルカンかS&P500もどっちでもいい。みんなやる投資や節約もスルーでいい。3連休はスタバ行っていいし、Netflix見てダラダラしてもいい。一度きりの人生、マジで自由。でも30代で“総資産5,000万”を達成して思う。優先してやらないと大損することは…

    (出典 @ethan_okane)

    すず|20代女子に伝えたいお金の話
    @suzu_moneylife

    20代のiDeCo vs 新NISA、どっちが先? 結論👇 新NISA(つみたて投資枠) → iDeCo 20代に多い疑問。 順番を間違えると 「お金はあるのに自由に使えない」状態になりがち。 理由はリプで👇

    (出典 @suzu_moneylife)

    ゆきな@腸活,四毒抜き,長寿,若返る秘訣&恋愛
    @yukina2651

    新NISAとiDeCoどっちが正解?併用時の優先順位とデメリット、年収別の節税シミュレーションを徹底解説 note.com/monesen/n/n463… 国が認めた安全設計の制度が2つ、つみたてNISAとiDeCo。どちらも長期・積立・分散が基本。難しい知識がなくても、月1,000円から始められます #投資初心者 #つみたてNISA

    (出典 @yukina2651)

    三空.com
    @sanku_com

    新NISA VS iDeco どっちなんだい!? #NISA #ideco san-ku.com/%e6%96%b0nisa-…

    (出典 @sanku_com)

    Wealther|ライフイベント連動型資産形成シミュレーター
    @wealther_me

    【どっちが先?】NISA vs iDeCo iDeCoのメリット: - 掛金が全額所得控除 - 即座に節税効果 NISAのメリット: - いつでも引き出せる - 年間360万円まで投資可能 両方使うのが最強 wealther.me/simulators/nis… #新NISA #iDeCo #資産運用

    (出典 @wealther_me)

    ジジ|手取り19万で新NISA
    @gigi19nisa

    手取り19万、25歳。 2月から新NISAでの積立をスタートしました🌸 iDeCoは前職からの持ち越しを含めて約76万円。 ポートフォリオは迷わず「先進国株式一択」です。 将来の安心も、今の綺麗(ネイル代7,150円)も、どっちも欲張りに叶えたい。 同じ境遇の方と繋がれたら嬉しいです🕊️ #新NISA #iDeCo

    (出典 @gigi19nisa)

    ぎん☘️
    @gin_sneaker

    2026年1月1日 275万人に届いた大反響ポスト 新NISAとiDeCoはじめるならどっち? ↓ ↓ ↓

    (出典 @gin_sneaker)

    わた@お金の窓口
    @wata_money

    市役所の職員が何度も言うけど、「 新NISA 」も「 iDeCo 」も後回しでいい。「 ポイ活 」も「 節約 」もしなくていい。「 SBI 」も「 楽天 」もどっちでもいいし、「 貯金 」も「 積み立て保険 」も全部やめたらいい。でも安定の公務員を13年つづけてきて思う。2026年に優先してやるべきことは『

    (出典 @wata_money)

    イーサン|お金を育てる高校教師
    @ethan_okane

    『 S&P500が最高値更新 』してるみたいだけど、「 新NISAとiDeCo...どっちがいいの?」かつてのボクは夜も眠れないほど悩みました。今では" アレ "を始めといたおかげで、資産がグングン成長してるから10年後に後悔したくない人はコレ見ておいて↓ pic.x.com/8chpINmeTx

    (出典 @ethan_okane)

    なお|お金のプロ
    @naoblogger

    「新NISAとiDeCo、どっちがいいですか?」 40歳フリーランス、小4の娘さんがいるシンママMさん。 私「新NISAは年360万、生涯で1,800万、ずっと非課税で魅力。iDeCoは一生で3度得するから迷いますね」 M「収入も安定してきたし今始めるとしたら?」 私「実は知らずにいると何百万も損するポイントが

    (出典 @naoblogger)


    このページのトップヘ