投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    通貨危機

    78EEF807-CF61-4205-B9BE-EFC990BB2FE8

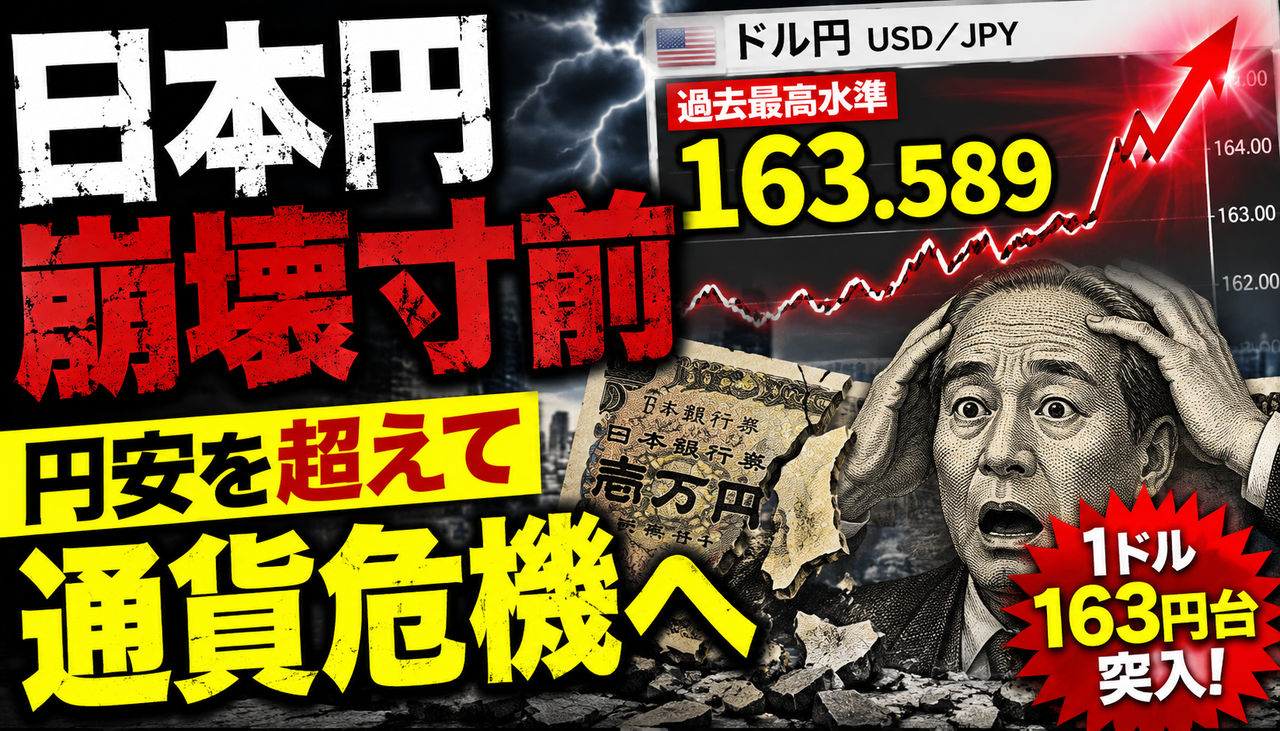
    ドル円が1ドル=163円台まで上昇し、円安が止まらない状況となっています。

    SNSでは「もはや円安ではなく通貨危機ではないか」との声も広がり、日本円の急落に不安を感じる投資家が続出しています。

    円安は海外資産を持つ投資家には追い風となる一方、輸入品やエネルギー、食料品の値上がりを通じて家計を直撃する可能性があります。

    今回は、ドル円163円台の背景と今後の相場、投資家の反応をまとめます。

    円安の背景は日本だけではないとの見方
    ドル高の背景には、米国経済や財政、有事のドル買いなど世界的な要因があるとの指摘が相次いでいます。
    一方で、円の先行きを不安視する声も拡大
    急速な円安に対し、「紙くず化」「トルコリラのようになる」といった極端な警戒感も広がっています。
    ■ 市場解説

    ドル円が163円台まで上昇した背景には、日本円だけの弱さではなく、世界的なドル高があるとみられます。ユーロやポンド、豪ドルなどもドルに対して下落しており、足元ではドルが主要通貨に対して全面高となっています。

    背景として意識されているのが、地政学リスクの高まりによる「有事のドル買い」です。世界情勢が不安定になると、安全性や流動性を求める資金が米ドルへ集まりやすくなり、ドル円も押し上げられます。

    一方、日本では低金利が長く続いており、米国との金利差も円売り・ドル買いを支える材料です。政府や日銀による為替介入が実施されたとしても、ドル高の根本的な流れが変わらなければ、効果が一時的になる可能性があります。

    ただし、163円台は介入警戒感が急速に高まりやすい水準です。相場が一方向に進んでいるように見えても、要人発言や為替介入をきっかけに数円単位で急落するリスクには注意が必要です。

    ■ 投資家反応

    投資家の間では、今回の上昇を「日本円だけの問題ではなくドル独歩高」と冷静に分析する声が多く見られました。有事のドル買いやドルインデックスの上昇を理由に、国内政策だけで円安を説明するのは難しいとの見方です。

    その一方で、ドル円が164円に迫る動きに対し、「さすがに行きすぎ」「怖くなってきた」と警戒する声も拡大しています。「円が紙くずになっている」「トルコリラのようになる」といった、円の長期的な価値低下を不安視する極端な意見も出ています。

    また、為替介入による一時的な円高をドルの押し目買いの機会と見る投資家もおり、介入の効果を疑問視する空気も強まっています。市場では、円安継続派と急反落警戒派が激しくぶつかっている状況です。

    ■ 管理人コメント

    ドル円163円台という数字だけを見ると、日本円が完全に崩壊しているような印象を受けます。しかし、今回は円安だけではなく、地政学リスクを背景としたドル高が同時に進んでいる点を見落としてはいけません。

    とはいえ、日本の低金利や貿易赤字、海外投資による円売りなど、円が売られやすい構造が残っているのも事実です。世界的なドル高が落ち着いたとしても、簡単に以前の円高水準へ戻るとは限らないでしょう。

    海外株や外貨資産を保有している投資家にとって円安は資産評価額を押し上げますが、生活面では物価高という形で負担になります。為替相場だけで一喜一憂せず、円・外貨・株・金などへ資産を分散しておくことが重要だと考えます。

    ■ 結論

    ドル円163円台の背景には、日本円の弱さだけでなく、有事のドル買いと主要通貨に対するドル全面高があります。そのため、今回の動きを単純に「日本だけが悪い」と結論づけるのは難しい状況です。

    ただし、円が売られやすい国内要因も残っており、ドル高が続けば164円、さらにその先を試す可能性も否定できません。一方で、政府・日銀による介入や地政学リスクの後退によって、急激な円高へ反転する危険もあります。

    円安継続を前提に全力でドルを追いかけるのではなく、急反落にも耐えられる資金管理と分散投資が必要な局面です。

    【大論争】トルコリラ「もう売られ尽くし」←これ何回目だよwww
    ※本記事は一般的な情報提供であり、特定の売買を推奨するものではありません。高リスク資産(新興国通貨/FX)を扱うため、損失が出る可能性があります。最終判断は自己責任で。
    結論(先に言う)
    「売られ尽くし」は“値段が安い”の話。
    でもトルコリラは“通貨の需給と信用”の話で、安い=底とは限りません。
    見るべきは①インフレ ②実質金利 ③中央銀行の独立性 ④外貨準備/対外資金繰り ⑤経常収支。
    5ちゃん風に言うと
    「もう売られ尽くし」
    → 翌日また安値更新で草www
    “底打ち”はイベントじゃなく条件で判断しろ。

    なぜ「売られ尽くし」が何回も起きる?(トルコリラ特有の構造)

    トルコリラが「売られ尽くし」と言われがちなのは、“安く見える局面”が何度も来るから。
    でも通貨は株と違って、企業収益の回復みたいな“自力回復”が起きにくい。

    特に新興国通貨は、ざっくりこの式で動きます:
    通貨の強さ ≒ 金利(実質) × 信用(政策) × 外貨の余裕(準備/資金繰り)
    どれかが崩れると「売られ尽くし(に見える)」→「さらに売られる」が起こりやすい。

    専門的に:底打ちを判断する“5つの条件”

    ① インフレ率が鈍化しているか
    通貨はインフレに弱い。
    インフレが高止まりだと通貨の信認が戻りにくい。
    ② 実質金利(名目金利−インフレ)がプラスか
    スワップ(金利)に釣られても、
    実質金利が弱いと通貨安で相殺されがち。
    ③ 中央銀行の“本気度”(独立性・継続性)
    市場は「今回だけ」より続くかを見る。
    発言や人事、政策の一貫性が重要。
    ④ 外貨準備・資金繰りの不安が減っているか
    外貨が足りないと、
    “防衛”が効きにくく売りが加速しやすい。
    ⑤ 経常収支(貿易・サービス収支)の改善
    国として外貨を稼げる構造が強いほど、
    通貨は粘りが出やすい。

    「スワップで勝てる」説が燃える理由(そして地獄の正体)

    トルコリラはスワップ(受け取り金利)が話題になりやすい。
    でも落とし穴はシンプルで、
    受け取るスワップ < 通貨安(為替差損)
    になると、「金利で稼ぐつもりが、為替で全部持っていかれる」が起きます。

    つまり勝負は「スワップの大きさ」だけじゃなく、通貨安が落ち着く条件が揃っているか。

    ありがちな勘違い:売られ尽くし=底、ではない

    勘違い 現実 見るべきもの
    安い=底 通貨は“安くても”売られる インフレ/実質金利/政策の継続性
    高金利=勝てる 通貨安で相殺されやすい 通貨安の加速度(下落トレンド)
    材料出尽くし=反転 材料が“繰り返し”出ることがある 政策が一貫して続くか

    実戦:トルコリラ民が事故らないための“ルール”

    チェックリスト(最低限)
    • ポジションサイズ:最悪ゼロになっても生活が壊れない額か
    • 損切り/撤退条件:感情じゃなく、数字・条件で決めてあるか
    • 時間軸:短期FXなのか、長期の分散枠なのか(ここがブレると地獄)
    • 分散:トルコリラ一点張りにしない(新興国通貨はブレが大きい)
    • 材料の優先順位:金利<インフレ<信用(継続性)<外貨余力
    “底打ち”を当てに行くより、事故らない設計にした方が勝率が上がる。

    まとめ:底は「価格」じゃなく「条件」で決まる

    「もう売られ尽くし」って言葉は気持ちいい。
    でもトルコリラは、インフレ・実質金利・政策の信用・外貨余力が揃って初めて“底っぽさ”が出る。

    最後に一言:“底打ち宣言”より、“撤退ルール”を信じろwww
    コメント欄お題:「トルコリラの“底”って何を見て判断してる?」(地獄の大論争、開幕)


    【地獄年表】トルコリラ民の“致命傷”一覧→何回焼かれてるんだよw

    結論:トルコリラは「高金利=儲かる」じゃなく、通貨安(暴落)で全部持っていかれるパターンが歴史的に何度も発生。
    年表で見ると“焼かれる理由”が毎回だいたい同じで震えるw
    この記事の狙い(保存版)
    • 「いつ」「何が起きて」「なぜリラが崩れたか」を年表で俯瞰
    • “致命傷”の再発パターン(構造)を理解
    • 初心者が踏みがちな死亡フラグ、見るべき指標を整理
    ※投資助言ではなく学習用まとめ。FX・新興国通貨は元本毀損リスクが極めて大きい。
    目次
    1. まず結論:トルコリラが焼かれやすい“3つの構造”
    2. 【地獄年表】致命傷イベント一覧(ざっくり史)
    3. 毎回同じ:暴落の再発パターン
    4. 初心者がやりがちな“死亡フラグ”
    5. チェックすべき指標(CPI・政策金利・経常収支・準備高・CDS)
    6. まとめ:年表が示す「高金利の罠」

    1. まず結論:トルコリラが焼かれやすい“3つの構造”

    構造①:インフレ高止まり → 通貨安圧力
    物価上昇が強いと、通貨の購買力が落ちる。通常は政策金利を上げて抑えるが、政策運営がブレると「実質金利(=金利−インフレ)」がマイナス化し、通貨が売られやすい。
    構造②:外部資金依存(経常赤字/外貨建て負債) → ショックに弱い
    海外からの資金流入が細る(米金利上昇・リスクオフ等)と、資金繰りが一気に苦しくなる。
    企業・銀行が外貨建てで借りていると、通貨安が返済負担増に直結。
    構造③:政治リスク/中銀の独立性への不安 → “国リスク”上昇
    投資家は「ルールの予見可能性」を重視。政治イベントや政策変更が急だと、国債・通貨が売られやすい。
    要するに:高金利でも通貨が暴落すれば総取りで負け。
    「スワップで勝てるw」→年表「何回言った?」w

    2. 【地獄年表】致命傷イベント一覧(ざっくり史)

    主要な“焼きポイント”をまとめた。細かい日足より、何が引き金で崩れたかに注目。

    時期 致命傷(何が起きた) リラへの主な打撃 覚えるべき教訓
    2001年[1] 金融危機で為替制度の維持が困難に(実質的な大幅切り下げ) 信認崩壊→金利急騰・資本逃避 「制度が崩れる時は一瞬」。固定観念で張ると死ぬ
    2013–2014年[2] 米金融環境の変化(テーパー関連)+国内不安で通貨が弱含み 外部資金依存の脆さが表面化 新興国通貨は“外の風”で死ぬ。米金利は最重要
    2016年7月[3] クーデター未遂で市場がパニック 政治ショック→リスク回避で急落 政治イベントは“予告なしギャップ”。逆指値なし=即死
    2018年夏[4] 通貨危機が表面化(対外不安・政策不信・対米摩擦などが重なり急落) 急落→企業の外貨債務が重荷、信用不安 「金利高い=安心」は幻想。信認が先
    2021年秋〜12月[5] インフレ下で利下げ継続→リラが記録的安値圏へ 実質金利悪化→通貨売り加速(年内に急変動) “逆張りナンピン”は地獄ループの入り口
    2022年[6] インフレが数十年ぶり高水準へ(通貨安・エネルギー高など) インフレ加速→通貨の購買力低下→さらに通貨安懸念 通貨安は“物価”に跳ね返り、再び通貨を殴る
    2023年6月[7] 選挙後もリラ安継続、新体制で政策転換期待が交錯 調整局面でもボラ高い=“焼きやすい相場”が続く 「変わるまで我慢」は危険。相場は先に壊れる
    2024年末〜2025年[8][9] インフレ低下局面で利下げ開始→政治ショックで急落局面も 金融政策+政治リスクの二重パンチで上下にブレる “安定した高金利通貨”ではない。イベントで焼ける
    2025年末[10] インフレ対応の制度運用を巡る変更など、政策面の注目が続く 「政策の読み違い=急変動」に直結しやすい 制度・規制の変更は“相場の地雷”
    年表の感想:「焼かれる回数が多すぎる」というより、焼ける構造が固定w

    3. 毎回同じ:暴落の再発パターン

    再発コンボ(テンプレ)
    ①インフレ高い → ②実質金利マイナス化 → ③通貨売り → ④輸入物価↑ → ⑤インフレさらに↑ → ①へ戻る
    政治イベントが挟まると“ギャップダウン”が起きやすい
    週末・夜間・急報で価格が飛ぶ → 逆指値が滑る → ロスカット連鎖、が新興国通貨の怖さ。
    外貨建て負債があると“通貨安=実体経済の痛み”
    企業の返済負担が増える → 信用不安 → 投資家がさらに逃げる、の悪循環になりやすい。

    4. 初心者がやりがちな“死亡フラグ”

    • 「スワップあるから放置で勝ち」(→通貨安で総取りされる)
    • 底値当て逆張り→ナンピン(→下げが長期化すると詰む)
    • 指標見ない(CPI/政策金利/外貨準備/経常収支/CDS)
    • 政治イベント軽視(→ギャップでロスカ)
    • レバ高すぎ(→ボラで即退場)
    5ch的まとめ:「耐える=勝ち」じゃない。耐えた先に“さらに地獄”があるw

    5. チェックすべき指標(最低これだけ)

    ① CPI(インフレ率):実質金利の材料。インフレが高いほど通貨の防衛は難しい。
    ② 政策金利:上げるのか下げるのか。市場が嫌うのは「高インフレ下の利下げ」。
    ③ 経常収支:外貨が入る国か、出ていく国か。赤字が続くと外部資金頼みになりやすい。
    ④ 外貨準備:通貨防衛余力の目安。
    ⑤ CDS(国の信用リスク):跳ねたら“リスクオフ”が来てるサイン。
    ポイント:「金利だけ見て買う」は、片目で車運転するレベルの危険行為w

    まとめ:年表が示す「高金利の罠」— “通貨”が主役だ

    • トルコリラは歴史的に政治×政策×インフレの組み合わせで急変しやすい
    • スワップより重要なのは実質金利・信認・外部資金環境
    • 新興国通貨は「いつか戻る」より「いつ壊れるか」を先に考えるべき
    最後に:年表を見てなお触るなら、レバを落とす・損切りを機械化・イベントを避けるくらいは必須。
    それでも“焼ける相場”なのがトルコリラw

    F0E67D9D-3080-42FC-A71C-0368C9002485
    2億稼げる なごちょう式 低リスク超分散株投資
    名古屋の長期投資家
    高橋書店
    2025-11-08

    【恐怖】新興国ブーム再来でも“通貨ショック第2ラウンド”不可避っぽくて震える件

    【恐怖】新興国ブーム再来でも“通貨ショック第2ラウンド”不可避っぽくて震える件

    「新興国ブームきた!」「インド・メキシコ・ブラジルが熱い!」──そんな強気コメントが増えてくると、長期投資家としてはワクワク半分・不安半分になります。特に、株価だけ見て“通貨リスク”を軽視すると、リーマン後・コロナ後に何度も繰り返された“通貨ショック”の二の舞になりかねません。

    この記事では、「新興国ブーム再来」と「通貨ショック第2ラウンド」の構図を整理しつつ、個人投資家がとるべきポジション管理・投資戦略を専門家目線で解説します。

    ◆ なぜ“新興国ブーム=通貨ショック予備軍”なのか?

    ● フローは一瞬で“逆流”するのが新興国市場

    新興国ブームの裏側では、世界の機関投資家マネーが

    • 「割安」「高成長」「金利高」の新興国へ短期で流入
    • でもショック時には一気にドル資産へ“避難”

    という“ホットマネー”特有のフローが発生します。株価が上がっているうちは良いのですが、

    • 米国の金利観測が変わる
    • 地政学リスクが顕在化する
    • その国特有の政治・財政不安が出る

    といったイベントが起きた瞬間、株安+通貨安のダブルパンチになりやすい構造です。

    ● 「現地株は上昇」でも「円ベースはマイナス」の罠

    日本人投資家にとってより厄介なのが「為替レートを通した損益」です。極端な例ですが、

    条件 現地株価 現地通貨 円ベースリターン
    株価+20%、通貨▲30% +20% ▲30% 約▲16%

    という形で、「チャートだけ見ると上がっているのに、円換算するとマイナス」という事態は普通に起こります。新興国ブームでテンションが上がるほど、この為替インパクトを忘れがちなので要注意です。

    ▼ 注意ポイント
    「この国GDP成長すごい!株価指数も右肩上がり!」だけで飛びつくと、“通貨ショック第2ラウンド”で過去の円高・通貨暴落と同じパターンを繰り返すリスクがあります。

    ◆ 通貨ショックが起きやすい新興国の共通点

    ● ① 慢性的なインフレ+高金利依存

    多くの新興国では、構造的なインフレが続いており、「高金利で海外マネーを呼び込む」ことで通貨を安定させているケースが多いです。ところが、

    • インフレが想定以上に粘着する
    • 金利を上げても実質金利がプラスにならない
    • 財政赤字や政治リスクが意識される

    となると、「高金利でもリスクに見合わない」と判断され、一気に資金流出 → 通貨急落というパターンにつながります。

    ● ② 経常赤字国&外貨建て債務が多い

    経常赤字が恒常的な国では、「海外からの資本流入」が止まるだけで通貨に下押し圧力がかかります。さらに、

    • ドル建て債務が多い
    • 外貨準備が潤沢でない

    といった条件が重なると、通貨安 → 債務負担増加 → 信用不安 → さらなる通貨安という“負のスパイラル”を起こしやすくなります。

    ● ③ 政治・金融政策の信認が弱い

    中央銀行の独立性が低く、「インフレより成長・選挙対策を優先」しがちな国も、通貨ショックの常連です。マーケットは、

    • インフレ抑制よりも景気対策を優先しすぎている
    • 金利決定が政治色の強い“官製相場”になっている

    と判断した瞬間に、通貨売りを加速させます。

    ▼ 通貨ショック予備軍チェック
    • インフレ率が高止まりしているのに利下げムードが強い
    • 経常赤字・財政赤字が同時進行している
    • 政権批判・選挙・デモなどで政治不安が増している
    これらが重なっている国は、ブームの裏に“第2ラウンド”の火種を抱えている可能性があります。

    ◆ 個人投資家がやりがちな“危険パターン”3つ

    ● 危険パターン① 高金利通貨にレバレッジで突っ込む

    「スワップポイントが美味しいから」「金利が高い=儲かる」と考えて、レバレッジ2〜3倍以上で高金利通貨に集中投資するのは、通貨ショック直撃コースです。

    • 短期的なスワップ収入 < 一撃の通貨下落
    • ロスカットでポジションを刈られると“負け確定”

    という構図になりやすく、「下がったらナンピン」が効かないのがFX・レバレッジ投資の怖いところです。

    ● 危険パターン② 通貨分散せず“単一国インデックス”に全振り

    新興国株インデックスでも、「特定の国に極端に偏った指数」は注意が必要です。たとえば、

    • インド一点集中
    • ブラジル一点集中
    • トルコ・南アフリカなど超高金利国集中

    といったケースでは、その国固有の通貨ショックが出た場合に逃げ場が少ないという弱点があります。

    ● 危険パターン③ 「ドル建て指数」と「現地通貨建て指数」を混同

    同じ“新興国株指数”でも、

    • ドル建て指数(MSCI EMなど)
    • 現地通貨建て指数

    でパフォーマンスが大きく変わることがあります。円から見たときの最終リターンは「円⇔ドル⇔現地通貨」の二重の為替を経由するため、チャートだけ見て判断すると痛い目を見ることも多いです。

    ◆ “通貨ショック第2ラウンド”に備える5つの対策

    ● 対策① 「株の国」と「通貨の国」を分けて考える

    まず大前提として、「株として魅力的な国」と「通貨として安定している国」は別問題と切り分けましょう。

    • 株は新興国(高成長・高リターン期待)
    • 通貨は先進国(ドル・円・ユーロなど)で安定を確保

    というように、“リターン源泉”と“通貨の安全装置”を分けるポートフォリオ設計が重要です。

    ● 対策② 通貨分散されたETF・投信を使う

    個別国にベットするのではなく、

    • 複数国に分散された新興国株インデックス
    • 一国偏重を避けた地域型ETF

    を使うことで、「特定通貨のショックがポートフォリオ全体に与えるダメージ」を平準化できます。

    ● 対策③ レバレッジは“ゼロかごく薄く”で運用

    通貨ショックに対して最も脆いのがレバレッジ商品です。「通貨リスク+レバレッジ」という組み合わせは、想定外のスピードで資産を削ります。

    ▼ 個人投資家向けガイドライン(筆者の考え)
    • FXでの高金利通貨レバレッジは基本“やらない”前提で考える
    • どうしてもやるなら、レバ1倍相当+全資産のごく一部に限定

    ● 対策④ 「ドル建て・円建て」を必ずチェックする習慣

    新興国ファンドやETFを買う前に、

    • その商品は「ドル建て」なのか「円建て」なのか
    • どの通貨にどれくらいエクスポージャーを持つことになるのか

    を必ず確認しましょう。「結局、最終的にどの通貨でリスクを取るのか?」という視点を持つだけで、通貨ショックへの耐性は一段上がります。

    ● 対策⑤ 長期分散+入金力で“時間を味方にする”

    それでも、新興国はボラティリティが高く、短期的なショックを完全に避けることは不可能です。そこで現実的な解としては、

    • 全体ポートフォリオの一部として新興国を組み入れる
    • ドルコスト平均法でゆっくり積み増す
    • ショック時も「入金+リバランス」で冷静に対応

    といった“長期×分散×入金”の王道パターンで、時間を味方につけるのが王道です。

    ◆ まとめ:ブームに乗るかより、「どの通貨で生き残るか」を決めろ

    新興国ブームが再来したとしても、

    • 通貨ショック第2ラウンドが完全に来ない可能性は低い
    • どこかの国、どこかの通貨で必ず“想定外”は起きる

    と考えておく方が、投資家としては健全です。

    ▼ 本当に大事な問いはコレ
    「どの新興国が一番伸びるか?」ではなく、
    「どの通貨をベースに、自分の資産形成ゲームを戦うのか?」
    ここを決めずに“ブーム”だけを追いかけると、通貨ショック第2ラウンドでゲームオーバーになりかねません。

    ブームに乗ること自体は悪ではありません。ただし、通貨リスクを織り込んだうえで、新興国を「ポートフォリオの一部」として冷静に扱えるかどうかが、生き残る投資家とやられる投資家を分けます。

    ※本記事は特定の国・通貨・金融商品の売買を推奨するものではありません。最終的な投資判断は、ご自身のリスク許容度・運用目的に照らして行ってください。

     
    2億稼げる なごちょう式 低リスク超分散株投資
    名古屋の長期投資家
    高橋書店
    2025-11-08


    【終焉】トルコ中銀、金利爆上げでもリラ止まらずwwwインフレやばすぎw

    2025年現在、トルコリラが“歴史的な下落”を続けています。

    トルコ中央銀行が政策金利を45%→50%→55%と爆上げしたにも関わらず、リラ安が止まりません。

    「金利を上げれば通貨は強くなる」──そんな常識が通じない状況に、投資家は騒然。

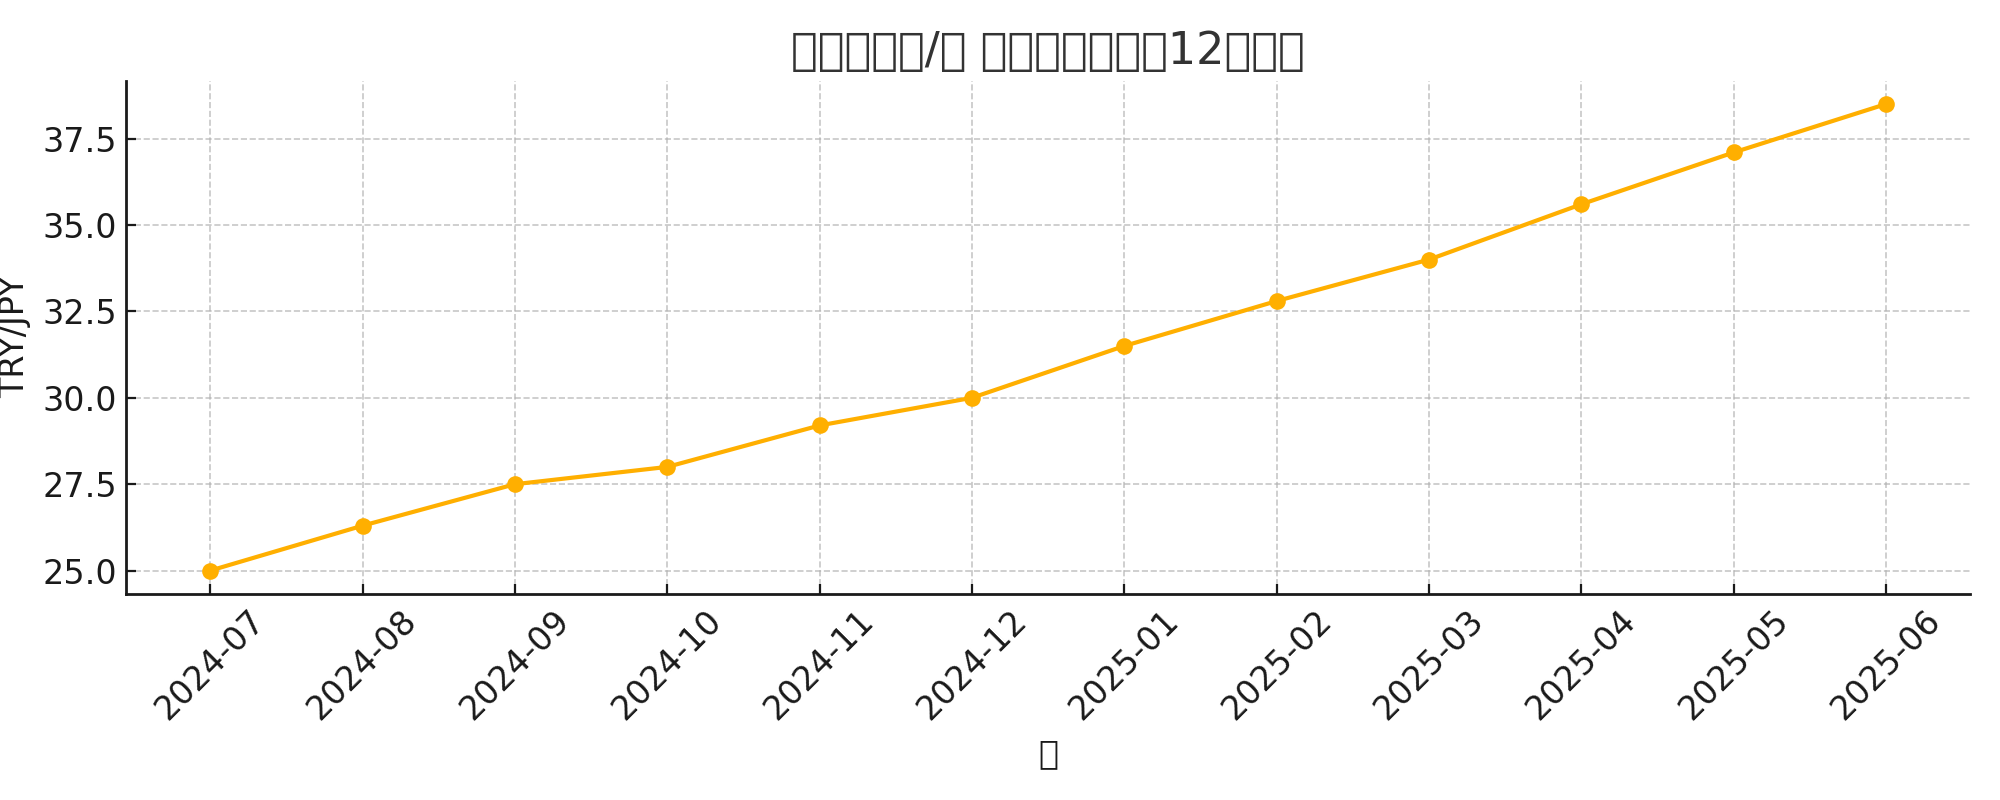
    ◆ トルコリラ/円の推移グラフ(過去12ヶ月)

    IMG_4210

    上のグラフを見れば一目瞭然。リラは右肩下がりで下落を続け、直近では1リラ=38円台を割り込む勢いです。

    金利が上がるたびにリラが買われるどころか、売りが売りを呼ぶ悪循環。

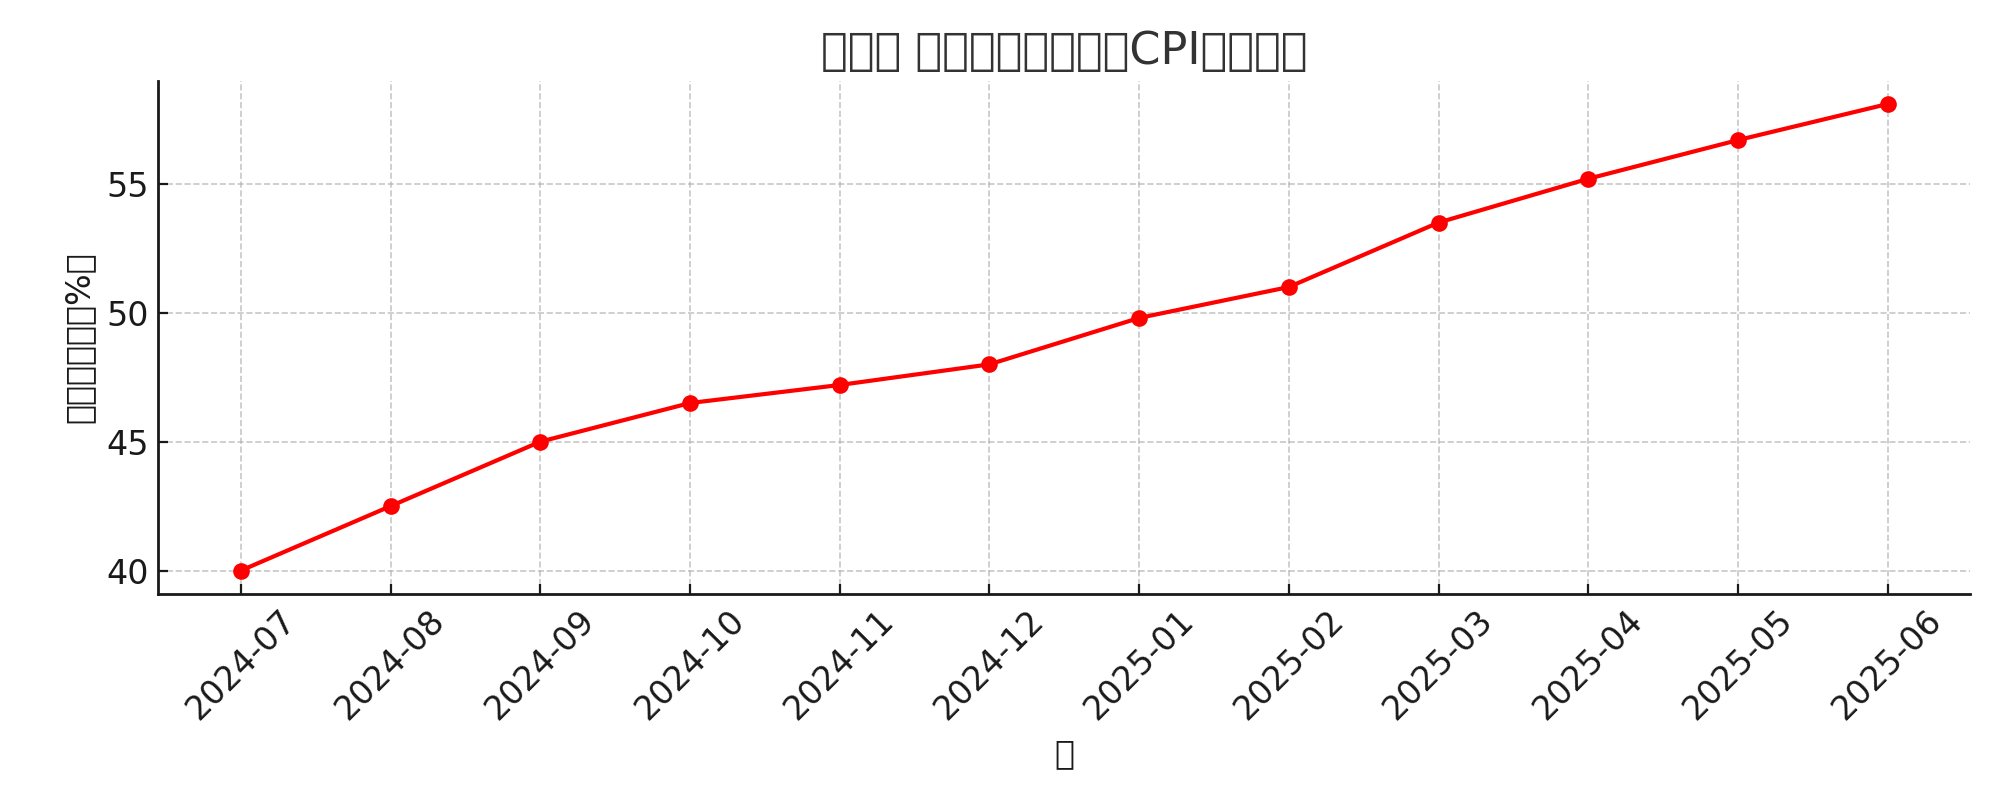
    ◆ トルコのインフレ率推移(CPI・前年比)

    IMG_4211

    なんとインフレ率は60%に迫る水準。生活必需品が毎月値上がりしているような感覚です。

    これでは金利を上げても、市民の購買力が追いつかず、経済の信頼も回復しないのは当然。

    ◆ なぜ利上げしてもリラが買われないのか?

    • ① 政治的不安定さ:エルドアン政権の介入的な金融政策への懸念
    • ② 実質金利のマイナス:名目金利55%でも、インフレ60%では資産価値が目減り
    • ③ 外貨準備の枯渇:通貨防衛の余力が少なく、投資家心理が冷え込む

    つまり、「利上げ=通貨高」のセオリーが完全に崩壊しているわけです。

    ◆ スワップ狙いの個人投資家、危険な状態に…

    「高金利通貨はスワップで稼げる」と考えていた日本の投資家も被害を受けています。

    為替差損でスワップ以上に損失が広がり、含み損が膨らむ一方。

    今後、さらにリラ安が進めばロスカット連鎖の可能性も否定できません。

    ◆ 結論:トルコリラへの投資は慎重に

    いまのトルコ市場は「ハイリスク・ハイリターン」ですらなく、“超ハイリスク・無リターン”の様相。

    一時的な金利の高さに飛びつくと、為替損+信用不安のダブルパンチを食らう可能性大。

    中長期での通貨価値・経済成長・政策安定性を慎重に見極める必要があります。

    ▼ 関連記事はこちら

    ※本記事は情報提供を目的としており、特定の金融商品やサービスを推奨するものではありません。

    ◆ そもそも金利を上げればリラは上がるのか?

    教科書的には「金利が上がる=通貨が強くなる」とされていますが、トルコでは事情が異なります。

    なぜなら、金利上昇の背景に“信用不安”があるからです。

    • 金利を上げないと通貨防衛ができないという危機感
    • 政治が金融政策をコントロールしているという制度不信
    • 急激なインフレにより実質金利はむしろマイナス

    つまり「金利上昇=投資家安心」ではなく、「金利上昇=やばいから上げた」という認識が広まっており、リラ買いに繋がらないのです。

    ◆ トルコの今後のシナリオ3パターン

    シナリオ 概要 投資家への影響
    ① 安定化シナリオ 金融政策の独立性が回復し、インフレ沈静化 リラ反発・スワップ益も期待
    ② 現状維持シナリオ 利上げ継続も、構造問題は放置 リラ安・高スワップでも実質マイナス
    ③ 崩壊シナリオ インフレ制御不能で通貨危機へ リラ暴落・強制ロスカット・資本規制の可能性

    残念ながら、今のところ②と③の中間に位置しているとの見方が強いです。

    ◆ 日本の投資家はどう動くべきか?

    今トルコリラを保有している日本の投資家にとって、選択肢は3つあります:

    1. ホールド(耐えの戦略):スワップ益で含み損に耐える
    2. 一部撤退(出口戦略):タイミングを見て一部損切りし他通貨へ分散
    3. 全額撤退(リスク回避):被害を最小限に抑え撤退する

    どれも正解はありませんが、「高スワップだから」と楽観視して放置するのが一番危険です。

    最低でも週に一度は為替相場とインフレ指標をチェックし、冷静な判断と損切り基準を持っておきましょう。

    ◆ 最後に:ハイリスク通貨への心得

    トルコリラに限らず、メキシコペソや南アフリカランドなどの高金利通貨は、「短期で儲かるチャンス」と「一撃退場リスク」が背中合わせです。

    高金利=安定ではなく、むしろ高金利=リスクの裏返しであることを再認識しましょう。

    資産の一部に分散として組み込むのはアリですが、過剰なレバレッジ・一点張り投資は絶対NGです。

    ▼ 関連noteで“次の高金利通貨”をチェック!

    ・【保存版】スワップ狙いの通貨別リスク一覧&最適戦略

    ※投資は自己責任で。過去の実績は将来の利益を保証するものではありません。

    このページのトップヘ