投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    返済

    2CCBD81F-09AC-4C2F-ADF0-46927E42BD8E

    📊 市場解説:利上げで変動金利はどうなる?

    住宅ローンの変動金利では、金利が上昇したからといって毎月の返済額がすぐに大幅アップするとは限りません。

    一部の住宅ローンには、返済額の見直しを一定期間行わない「5年ルール」や、見直し後の返済額の増加を従来の125%までに抑える「125%ルール」があります。

    例えば毎月11万円を返済している場合
    金利が上昇しても、5年ルールが適用されるローンなら、一定期間は毎月の返済額が11万円のままとなるケースがあります。

    ただし、返済額が同じでも利息部分が増えれば、その分だけ元本に充てられる金額は少なくなります。

    つまり重要なのは、「毎月いくら払っているか」だけでなく、「元本がどれだけ減っているか」です。

    ※5年ルール・125%ルールの有無や具体的な取り扱いは金融機関・商品によって異なります。契約内容の確認が必要です。

    🔥 投資家・ネットの反応

    今回の話題に対しては、住宅ローン利用者や投資家からさまざまな意見が出ています。

    💬「返済額が増えていないから安心、という話ではないのか」
    💬「金利よりも残債がどれだけ減っているか確認した方がいい」
    💬「2%、3%になった場合の返済額を一度シミュレーションしておきたい」
    💬「だからといって、すぐ固定金利へ変更するのが正解とも限らない」

    特に目立つのは、「変動金利は危険だから即固定」という単純な話ではなく、家計や残債、残りの返済期間を見て判断すべきという意見です。

    💬 管理人コメント

    これは住宅ローンを組んでいる人なら、一度は自分の数字で計算しておいた方がよさそうです。

    怖いのは「返済額が変わっていない=金利上昇の影響を受けていない」と思ってしまうこと。

    毎月の支払いが同じでも、利息に回る金額が増えれば元本の減り方は遅くなります。

    確認しておきたいポイント
    ・現在の適用金利
    ・住宅ローン残高
    ・残りの返済期間
    ・5年ルールの有無
    ・125%ルールの有無
    ・金利2%、3%になった場合の返済額
    ・生活防衛資金をどれだけ確保できているか

    固定金利への変更、借り換え、繰上げ返済にもそれぞれメリット・デメリットがあります。

    「利上げ=すぐ繰上げ返済」「利上げ=すぐ固定金利」ではなく、自分のローン条件と家計を数字で確認してから動くのが重要でしょう。

    🚨 結論:変動金利民は「返済額」だけ見たら危険

    5年ルールや125%ルールは、返済額の急激な上昇を抑える仕組みではあります。

    しかし、金利上昇そのものを帳消しにしてくれる制度ではありません。

    返済額が変わらない
    ↓
    だから安心
    ではない

    金利が上昇したときに重要なのは、毎月の返済額だけではなく、利息・元本・残債がどう変化するのかを確認することです。

    金利2%、3%になっても家計が耐えられるのか。
    変動金利で住宅ローンを組んでいる人は、一度シミュレーションしておく価値がありそうです。
    4024EE52-361A-428E-A7AF-A049E4153BF4

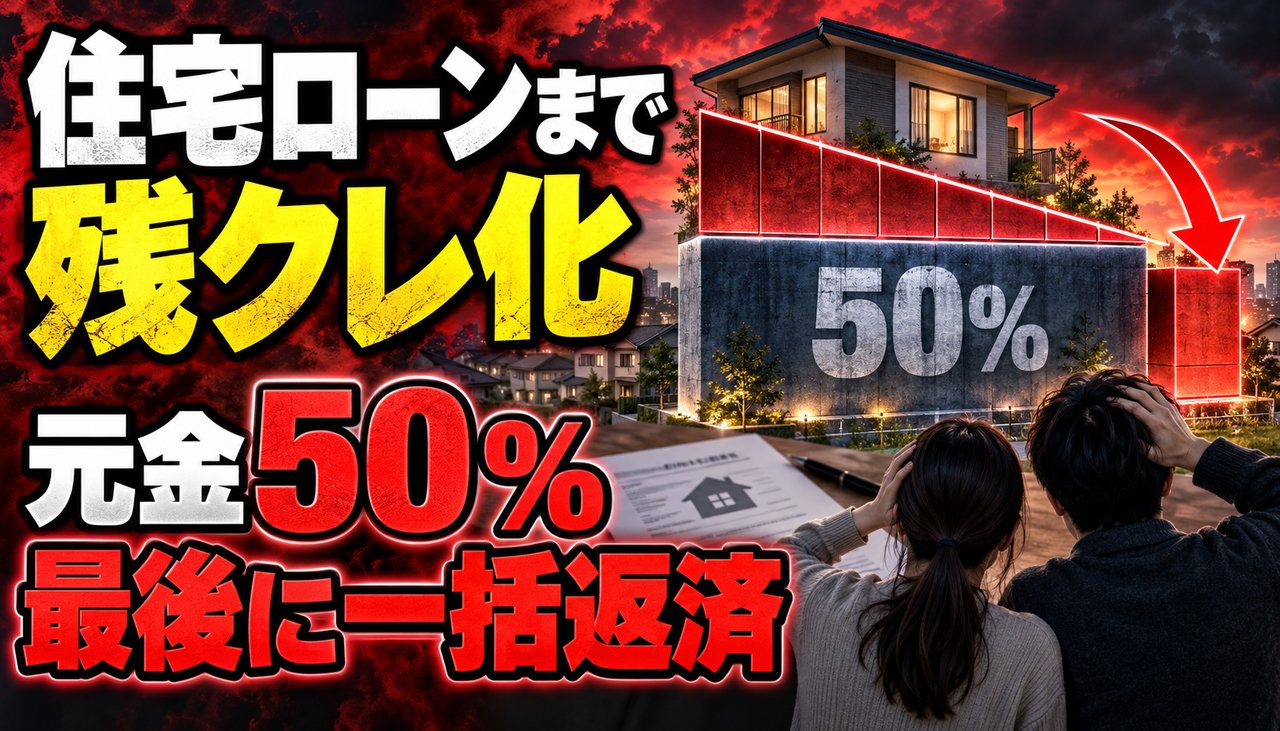
    住宅ローンまで「残クレ化」する時代が到来した。

    若者の住宅購入を後押しするとして注目されているのが、元金の一部を最終返済日まで据え置く「2階建てローン」だ。毎月の返済額を抑えられる一方、返済最終日には残った元金を一括で支払うか、住宅を売却して返済する必要がある。

    報道された仕組みでは、最終日に元金の最大50%を一括返済。月々の負担が軽く見える反面、住宅価格の下落や老後の収入減少によって、将来家を手放す可能性も否定できない。

    「月々安いから家を買える」と飛びついて本当に大丈夫なのか。住宅版“残クレ”ともいえる新型ローンに、ネット上では期待と不安の声が相次いでいる。

    市場解説

    今回注目されているのは、返済額を「毎月支払う部分」と「最終日まで据え置く部分」に分ける、いわゆる2階建てローンです。正式名称は「期日一括返済併用型住宅ローン」で、元金の一部と利息を毎月返済し、残った元金は最終日にまとめて支払います。

    報道された仕組みでは、元金の50%を最終日まで据え置くため、一般的な住宅ローンより月々の負担を抑えやすくなります。住宅価格や生活費が上昇するなか、若い世代でも住宅を購入しやすくする狙いがあります。

    一方、最終日に残った元金を自己資金や住宅の売却代金などで返済しなければなりません。将来の売却価格が想定を下回れば、家を売ってもローンを完済できない残債リスクが発生します。毎月の返済額だけでなく、利息を含む総返済額、完済時の年齢、最終返済の方法まで確認することが重要です。

    投資家反応

    ネット上では「住宅版の残クレではないか」という声が相次いでいます。月々の支払いが安く見えることで、本来の返済能力を超えた住宅を購入してしまう人が増えるのではないかと警戒されています。

    「買える工夫より、無理なく返せるかが重要」

    「売却代金で残債を賄えなかった場合はどうなるのか」

    「住宅の売却資金“など”の、“など”が怖い」

    「選択肢が増えるのはよいが、そもそも借りすぎないことが大切」

    月々の返済負担を抑えられる点を評価する声よりも、最終返済時の不確実性や借りすぎを心配する反応が目立っています。

    管理人コメント

    管理人自身も月8万円の住宅ローンを返済していますが、住宅ローンで最も怖いのは「今月払えるか」だけを基準に借入額を決めてしまうことだと思います。返済期間中には、金利上昇、収入減少、教育費の増加、病気や離職など、当初の計画では予測できない出来事が起こります。

    2階建てローンは月々の支払いを軽くできるため、資金に余裕を残したい人や、将来の売却を前提に合理的な計画を立てられる人には選択肢となり得ます。しかし、月々の返済額が下がった分だけ高額な住宅を選べば、単なる借金の先送りになりかねません。

    「いくら借りられるか」ではなく、最終日に残る元金まで含めて「いくらなら確実に返せるか」で判断すべきです。特に老後を迎える時期に多額の元金が残る契約には、慎重な検討が必要でしょう。

    結論

    月々の返済額が安いことと、その住宅を無理なく買えることは別問題です。

    2階建てローンは、住宅購入時の負担を軽く見せる一方で、元金の一部を将来へ先送りする仕組みです。最終日に自己資金で返済できるのか、住宅を希望価格で売却できるのか、売却額が残債を下回った場合にどうするのかまで考えなければなりません。

    住宅価格ではなく「生涯で返せる金額」を基準にする。新しいローンほど、目先の安さより出口戦略の確認が重要です。

    F5BC3ECA-2A62-4AF6-B05B-9CD762C7F25C

    「変動金利なら返済額が安いから、浮いたお金をNISAに回せる」

    住宅価格と固定金利が上昇するなか、変動金利を選ぶべきか、それとも固定金利で将来の返済額を確定させるべきか、議論が白熱しています。

    今回注目されたのは、6000万円を35年ローン・変動金利1%で借り、10年後に金利が5.6%まで上昇した場合を想定したシミュレーションです。この条件では、最初から固定金利3.46%で借りた場合と総返済額が同程度になるとの試算が示されました。

    変動金利で本当に怖いのは、単に金利が上がることではありません。住宅ローン残高が大きい早い段階で利上げが起きると、利息の負担が膨らみ、元金が思うように減らなくなる可能性があります。

    「変動金利+浮いた資金を投資」が正解なのか、それとも固定金利で安心を買うべきなのか。住宅ローン利用者や投資家から寄せられた反応を見ていきましょう。

    住宅ローンの変動金利をめぐる投資家の反応

    固定金利が上昇するなか、変動金利を選んで浮いた資金をNISAなどで運用する考え方に注目が集まっています。

    市場解説:変動金利は「いつ上がるか」が重要

    住宅ローンでは、一般的に固定金利より変動金利のほうが借り入れ当初の金利を低く抑えられます。そのため、毎月の返済額を減らし、浮いた資金をNISAなどの資産運用へ回す考え方もあります。

    しかし、変動金利のリスクは、将来の金利や総返済額が確定していないことです。特に住宅ローン残高が大きい返済初期に金利が上昇すると、利息負担が増え、元金の減るスピードが遅くなる可能性があります。

    今回の想定:6000万円を35年・変動金利1%で借り、10年間返済した後に金利が5.6%へ上昇すると、投稿の試算では当初から固定金利3.46%で借りた場合と総返済額が同程度になるとされています。

    ただし、実際の返済額は、元利均等・元金均等などの返済方式、金利が上昇する時期、優遇金利、手数料、繰り上げ返済の有無によって変わります。変動金利の「5年ルール」や「125%ルール」も、すべての金融機関や住宅ローン商品に適用されるわけではありません。

    投資家反応:変動金利+NISAを支持する声も

    投資家からは、固定金利が高い状況では、低い変動金利を選び、毎月の返済で浮いた資金をNISAへ回したほうが合理的だという意見が出ています。投資で住宅ローン金利を上回るリターンを得られれば、資産形成を進めながら返済できるという考え方です。

    一方で、金利上昇時に返済額がすぐ変わらなくても、利息部分が増えて元金が減りにくくなる点を警戒する声もあります。さらに、今回の試算がどの返済方式を前提にしているのかを疑問視する反応も見られました。

    強気派:変動金利で返済額を抑え、浮いた資金を投資したほうが有利

    慎重派:金利上昇で元金が減らなくなるリスクを無視できない

    冷静派:返済方式や適用ルールを確認しなければ単純比較はできない

    結局のところ、「変動か固定か」だけでなく、金利上昇に耐えられる収入と余裕資金があるかどうかが重要になりそうです。

    管理人コメント:投資の利益を前提に借り過ぎるのは危険

    変動金利を選んで浮いた資金をNISAへ回す戦略には、確かに合理性があります。ただし、住宅ローンの利息は確実に発生する一方、株式投資の利益は保証されていません。

    金利が上昇したタイミングで株価が下落し、さらに収入まで減ってしまえば、住宅ローンと投資の両方で苦しくなる可能性があります。特に6000万円のような高額ローンでは、わずかな金利差でも長期間では大きな負担になります。

    管理人の考え:変動金利を選ぶなら、「投資で増えるから大丈夫」ではなく、金利が大きく上昇しても給与収入だけで返済を続けられるかを基準に判断すべきです。

    浮いたお金をすべて投資するのではなく、生活防衛資金や繰り上げ返済用の現金も確保しておくことが、金利上昇への現実的な備えになるでしょう。

    結論:金利の低さより「上がっても返せるか」で選ぶ

    変動金利は当初の返済額を抑えやすく、浮いた資金を投資や貯蓄へ回せるのが魅力です。一方、将来の金利上昇によって利息負担が増え、総返済額が固定金利を上回る可能性もあります。

    固定金利は借り入れ時点の負担が大きくなりやすいものの、完済までの返済計画を立てやすいという安心感があります。どちらが正解かは、収入、借入額、返済期間、保有資産、金利上昇への耐性によって異なります。

    住宅ローンは「今払える金額」ではなく、
    「金利が上がっても最後まで返せる金額」で組むことが重要です。

    E21A5CDF-A4DD-44C2-9DE9-9C54FC81C159

    住宅ローンの「変動金利なら安心」という前提が、崩れ始めているのかもしれません。

    これまで一部では「日銀があと9回利上げしても、変動金利が固定金利を上回ることはない」との見方がありました。しかし、日銀からは「1回の利上げ幅は0.25%とは限らない」との趣旨の発言も飛び出し、変動金利を選んだ住宅ローン利用者に動揺が広がっています。

    金利が想定以上のペースで上昇すれば、毎月の返済額や総返済額はどう変わるのでしょうか。今回は、日銀の利上げを巡る市場の見方と、変動金利利用者から寄せられた反応をまとめました。

    住宅ローン金利を巡るXの反応

    市場解説:利上げ回数だけでは判断できない

    変動金利型の住宅ローンは、固定金利より低い金利で借りられることが多く、これまでは返済額を抑えたい人に選ばれてきました。しかし、日銀が追加利上げを進めれば、金融機関の短期プライムレートなどを通じて住宅ローン金利が上昇する可能性があります。

    ここで注意したいのは、「あと何回利上げできるか」という単純な回数計算だけでは、将来の負担を正確に予測できないことです。1回あたりの利上げ幅や実施間隔は、物価や賃金、為替相場などの経済状況によって変わります。

    重要なのは金利予想を当てることではなく、金利が想定以上に上昇しても家計が返済を続けられるかどうかです。現在の返済額だけでなく、金利が1%、2%と上昇した場合の負担も確認しておく必要があります。

    投資家反応:変動派と固定派で意見が真っ二つ

    Xでは、住宅ローンの金利上昇を巡ってさまざまな意見が投稿されています。

    • 慎重派:変動金利は「日銀が急激な利上げをしない」ことに家計で長期ベットしているようなもの
    • 警戒派:利上げ幅が毎回0.25%とは限らず、回数だけで安全性を判断するのは危険
    • 固定派:変動金利との差額は、将来の金利上昇を避けるための保険料と考えるべき
    • 変動派:当初の低金利による負担軽減効果は大きく、浮いた資金を投資に回せる
    • 心理面を重視する声:返済額の上昇に怯え続けるストレスも含めて判断すべき

    単純な支払総額だけではなく、家計の余裕や投資方針、安心感まで含めて判断が分かれているようです。

    注意点:「5年・125%ルール」があっても安心とは限らない

    一部の変動金利型住宅ローンには、毎月の返済額を5年間変えない「5年ルール」や、返済額の増加を直前の1.25倍までに抑える「125%ルール」があります。

    ただし、これらは適用金利の上昇そのものや、支払う利息の増加を止める制度ではありません。返済額が抑えられている間に利息の割合が増え、元金が予定どおり減らない可能性があります。

    また、すべての金融機関や住宅ローン商品にこのルールが適用されるわけではありません。自分の契約内容を確認することが重要です。

    管理人コメント

    変動金利と固定金利のどちらが得になるかは、将来の金利次第なので現時点では断定できません。低金利が長く続けば変動金利が有利になりやすい一方、短期間で金利が上昇すれば固定金利の安心感が評価されます。

    個人的には、住宅ローンで最も危険なのは「日銀は急に利上げしないはず」「返済額はそれほど増えないはず」と、予想だけを根拠に限界まで借りることだと思います。

    変動金利を選ぶのであれば、毎月の返済額が数万円増えても生活を維持できる余裕や、繰り上げ返済に使える現金を準備しておきたいところです。

    結論:金利予想より「上がっても返せるか」が重要

    住宅ローンは、変動金利と固定金利のどちらを選べば必ず正解というものではありません。

    変動金利には当初の返済負担を抑えやすいメリットがあり、固定金利には将来の返済額を確定できる安心感があります。大切なのは、目先の金利差だけで選ばず、家計の余裕や借入期間、今後の収入まで含めて判断することです。

    「あと何回までなら大丈夫か」ではなく、「想定以上に上がっても返済できるか」。これが今後の住宅ローン選びで最も重要な視点になりそうです。

    ※住宅ローンの金利や返済ルールは、金融機関や商品によって異なります。契約内容を確認し、必要に応じて金融機関や専門家へご相談ください。

    74B2B1A3-41FF-4410-9A35-B196CA74DFB0
    住宅ローン破綻が現実味を帯びてきた――。

    日銀の利上げによって、変動金利型の住宅ローンを組んでいる家庭への負担増が意識され始めています。たとえば住宅ローン残高5000万円で金利が3%まで上昇した場合、単純計算では年間の利息負担は約150万円。月換算では約12万5000円に達します。

    もちろん実際の返済額は返済方式や残存期間などによって異なりますが、金利上昇が続けば家計へのダメージが大きくなるのは避けられません。SNSでは「元本が全然減らない」「このまま金利が上がったら厳しい」「住宅ローン破綻が増えるのでは」といった不安の声も。

    低金利を前提に多額の住宅ローンを組んだ人たちは、これからどうなるのか。今回は、金利上昇で注目される住宅ローン破綻リスクについて、投資家やネット上の反応とともに見ていきます。
    📊 市場解説
    日銀の利上げが進む局面では、住宅ローンの中でも変動金利を選択している世帯への影響が注目されます。特に借入残高が大きい世帯ほど、金利上昇による利息負担の増加は無視できません。たとえば残高5000万円なら、金利が3%の場合、単純計算の年間利息は約150万円となります。ただし、実際の返済額や元本の減り方は借入期間、返済方式、適用金利、金融機関ごとのルールなどによって異なります。変動型住宅ローンには「5年ルール」や「125%ルール」を設ける商品もありますが、毎月返済額の急増を抑える仕組みであって、利息そのものが免除される制度ではありません。金利上昇が長期化した場合、家計に余裕のない世帯では住宅ローン負担が重くなる可能性があります。
    🔥 投資家・ネットの反応
    今回の話題に対しては意見が大きく分かれています。「利上げ回数が多少増えても、それだけで住宅ローン破綻が急増するとは考えにくい」という冷静な声がある一方、実際に金利上昇を想定してシミュレーションした人からは「利息負担が大きくなり、元本がほとんど減らなくなるのが怖い」との声も出ています。また、「変動金利を選択した以上、金利上昇リスクは承知しておくべきだった」「固定金利へ切り替える選択肢もあった」と自己責任を指摘する意見も目立ちます。過去には現在より高い住宅ローン金利が一般的だった時代もあるため、金利3%そのものを異常な水準とは考えない層も存在しています。
    ✍️ 管理人コメント
    住宅ローンで本当に怖いのは、「金利が上がった=即破綻」ではなく、金利上昇と生活費上昇が同時に家計を直撃することだと思います。物価、教育費、保険料、税負担などが増えている中で住宅ローン返済まで上昇すれば、余裕のない家庭ほど厳しくなります。特に5000万円、6000万円といった大型ローンを低い変動金利を前提にギリギリまで組んでいる場合は要注意でしょう。一方で、「金利3%になれば住宅ローン民が一斉に破綻する」というほど単純な話でもありません。返済余力や収入、金融資産、残存期間によって影響は大きく異なります。重要なのは、今の金利ではなく「さらに金利が上がっても返せるか」を確認しておくことではないでしょうか。
    ✅ 結論
    日銀の利上げだけで住宅ローン破綻が一気に広がると断定することはできません。しかし、変動金利・高額借入・家計余力が少ないという条件が重なる世帯ほど、今後の金利上昇には注意が必要です。特に住宅ローン残高が大きい場合、わずかな金利上昇でも支払利息は大きく変わります。今後は「変動か固定か」という単純な議論ではなく、金利が2%、3%と上昇した場合でも家計が耐えられるのかを具体的にシミュレーションしておくことが重要になりそうです。住宅ローン破綻を避けるためにも、金利上昇を楽観視せず、早めに返済計画を確認しておきたいところです。

    このページのトップヘ