投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    節税

    55943211-13F4-4A5C-BD42-003B12B91CAF

    マイクロ法人の役員報酬は、いくらに設定するのが正解なのか――。

    公認会計士が「月1万円ではなく、月額6万2000円が最強」と断言した投稿が大きな注目を集めている。

    その背景には、社会保険料の等級や給与所得控除など、複数の制度が関係しているという。ただし、事業状況や家族構成によって最適な金額は異なるため、誰にでも当てはまるとは限らない。

    なぜ「月6万2000円」が有利とされるのか。マイクロ法人の役員報酬をめぐる仕組みと、ネット上の反応を見ていこう。

    市場・制度解説

    今回注目を集めているのは、マイクロ法人の役員報酬を月額6万2000円に設定する方法だ。

    投稿では、健康保険の標準報酬月額が上がる境目を意識しながら、給与所得控除も活用できる金額として紹介されている。

    2026年分の給与所得控除は最低74万円。月6万2000円なら年額は74万4000円となるため、控除額を約4000円上回る計算になる。ただし、基礎控除などもあるため、4000円にそのまま所得税が発生するという意味ではない。

    また、厚生年金と健康保険では標準報酬月額の区分が異なる。役員報酬を少し上げただけでも健康保険の等級が変わる場合があるため、「どこまで上げるか」が重要になる。

    投資家・経営者の反応

    ネット上では、実際に役員報酬を月6万2000円に設定しているという声が上がり、マイクロ法人を活用している層から大きな注目を集めた。

    一方で、「生活費が足りず、会社からの借入が増えるのではないか」という指摘も出ている。

    投稿者は、今回の設計について「マイクロ法人と個人事業の二刀流」が前提であり、生活費の大半は個人事業の収入から賄う想定だと説明。役員貸付金に依存する状態なら、この設計自体が合っていないとしている。

    ほかにも「月8万5000円にしている」「給与所得控除の変更を初めて知った」など、役員報酬の設定を見直す声が相次いでいる。

    管理人コメント

    「月6万2000円」という具体的な数字は非常に分かりやすいが、誰にとっても最強というわけではない。

    個人事業から十分な収入があり、法人から受け取る給与を抑えても生活できる人には、有力な選択肢になる可能性がある。

    しかし、法人の役員報酬だけで生活している人が金額を極端に下げれば、生活費不足や役員貸付金の増加につながりかねない。また、役員報酬は原則として毎月同額で支給するなど、税務上のルールにも注意が必要だ。

    「6万2000円だけをまねする」のではなく、自分の収入構造全体で判断することが重要だろう。

    結論

    月6万2000円は、社会保険料と給与所得控除のバランスを意識した役員報酬の設定例である。

    ただし、最適な金額は個人事業の所得、法人の利益、加入する健康保険、家族構成、将来受け取る年金などによって変わる。

    特に、生活費を法人からの借入で補う状態や、実態とかけ離れた報酬設定には注意が必要だ。

    役員報酬を変更する際は、数字だけで判断せず、税理士や社会保険労務士などの専門家に確認したうえで決定したい。
    28D5D9B1-B2CD-4F64-B90B-3439444EA24E

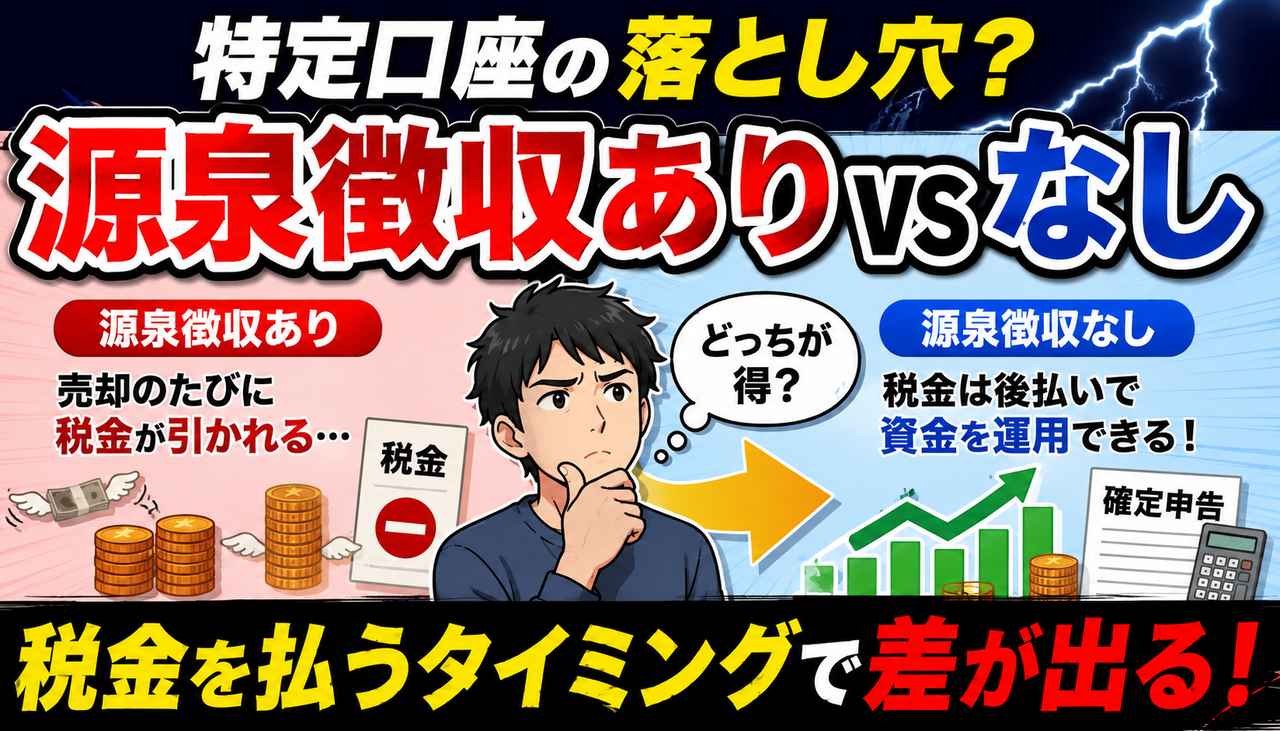
    「特定口座は源泉徴収ありにしておけば安心」――そう考えている投資家は多いのではないでしょうか。

    ところが、株の売買を頻繁に行う人の場合、あえて「源泉徴収なし」を選ぶことで有利になるケースがあるとして、SNSで大きな注目を集めています。

    ポイントは税率そのものではなく、「税金を支払うタイミング」です。たとえば1,000万円で購入した株を1,500万円で売却し、500万円の利益が出た場合、源泉徴収ありでは税金がその場で差し引かれる一方、源泉徴収なしなら売却資金をそのまま次の投資へ回せるという考え方です。

    つまり、本来納める税金を確定申告・納税まで一時的に手元へ残し、運用資金として使える期間が生まれるというわけです。

    一方で、源泉徴収なしでは原則として確定申告が必要になるなど注意点もあります。果たして「源泉徴収あり」と「源泉徴収なし」、投資家にとって本当に有利なのはどちらなのでしょうか。ネット上でも議論が広がっています。

    📊 市場解説

    今回話題になっているのは、特定口座の「源泉徴収あり・なし」によって、税金を支払うタイミングが変わるという点です。源泉徴収ありでは、株の売却益が出るたびに原則として税金が差し引かれるため、その分だけ次の投資に回せる資金が減ります。一方、源泉徴収なしでは、納税まで一定期間資金を手元に残せるため、売買を繰り返す投資家にとっては資金効率が高まる可能性があります。ただし、最終的な税負担そのものが軽くなるわけではなく、確定申告や住民税、国民健康保険料などへの影響も含めて考える必要があります。

    💬 投資家反応

    投資家からは、「納税まで資金を運用できるのは確かにメリット」という声がある一方、「国保や住民税まで考えるとケースバイケース」という慎重な意見も目立ちます。実際に申告所得が増えたことで、翌年の保険料や住民税負担が重くなったという経験談もあり、単純に「源泉徴収なしの方が得」とは言い切れないようです。また、最近は確定申告が以前より簡単になったとして、手続き面のハードルはそこまで高くないという声も出ています。

    👨‍💻 管理人コメント

    これはかなり面白い視点ですね。特に利益確定して、その資金をすぐ次の銘柄へ回すような投資スタイルなら、税金を後払いできる効果は無視できません。ただ、利益が大きくなるほど納税額も大きくなるため、税金分まで全部再投資してしまうと、翌年の納税時に資金繰りが苦しくなる可能性があります。さらに、所得や加入している制度によっては住民税や保険料への影響も考えられるため、単純な資金効率だけで決めるのは危険でしょう。

    ✅ 結論

    特定口座の「源泉徴収なし」は、売買回数が多く、納税までの資金を計画的に管理できる投資家にとっては有効な選択肢になる可能性があります。一方で、確定申告の必要性や翌年の税負担、保険料への影響など注意点も少なくありません。「源泉徴収なし=必ず得」ではなく、自分の所得・売買スタイル・資金管理能力まで含めて判断することが重要と言えそうです。

    ※税制や社会保険料の扱いは個人の所得状況や加入制度などによって異なります。実際に選択する際は、最新の制度を確認し、必要に応じて税理士など専門家へご相談ください。

    2BF08026-2396-4D2D-BDEF-7FA5394A73D3
    新NISA「上限1,800万円」に疑問の声

    「どうして新NISAって、上限1,800万円なんですかね。1,000万円でも2,000万円でもなくて、1,800万円なのは何か理由とかあるんですか?」――そんな素朴な疑問を投げかけた投稿が、25万回以上表示されるなど大きな反響を集めています。

    新NISAでは生涯にわたる非課税保有限度額が1,800万円に設定されていますが、なぜ「1,800万円」という少し中途半端にも見える金額なのでしょうか。SNS上では「2,000万円の方が区切りがいい」「年間360万円×5年だからでは?」など、さまざまな意見が飛び交っています。

    新NISAの1,800万円という上限は、どのような考え方で決められたのか。今回は制度の仕組みとともに、投資家たちの反応を見ていきます。
    📊 市場・制度解説

    新NISAでは、つみたて投資枠が年間120万円、成長投資枠が年間240万円となっており、両方を使えば年間最大360万円を投資できます。一方、生涯にわたって非課税で保有できる限度額は1,800万円です。

    単純計算すると「360万円×5年=1,800万円」となるため、最短5年間で非課税保有限度額まで投資できる制度設計になっています。ただし、SNSで語られている「老後2,000万円問題に合わせた」「200万円は現金で残すため」といった説明は、あくまで投資家側の推測として見る必要があります。

    🔥 投資家の反応

    今回の投稿には、「老後2,000万円問題を意識した数字なのでは?」「富裕層の節税策になり過ぎないよう上限を設定したのでは」といった推測が相次ぎました。

    一方で、年間投資枠との関係に注目して「360万円×5年だから1,800万円なのでは」と見る声や、「2,000万円の方が分かりやすい」「6,000万円にしてほしい」「日本株だけでも上限を撤廃してほしい」と、さらなる制度拡充を求める意見も出ています。

    新NISAが広く利用されるようになったことで、「1,800万円でも十分」という層と「もっと非課税枠が欲しい」という層の双方から注目されるテーマになっているようです。

    ✍️ 管理人コメント

    1,800万円という数字だけを見ると確かに中途半端に感じますが、年間360万円という投資枠から考えると「最短5年で満額」という非常に分かりやすい設計でもあります。

    ただ、今後インフレによって物価や老後に必要な資金が増えていけば、「1,800万円では少ない」という議論が強くなる可能性はあります。制度が恒久化されたからこそ、将来的に非課税限度額が拡大されるのかは注目したいところです。

    とはいえ、まず1,800万円を埋めること自体が簡単ではありません。上限額を気にするより、生活防衛資金を確保しながら無理なく継続することの方が重要でしょう。

    ✅ 結論

    新NISAの非課税保有限度額は1,800万円。年間最大360万円を使えば最短5年間で到達できる計算です。

    SNSでは「老後2,000万円問題との関係」や「富裕層への過度な優遇を防ぐため」などさまざまな説が出ていますが、これらを公式な設定理由と断定するのは注意が必要です。

    いずれにしても、新NISAの普及が進むほど「1,800万円で十分なのか?」という議論は今後さらに活発になりそうです。

    40317A2C-DE5E-47E1-852F-7B2BF49A3B92
    導入HTML

    老後資金の“最強制度”とも言われるiDeCoに、怖すぎる弱点がある――。

    iDeCoは税制優遇を受けながら老後資金を積み立てられる一方、原則として60歳まで資産を引き出すことができません。

    そこで話題になっているのが、「もし50歳で重大な病気になり、余命半年と告げられたら、それでも自分のお金を使えないのか?」という疑問です。

    老後のために何百万円、何千万円と積み立てても、本当にお金が必要になった瞬間に自由に使えない可能性がある――。この“資金拘束”をどう考えるべきなのか、ネット上でも議論が広がっています。

    市場解説・投資家反応・管理人コメント・結論 HTML
    📊 市場解説

    今回注目されているのは、iDeCoの運用成績ではなく、「原則60歳まで自由に引き出せない」という資金拘束です。

    iDeCoは掛金の所得控除や運用益の非課税など、老後資金を作るうえで大きなメリットがあります。その一方で、通常の証券口座やNISAとは違い、急に現金が必要になっても好きなタイミングで取り崩せない点には注意が必要です。

    特に病気、失業、収入減など「老後より前にお金が必要になるケース」を考えると、iDeCoだけに資金を集中させず、生活防衛資金やNISAなど流動性の高い資産とのバランスが重要になってきます。

    🔥 投資家反応

    ネット上では、「死亡した場合は遺族が受け取れる」「障害状態になれば給付を受けられるケースがある」といった制度上の補足が相次いでいます。

    一方で実際に病気を経験した投資家からは、「60歳まで生きられるか分からないのに積み立て続けるのは複雑」という切実な声も。

    つまり議論は「iDeCoが良いか悪いか」ではなく、税制メリットと資金拘束のどちらを重視するかという点に集約されているようです。

    💬 管理人コメント

    iDeCoは節税メリットが強烈なので、「とりあえず満額」という考えになりがちですが、今回の話を見ると資金をロックする怖さも無視できません。

    老後に1000万円あっても、50代で本当にお金が必要になったときに使えなければ意味がない――そう感じる人が出てくるのも当然でしょう。

    節税だけを見てiDeCoへ全ツッパするのではなく、「今使えるお金」を確保してから積み立てる。この順番がかなり重要だと思います。

    ⚠️ 結論

    iDeCo最大の弱点は「損する可能性」ではなく、「必要なときに自由に使えない可能性」があること。

    死亡時や一定の障害状態などには給付制度がありますが、単純に「病気になったから自由に解約できる」という仕組みではありません。

    だからこそ、iDeCoは余裕資金で使う制度。生活防衛資金まで突っ込んでしまうと、本当に困ったときに現金が足りないという事態になりかねません。節税メリットだけでなく、「60歳まで原則触れないお金」だと理解したうえで使うことが重要です。

    2AC1DB86-3B9C-41A4-8A9F-0650DBCC55F7
    金持ちの“節約ポイント”、意外とハッキリしてる件www

    「金持ちでユニクロは見かけるけど、金持ちで軽自動車はマジで見たことない」――そんな投稿がXで大きな話題になっています。服にはお金をかけずユニクロを普通に着る一方で、車になると高級車や外車を選ぶ人が多いのはなぜなのか。見栄なのか、快適性なのか、それとも法人購入や経費・節税の考え方が絡んでいるのか。ネット上では「本当の金持ちは服より車に出る」「安全性と時間効率を買ってる」「経費で落とせるからだろ」など、さまざまな意見が飛び交っています。

    ネットの反応

    「金持ちで軽自動車は見ない」という投稿に対して、法人名義・経費・節税の話から、地方では普通にいるという反論まで、かなり意見が割れています。

    今回のポイント解説

    金持ちは「ユニクロ」は着るのに、なぜ「軽自動車」は少なく見えるのか

    今回話題になっているのは、「金持ちでユニクロを着ている人は見かけるが、金持ちで軽自動車に乗っている人はあまり見ない」という投稿です。たしかに、服はユニクロやGUなどで済ませる富裕層は珍しくありません。見た目にお金をかけない、ブランドでマウントを取らない、合理的に買い物をするという意味では、むしろ“金持ちほど無駄遣いしない”というイメージにも合います。一方で、車になると話は少し変わります。車は移動手段であると同時に、安全性、快適性、時間効率、社会的信用、法人利用、税務処理などが絡むため、単純な節約とは別の判断軸が入りやすいのです。

    「高級車=ただの見栄」とも言い切れない

    ネット上では、法人名義で車を購入し、事業用の経費として処理しているという指摘も出ています。利益が出ている会社や個人事業主の場合、車両を事業で使うなら減価償却費として経費計上できるケースがあります。特に中古車は耐用年数の関係で償却期間が短くなるため、「節税目的で中古の高級車を買う」という話が出やすいわけです。ただし、これはあくまで事業利用が前提であり、私用部分まで何でも経費にできるわけではありません。また、節税になるとしても車の購入代金そのものは実際に出ていくため、「経費だから無料」という話でもありません。ここを勘違いすると、節税のつもりが単なる浪費になる可能性もあります。

    地方と都会でも見え方が違う

    一方で、「田舎には資産家で軽自動車に乗っている人はいくらでもいる」という反論も多く見られます。地方では軽トラや軽自動車が生活に密着しており、農地・事業・買い物・近距離移動で普通に使われます。土地持ち、地主、会社経営者、農業法人の経営者などでも、普段使いは軽自動車というケースは十分あります。つまり、「金持ちで軽自動車を見ない」という感覚は、都会の高所得者や成金的なイメージに寄った見方かもしれません。実際には、表に出る車と普段使いの車を分けている人もいますし、軽自動車に乗っているから資産が少ないとも限りません。

    投資家・ネット民の反応

    法人名義・経費・節税に注目する声

    もっとも多かったのは、「高級車は法人で買って経費にしているからでは?」という見方です。会社で利益が出ている場合、役員車や営業車として車を購入し、減価償却費として処理することで税負担を抑える発想はあります。そのため、富裕層や経営者が高級車に乗っている背景には、単なる趣味や見栄だけでなく、会社経営上の資金管理が絡んでいるという意見が出ています。

    「軽自動車=貧乏」は偏見という反論

    一方で、「軽に乗っている人を勝手に貧乏判定しているだけでは?」という反応も目立ちます。資産がある人ほど見栄を張らず、普段の移動は軽自動車や自転車で済ませるというケースもあります。特に地方では、軽自動車は生活インフラに近い存在であり、資産額とは関係なく便利だから乗るという人も少なくありません。

    高級車に乗っていても金持ちとは限らないという声

    「高級車=金持ち」と見るのも危険です。中古の外車や型落ちの高級車をローンで買い、維持費に苦しんでいる人もいます。逆に、資産家でも見栄を嫌って質素な車に乗る人もいます。つまり、車だけで資産状況を判断するのはかなり雑であり、見た目の消費と実際の資産は必ずしも一致しないという意見も多く出ています。

    ユニクロと軽自動車は比較対象としてズレているという見方

    服は数千円〜数万円の買い物ですが、車は購入費・維持費・税金・保険・駐車場・安全性まで含めた大きな支出です。ユニクロを選ぶ理由は「安くて十分」「品質が安定している」「服にこだわりがない」ですが、車の場合は家族構成、移動距離、仕事上の見え方、快適性などが影響します。そのため、「服は節約するけど車は妥協しない」という富裕層がいても不思議ではありません。

    管理人コメント

    この話、かなり面白いのは「金持ちの見た目」と「本当の資産状況」がズレているところですね。ユニクロを着ているから庶民、軽自動車に乗っているから貧乏、高級車に乗っているから金持ち、という単純な話ではないと思います。むしろ投資目線で見ると、本当に大事なのは“何にお金を使って、何に使わないか”の判断です。服は消耗品だから安く済ませる。でも車は仕事・安全・信用・快適性に関わるからお金をかける。これはこれで合理的です。逆に、見栄だけで高級車を買って資産形成が遅れるなら、それは投資家的にはかなり危険な支出です。

    個人的には、富裕層ほど「全部にお金をかける」のではなく、「必要なところだけにお金をかける」印象があります。だからユニクロを着る金持ちもいるし、軽自動車に乗る金持ちもいる。ただ、都会で目立つ金持ちは高級車に乗りがちなので、「金持ち=軽に乗らない」というイメージが強くなるのかもしれません。結局、外から見える消費だけで人の資産を判断するのはかなり難しいですね。

    結論

    今回の結論は、「金持ちが軽自動車に乗らない」のではなく、「金持ちにもいろいろなタイプがいる」ということです。法人名義で高級車を持つ経営者もいれば、地方で軽自動車を普段使いする資産家もいます。ユニクロを着る金持ちもいれば、車だけは高級車を選ぶ人もいます。重要なのは、車や服という表面的な消費ではなく、その人が資産を増やすためにどんなお金の使い方をしているかです。投資家目線では、見栄の支出を減らし、自分にとって必要な支出だけを選ぶことが一番の正解かもしれません。

    つまり、金持ちかどうかは車種ではなく、資産・キャッシュフロー・お金の使い方で決まるという話ですね。

    このページのトップヘ