投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    楽天カード

    A00F519C-CC3E-4887-9E9A-31C3DDDAD136

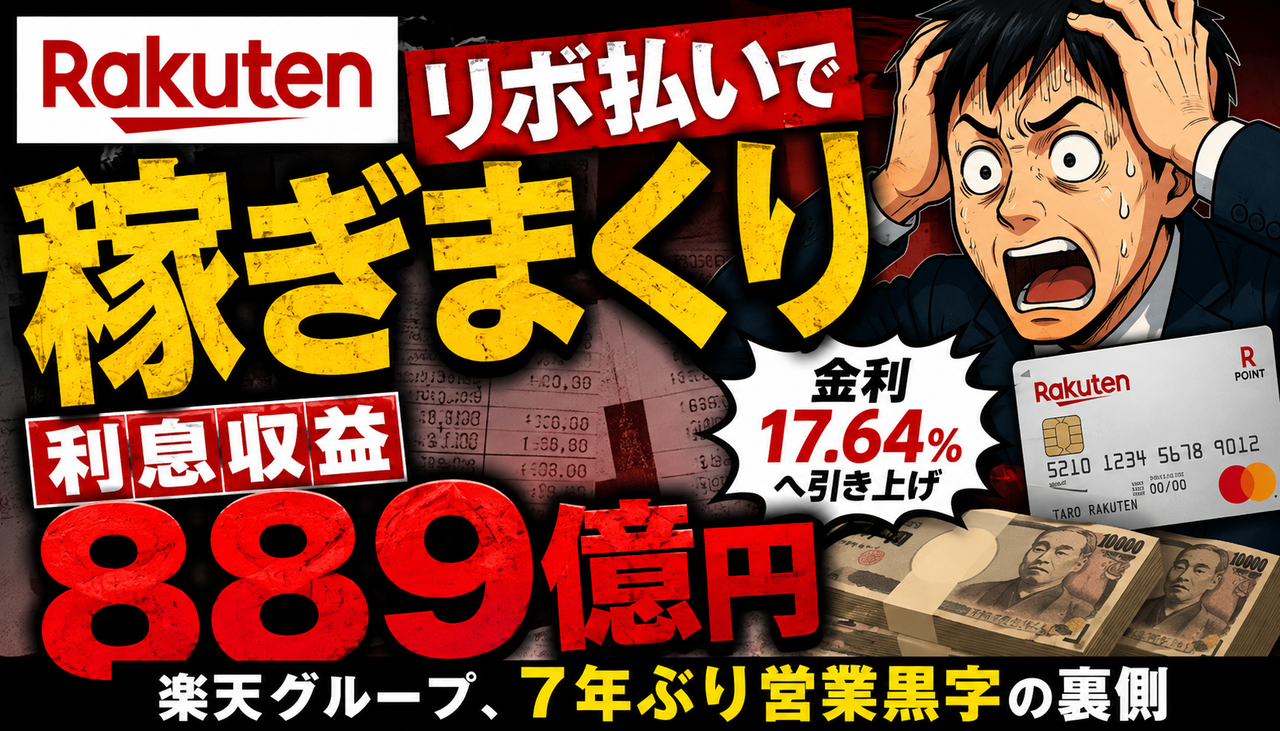
    楽天、リボ払いで稼ぎまくってしまうwwwww

    楽天グループの「リボ・分割払い」から得られる利息収益が、とんでもない規模になっていると話題になっています。

    開示資料から逆算すると、2026年上期の利息収益は約889億円とされ、前年同期の約745億円から約19%増加。

    さらにショッピングリボ残高も膨らんでおり、楽天カードではリボ払い・あとから分割の手数料率を17.64%へ引き上げ。

    「リボ払いって、こんなに儲かるのか……」

    楽天グループが7年ぶりの営業黒字となる一方、その裏側で存在感を増しているカード事業。リボ払いの収益構造と投資家の反応を見ていきます。

    📊 市場解説

    今回注目したいのは、単純に「リボ払いは金利が高い」という話だけではありません。

    クレジットカード会社にとって、リボ払いや分割払いは継続的な手数料収入を生み出す重要な収益源です。

    利用者が一括払いをすれば、基本的には翌月に支払いが完了します。しかしリボ払いでは残高が残り、その残高に対して手数料が発生します。

    つまりカード会社側から見ると、リボ残高が積み上がるほど継続的な収益につながりやすい構造です。

    特に物価上昇などで家計負担が重くなる局面では、「今月の支払額を抑えたい」という需要が増える可能性があります。

    一方で、利用者側は毎月の返済額だけではなく、手数料率・残高・完済までの期間・支払総額を確認することが重要になります。

    🔥 投資家の反応

    今回の話題に対して、Xではリボ払いに否定的な意見がかなり目立っています。

    「リボ払いなんてよくするな。自分は一度も使ったことがない」
    「消費のための借金は怖い。投資する人との格差がさらに広がりそう」
    「リボパワーすごすぎ。反面教師にしたい」
    「リボ利用者のおかげでポイントをもらえているとも言える」

    利用者目線では「高い手数料を払いたくない」という声が中心ですが、投資家目線ではカード会社の収益力につながるという、まったく逆の見方もできます。

    💬 管理人コメント

    これは数字を見ると、カードビジネスの強さを改めて感じますね。

    リボ払いは毎月の支払額が小さく見えるため、一見すると家計管理が楽になったように感じます。

    ただ、本当に見るべきなのは「毎月いくら払うか」ではなく「最終的にいくら払うのか」です。

    利用者にとって高い手数料は負担ですが、カード会社から見ればそれが収益になります。

    投資家として見るなら、楽天グループの金融事業がどれだけ利益を生み出せるのかは非常に興味深いポイント。

    ただし、リボ残高が増えれば無条件に良いというわけではありません。貸倒れリスクや景気悪化時の信用コストなどもあるため、残高の伸びだけでなく利益とリスクをセットで見る必要があるでしょう。

    ✅ 結論

    今回の話題から分かるのは、クレジットカードのリボ・分割払いがカード会社にとって重要な収益源になり得るということです。

    利用者側と企業側では、見えている景色がまったく違います。

    利用者 → 手数料負担が増える
    カード会社 → 手数料収入が増える
    投資家 → 金融事業の収益力に注目

    「毎月の支払いが少ないから大丈夫」と考えるのではなく、リボ払いを利用する場合は手数料率と最終的な支払総額を確認することが重要です。

    リボ払い恐るべし……。
    使う側と貸す側では、ここまで景色が違うんですね。

    ※本記事は情報提供を目的としたものであり、特定の金融商品・サービスの利用や投資を推奨するものではありません。各種サービスを利用する際は、最新の条件・手数料等を公式情報で確認してください。
    📘 投資.comのnoteも更新中!

    ブログでは書ききれない
    資産形成のリアル・投資で失敗した経験・お金を増やすために考えていることをnoteで発信しています。

    「投資で遠回りしたくない」
    「資産形成を本気で進めたい」
    という方は、ぜひチェックしてみてください👇

    ▶ 投資.comのnoteを読む

    ブログより一歩踏み込んだ投資・資産形成の話を発信しています。


    【衝撃】クレカ積立改悪後、楽天ユーザーがSBIに流れた理由がこれw

    先に結論:
    乗り換えが増える最大理由はシンプルに「クレカ積立の実質還元(ポイント)」と「条件のわかりやすさ」。
    楽天は最大2%枠がある一方で、対象ファンド条件(一覧)が絡み、実質0.5%〜1%帯に落ち着く人も多い。 [oai_citation:0‡楽天証券](https://www.rakuten-sec.co.jp/web/rfund/guide/creditcard.html?utm_source=chatgpt.com)
    SBIは(三井住友カード等の)仕組みで最大4%が打ち出され、「数字で見て強い」と感じる層が動きやすい。 [oai_citation:1‡SMBCカード](https://www.smbc-card.com/mem/for_sbi/tsumitate/index.jsp?utm_source=chatgpt.com)

    まず前提:クレカ積立は“月10万円”が主戦場(新NISAで最大化)

    新NISAのつみたて投資枠(月10万円)に合わせて、クレカ積立の上限も月10万円が基本ライン。楽天証券も「毎月100円から10万円まで」と明記している。 [oai_citation:2‡楽天証券](https://www.rakuten-sec.co.jp/web/rfund/guide/creditcard.html?utm_source=chatgpt.com)

    つまり、比較はこうなる:
    月10万円×12か月=年間120万円を積み立てた時、ポイント差が“年単位”で効いてくる。

    数字で殴る①:楽天のクレカ積立ポイント(0.5%〜2%だが“条件つき”)

    楽天証券のクレカ積立は「決済額に応じて最大2%」を掲げつつ、ポイント還元対象ファンドの一覧が毎月更新される(0.5%〜2%対象がある)。 [oai_citation:3‡楽天証券](https://www.rakuten-sec.co.jp/web/rfund/guide/creditcard.html?utm_source=chatgpt.com)

    年120万円積立した場合の“単純なポイント差”
    ・0.5% → 6,000pt/年
    ・1.0% → 12,000pt/年
    ・2.0% → 24,000pt/年
    ここで起きがちなのが「最大2%に見えても、実際は自分が買うファンドが0.5%〜1%帯だった」問題。
    楽天は対象ファンド(一覧)という“フィルター”があるので、そこが面倒・不透明と感じると不満が溜まりやすい。 [oai_citation:4‡楽天証券](https://www.rakuten-sec.co.jp/web/rfund/guide/creditcard/list.html?utm_source=chatgpt.com)

    数字で殴る②:SBI×三井住友カードの“最大4%”が刺さる

    SBI証券のクレカ積立は、三井住友カード側のページでも「最大4%」が明確に打ち出されている。 [oai_citation:5‡SMBCカード](https://www.smbc-card.com/mem/for_sbi/tsumitate/index.jsp?utm_source=chatgpt.com)

    年120万円積立でのインパクト
    ・1% → 12,000pt/年
    ・2% → 24,000pt/年
    ・4% → 48,000pt/年
    もちろん“最大”にはカード利用条件などが絡むが、「最大4%」という数字が強烈で、比較表を見た瞬間に心が折れる楽天ユーザーが出る。 [oai_citation:6‡SMBCカード](https://www.smbc-card.com/camp/00111/index.jsp?utm_source=chatgpt.com)

    「改悪後に流れた」と感じる理由:ポイントは“期待”が大きいほど反動が出る

    クレカ積立はもともと「積立するだけでポイントがもらえる」ため、ユーザーの期待値が高い。
    そのぶん、条件変更・対象の細分化・還元の伸び悩みがあると、体感として“改悪”に見えやすい。

    楽天側は「最大2%」「対象ファンド一覧(0.5%〜2%)」という設計。 [oai_citation:7‡楽天証券](https://www.rakuten-sec.co.jp/web/rfund/guide/creditcard.html?utm_source=chatgpt.com)
    SBI側は「最大4%」が前面に出て比較が単純化されやすい。 [oai_citation:8‡SMBCカード](https://www.smbc-card.com/mem/for_sbi/tsumitate/index.jsp?utm_source=chatgpt.com)

    じゃあ結局どっちが正解?(投資.com的・現実の最適解)

    1. “買いたい投信”が楽天の高還元対象に入ってる&楽天経済圏が強い → 楽天に残る価値はある(対象一覧は要チェック) [oai_citation:9‡楽天証券](https://www.rakuten-sec.co.jp/web/rfund/guide/creditcard/list.html?utm_source=chatgpt.com)
    2. ポイントを最大化したい/比較を単純にしたい → SBI×三井住友カード(最大4%が明快) [oai_citation:10‡SMBCカード](https://www.smbc-card.com/mem/for_sbi/tsumitate/index.jsp?utm_source=chatgpt.com)
    3. 結局いちばん大事:ポイントより「低コスト投信を長期で継続」。口座より“継続力”が勝敗を決める
    まとめ:
    楽天→SBIの流れは、感情じゃなく「年ポイント差(=実質利回り)」で起きる。
    月10万円を回す人ほど、差が“年で見えて”移住しやすい。 [oai_citation:11‡楽天証券](https://www.rakuten-sec.co.jp/web/rfund/guide/creditcard.html?utm_source=chatgpt.com)
    一言:クレカ積立は「ポイントのゲーム」に見えるけど、勝つのはブレずに積み立て続けた奴w


    【悲報】楽天のクレカ積立、改悪で終わった?→三井住友に乗り換えるべきか問題www

    結論(先に)
    • 「どっちが得か」は還元率だけで決まらない(条件・上限・運用の手間で逆転)
    • 楽天は「対象ファンドで0.5~1%」が基本線+SPU/カード種次第で最大2%もあり得る(上限10万円/月)
    • 三井住友(SBI)は「カード種+年間利用額」で付与率が変動、条件未達で0%もある
    • 乗り換え判断は①毎月の積立額 ②普段のカード利用額(年10万/100万/300万…) ③ポイントの使い道で決めるのが正解

    まず前提:クレカ積立は「証券会社セット」で考えろw

    • 楽天カード積立:基本は楽天証券での投信積立
    • 三井住友カード積立:基本はSBI証券での投信積立

    つまりカードだけ替えても完結しない。口座(プラットフォーム)ごと比較が必要。

    楽天:改悪で終わった?→「ルール理解してる人だけ得」になった

    楽天のクレカ積立は「一律高還元でラク」から、対象ファンド・カード種で差が出る方向に寄った。 だから「終わった」って言われがちだけど、実態は勝てる条件が明確化した感じ。

    楽天の押さえどころ(ざっくり)
    • 楽天カードクレジット決済の還元率は、対象ファンドで0.5~1%が基本
    • SPU/キャンペーン案内上、クレカ積立は最大2%還元の枠もある(上限10万円/月)
    • 楽天キャッシュ決済は0.5%還元(上限5万円/月)

    “組み合わせ”で伸びるが、上限と対象条件で取りこぼす人が多いのが現実。

    楽天の強み

    • 楽天経済圏の人はポイントの回転が速い(使い道が多い)
    • キャッシュ併用などで「積立枠」を組みやすい
    • 条件を満たせば、還元はまだ戦える

    楽天の弱み(ここで“終わった”と言われる)

    • 還元率がファンド・条件で分かれていて分かりにくい
    • 最大還元を狙うほど、設定や管理が増えて手間が増える
    • 「とりあえずこれ」で最適解になりにくい

    三井住友(SBI):強いけど“条件未達=0%”が地雷

    三井住友カード×SBI証券は、カード種によって最大4%の案内もある一方で、 年間利用額などの条件を満たさないとポイントが付かない枠が存在する。 ここを知らずに移住すると「積立してるのに0ポイント」で泣く。

    三井住友カード積立の“考え方”
    • 付与率はカード種+年間利用額で変動(例:年10万未満は0%になる枠あり)
    • 積立額は年間利用額の集計対象にならない(=積立だけでは条件達成できない)
    • 条件判定のタイミング等もあるので、カード切替・退会・登録ミスに注意

    三井住友(SBI)の強み

    • 条件を満たす人は還元が伸びやすい(カードグレードで幅が大きい)
    • 入金不要で積立が回る(自動化しやすい)
    • ポイント設計が“カードの使い方”と連動しやすい

    三井住友(SBI)の弱み(ここが落とし穴)

    • 年10万円未満だと0%など、条件未達で死ぬ枠がある
    • 条件の判定・付与タイミングがあるので、運用ミスで取りこぼす
    • 「積立で条件達成」はできない(積立は集計対象外)

    結局どっち?最短で決める“判断フローチャート”

    1. 楽天経済圏でポイントを日常的に使う → 楽天を軸に検討(取りこぼしに注意)
    2. 三井住友カードを年10万円以上は確実に使う → SBI×三井住友が候補(0%回避)
    3. 三井住友で年100万/300万以上使う層 → 上位カード含めてSBI側が強くなりやすい
    4. 「手間ゼロ最優先」 → 条件が単純な方を選ぶ(運用ミスのコストはデカい)

    乗り換えるなら:失敗しないチェックリスト

    • 付与率は「カード種+条件」を必ず確認(“最大○%”だけ見るな)
    • 三井住友は年10万未満=0%の可能性に注意(まずここを潰す)
    • 積立は年間利用額に入らないので、普段使いの支払いをどこまで寄せるか決める
    • 切替・再発行でカード情報が変わったら、証券側のカード登録をやり直す
    • 条件・付与率は変更され得る(定期的に最新条件を確認)
    管理人の一言(投資.com)

    「楽天オワコン?」って煽りは分かるけど、実際は条件戦になっただけ。
    ただし三井住友に移住するなら、まず年10万未満0%の地雷だけは踏むなw
    どっちも“勝ち筋”はある。自分の生活(カード利用額)に合わせて最適化しよう。


    【結論】楽天証券は“生活圏”込みで完成する→これが強みの正体w

    【結論】楽天証券は“生活圏”込みで完成する→これが強みの正体w

    楽天証券の強みは「商品が多い」とか「アプリが便利」だけじゃない。
    楽天ポイント/楽天カード/楽天キャッシュ/楽天銀行(マネーブリッジ)まで一体で使うと、家計→入金→積立→管理が“自動化”される。
    つまり生活圏(楽天経済圏)に乗せた瞬間に完成するって話。

    生活圏×自動化 ポイント×積立 改悪耐性は要注意

    0. 先に結論:楽天証券の“核”はこれ

    結論: 楽天証券の強みは 「投資を“家計の習慣”に落とし込む仕組み」。
    具体的には、ポイント・カード/キャッシュ決済・銀行スイープで「入金の手間」と「継続のハードル」を消してくれる所。

    資産形成の勝ちパターンは、才能じゃなくて継続。
    そして継続の敵は「面倒」「迷い」「入金忘れ」「資金移動の手間」。ここを潰すのが“生活圏込み”の強さ。

    1. 「生活圏込みで完成する」って何?

    生活圏=ふだん使う決済・銀行・ポイント・買い物ルートのこと。
    楽天証券は、ここに投資の導線を差し込めるのが特徴。

    イメージ:
    楽天市場で買い物 → ポイントが貯まる → そのポイントで投信を買う(ポイント投資)
    + クレカ/キャッシュで毎月自動積立 → 銀行連携で入出金の手間ゼロ
    “投資だけ頑張る”じゃなく、“生活に混ぜて勝手に積み上がる”状態を作る。

    2. 強みの正体:3つの連携パワー

    ① ポイントが「投資の抵抗」を下げる

    初心者が詰む最大要因は「怖くて始められない」。
    ポイントは“現金を減らさず”投資体験を作れるので、心理的な壁を下げやすい。
    さらにポイント投資は、継続のご褒美にもなる(貯める→使うの循環が起きる)。

    ② カード/キャッシュ決済で積立が“家賃化”する

    資産形成は「毎月の自動化」が勝ち。
    クレカ積立やキャッシュ積立を使うと、投資が家賃やサブスクみたいに勝手に落ちる状態になる。 これが一番デカい。

    機能 何が嬉しい? 向いてる人
    クレカ積立 設定が簡単。ポイント付与が絡むと“実質コスト”が下がることも。 初心者/毎月固定で積立したい人
    キャッシュ積立 電子マネー決済で積立。ポイント付与が一定のルールで付く。 低コスト投信中心/決済手段を使い分けたい人

    ③ 楽天銀行連携(スイープ)で「入金の手間」が消える

    地味だけど、長期で効くのがこれ。
    証券口座に入金し忘れて積立失敗、資金移動が面倒で放置…こういう“積立の敵”を潰せる。
    連携しておくと、取引に必要な資金を自動で動かしてくれるので、実務がラク。

    まとめ:
    ポイント=始めやすい/続けやすい
    決済積立=自動化が強い
    銀行連携=運用オペを潰す
    → 生活圏込みで「継続の勝ち状態」を作れる

    3. 逆に弱点:生活圏に依存すると詰むポイント

    弱点はシンプル: 生活圏はルール変更(改悪)が起きる。
    “ポイント最適化”に寄せすぎると、制度変更で前提が崩れてメンタルが死ぬ。

    よくある失敗例

    • 還元率だけ見て商品選びが歪む(中身の分散・低コストが後回し)
    • ポイント条件が変わってやる気が消える(積立が止まる)
    • 楽天だけで完結させて資産が偏る(生活圏リスクが集中)
    対策: “ポイントはおまけ”にする。
    核は ①低コスト ②分散 ③自動積立 ④長期。
    ポイントは「続けやすさのブースト」くらいでOK。

    4. 実務テンプレ:楽天証券を“強い形”で使う手順

    1. 家計の余力を確定(毎月いくら積立できるか)
    2. 新NISAの枠を前提に、積立枠(毎月)を先に固定
    3. 決済手段(カード/キャッシュ)を選び、積立を自動化
    4. 楽天銀行連携で入出金の手間を潰す(積立失敗の原因を消す)
    5. ポイント投資は“オマケ枠”で運用(趣味・ご褒美枠にする)
    6. 年1回だけリバランス(偏りを戻す)
    重要: 生活圏の強みは「得する」より“続けやすい”こと。
    続けられる設計ができた人から、資産形成が勝手に進む。

    B437C1B6-F2AA-49EC-BFB8-2B30DF9EB22E
    わが投資術 市場は誰に微笑むか
    清原達郎
    講談社
    2024-02-29

    改悪耐性 楽天で統一した奴 SBI比較

    【地獄】楽天で統一した奴、ポイント改悪→逃げ場なくて死亡w

    ポイントは“おまけ”のはずなのに、気づいたら家計と投資導線の中核になってない?
    この記事は「ポイント改悪が来たときに詰む人/ノーダメの人」の差を、仕組みと対策で整理します。

    結論:統一の“地獄”は「依存度が高い」ほど発動する

    • ポイントを前提に資産形成の計画を組んでいる
    • 決済(カード)・証券・ポイントの出口を同一グループに寄せている
    • 還元率や条件が変わると、家計メリットが一気に消える

    逆に言うと、「ポイントはボーナス」に戻せば、改悪が来ても“ただのノイズ”になる。

    そもそも“改悪耐性”って何?

    改悪耐性=「ポイント還元率・条件・対象が変わっても、投資の成果や家計が致命傷にならない強さ」のこと。
    ポイントは企業側にとって“コスト”なので、景気・競争・採算でルールが動くのは構造上避けにくい。

    楽天で統一した奴が詰みやすい3つの理由

    ① “入口”が同じ:カード決済×積立が一体化してる

    クレカ積立の還元は、家計の実質利回りを底上げする一方で、条件変更の影響がモロに出る。
    例えば楽天証券のクレカ積立は、仕組み上「最大◯%」のように見えても、ファンド(代行手数料等)により還元率が変動し、将来変更され得ます。

    ② “運用中”も縛られる:ポイント前提の銘柄選びをしがち

    「ポイントが多いからこの投信」「キャンペーン対象だからこの商品」みたいに、本来の最優先(低コスト・分散・継続性)が後回しになる。
    これ、長期だと地味に効く。ポイントは一時的な上振れ、コストは毎年確定で引かれるから。

    ③ “出口”も同じ:使い道まで囲い込まれやすい

    ポイントの出口(買い物・投信購入・運用等)まで同一圏内に寄せると、改悪時に逃げ先(代替ルート)を作ってない状態になりがち。
    統一はラク。でもラクさは、非常時の弱点にもなる。

    “改悪”はこう来る:還元率より怖いのは「条件」

    よくある誤解:「還元率が下がったら損」
    実際に詰むパターン:「条件を満たさない人は還元0」/「対象商品が限定される」/「判定ルールが変わる」

    • SBI側(カード連携)は、ポイント付与率がカード種別や年間利用額などの条件で変動する設計があり、条件改定も実際に行われています。
    • 楽天側(クレカ積立)は、ファンドの代行手数料等のデータに基づいて還元率が判定され、積立設定後に還元率が変更となる可能性が明記されています。

    セルフ診断:あなたの“改悪耐性”はどのレベル?

    判定 状態 改悪が来た時
    耐性強 ポイントは“おまけ”。コストと継続性で設計済み 「ふーん」で終了(積立継続)
    耐性中 ポイント込みで最適化してるが、代替ルートはある 乗り換え検討(手間は増える)
    耐性弱 ポイント前提で銘柄・証券・支払いを統一、出口も固定 逃げ場なくて死亡w(計画が崩れる)
    チェック項目(YESが多いほど危険):
    • ポイント還元が減ると「積立額を下げたくなる」
    • 投信選びで「ポイントが出るか」を優先している
    • 証券口座の乗り換えが面倒で“考えたくない”
    • カード利用条件(年間◯万円など)を満たしてるか把握してない

    対策:改悪が来ても詰まない“逃げ道”の作り方

    ① ポイントを“利回り”として計上しない

    計画のベースは期待リターン(市場)−コストで組む。ポイントはボーナスに格下げ。
    これだけでメンタルが安定し、改悪ニュースに振り回されにくい。

    ② “積立の支払い手段”を二重化する(重要)

    クレカ積立が不利になった時に、銀行引落・現金決済・別カードなどへ切り替えられる設計に。
    「今は得」でも、将来も得とは限らない前提で動線を作る。

    ③ “統一”はコアだけ、サテライトは分散

    例:NISAのコアは低コストインデックスで固定。ポイント遊びはサテライト(小さめ)に隔離。
    これなら改悪が来ても、ダメージは限定的。

    ④ “定期点検”を仕組みにする(年2回でOK)

    ルール改定は告知されます。半年に1回だけ「還元条件」「対象」「自分が条件を満たしてるか」を確認するだけで事故率は激減。
    統一勢ほど、これをやらないとマジで詰む。

    まとめ:楽天で統一した奴が地獄を見るのは、ポイントそのものじゃなく「ポイント依存の設計」のせい。
    “おまけ”に戻して、支払い手段と口座の逃げ道を作れば、改悪が来てもノーダメです。

    ※本記事は一般的な情報提供であり、特定の金融商品・サービスの推奨ではありません。条件・還元率・対象は変更されるため、必ず各社公式の最新情報をご確認ください。


    このページのトップヘ