投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    株式市場

    86BFC4B4-0ACE-4946-AE70-0CE2A069FEC2
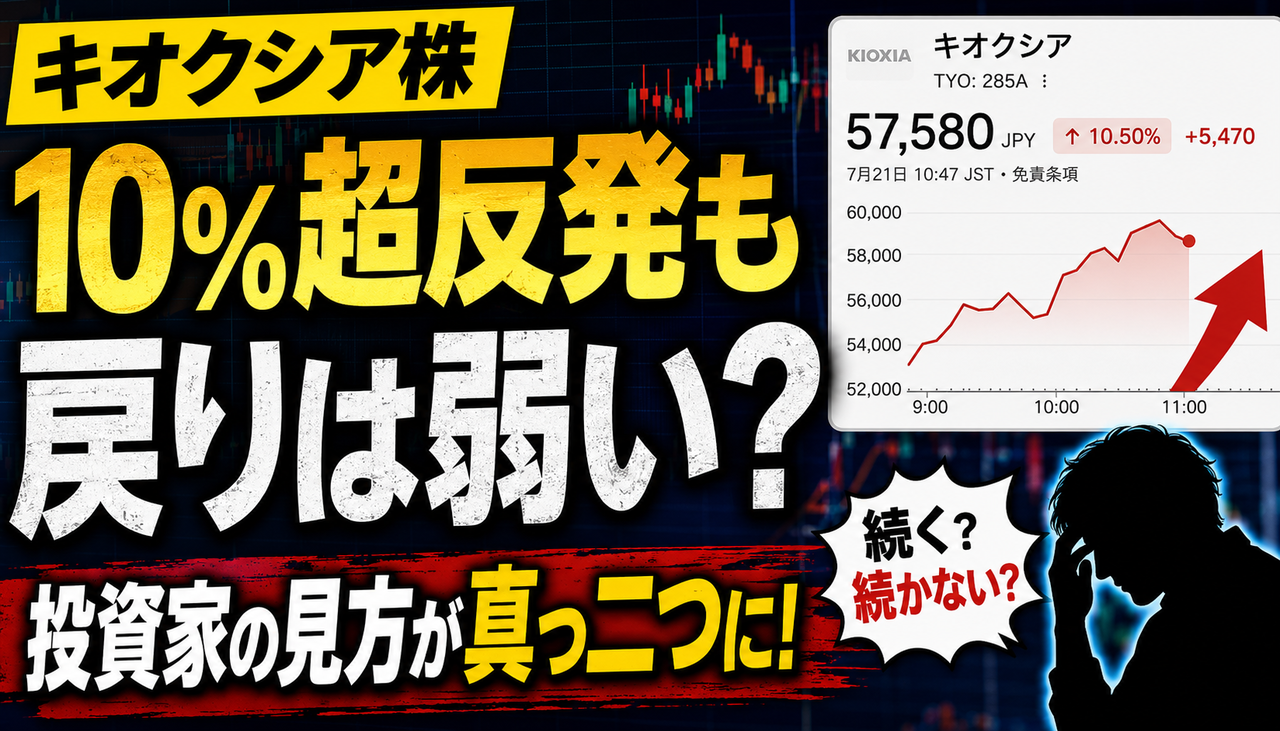
    キオクシア株が一時10%超の急騰!

    7月21日の株式市場で、キオクシアホールディングスの株価が前日比10.50%高の5万7,580円まで上昇しました。SNSでは「戻しが弱い」「しばらく4万~8万円の実質横ばいでは」と慎重な見方も出ており、急騰にもかかわらず投資家の警戒感は消えていません。

    今回の上昇は本格反転の始まりなのか、それとも暴落後の一時的なリバウンドなのか。信用買い残や激しい値動きに注目が集まっています。

    📊 市場解説

    キオクシア株は前日終値の5万2,110円から一時5万7,580円まで上昇し、上昇率は10%を超えました。地合いが悪いなかで大幅高となった点は評価できますが、過去のキオクシアであればストップ高を意識するほど買いが集中した場面でもあり、投資家の間では「戻りが弱い」との見方も出ています。直近の急落で含み損を抱えた投資家による戻り売りが出やすく、株価が上昇するたびに売り圧力が強まっている可能性があります。今後は75日移動平均線などの節目を明確に上回り、出来高を伴って上昇を継続できるかが焦点となりそうです。

    🔥 投資家反応

    投資家からは「地合いが悪い日に上がるだけでも強い」と評価する声がある一方、「以前ならストップ高級の勢いがあった」「上昇は続かないのでは」と慎重な意見も目立ちます。また、株価の想定レンジが大きく、短期間で激しく上下する値動きに対して「ボラティリティが高すぎる」「数日間保有して待つのは難しい」と警戒する声も出ています。急反発を本格的な底打ちと見る投資家と、急落後の一時的な自律反発と見る投資家で判断が分かれている状況です。

    💬 管理人コメント

    10%を超える上昇だけを見れば十分に強い値動きですが、キオクシアは直前まで下落幅が大きかったため、今回の反発だけで流れが完全に変わったと判断するのは早そうです。高値で購入した投資家にとっては、株価が戻ったところが損失を減らして逃げる機会にもなるため、上値では戻り売りが出やすくなります。反発の勢いだけを追いかけるのではなく、出来高や終値、翌日以降も買いが続くかを確認したいところです。

    ✅ 結論

    キオクシア株は地合いの悪いなかで10%超上昇し、短期的には買い戻しの強さを見せました。ただし、戻り売りの重さや値動きの激しさを考えると、現時点では本格反転よりも急落後の自律反発と見るのが無難です。今後も高値を切り上げ、主要な移動平均線を明確に突破できれば、上昇トレンドへの転換期待が高まりそうです。
    ※本記事は投資に関する情報提供を目的としており、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いいたします。

    EE23D9A0-E119-43A0-9210-9549357FFFA8

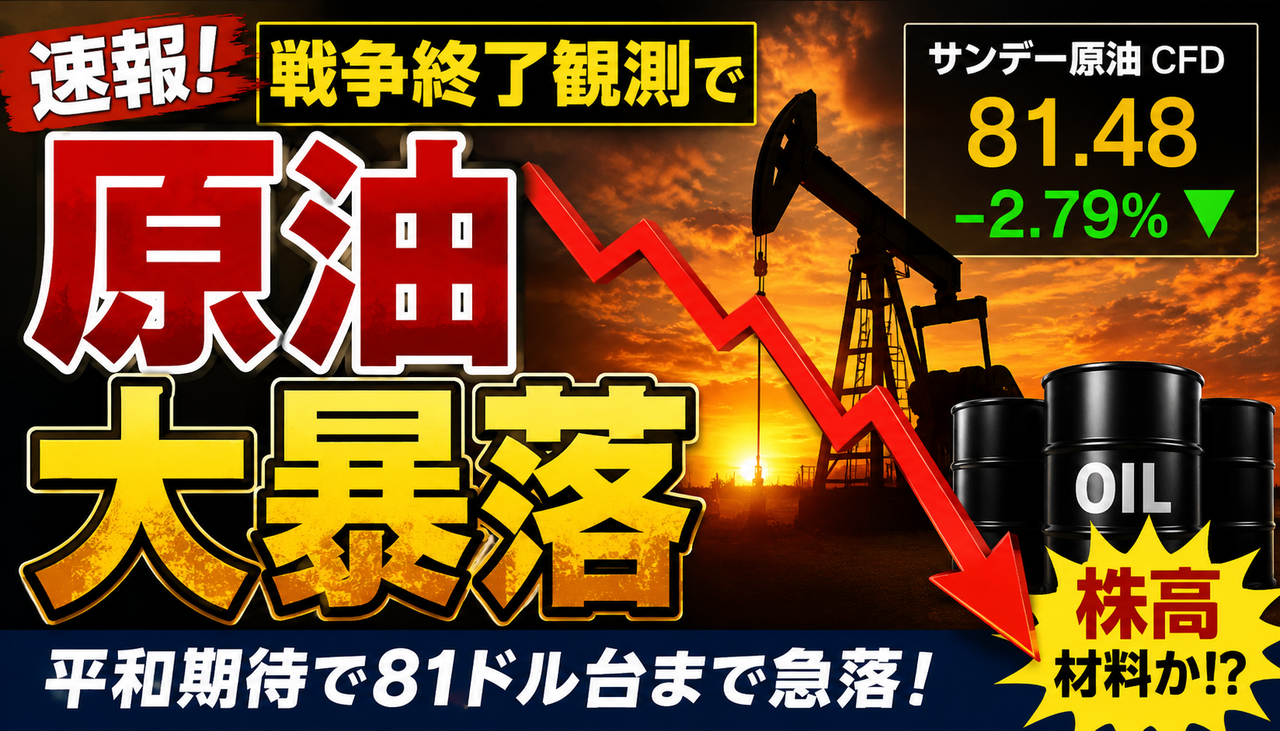
    戦争終了への期待が高まり、原油価格が急落しています。

    サンデー原油CFDは一時81ドル台まで下落し、前日比では約2.79%安となりました。

    市場では、中東情勢の緊張緩和や停戦への期待から、これまで原油価格に上乗せされていた地政学リスクが後退しているとの見方が広がっています。

    原油安は株式市場や物価、ガソリン価格にも影響するため、投資家からは「戦争は終わるのか」「株高材料になるのか」と注目が集まっています。

    📊 市場解説

    サンデー原油CFDは一時81ドル台まで下落し、画面上では約2.79%安となりました。原油価格には、中東情勢や供給不安を警戒した「地政学リスク分」が上乗せされやすいため、停戦や戦闘縮小への期待が高まると売りが強まることがあります。

    ただし、今回の下落が戦争終結だけを原因とするかは断定できません。景気減速による需要低下への警戒、在庫の増減、産油国の生産方針、為替や投機筋のポジション調整など、複数の材料が重なっている可能性があります。

    原油安が続けば、ガソリン代や輸送費、企業の原材料コストを抑える要因となり、インフレ鈍化や株式市場の支援材料になる一方、石油関連株には逆風となる可能性があります。

    💬 投資家反応

    投資家からは「平和が一番」「戦争が終わってほしい」と、停戦や緊張緩和を歓迎する声が相次いでいます。

    一方で、原油価格の下落を戦争終結のサインとみなしてよいのか疑問視する声や、両建て・ショート取引を発信するインフルエンサーのポジションに対して疑念を示す意見も見られました。

    全体としては原油安を好感する雰囲気が強いものの、「本当に戦争が終わるのか」「一時的な下落ではないか」と慎重に見極めようとする投資家も少なくありません。

    ✍️ 管理人コメント

    戦争終結への期待で原油価格が下がっているのであれば、これほど歓迎したい下落はありません。人命が守られるだけでなく、エネルギー価格の低下を通じて家計や企業の負担も軽くなる可能性があります。

    ただ、先物やCFDは流動性が低い時間帯に値動きが大きくなる場合があります。今回の数字だけで停戦や株高を確信せず、正式な発表や通常市場での値動きを確認したうえで判断したいところです。

    ✅ 結論

    原油価格の急落は、地政学リスク後退への期待を示している可能性があります。原油安が継続すれば、インフレ鈍化や消費関連株、運輸株などには追い風となる一方、石油・資源関連株には注意が必要です。

    ただし、「原油が下落した=戦争終了」とは限りません。停戦に関する公式情報、原油先物市場の反応、株式・為替の動きを総合的に確認することが重要です。

    696827B2-D28E-449C-B8BB-0F2F9FF95232

    米軍がイランへの新たな空爆を開始したとの報道を受け、投資家の間で警戒感が一気に高まっています。

    中東情勢がさらに悪化すれば、原油価格の上昇や株式市場のリスク回避につながる可能性があり、連休明けの日本株にも不安が広がりそうです。

    SNSでは「今年はもう終わり」「株は諦めた方が良い」といった悲観的な声も相次いでおり、市場の反応に注目が集まっています。

    市場解説

    米軍によるイランへの新たな空爆が報じられたことで、市場では中東情勢のさらなる悪化が警戒されています。地政学リスクが高まる局面では、株式などのリスク資産が売られやすくなる一方、原油や金、米国債などに資金が向かう可能性があります。

    特に注意したいのは原油価格です。攻撃の拡大やホルムズ海峡を巡る懸念が強まれば、エネルギー価格の上昇を通じてインフレ再燃への警戒が高まり、金利や為替、株価に影響が波及する可能性があります。

    ただし、中東有事が発生しても株価が必ず大幅下落するとは限りません。悪材料がすでに織り込まれている場合や、事態の拡大が回避された場合には、売り一巡後に反発する展開も考えられます。

    投資家反応

    弱気派からは「今年は落ち着かなさそう」「株は諦めた方がいい」といった声が上がり、連休明けの日本株急落を警戒する投資家も見られました。

    冷静派は「株価の理由は後付けになりやすい」「ニュースだけで売買を決めるべきではない」として、過度な悲観を避ける姿勢を示しています。

    長期投資派からは「狼狽売りせず積み立てを続ける」「相場を見ないで機械的に買う」といった意見も出ており、短期的な値動きより投資方針を優先する動きが目立ちます。

    また、過去の中東有事では直後に株価が上昇した例もあるとして、今回も投げ売りが裏目に出る可能性を指摘する声がありました。

    管理人コメント

    戦争や空爆のニュースが出ると、投資家心理が一気に悪化し、実際の企業業績以上に株価が動くことがあります。特に信用取引や高レバレッジでポジションを持っている場合、相場急変による損失が膨らみやすいため注意が必要です。

    一方で、地政学リスクだけを理由に保有株をすべて売却すると、その後の反発を取り逃す可能性もあります。今回のような局面では、ニュースの見出しだけで判断せず、原油価格、米国株先物、為替、各国の追加対応を確認したいところです。

    長期投資家は積立方針を崩さず、短期投資家はポジションを小さくするなど、自分の投資期間と許容できる損失に合わせた対応が重要になりそうです。

    結論

    米軍によるイラン空爆は、連休明けの日本株にとって大きな不安材料ですが、必ずしも全面的な暴落につながるとは限りません。

    短期的には中東情勢や原油価格を巡って不安定な値動きが予想されるため、信用取引での無理な勝負や、ニュースを見てからの狼狽売りは避けたいところです。

    市場の初動だけで判断せず、事態が拡大するのか、早期に沈静化するのかを見極めながら、冷静に投資方針を維持することが重要です。

    B40F93B6-9F6B-4488-AD76-D9F633E6E627

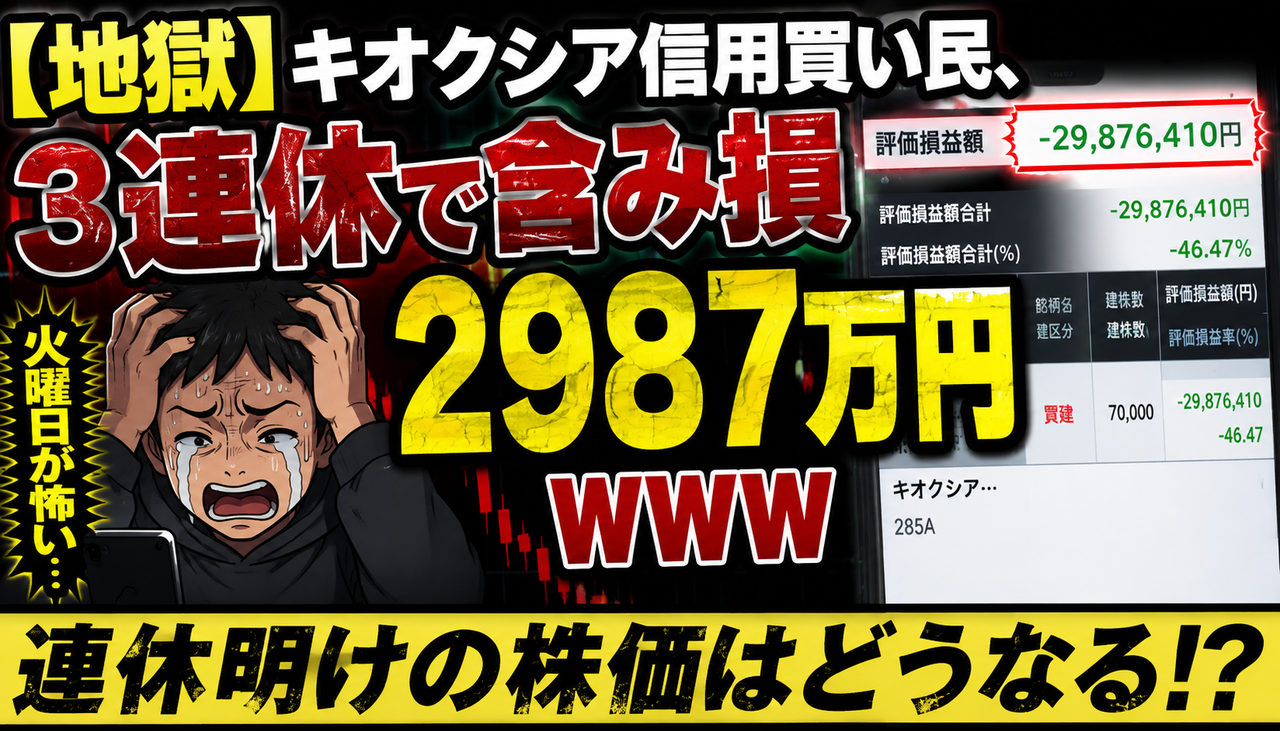
    キオクシア株を信用取引で保有する投資家の投稿が、X上で大きな注目を集めています。

    画面に表示された評価損益は、まさかのマイナス2987万円。株式市場が休みとなる3連休中も値動きへの不安が消えず、「火曜日がどうなるのか気になってしまう」と苦しい心境を明かしています。

    キオクシア株の急激な値動きにより、信用買い投資家の含み損が拡大するなか、連休明けの株価に市場の視線が集まっています。

    💬 投資家たちの反応

    今回の投稿には、「見ていて辛い」「連休中は株価が気になって落ち着かない」といった共感の声が多く寄せられました。一方で、信用取引による急落時の追証や強制決済を経験した投資家からは、「底では追証の売りが一気に出る」「ヨーヨーのように株価が落ちる感覚だった」と当時を振り返るコメントも見られます。また、「インプレッション狙いではないか」と投稿の真偽を疑う冷静な意見もあり、SNS上ではさまざまな視点から議論が続いています。

    📊 市場解説

    キオクシア株のように短期間で値動きが大きくなった銘柄では、企業業績だけでなく、信用取引の需給が株価を大きく左右します。信用買いの含み損が拡大すると、追加保証金を用意できない投資家による返済売りや、証券会社による強制決済が発生しやすくなります。

    こうした売りは投資判断とは関係なく機械的に出るため、株価が下落するとさらに売りが増える悪循環に陥る場合があります。投稿では約2987万円の評価損が表示されていますが、画像だけで取引内容や損益の真偽を完全に確認することはできません。

    SNS上の巨額損失は注目を集めやすい一方、信用取引では含み損だけでなく、追証の期限や維持率も重要です。連休明けは注文が集中しやすく、寄り付き直後の急激な値動きには特に注意が必要です。

    💬 投資家の反応

    投稿を見た投資家からは、「見ているだけで泣ける」「眠れるならまだ大丈夫」といった同情や励ましの声が寄せられています。大きな含み損を抱えながら市場が開くまで待たなければならない状況に、精神的な苦しさを感じる人も多いようです。

    一方、急落局面を経験した投資家からは、「底では追証による分厚い売りを感じた」「自重以上に下へ落ちるようだった」と、信用取引特有の売り圧力を指摘する声も見られました。

    そのほか、「インプレッション目的の自作自演ではないか」と投稿の真偽を疑う意見も出ています。SNSの損益画像は事実と確認されていない場合もあるため、話題性だけで内容を断定しない冷静さも必要です。

    ✍️ 管理人コメント

    約3000万円という数字のインパクトもありますが、本当に怖いのは、信用取引では自分の意思だけで保有を続けられなくなる可能性があることです。現物取引なら株価の回復を待つ選択肢がありますが、信用取引では保証金維持率が低下すれば、追証や強制決済に追い込まれることがあります。

    また、3連休のように市場が閉まっている期間は売買ができないため、悪材料や株価への不安を抱えたまま待つしかありません。投稿からは、金額以上に精神的な負担の大きさが伝わってきます。

    ただし、損益画像の真偽は外部から確認できません。巨額損失の投稿を面白半分で拡散するのではなく、信用取引のリスクを考える材料として受け止めるべきでしょう。

    ✅ 結論

    キオクシア株を巡る今回の投稿は、急落銘柄を信用取引で保有する怖さを改めて示す内容として注目されています。含み損が拡大した局面では、追証や強制決済による売りが新たな下落を呼び、株価が企業価値だけでは説明できない動きをすることがあります。

    連休明けは売買注文が集中し、値動きがさらに荒くなる可能性もあります。短期的な反発を期待して安易に飛びつくのではなく、信用残や出来高、会社の業績、今後の材料を確認することが重要です。

    信用取引では「いつか戻る」だけでは乗り切れません。損失額よりも先に、資金管理と強制決済に耐えられるポジションかを確認する必要があります。

    ※本記事はSNS上の投稿を紹介するものであり、掲載された損益や取引内容の真偽を保証するものではありません。また、特定銘柄の売買を推奨するものでもありません。投資判断はご自身の責任でお願いいたします。

    C4E70F77-B05D-43EC-8368-CA03C251ECAD
    🇯🇵 日本語訳

    米国の国家債務

    2011年:14兆7,900億ドル
    2012年:16兆600億ドル
    2013年:16兆7,300億ドル
    2014年:17兆8,200億ドル
    2015年:18兆1,500億ドル
    2016年:19兆5,700億ドル
    2017年:20兆2,400億ドル
    2018年:21兆5,100億ドル
    2019年:22兆7,100億ドル
    2020年:26兆9,400億ドル
    2021年:28兆4,300億ドル
    2022年:30兆9,300億ドル
    2023年:33兆1,700億ドル
    2024年:35兆4,600億ドル
    2025年:37兆6,400億ドル……

    📈 米国債務が過去最大を更新

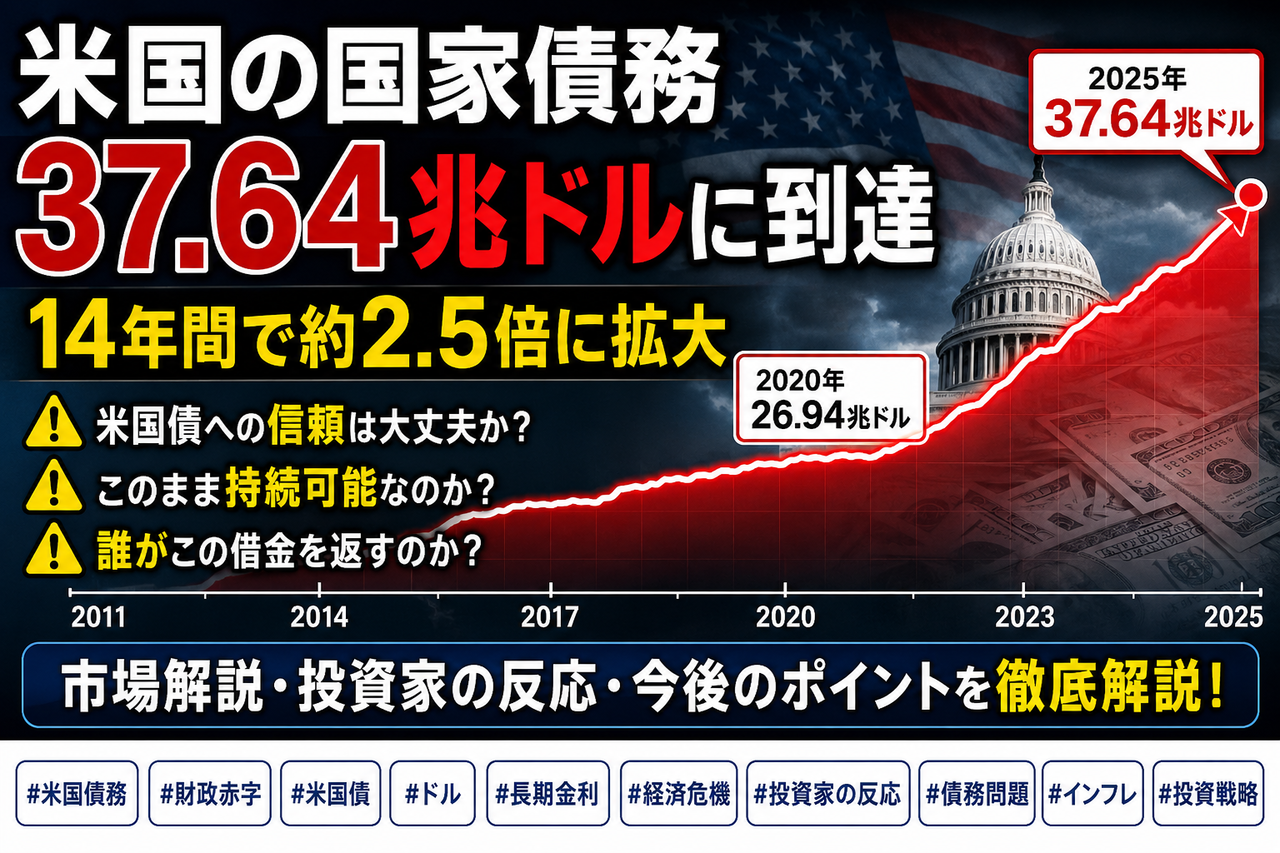
    米国の国家債務が2025年には37.64兆ドルに達し、この14年間で約2.5倍に膨らんだことが話題となっています。

    特に2020年以降は債務の増加ペースが急加速しており、SNSでは「このまま持続可能なのか」「ドルの信認は大丈夫なのか」といった不安の声が相次いでいます。

    世界最大の経済大国である米国の財政悪化は、株式市場や金利、ドル相場にも大きな影響を与える可能性があるため、投資家から高い注目を集めています。

    🇯🇵 日本語訳

    米国は、すでに後戻りできない地点をはるかに越えている。各国は米国債を買うどころか、手放し始めている。米国が自国を救う唯一の方法は、世界中にできるだけ多くの混乱を引き起こし、ドルを相対的な安全資産として維持することだ。

    🇯🇵 日本語訳

    2008年の金融危機以降、問題を先送りし続けてきた結果、そのツケはますます大きくなっている。もはや逃げ道はない。コロナ後の大規模な通貨発行によって、暴走していた列車は完全に制御不能になった。

    🇯🇵 日本語訳

    米国は自国の借金を返済できないのに、それでも国民から税金を徴収し続けている。それが本当に役に立っているかのように。国民が支払いを滞納すれば、銀行口座から直接お金を差し押さえる。それなら、米国にお金を貸している側も同じことをすればいいのではないか。すべて茶番だ。

    🇯🇵 日本語訳

    関税を使わずに、どうやってこの状況を逆転させるのだろうか?

    🇯🇵 日本語訳

    2027年には、米国の国家債務が約41兆7,000億ドルに達すると予想される。増加率は約5.5%。

    🇯🇵 日本語訳

    借金を2倍にして、次の世代に渡せばいい。

    🇯🇵 日本語訳

    167%の増加……。しかし、本当に問うべきなのはこれだ。
    👉 結局、誰がこの借金を返済するのか?

    📊 市場解説

    米国の国家債務は、2011年の約14.79兆ドルから2025年には約37.64兆ドルまで膨らんだとされ、わずか14年間で約2.5倍の規模に拡大しています。

    特に増加が目立つのが2020年以降です。新型コロナ対策による大規模な財政支出や景気刺激策に加え、その後も歳出の拡大が続いたことで、債務残高の増加ペースが加速しました。

    投資家が警戒しているのは、債務の金額だけではありません。
    金利が高い状態で国債残高が増え続ければ、米政府が支払う利払い費も拡大します。財政負担がさらに重くなれば、増税や歳出削減、追加の国債発行が必要になる可能性があります。

    一方で、米国債は世界の金融市場で重要な安全資産として扱われ、米ドルも基軸通貨として広く利用されています。そのため、国家債務が増加したからといって、直ちに米国が返済不能になるとは限りません。

    今後の市場では、米国債の需要、長期金利、財政赤字、インフレ率、ドル相場の動きが重要になります。米国債への信頼が低下すれば、株式市場や為替市場、金価格、暗号資産などにも影響が広がる可能性があります。

    💬 投資家の反応
    弱気・警戒派

    「すでに後戻りできない水準」「2008年の金融危機から問題を先送りしてきたツケが限界に近づいている」と、米国財政の持続可能性を疑問視する声が目立っています。

    ドル・米国債懐疑派

    「各国が米国債を手放し始めている」「ドルの安全資産としての立場が揺らぐのではないか」と、米国債やドルへの信頼低下を警戒する意見も出ています。

    将来世代への負担を心配する声

    「結局、誰がこの借金を返すのか」「次の世代に負担を押しつけているだけではないか」と、将来的な増税や社会保障削減を懸念する声も多く見られます。

    政策に注目する投資家

    関税や増税、歳出削減、経済成長によって債務問題を改善できるのかなど、今後の米政府の政策対応に注目する意見もあります。

    反応まとめ:投資家の間では財政悪化への危機感が強い一方、「米国債やドルの地位がすぐに崩れるわけではない」と冷静に見る必要もあります。

    ✍️ 管理人コメント

    米国の国家債務が37兆ドルを超えているという数字を見ると、危機感を覚える投資家が多いのも当然でしょう。日本円に換算すれば、想像することさえ難しいほどの規模です。

    ただし、個人の借金と国家の債務を同じ感覚で考えるのは危険です。米国は自国通貨で国債を発行でき、世界最大級の経済力と徴税能力を持っています。そのため、単純に「借金が多いからすぐ破綻する」と判断することはできません。

    本当に注意したいのは、債務の絶対額よりも、経済成長率を上回る勢いで利払い負担や財政赤字が増え続けることです。

    債務問題への不安だけで米国株をすべて売却するのではなく、長期金利やインフレ、ドル指数、金価格などを確認しながら、複数の資産に分散しておくことが現実的な対応だと考えます。

    ✅ 結論

    米国の国家債務は長期的に増え続けており、特に2020年以降は増加ペースが加速しています。今後も財政赤字が続けば、国債の利払い負担や長期金利の上昇が金融市場の重荷になる可能性があります。

    注目ポイント
    ・米国債の需要と長期金利
    ・米政府の財政赤字と利払い費
    ・インフレ率と金融政策
    ・ドル、金、株式市場の値動き

    ただし、SNS上の「米国はすぐに破綻する」といった極端な意見だけで投資判断を変えるのは避けたいところです。短期的な不安に振り回されず、米国の経済成長力や基軸通貨としてのドルの立場も含めて、冷静に判断する必要があります。

    ※本記事は市場情報やSNS上の反応を紹介するものであり、特定の金融商品の購入・売却を推奨するものではありません。投資判断はご自身の責任でお願いいたします。

    このページのトップヘ