投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    株式

    EC6C1B6E-EC5D-4058-904E-C3A2F8B4B728

    株・ゴールド・ビットコインが揃って下落――。

    「株がダメなら金」「リスク資産がダメなら別の資産へ」といった逃げ先を探したくなる局面だが、今回は複数の資産が同時に売られる展開となっている。

    特にレバレッジ型の半導体ETFなど値動きの大きい商品では下落が目立ち、投資家からは「資金はどこへ行く?」「現金や国債なのか?」といった声も。

    株・金・暗号資産が同時に下がる局面で、投資家はどう動くのか。市場の状況と投資家の反応を見ていく。

    📉 市場解説

    株、ゴールド、ビットコインなど、これまで資金の受け皿になってきた複数の資産がそろって下落する展開となった。

    今回のポイントは、単純な「株安」だけではない。

    原油価格の上昇 → インフレ懸念 → 金利上昇への警戒という流れが市場全体の重しになっている。

    金利が高い状態では、利息を生まないゴールドには逆風となりやすい。一方、株式やビットコインなどのリスク資産も、高金利が長期化すれば投資マネーが向かいにくくなる。

    つまり今回は、「株が下がったからゴールドへ」という単純な資金移動ではなく、複数の資産から同時に資金が抜ける動きが意識されている。

    そのため、市場では現金や国債などへの資金退避を意識する声も出ている。

    💬 投資家反応

    今回の下落を受け、投資家からは「一旦キャッシュでは?」「国債だと思う」といった声が目立つ。

    さらに「定期預金」という意見もあり、値上がり益を狙う資産よりも、元本の値動きを抑えながら利息を得られる資産へ目を向ける投資家もいるようだ。

    一方で、「半導体に資金が来るのでは?」という強気な反応もあり、市場参加者全員が完全なリスクオフに傾いているわけではない。

    大きく下落したところを買い場と見るのか、それともキャッシュ比率を高めるのか。投資家の判断が分かれる局面になっている。

    📝 管理人コメント

    個人的に今回かなり気になるのが、「株が下がっているのにゴールドまで売られている」という点。

    ゴールドは安全資産として語られることが多いが、短期的には必ずしも株と逆方向に動くわけではない。

    金利やドルの動き次第では、株とゴールドが同時に下落することもある。

    こういう局面を見ると、やはり「現金も立派なポジション」だと感じる。

    NISAなどで長期投資をしているなら短期的な値動きだけで慌てる必要はないが、余裕資金をすべて投資に回してしまうのではなく、暴落時にも動けるキャッシュを残しておくことは重要だろう。

    🔥 結論

    株・ゴールド・ビットコインが同時に下落。

    こうなると「結局どこに資金を置けばいいんだ?」となるが、相場が不安定なときほど無理に投資先を探す必要はない。

    現金・国債・預金も選択肢になる。

    そして長期投資家にとって重要なのは、短期の下落を見て資産を右から左へ動かし続けることではなく、自分のリスク許容度に合わせた資産配分を維持すること。

    「何を買うか」だけではなく、「何も買わずに待つ」という選択肢も持っておきたい局面だ。
    EA2BDE95-01F5-4170-BF16-E4E668C661E7

    市場解説|資産3億円が生み出す「年間3000万円」の破壊力

    今回注目を集めているのは、「資産3億円を持つ投資家は、寝ている間にも年間3000万円規模で資産が増えることがある」という投稿です。

    3億円の資産が年間3000万円増えるには、単純計算で年率10%の運用益が必要になります。株式市場が好調な年であれば十分に起こり得ますが、毎年確実に得られる利益ではありません。

    ■ 資産3億円を運用した場合の増減イメージ
    ・年率3%なら約900万円増加
    ・年率5%なら約1500万円増加
    ・年率10%なら約3000万円増加
    ・10%下落すれば約3000万円減少

    重要なのは、資産額が大きくなるほど、同じ運用利回りでも利益の金額が桁違いになる点です。資産300万円を年率10%で運用した場合の利益は30万円ですが、資産3億円なら3000万円になります。

    この「元本の大きさが、そのまま収益力の差につながる」という現実こそ、資本主義の強烈な一面といえるでしょう。

    投資家の反応|「働いて得たお金に働いてもらう」

    ● 満員電車のくだりが刺さる

    会社員として通勤しながら家賃収入を育てている投資家からは、「働いて得たお金で、次はお金にも働いてもらいたい」との声が上がりました。

    ● ピケティの「r>g」を実感する

    資本収益率が経済成長率を上回りやすいという「r>g」を連想し、「コツコツ資本を育てたい」という反応も見られました。

    ● 少しずつ資本家へ近づく

    給与だけに頼るのではなく、不動産収入や配当収入を増やし、労働者から資本を持つ側へ近づこうとする考え方に共感が集まっています。

    一方で、資産3億円が年間3000万円増えるという数字だけを見て、簡単に再現できると考えるのは危険です。相場が反対方向に動けば、同じスピードで資産が減る可能性もあります。

    管理人コメント|会社員を辞めるより「資本を買う」ことが先

    資産3億円の投資家と年収2000万円の会社員を、そのまま比較するのは少し乱暴です。運用益には価格変動があり、給料のように毎年安定して受け取れるとは限りません。

    それでも、会社員の収入には時間や体力による限界がある一方、資産運用には元本が大きくなるほど利益も大きくなる仕組みがあります。

    普通の会社員がいきなり3億円を用意することはできません。しかし、給与の一部を新NISAなどで積み立て、配当や運用益を再投資することで、少しずつ「お金にも働いてもらう状態」へ近づくことは可能です。

    会社員を辞めることを急ぐのではなく、会社員として得た収入で資産を買い続ける。これが、現実的に資本家側へ近づくための第一歩ではないでしょうか。

    結論|労働収入を資本収入へ変える人が強い

    資産3億円を年率10%で運用できれば、年間3000万円増える計算になります。ただし、これは保証された収益ではなく、3000万円減る年があっても不思議ではありません。

    今回の投稿が示している本質は、単純に「投資家は楽をして稼げる」という話ではなく、資産を持つ人ほど、さらに資産を増やしやすいという資本主義の構造です。

    働いて得たお金をすべて消費するのではなく、その一部で株式や投資信託などの資産を買う。労働収入を少しずつ資本収入へ変えていくことが、将来の選択肢を増やす鍵となりそうです。

    FB34545C-05AA-46A8-862A-48A75A8F520A

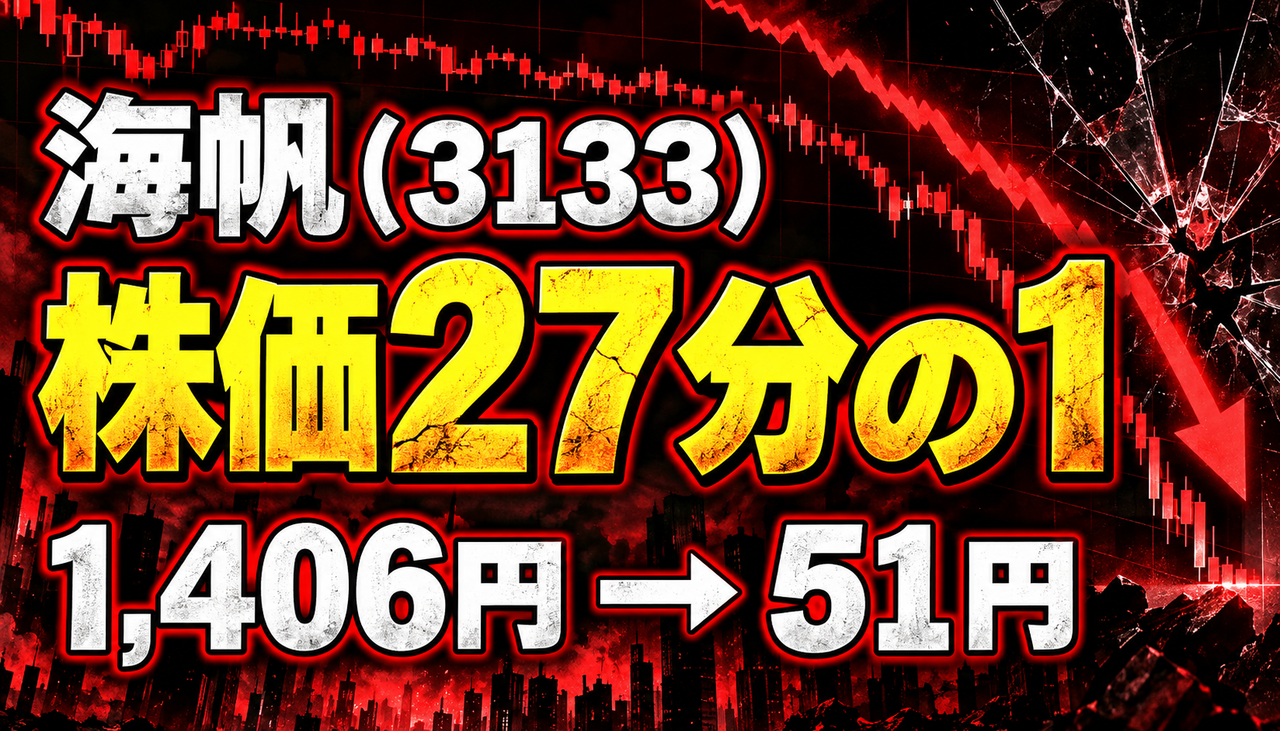
    海帆(3133)の株価が、とんでもない下落を見せていると話題になっています。Xに投稿された月足チャートでは、ピーク時の1,406円から51円まで下落。株価は約27分の1となり、下落率は約96%に達します。

    ここまで下がると「そろそろ底では」「51円なら買ってもいい」と考えたくなる一方、下落が止まらない銘柄への安易な逆張りは非常に危険です。

    海帆はここから反発するのか、それともさらなる下落が待っているのか。
    投資家からは驚きと警戒の声が相次いでいます。

    市場解説

    Xに投稿された月足チャートでは、海帆(3133)の株価がピーク時の1,406円から51円まで下落しています。単純計算では約96.4%安となり、株価はおよそ27分の1です。

    ただし、株価が大幅に下がったからといって、自動的に割安になったとは限りません。企業の業績、財務状態、資金調達、株式の希薄化、今後の事業計画などを確認しなければ、本当の投資価値は判断できません。値下がり率だけを見た逆張りには、十分な注意が必要です。

    投資家の反応

    投資家からは「さらに51分の1になるのでは」と下落継続を警戒する声や、「損切りできない投資家が地獄を見る銘柄」といった厳しい意見が相次いでいます。

    一方で、株価が51円まで下がったことで、短期的な反発を期待する投資家もいるようです。ただし、経営状態や今後の資金調達を不安視する声も強く、安易に手を出すのは危険だという見方が優勢になっています。

    管理人コメント

    こうした銘柄で最も危険なのは、「高値から大幅に下がった=安い」と考えてしまうことです。1,406円だった株が51円になっても、業績や企業価値が悪化していれば、そこからさらに下がる可能性はあります。

    購入を検討するなら、決算内容、キャッシュフロー、借入金、増資や新株予約権による希薄化、継続企業に関する記載など、最新の公式IRを確認すべきでしょう。株価の安さだけで飛びつく場面ではありません。

    結論

    海帆は、値動きの大きさから短期資金が集まる可能性はあるものの、リスクも非常に高い銘柄です。

    「51円だから安い」という理由だけで買うのではなく、最新の決算や公式発表を確認し、損失を限定できる範囲で判断する必要があります。反発狙いで参加する場合でも、ナンピンや全力投資は避け、撤退ラインを事前に決めておくことが重要です。

    49246BA2-5BB8-4002-BA44-CBAC2D5EF196
    サンマルクHD、まさかの「つるとんたん」買収へ――。

    サンマルクホールディングスが、うどん店「つるとんたん」を買収するとの報道が話題になっている。買収額は100億円超とされ、ネット上では「100億超か」「うどん業界のシェア争いが激化する」と驚きの声が続出。一方で、買収後の店舗やブランドがどう変わるのかを心配する声も出ている。サンマルクHDは今回の買収で何を狙うのか。ネット上の反応を見ていこう。
    ■ 市場解説

    サンマルクホールディングスが「つるとんたん」事業を総額128億円で取得する大型案件が発表された。

    今回のポイントは、単純に「うどん店を買った」という話ではない。

    つるとんたんは国内外で知名度を持つブランドで、サンマルクHD側は既存ブランドの価値を維持しながら、自社が持つ店舗開発力・物件情報網・物流網・海外展開のノウハウを組み合わせることで成長を狙う。

    対象事業の2026年3月期売上高は約61億円。128億円という取得額に対して、今後どこまで店舗数と収益を伸ばせるのかが焦点となりそうだ。

    投資家目線では「有名ブランドをいくらで買ったか」だけでなく、買収後にどれだけ利益を積み上げられるかが重要になる。

    ■ 投資家・ネットの反応

    今回の買収を受け、ネット上では「100億超か」「うどん業界の競争が激しくなりそう」など驚きの声が相次いでいる。

    特に注目されているのが、サンマルクHDの資本力によって「つるとんたん」の店舗展開が加速する可能性だ。

    丸亀製麺、はなまるうどん、資さんうどんなど有力ブランドが存在するなか、「つるとんたん」が今後どのようなポジションを取るのかに関心が集まっている。

    一方で、既存ファンからは「買収後も今の味やブランドイメージは維持されるのか」と心配する声も。

    店舗数を一気に増やすのか、それとも現在の高付加価値路線を維持するのか。買収後の戦略次第で評価が大きく変わりそうだ。

    ■ 管理人コメント

    これは個人的にもかなり面白い買収だと思う。

    128億円で「つるとんたん」というブランドを買う。

    数字だけを見るとかなり大きな投資だが、サンマルクHDにはサンマルクカフェや鎌倉パスタなど、複数ブランドを展開してきたノウハウがある。

    そこに「つるとんたん」のブランド力が加われば、国内の新規出店だけでなく海外展開まで伸ばせる可能性がある。

    ただし、M&Aは買った瞬間がゴールではない。

    128億円を払って、それ以上の価値を生み出せるのか。

    投資家としては、今後の出店数、売上高、利益率、そして買収後の業績寄与を追っていきたいところだ。

    ■ 結論

    サンマルクHDによる「つるとんたん」買収総額は128億円。

    今回のM&Aによって、サンマルクHDは知名度の高い和食ブランドを新たに手に入れることになる。

    今後の最大のポイントは、「つるとんたん」のブランド価値を維持しながら、サンマルクHDの店舗開発・物流・海外展開力を生かせるかだろう。

    うまくシナジーを生み出せれば大きな成長材料になる一方、取得額も128億円と小さくない。

    「128億円の大型買収」は吉と出るのか――。

    DC7823FB-5A6A-4B3D-8367-0F52DD8D9DCB

    「投資資金が1000万円を超えれば、複利の力で資産が増えるスピードも一気に加速する」――そんな言葉を信じて、1000万円を目標に積み立てている人も多いのではないでしょうか。

    しかし、資産が大きくなれば値上がり時の利益が増える一方、相場が下落したときに減っていく金額も桁違いになります。1000万円なら、わずか1%の下落でも10万円、10%なら100万円が消える計算です。

    ネット上では「増えるのも複利なら、減るのも複利」「1000万円を超えてから値動きが怖くなった」との声が続出。今回は、資産1000万円を超えた投資家が直面する“複利の逆回転”について見ていきます。

    市場解説:1000万円を超えると値動きの「金額」が激変する

    投資資金が1000万円を超えると、わずかな相場変動でも資産額が大きく動きます。1000万円を運用している場合、1%の下落で約10万円、5%なら約50万円、10%なら約100万円が減る計算です。

    これは複利が悪いのではなく、運用する元本が大きくなった結果です。上昇相場では資産が増える速度を実感できますが、下落相場では同じ仕組みが逆方向に働いたように感じられます。

    ただし、評価額が下落しても、売却しない限り損失は確定しません。長期投資では短期的な値下がりも想定し、生活資金と投資資金を分けておくことが重要になります。

    なお、「米国株は中間選挙の年に下がりやすい」という見方もありますが、これはあくまで過去の傾向です。毎回同じ値動きになるとは限らないため、特定の年だけを根拠に売買するのは注意が必要です。

    投資家の反応

    ネット上では、資産額が大きくなったことで下落時のダメージを実感する声が相次いでいます。

    • 「増えるのも複利なら、減るのも複利だった」
    • 「1000万円を超えると、1日の値動きが給料並みになる」
    • 「長期チャートで見れば、今回の下落はほんの一部」
    • 「評価益が減っただけで、元本が維持できているならまだ安心」
    • 「下落相場は怖いが、積み立て中なら安く買える時期でもある」

    短期的な下落を不安視する声がある一方で、長期目線を維持し、買い場と捉える投資家も少なくありません。

    管理人コメント

    投資資金が1000万円を超えると、「増える速度が速くなる」という期待ばかりに目が向きがちです。しかし、実際には下落時の金額も大きくなり、精神的な負担は想像以上に重くなります。

    100万円の資産が5%下がっても損失は5万円ですが、1000万円なら50万円です。下落率は同じでも、目の前から消える金額が大きくなるため、冷静さを失いやすくなります。

    資産形成で本当に難しいのは、1000万円を貯めることだけではありません。大きくなった資産の値動きに耐え、かじめ、自分に合ったリスク量を守り続けることです。

    結論:資産が増えたらリスク管理もアップデートする

    投資資金が1000万円を超えれば、上昇時の利益だけでなく、下落時の損失額も大きくなります。しかし、短期的な値下がりだけで慌てて売却すると、長期投資のメリットを失いかねません。

    重要なのは、生活防衛資金を確保し、暴落しても保有を続けられる金額だけを投資することです。下落が怖くて眠れないなら、株式比率や投資額が自分の許容範囲を超えている可能性があります。

    複利を味方につけるには、上昇相場だけでなく下落相場も受け入れ、無理のない運用を長く続けることが最大のポイントです。

    【広告・PR】 この記事にはアフィリエイト広告が含まれます。リンク経由で購入・申し込みがあった場合、投資.comが報酬を受け取ることがあります。

    このページのトップヘ