投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    早期リタイア

    39B333DF-EC01-44AB-9A1B-374FE657FA53

    前澤友作氏の「FIRE批判」がネットで話題になっている。

    ZOZO株の売却で巨額の資産を築き、経営の第一線を離れた後は、高級品の購入やYouTube、宇宙旅行などに挑戦してきた前澤氏。一部の投資家からは、「むしろ模範的なFIRE民では?」「お前が一番FIREしている」とのツッコミが相次いでいる。果たして、前澤氏の生き方はFIREとは違うのだろうか。

    市場解説

    FIREとは、投資や事業などで十分な資産を築き、給与収入への依存を減らして経済的自立を目指す考え方だ。完全に仕事を辞めるだけでなく、資産収入を土台に好きな活動を続ける生き方も広い意味ではFIREに含まれる。

    前澤友作氏はZOZOの経営から退いた後も、YouTubeや宇宙関連事業など幅広い活動を続けている。そのため厳密には「何もせずに暮らすFIRE」とは異なるものの、巨額の資産を背景に働き方を自由に選んでいる点では、FIREの理想形に近いと見る投資家も少なくない。

    投資家の反応

    • 「ZOZOを売却して自由に活動している時点で、まさにFIREでは?」
    • 「FIREを批判している人が一番理想的なFIRE生活を送っている」
    • 「資産家にとっては、仕事を続けるかどうかも自由に選べる」
    • 「FIREを目指す人が増えると、働き手が不足するという本音もありそう」
    • 「経済的自立と、完全に働かないことは分けて考えるべき」

    管理人コメント

    今回の発言が反発を集めた最大の理由は、FIREそのものへの批判よりも、発言者がすでに経済的自由を手にしているように見える点だろう。

    一般の会社員が目指しているのは、必ずしも「一生働かない生活」ではない。生活費の一部を配当や副業で補い、嫌な仕事を断れる状態をつくることも立派な経済的自立だ。前澤氏のように資産を土台として好きな活動を選べる状態こそ、多くのFIRE志向の人が目指すゴールではないだろうか。

    結論

    前澤友作氏は完全に引退したわけではないため、典型的なFIRE民とは言い切れない。しかし、巨額の資産を築き、組織や給与に縛られず、自分がやりたい活動を自由に選んでいる。その姿が「最も成功したFIRE」に見えるからこそ、今回の批判はネット上で大きな皮肉として受け止められたのだろう。
    08AECF88-4D6C-469F-A51F-38E75C6E9857

    資産6000万円を超えたら、もう働かなくてもいいのか――。

    資産6000万資産家が「年利5%で運用すれば毎月25万円入ってくる」と投稿し、投資家からさまざまな反応が集まっている。

    年間では約300万円になる計算だが、年利5%を安定して得ることは本当に可能なのか。税金や相場下落のリスクも含め、資産6000万円でFIREできる現実的なラインを見ていこう。

    📊 市場解説

    資産6000万円を年利5%で運用した場合、単純計算では年間300万円、月平均25万円の運用益になります。

    ただし、毎月25万円が安定して入金されるわけではありません。株式市場には上昇する年もあれば、大きく下落する年もあり、毎年5%の利益が保証されているわけではないからです。

    さらに、課税口座で発生した利益には税金がかかる場合があり、国民年金や健康保険、生活費の上昇も考える必要があります。資産6000万円はFIREを検討できる金額ですが、家族構成や年間支出によって安全性は大きく変わります。

    💬 投資家の反応

    • 独身なら6000万円でもFIREできそう
    • 既婚者や子育て世帯には少し心配な金額
    • 税金や社会保険料を考えると月25万円を丸ごとは使えない
    • 完全リタイアではなくサイドFIREが現実的
    • 仕事を辞められる状態と、働くことを選べる状態は全く違う
    • 資産1億円までゆるく働いてからフルFIREしたい

    ✍️ 管理人コメント

    資産6000万円で月25万円と聞くと、すぐに会社を辞められそうに感じます。しかし、相場の下落や税金、社会保険料まで考えると、フルFIREには少し不安が残 ```html

    市場解説

    資産6000万円を年利5%で運用できれば、単純計算では年間300万円、月平均25万円の運用益になります。

    ただし、毎月必ず25万円が振り込まれるわけではありません。株式市場の年間リターンには波があり、利益が5%を超える年もあれば、大幅なマイナスになる年もあります。

    さらに、課税口座で発生した配当や売却益には税金がかかる場合があります。国民年金や健康保険、物価上昇への備えも必要なため、額面どおりの25万円をすべて生活費に使えるとは限りません。

    投資家の反応

    • 6000万円では少し不安。完全FIREではなくサイドFIREが現実的
    • 独身なら可能でも、家族がいる場合はもう少し資産が必要
    • 年利5%で安定して運用し続けられる保証はない
    • 資産ができると「働かなくていい」という選択肢が精神的な余裕になる
    • 生活水準を上げず、ゆるく働きながら1億円を目指したい

    管理人コメント

    資産6000万円は間違いなく大きな金額ですが、これだけで一生安泰とは言い切れません。相場暴落時に生活費を取り崩すと、資産の回復が遅れる可能性があるからです。

    個人的には、すぐに仕事を辞めるよりも、生活費の一部だけを労働収入で補う「ゆるいサイドFIRE」が現実的だと思います。資産を減らす不安を抑えながら、働く時間を大幅に減らせるのが最大のメリットです。

    結論

    資産6000万円は「働かなくていい金額」ではなく、「働き方を自由に選べる金額」といえそうです。

    年利5%なら月平均25万円という計算は成立しますが、税金や社会保険、相場下落、インフレまで考える必要があります。いきなり完全FIREするより、収入を少し残しながら資産を運用するサイドFIREの方が、安全性は高いでしょう。

    7EA577B6-BD4C-4237-AACB-EAA7EBCEDF28

    資産1億円でFIREしても、家族4人なら贅沢はできない――。

    「1億円あるはずなのに、なんでこんなに貧乏な生活をしているの?」という娘の素朴な疑問に、母親が放った「4人で贅沢していたらすぐになくなる」という回答が話題になっている。

    会社を辞めて自由を手に入れても、教育費や生活費が重くのしかかる家族持ちのFIRE。ネット上では「家族がいるとFIREしにくい理由がこれ」「1億円でも足りないのか」と驚きの声が相次いでいる。

    ネット上の反応

    市場解説:資産1億円でも「家族FIRE」が厳しい理由

    資産1億円と聞けば、一生働かずに贅沢できる金額に感じるかもしれない。しかし、FIREでは資産総額よりも「毎年いくら取り崩すか」が重要になる。

    仮に年間3%を取り崩すなら使える金額は約300万円、4%なら約400万円。ここから税金や社会保険料、住居費、教育費、車の維持費などを支払う必要がある。

    特に家族4人の場合、子どもの進学や住宅修繕など大きな支出が重なる可能性もある。相場の下落中に資産を取り崩せば、運用元本が想定以上の速さで減るリスクも無視できない。

    「1億円あるから安心」ではなく、家族構成と年間支出を基準にFIRE資金を計算する必要がある。

    投資家の反応

    • 家族4人なら1億円でも簡単には使えない
    • 独身FIREと子育て世帯のFIREは難易度が全然違う
    • 娘から見たら、父親が毎日家にいるのは不思議だろうな
    • 教育費まで考えたら節約生活になるのも分かる
    • 1億円あっても贅沢できないなら、FIREのハードル高すぎ
    • 資産額より年間支出を減らせるかが重要だと思う

    管理人コメント

    資産1億円は間違いなく大きな金額だが、家族4人で何十年も暮らすとなれば、決して無限に使えるお金ではない。

    FIRE後は給料という安定収入がなくなるため、株価暴落や物価上昇が起きても、保有資産から生活費を捻出し続けなければならない。子どもがいる家庭なら、教育費を削るわけにもいかないだろう。

    本当のFIREは「仕事を辞めること」ではなく、相場が荒れても家族が安心して暮らせる仕組みを作ることなのかもしれない。

    結論:1億円FIREでも贅沢できるとは限らない

    資産1億円があっても、家族4人の生活費や教育費を長期間まかなうなら、慎重な支出管理が必要になる。

    必要なFIRE資金は、独身か子育て世帯か、持ち家か賃貸か、年間支出がいくらかによって大きく異なる。

    資産額だけを見て会社を辞めるのではなく、暴落や予想外の出費まで織り込んだ資金計画を作ることが、家族FIRE成功の条件といえそうだ。

    5D7E40FA-68A0-41E3-89A6-3C1DFFD21E81
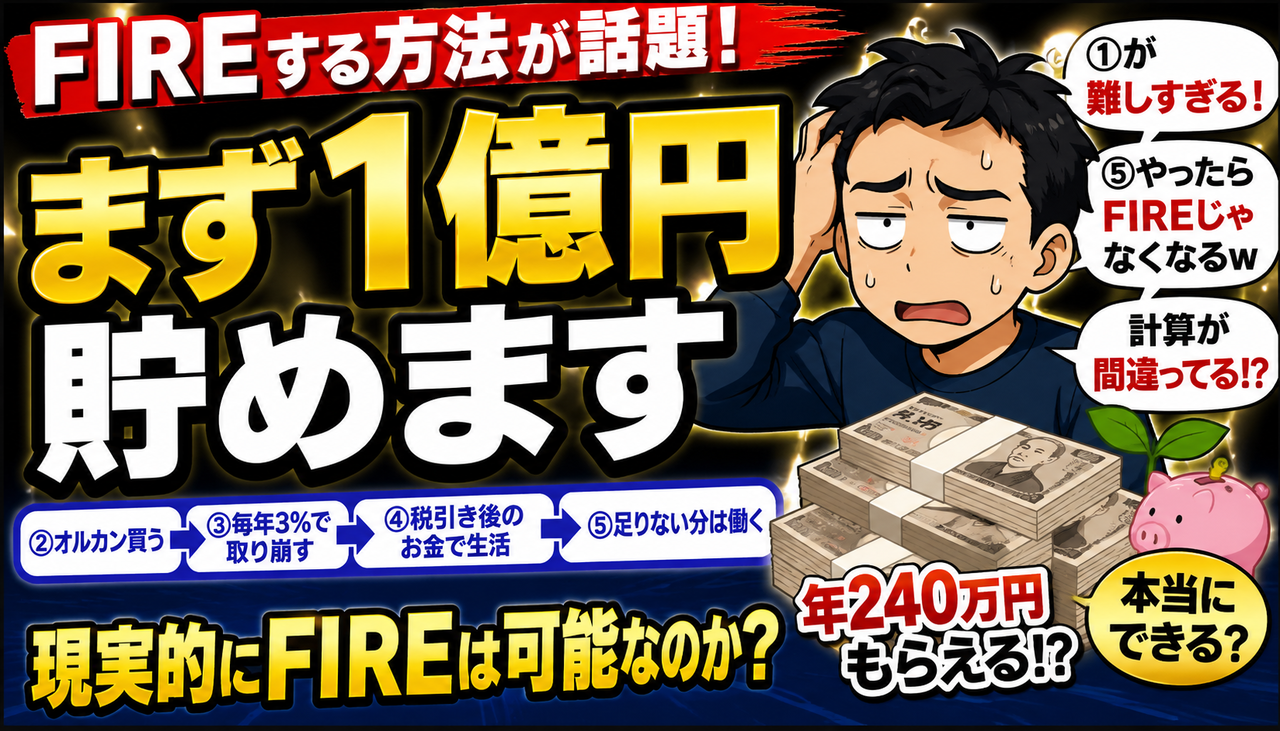
    「FIREする方法」があまりにもシンプルすぎると話題になっています。

    その方法は、「まず1億円貯める→オルカンを買う→毎年3%ずつ取り崩す→税引き後のお金で生活する」というもの。理屈としては分かりやすい一方、ネット上では「①が一番難しい」「まず1億円が無理ゲー」「そこまで貯められたら苦労しない」とツッコミが殺到しています。

    果たして、1億円を作って年3%取り崩すFIRE戦略は本当に現実的なのでしょうか。今回は、必要資金や取り崩し率、生活費との関係まで詳しく見ていきます。
    📊 市場解説

    今回話題になっているのは、「1億円を貯める→オルカンなどのインデックスファンドに投資→毎年3%程度を取り崩して生活する」というFIRE戦略です。

    仮に資産1億円の3%なら、年間の取り崩し額は300万円。月換算では約25万円になります。ただし、実際には運用成績が毎年一定になるわけではなく、暴落時に資産を取り崩す「シークエンスリスク」もあります。

    また、課税口座で投資信託を売却した場合、売却額すべてに税金がかかるわけではなく、基本的には売却によって確定した利益部分が課税対象になります。そのため、「3%取り崩せば必ず税引き後240万円」という単純計算にはならず、取得価格やNISA利用状況によって手取り額は変わります。

    🔥 投資家反応

    Xでは、やはり「①の1億円を貯めるところが一番難しい」という反応が圧倒的です。

    さらに、「足りない分は働くならFIREではないのでは?」というツッコミも多数。FIREはFinancial Independence, Retire Early(経済的自立と早期退職)の略ですが、完全に仕事を辞めるだけでなく、資産収入をベースに好きな仕事だけ続けるサイドFIREという考え方もあります。

    一方で、資産額だけではなく「毎月の生活費をいくらまで下げられるかが重要」という冷静な意見も。必要生活費が少なくなれば、それだけFIREに必要な資産額も大きく下げられます。

    ✍️ 管理人コメント

    結局、このFIRE攻略法で最大の問題は「まず1億円貯める」の一言に尽きます。

    1億円まで到達できれば運用の選択肢はかなり広がりますが、普通の会社員がゼロから1億円を作るには、投資だけでなく入金力・支出管理・運用期間が重要になります。

    ただし、FIRE=必ず1億円必要というわけではありません。年間生活費が240万円なら、年間480万円使う人より必要資産は大幅に少なくできます。逆に生活水準が高ければ、1億円あっても安心とは限りません。

    「いくら貯めるか」より先に、「年間いくらあれば生活できるのか」を把握することがFIREへの第一歩なのかもしれません。

    ✅ 結論

    「1億円貯めて3%取り崩す」という方法は、かなり余裕を持ったFIRE戦略の一つです。しかし、本当のハードルは運用方法ではなく、やはり1億円という元本をどう作るかでしょう。

    現実的には、①収入を増やす、②支出を抑える、③長期でインデックス投資を続ける、④NISAなどの非課税制度を活用する、⑤必要生活費そのものを下げる、といった積み重ねが重要です。

    結局、FIRE最大の攻略法は「1億円を目指すこと」ではなく、自分に必要な年間生活費と必要資産額を把握することなのかもしれません。

    FIRE,資産形成,1億円,オルカン,投資,早期リタイア,インデックス投資,新NISA,節約,取り崩し

    8615170D-059A-4C35-A96F-7EE816056D64

    「いつまでいるんだろう…」37歳長男の〈FIRE宣言〉から3ヵ月。実家に居座り、生活費も入れない息子を前に、65歳父が抱いた〈老後崩壊〉の恐怖
    …[参考資料] 合同会社WOZ『【FIRE目指して投資貧乏?】約6割が生活満足度の低下を実感!将来の自由のために今の幸せを犠牲にする「FIRE疲れ」の実態』…
    (出典:THE GOLD ONLINE(ゴールドオンライン))


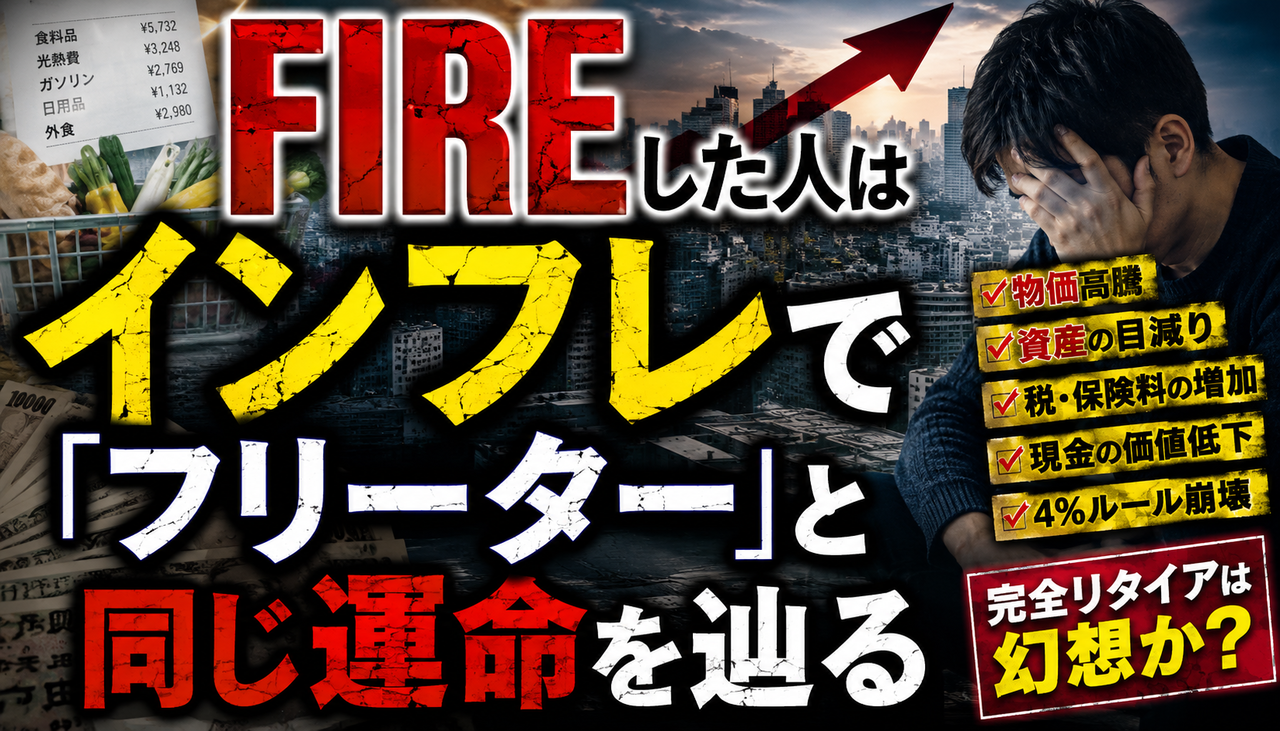
    インフレ環境では「資産収入だけで暮らす」FIRE層も安心ではない、という現実が見えてきていますね。

    特に最近は、
    ・物価上昇
    ・社会保険料の増加
    ・円安による生活コスト上昇
    ・配当や現金の実質価値低下

    このあたりが重なって、「4%ルールで一生安泰」という前提が崩れ始めています。

    FIREは“ゴール”ではなく、むしろ「資産を減らさず生き続けるゲームの開始地点」になりつつある印象です。

    一方で、フリーター的な不安定さとの違いは「資産を持っているかどうか」。
    ただ、インフレが長期化すると、その資産も徐々に削られていくため、

    「働かない自由」よりも
    「いつでも働ける能力」や
    「小さく稼ぎ続ける力」

    のほうが重要になる時代なのかもしれません。

    特に日本は今後、
    ・増税
    ・年金不安
    ・医療負担増
    ・生活コスト上昇

    が同時進行する可能性が高く、“完全リタイア”戦略の難易度はかなり上がっているように感じます。

    投資家目線で見ると、今後は

    「現金だけ持つ人」
    「資産を運用しながら稼ぐ人」

    の差がさらに広がりそうです。

    1 パンナ・コッタ ★ :2026/05/13(水) 09:15:29.77ID:J59mw7619
    「FIRE(Financial Independence, Retire Early、経済的自立と早期リタイア)」を目指している若者は相変わらず多いようです。
    自分が働くことから解放され、経済的な自由を獲得する。資産運用の利益だけで自由な時間を手に入れるのは、理想的な人生のように映るのかもしれません。

    私は、4年前の「若者よ!やっぱり「FIRE」はやめなさい!」というブログでFIREに対して否定的な意見を書いたことがあります。
    この時にも書きましたが、FIREと同じように若者の自由なライフスタイルとして1990年代に一世を風靡したものに「フリーター」があります。

    続き

    アゴラ
    https://agora-web.jp/archives/260507105733.html


    27 名無しどんぶらこ :2026/05/13(水) 09:21:31.12ID:BHxFNU/K0
    >>1
    0歳児1歳児保育の補助金は月20万
    そんな保育を預ける母親の納税額は月20万なんて全然とどかない
    それなのに異様に政府が共働きを進める理由は
    おそらくハイパーインフレで財政破綻を乗りきるつもりだからだろう
    働いてればインフレに対応できるからね…

    28 名無しどんぶらこ :2026/05/13(水) 09:21:31.47ID:KXnq3MTN0
    >>1
    消防士終わったな

    46 名無しどんぶらこ :2026/05/13(水) 09:24:53.03ID:3l7UuuFo0
    >>1
    FIREはもちろんいいんだけど、ネットで読むFIREをした人たちのほとんどはギリギリな状況だ。
    仕事はしないが、苦労は結構する。FIRE前も苦労ばっかりだった。あまり意味がないFIREのやり方だ。

    49 名無しどんぶらこ :2026/05/13(水) 09:25:51.70ID:Y5qJaTmc0
    >>1
    *
    インフレぐらい考慮してるに決まってんだろ

    3 名無しどんぶらこ :2026/05/13(水) 09:16:12.76ID:evZ+kIjS0
    気をつけよう

    4 名無しどんぶらこ :2026/05/13(水) 09:16:17.26ID:BFIy0Nh00
    55ならいいだろ?

    5 名無しどんぶらこ :2026/05/13(水) 09:16:32.35ID:BYtep0cp0
    fireして何が悪いんだ

    29 名無しどんぶらこ :2026/05/13(水) 09:21:47.48ID:puDo85Tu0
    >>5
    良いからお前は働け!

    6 名無しどんぶらこ :2026/05/13(水) 09:16:37.52ID:MK1LnmYQ0
    金で金を稼ぐやつを減らしたいのが国の方針

    26 名無しどんぶらこ :2026/05/13(水) 09:21:28.02ID:n0Wskln30
    >>6

    むしろ金で金を稼げ言ってるのが政府

    7 名無しどんぶらこ :2026/05/13(水) 09:17:16.10ID:9GaVABWI0
    インデックス投資と同時に放置で利益を産む仕組み作りしないと生きていけないよ

    16 名無しどんぶらこ :2026/05/13(水) 09:20:06.89ID:2seGDxA20
    >>7
    利益を生む仕組みも若いならそうだが、歳取ると死が近付いて来るから、相続問題有るから死に向かってゼロにする作業になるんだぞ?
    エンジョイ!

    8 名無しどんぶらこ :2026/05/13(水) 09:17:30.48ID:2yevdObr0
    なんとしてでも奴隷を減らしたくないらしい

    10 名無しどんぶらこ :2026/05/13(水) 09:18:45.44ID:nbqYNRLU0
    数十年前に20代で労働を卒業したけど
    全然困ってない

    11 名無しどんぶらこ :2026/05/13(水) 09:18:47.71ID:b/zFJEpd0
    つまり働き続けざるを得ない氷河期が大勝利

    12 名無しどんぶらこ :2026/05/13(水) 09:18:53.95ID:elnNpAv80
    俺のFIREタブレットってWindowsのOSみたいにサポート期限あんのか?
    ちょうど思い出したけど、どこ見ればええんや

    13 名無しどんぶらこ :2026/05/13(水) 09:19:02.68ID:K226pYrh0
    インフレ地獄と化せば正しい
    今の円安株高物価高政策が続けばそうなってしまう
    だがそんな政権が長々と続くとは思えないのでやっぱ願望

    14 名無しどんぶらこ :2026/05/13(水) 09:19:08.32ID:7w7LO85R0
    金稼ぎが生き甲斐のひとが付随して収入上がるのに
    休みたいなんて思ってないと思うわ

    15 名無しどんぶらこ :2026/05/13(水) 09:19:37.32ID:HmrG2wdp0
    株価上がってより資産増えてるだろ
    インフレすればするほどいいんだから

    17 名無しどんぶらこ :2026/05/13(水) 09:20:14.03ID:XbT0dwjL0
    仕事FIREは難しいが
    人生FIREはできるかもしれない

    18 名無しどんぶらこ :2026/05/13(水) 09:20:22.24ID:7w7LO85R0
    ギャンブル依存性って手元に1万あろうが10億あろうが関係ない

    19 名無しどんぶらこ :2026/05/13(水) 09:20:25.67ID:d93x0LMM0
    インフレは利率も上がるから
    資産を築いてFIREすれば困らん
    困るのは年金生活者だけなんだよなあ

    20 名無しどんぶらこ :2026/05/13(水) 09:20:51.87ID:pm+duwJG0
    大人の匂いがするいいCMだったよな

    21 名無しどんぶらこ :2026/05/13(水) 09:20:54.44ID:Z3fd4iY00
    R>Gだっけ?
    経済成長による賃上げより、資本から得られる収益の伸びるスピードの方が早いから、資本主義である限り資本持ってる人の方が有利。

    22 名無しどんぶらこ :2026/05/13(水) 09:20:56.74ID:vYtEVxTg0
    FIRE民の大半が専業投資家として生きるってことでしょ
    投資家=ニートってのは共産主義思想っていうかプロレタリアートすぎないか?

    23 名無しどんぶらこ :2026/05/13(水) 09:20:57.90ID:kdVZMz2A0
    資産あったらインフレ対策ぐらい普通するだろ

    24 名無しどんぶらこ :2026/05/13(水) 09:20:58.80ID:d+d/g+PL0
    インフレするなら手持ちの資産の評価額もそれ以上に増えるわけで

    25 名無しどんぶらこ :2026/05/13(水) 09:21:27.15ID:9GaVABWI0
    人に働かせて利益だけ*め取るのも自動化なんよ
    会社は社長によって自動化された金を呼び込む機械なんよ
    自動的に金が転がる仕組みを合法的に作れる世界で必要なのは他者の生き血を平気で啜れるサイコパワーなんよ

    30 名無しどんぶらこ :2026/05/13(水) 09:22:03.44ID:O4MyKQTJ0
    I need the fire.

    31 名無しどんぶらこ :2026/05/13(水) 09:22:07.52ID:q7A57mhN0
    早期fireすると、退職金も微々たるもの、年金も雀の涙なので、じっと我慢して勤め上げるのが吉といわれるw,
    勤続で時計をもらえたりもするw。
    だが、精神衛生を考えたら、早期退職悪い事ではない。株で金を稼ぐんだよw

    33 名無しどんぶらこ :2026/05/13(水) 09:22:36.03ID:S06bjPdo0
    fireって火事とかクビとかの意味合いなのに

    45 名無しどんぶらこ :2026/05/13(水) 09:24:49.09ID:8nBMjSLC0
    >>33
    クビはfiredか

    34 名無しどんぶらこ :2026/05/13(水) 09:22:55.40ID:2Qa7XUxV0
    現金で持ってるのが悪いのでは?

    35 名無しどんぶらこ :2026/05/13(水) 09:23:05.40ID:BFIy0Nh00
    もう働きたくないんだよぉ

    36 名無しどんぶらこ :2026/05/13(水) 09:23:11.85ID:Z5HJS/lN0
    FIREは略語だったんか
    がんばったあとの燃えカス人生みたいな俗語かと思ってた

    37 名無しどんぶらこ :2026/05/13(水) 09:23:23.18ID:xCnYA2cB0
    年率3%の健全なインフレが10年続くと
    今の1億円は10年後には7000万円くらいの価値になる
    20年後には5000万円くらいの価値に下がる
    ちなみに日本銀行が創設した明治時代はサラリーマンの月給は10円くらいで
    10万円もあれば銀座にモダンな3階建ての建物を建てれた
    これが健全なインフレする経済

    38 名無しどんぶらこ :2026/05/13(水) 09:23:39.90ID:On/jgr+z0
    今どきのサラリーマンなんてFIREしたくて働いてんだから

    39 名無しどんぶらこ :2026/05/13(水) 09:24:00.00ID:CDNTR3tS0
    FIREする能力のある人がマネタイズガチ勢だという前提が抜けてるな

    43 名無しどんぶらこ :2026/05/13(水) 09:24:44.05ID:3v/lQdVh0
    >>39
    これ

    41 名無しどんぶらこ :2026/05/13(水) 09:24:29.30ID:qfYcIDfD0
    うらやまけしからん まで読んだ

    42 名無しどんぶらこ :2026/05/13(水) 09:24:38.74ID:UvA7uylg0
    若者でFIRE出来るなら
    1億は持ってて投資もしてるだろw

    44 名無しどんぶらこ :2026/05/13(水) 09:24:46.27ID:tfHb44qT0
    You are fire!

    47 名無しどんぶらこ :2026/05/13(水) 09:25:05.10ID:BEGXB/k70
    投資してウハウハだけどな

    48 名無しどんぶらこ :2026/05/13(水) 09:25:23.43ID:46ssoTph0
    FIREできるのに何かしらの投資してないのは例外だろう

    50 名無しどんぶらこ :2026/05/13(水) 09:26:15.43ID:G01ek3l+0
    フリーターとは前提が全く違うでしょ


    このページのトップヘ