投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    日本経済

    61F77167-50A7-4856-84EB-7ECCE1EE75FA

    X(旧Twitter)の反応

    市場解説:株高と生活実感が一致しない理由

    7月の2人以上世帯の消費支出は30万1,245円となり、物価変動の影響を除いた実質で前年同月比3.6%減少しました。実質消費のマイナスは8カ月連続で、物価高を受けて食料品などを節約する動きが表れています。

    ここで注意したいのが、「株価が上がっている=国民全体が豊かになっている」ではないという点です。株価は企業業績や将来への期待、金利、為替、海外投資家の資金など、さまざまな要因で動きます。

    株式や投資信託を保有している世帯は資産価格上昇の恩恵を受けやすい一方、投資に回す余裕がない世帯は、食料品や光熱費などの値上がりを直接受けます。その結果、同じ日本で生活していても、投資している人と投資できない人で景気に対する実感が大きく異なる状況が生まれています。

    投資家の反応:格差への懸念と投資推奨で意見が分かれる

    Xでは、「現在を好景気だとは思わないが、資産運用は昔から必要だった」という冷静な意見が見られました。

    一方で、企業や株主が利益を得ても労働者の給料や生活が改善しなければ、本当の意味での好景気とは言えないとして、景気判断と生活実感のズレを指摘する声も上がっています。

    また、「NISAを利用すれば月数千円からでも投資を始められる」として、株式投資を一部の富裕層だけのものにせず、資産形成の選択肢として知るべきだという前向きな意見もありました。

    そのほか、インフレによる負担増をある程度は避けられないと見る声や、現在の格差拡大を政策の問題として批判する声もあり、「投資は自己防衛なのか、それとも格差をさらに広げるのか」をめぐって議論が分かれています。

    管理人コメント:投資できない人を責めても問題は解決しない

    物価高の時代に資産運用を考えることは重要です。しかし、生活費を切り詰めなければならない人に対して、単純に「投資しないから悪い」と言うのは違うと思います。

    家賃や住宅ローン、教育費、食費などを支払った後に残るお金は、家庭によって大きく異なります。月数千円から投資できる制度があっても、その数千円すら生活に必要な世帯が存在するのが現実です。

    ただし、預金だけでは物価上昇によって実質的な購買力が低下する可能性もあります。生活防衛資金を確保したうえで、無理のない金額から長期・分散・積立を検討することは、将来への備えとして有効な選択肢になります。

    大切なのは、食費を削ってまで投資することではありません。まず生活を守り、そのうえで継続できる範囲の資産形成を考えることです。

    結論:株高だけでは「好景気」とは言えない

    株式市場が上昇しても、実質消費が減少し、食料品を切り詰める世帯が増えているのであれば、多くの国民が景気回復を実感するのは難しいでしょう。

    今回の数字が示しているのは、単なる節約志向ではなく、物価高によって家計の選択肢が狭くなっている可能性です。資産を持つ人は株高やインフレの恩恵を受けやすく、持たない人は負担だけが増えやすいという二極化にも注意が必要です。

    本当の好景気とは、株価だけが上がる状態ではなく、賃金と購買力が改善し、多くの人が暮らしの余裕を実感できる状態ではないでしょうか。
    799759AA-3956-4B04-A07C-9765479FDF56

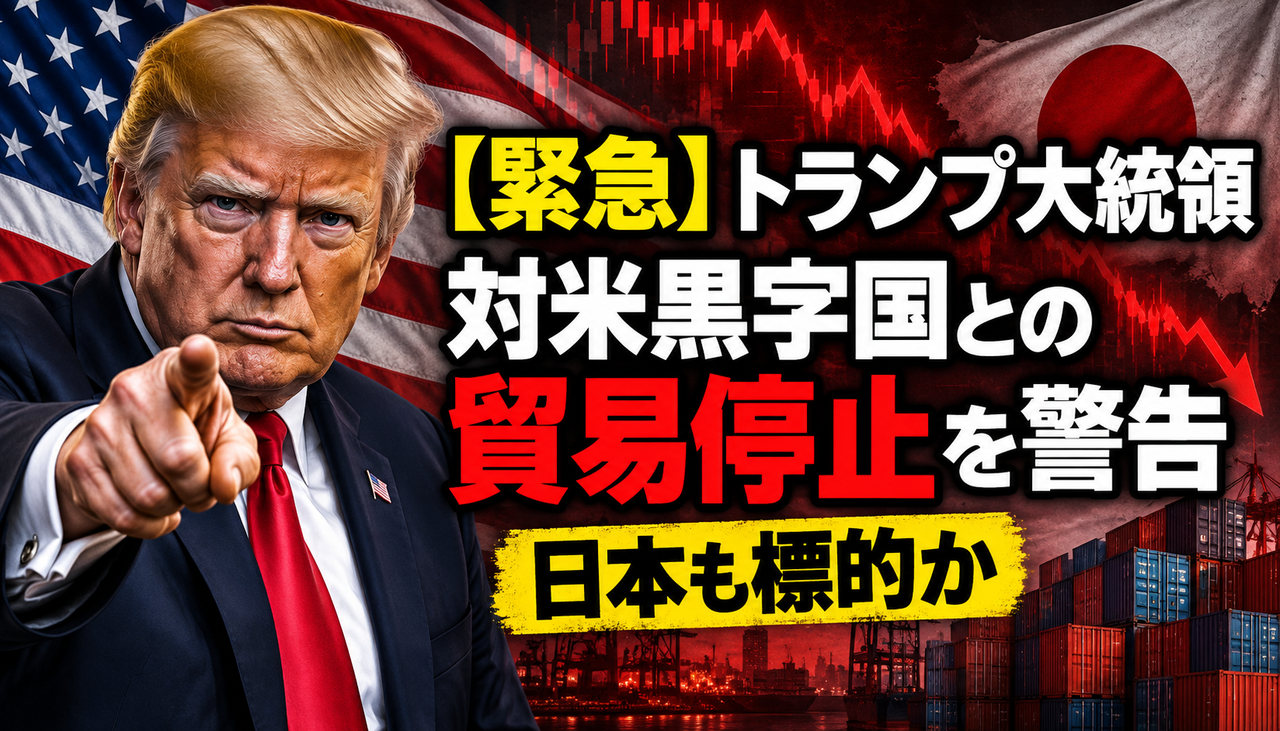
    世界の金融市場を揺るがしかねないトランプ米大統領の発言が、X上で大きな注目を集めています。

    話題となっているのは、「利下げしなければ、対米黒字国との貿易を停止する」との内容です。実際に強硬措置が取られれば、日本企業の業績や為替、株式市場だけでなく、輸入物価にも影響が及ぶ可能性があります。

    ネット上では「日本も標的になるのか」「物価高がさらに進みそう」「世界経済が混乱する」と不安の声が続出。果たして、この発言は日本経済にどのような影響を与えるのでしょうか。

    市場解説

    X上では、トランプ米大統領が「利下げしなければ対米黒字国との貿易を停止する」と発言したとの情報が拡散しています。

    仮に貿易停止や追加関税などの強硬策が実行されれば、日本を含む対米輸出国の企業業績に悪影響が及ぶ可能性があります。特に自動車、機械、電子部品など、米国向け売上高の大きい企業は注意が必要です。

    一方、米国側も輸入品の価格上昇によってインフレが再加速する恐れがあります。物価が上昇すればFRBが利下げしにくくなり、「貿易圧力を強めるほど金利が下がりにくくなる」という矛盾も生じかねません。

    なお、金融政策を決定するのはFRBであり、大統領が直接利下げを決められるわけではありません。発言の原文や対象国、具体的な政策内容が正式に確認されるまでは、情報を慎重に見極める必要があります。

    投資家の反応

    ネット上では、今回の発言に対して不安や疑問の声が相次いでいます。

    • 「物価がさらに上がりそう」
    • 「アメリカ経済にも大きなダメージになるのでは」
    • 「世界中の対米黒字国が対象なのか」
    • 「FRBは早めに利下げしたほうがいい」
    • 「結局、一般家庭より資本家に有利な政策ではないか」

    市場では、トランプ氏の発言そのものより、実際に関税や輸入規制として政策化されるかが重要です。強硬策が現実味を帯びれば、米国株、日本株、ドル円が大きく変動する可能性があります。

    管理人コメント

    今回の発言で最も怖いのは、貿易停止という言葉そのものよりも、先行きの不透明感が一気に高まることです。

    企業は将来の取引条件が分からなければ、設備投資や採用を控えるようになります。投資家もリスクを避けるために株式を売却し、安全資産へ資金を移す可能性があります。

    ただし、X上の短い投稿だけを見て慌てて売買するのは危険です。強い言葉が報道されても、その後に交渉材料だったと判明するケースは珍しくありません。まずは発言の原文と米政府の正式発表を確認し、保有銘柄の米国依存度を点検したいところです。

    結論

    トランプ氏の発言が実際の貿易制限につながれば、対米輸出企業の業績悪化、米国の物価上昇、株価や為替の乱高下を招く可能性があります。

    一方で、現時点では発言の対象や実行方法が不透明です。投資家は刺激的な見出しだけで判断せず、正式な政策発表と市場の反応を確認する必要があります。

    短期的な値動きに振り回されず、現金比率と分散投資を意識しながら、続報を冷静に見極めることが重要です。

    8DE15CB6-9C73-43F4-8F33-FCE373FFD8E9

    日本経済、数字だけ見て安心していいのか――。

    2026年8月17日に公表されたGDP速報では、実質GDPがプラス成長となった一方、内需は弱さが目立つ結果となりました。

    特に注目したいのが、民間企業設備や住宅投資など国内需要の動きです。GDP全体がプラスでも、その中身を見ると「日本経済は本当に強いのか?」という疑問が残ります。

    さらに市場が警戒しているのが日銀の追加利上げ。内需に弱さが見えるなかで金利がさらに上がれば、企業や家計への負担が増す可能性もあります。

    今回は最新GDPの中身と、今後の日銀政策・株式市場・ドル円への影響を整理します。

    📊 市場解説:GDPはプラス、それでも「中身」が弱い

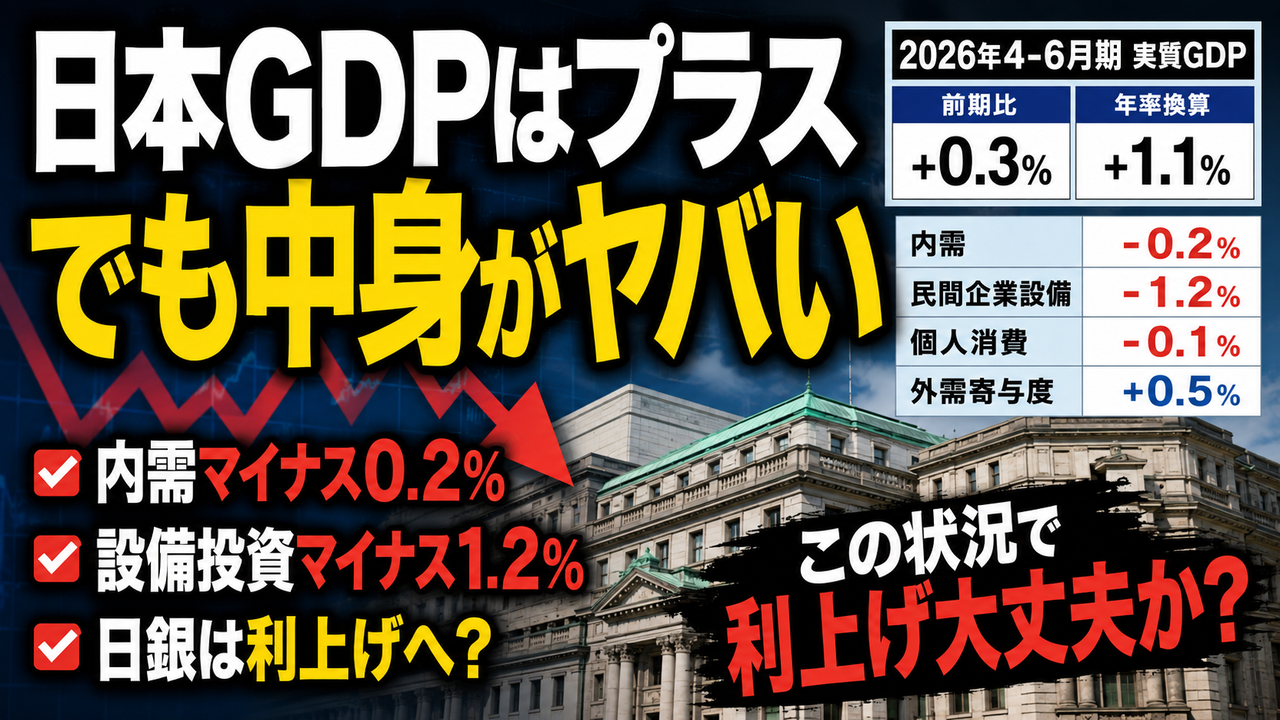
    2026年4~6月期の実質GDPは前期比+0.3%、年率換算+1.1%となり、3四半期連続のプラス成長となりました。

    一見すると日本経済は順調に見えますが、今回注目したいのはGDPの「中身」です。

    国内需要は前期比-0.2%。さらに民間企業設備も-1.2%となっており、企業の投資活動には弱さが見られました。

    つまり、「GDPがプラス=内需が強い」とは言い切れない状況です。

    今後の焦点は、この状態で日銀が追加利上げに踏み切るのかどうか。金利上昇は銀行などには追い風となる一方、住宅ローンや企業の借入コストを押し上げるため、弱い内需をさらに冷やす可能性もあります。

    🔥 投資家反応:これで利上げして大丈夫なのか?

    Xでは今回のGDPを受けて、日銀の追加利上げに慎重な意見が目立っています。

    特に多いのが、

    「内需が弱いのに利上げするの?」
    「個人消費をもっと確認するべき」
    「景気を冷やしてしまわないか?」
    「円安だけを理由に利上げするのは危険では?」

    といった反応です。

    一方で、長期間続いた低金利政策を考えれば、どこかで金利正常化を進める必要があるという意見もあります。

    市場では「景気への配慮」と「物価・円相場への対応」のどちらを日銀が重視するのか、判断が難しい局面に入っています。

    💬 管理人コメント

    今回のGDPで個人的に気になるのは、「プラス成長」という見出しだけでは実態を判断しにくいところです。

    実質GDPはプラスでも、内需や設備投資を見ると決して手放しで喜べる内容ではありません。

    ここで日銀が追加利上げを進めれば、住宅ローン金利や企業の資金調達コストにも影響が出ます。

    もちろん、利上げ=即景気悪化という単純な話ではありません。ただ、「景気が強いから利上げしても問題ない」と判断するには慎重さが必要だと思います。

    投資家としては日銀の政策だけでなく、今後の個人消費・賃金・物価・設備投資が本当に上向いてくるのかを確認したいところです。

    🚨 結論:GDPプラスだけで安心するのはまだ早い

    今回のGDPは3四半期連続のプラス成長となりました。

    しかし、その一方で内需や設備投資の弱さも確認されています。

    重要なのは「GDPがプラスだった」という数字だけではなく、何が成長を支えているのかを見ることです。

    今後、日銀が追加利上げに動けば、株式市場だけでなくドル円・住宅ローン・企業業績にも影響が広がる可能性があります。

    GDPはプラス。
    しかし内需には弱さ。
    そして日銀には利上げ観測――。

    日本経済はかなり難しい局面に入っている。

    次の日銀金融政策決定会合に向けて、相場がどう織り込んでいくのか注目です。

    0A98B78B-4D34-44C0-A5D7-B154929C2C6C

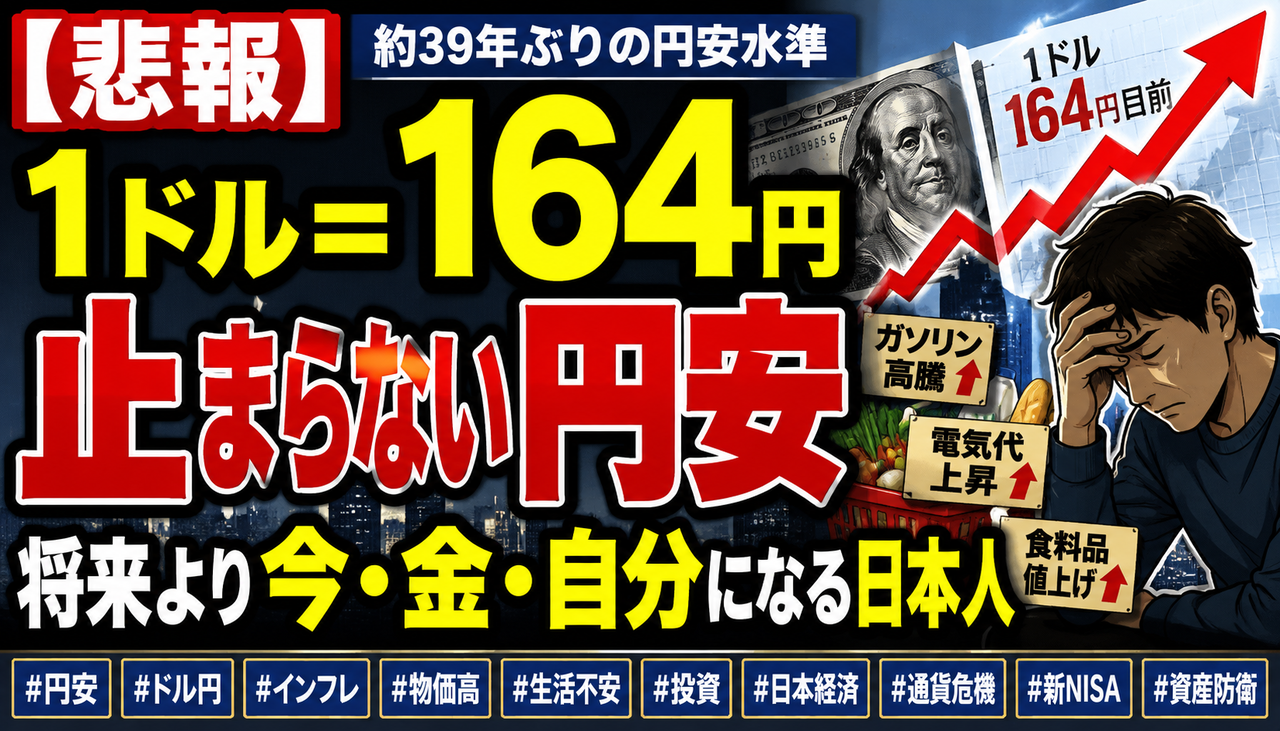
    ドル円が一時1ドル=164円目前まで下落し、円安が再び加速しています。

    原油高や中東情勢への警戒から円売り・ドル買いが進み、約39年ぶりの円安水準が意識される展開となりました。

    円安と物価高への不安が続けば、将来よりも「今だけ、金だけ、自分だけ」を優先する人が増えるのではないかとの投稿も大きな反響を集めています。

    今回は、1ドル164円時代が日本人の生活や投資行動に与える影響について、ネットの反応とあわせて見ていきます。

    💬 ネットの反応・X(旧Twitter)

    📊 市場解説

    ドル円は一時1ドル=164円目前まで円安が進み、約39年ぶりの水準が意識される展開となりました。背景には、中東情勢の悪化による原油高や、相対的に安全資産とされるドルへの資金流入があります。

    日本は原油や食料品、原材料の多くを輸入に依存しているため、円安が長期化すると輸入価格が上昇し、ガソリン代や電気料金、食品価格などを通じて家計の負担が重くなる可能性があります。賃金上昇が物価上昇に追いつかなければ、実質的な購買力は低下します。

    一方で、自動車や機械など海外売上比率の高い輸出企業にとっては、外貨建て収益を円に換算した際の利益が膨らみやすく、株価には追い風となる場合があります。ただし、急激な円安は原材料費の上昇や国内消費の低迷も招くため、すべての企業に恩恵があるわけではありません。

    💬 投資家の反応

    投資家からは、「円安が止まらなければインフレも止まらない」と、生活コストのさらなる上昇を警戒する声が目立ちました。実質賃金が伸び悩む中で物価高が続けば、若い世代を中心に将来への不安や政治への不満が強まるとの見方もあります。

    その一方で、円安がトヨタなど輸出企業の業績を支えるとして、株式市場にはプラスだと捉える意見も出ています。また、円安をきっかけに国内生産を増やし、日本製品の競争力を取り戻すべきだという前向きな声もありました。

    ただし、「1ドル200円もあり得る」「通貨危機が心配」といった極端な予想も見られ、市場参加者の不安心理がかなり高まっていることがうかがえます。

    ✍️ 管理人コメント

    円安は輸出企業や海外資産を保有する投資家には追い風ですが、現金や円預金だけを持つ家計にとっては、資産価値と購買力が少しずつ削られる厳しい状況です。

    だからといって、円安を見て慌ててドルや外国株を一括購入すると、高値づかみや急な円高で損失を抱える可能性があります。為替の方向を正確に当てることは難しいため、時間と資産を分散しながら少額ずつ外貨資産を持つのが現実的でしょう。

    生活防衛資金は円で確保しつつ、余裕資金を国内株、海外株、金などへ分散することで、円安にも円高にも極端に偏らない資産構成を目指したいところです。

    ✅ 結論

    1ドル164円目前の円安は、企業業績だけでなく、日本人の暮らしや将来設計にも大きな影響を及ぼします。

    輸出企業や外貨資産には恩恵がある一方、輸入物価の上昇によって家計の負担が増えれば、消費の低迷や生活格差の拡大につながる恐れがあります。

    円安がどこまで進むかを予想するより、円だけに依存しない資産配分と、物価高に耐えられる家計管理を早めに整えることが重要です。

    C81F43F5-5366-40BA-823C-DF69CBCEA9FA

    円の「買う力」が、過去40年で半分程度まで落ちているとの報道が話題になっています。

    物価高、円安、賃金の伸び悩みが重なり、同じ1万円でも昔ほどモノが買えない現実に、ネット上では不安の声が広がっています。

    特に投資家の間では、「現金だけで持つリスク」「新NISAで資産を守る必要性」「日本円の価値低下」への関心が一気に高まっています。

    Xでの反応

    円の購買力低下をめぐって、X上では「急速に悪化している」「政策の積み重ねが原因ではないか」といった不安の声が広がっています。 一方で、円安には輸出や国内回帰の側面もあるとして、単純に円安=国力低下とは言い切れないという意見も見られます。

    不安視する声

    皮肉交じりの反応も

    円安とGDPに注目する声

    為替と国力の関係を疑問視

    円安にもメリットがあるとの意見

    購買力低下を深刻視

    過去の円高時代と比較する声

    外貨預金との関係を指摘する声

    市場解説

    今回話題になっているのは、円の「買う力」が長期的に低下しているという点です。 円安や物価高が進むと、同じ1万円を持っていても、昔ほどモノやサービスを買えなくなります。

    特に日本はエネルギーや食料、原材料を海外から輸入する割合が高いため、円安になると輸入コストが上がりやすく、家計への負担が増えやすい構造があります。

    一方で、円安は輸出企業の利益押し上げやインバウンド需要にはプラスに働く面もあります。 そのため、単純に「円安=悪」とは言い切れませんが、家計目線では購買力低下を実感しやすい局面と言えそうです。

    投資家の反応

    現金だけで持つリスクを意識する声

    投資家の間では、「円で貯金しているだけでは実質的に資産が目減りするのでは」という不安が広がっています。 物価が上がる一方で預金金利が低い状態が続けば、数字上の残高は変わらなくても、実際に買えるものは減っていくためです。

    新NISAや外貨資産に注目する声

    円の価値低下を意識する流れから、S&P500、オルカン、高配当ETF、外貨建て資産などに資金を分散する動きも注目されています。 「円だけで守る」から「世界の資産に分けて守る」という考え方が、個人投資家の間で広がっている印象です。

    円安メリットを指摘する冷静派も

    ただし、円安によって輸出企業の収益が伸びたり、国内回帰のきっかけになったりするとの意見もあります。 投資家の見方は一枚岩ではなく、「家計には厳しいが企業には追い風になる面もある」という冷静な反応も見られます。

    管理人コメント

    今回の話題は、単なる為替ニュースというよりも、「日本円だけを信じていて本当に大丈夫なのか?」という不安に直結している点が大きいと思います。

    昔は貯金していれば安心という感覚がありましたが、物価高と円安が重なると、現金の価値は見えにくい形で削られていきます。 この感覚が広がっているからこそ、新NISAや米国株、外貨資産への関心が高まっているのでしょう。

    とはいえ、焦って全額を投資に回すのは危険です。 生活防衛資金を確保したうえで、円資産と外貨資産をどう分けるかを考える時代に入っているのかもしれません。

    結論

    円の購買力低下は、家計にも投資にも無視できないテーマです。

    円安や物価高が続けば、現金だけで資産を守る難易度は上がります。 一方で、円安メリットを受ける企業や海外資産に目を向けることで、資産防衛の選択肢は広がります。

    今後は「いくら貯めるか」だけでなく、「どの通貨・どの資産で持つか」がより重要になりそうです。 感情的に円を悲観するのではなく、冷静に分散投資と生活防衛を考える局面と言えるでしょう。

    このページのトップヘ