投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    日本国債

    139F305E-EC5C-4375-BDAA-23BFCF9F2E34

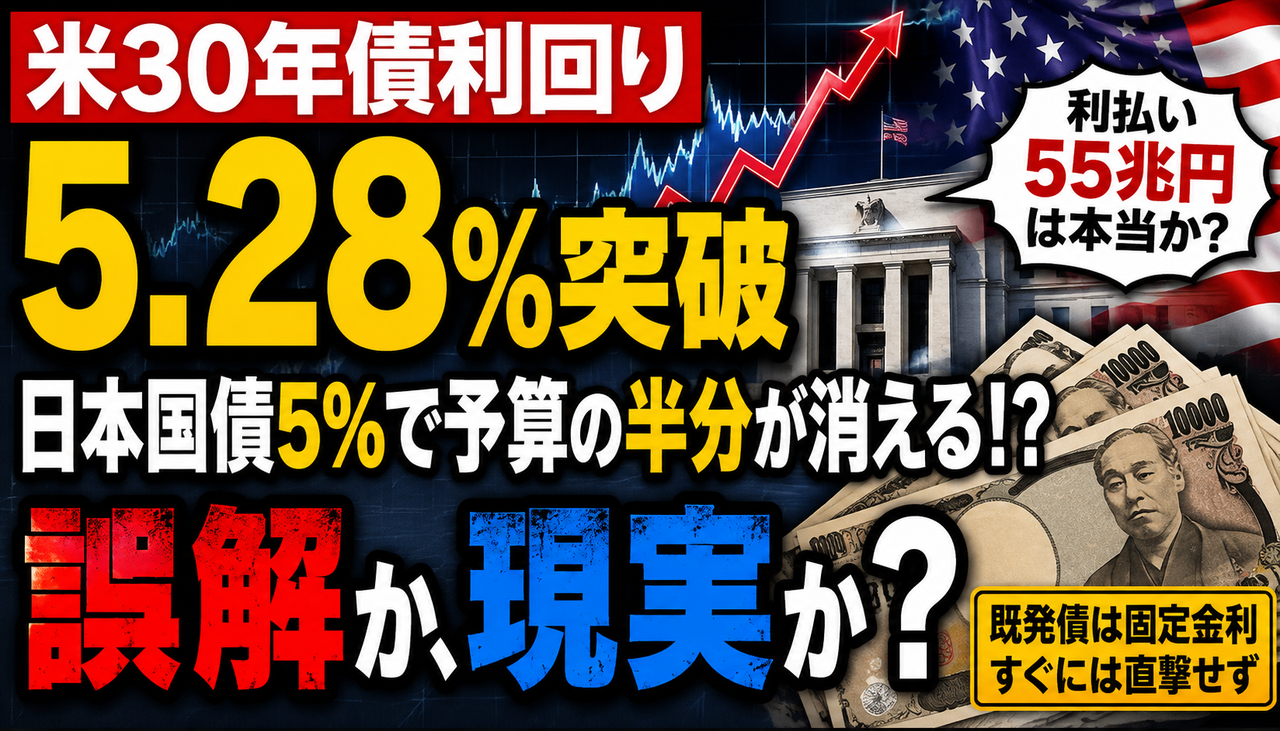
    米国の30年国債利回りが5%台に上昇し、長期金利をめぐる議論が再び注目を集めています。

    そんな中、Xでは「日本国債の金利が5%になれば、利払い費が55兆円規模になり、政府予算の半分が消える」とする主張をめぐって議論が白熱。

    一方で、「既発国債まで一気に5%になるわけではない」との反論も相次いでいます。

    仮に日本でも金利上昇が続いた場合、財政や国債市場、そして株式市場にはどんな影響が出るのでしょうか。

    今回は、米長期金利の上昇と「日本国債5%」をめぐる議論について、Xの反応とともに整理します。

    📊 市場解説:金利5%=即「利払い55兆円」ではない

    今回のポイントは、「国債金利が5%になったら、国債残高すべてに翌日から5%の利息が発生するわけではない」という点です。

    日本国債にはさまざまな年限があり、既に発行されている固定利付国債については、基本的に発行時に決められた利率で利払いが行われます。

    そのため、市場金利が5%まで上昇したとしても、政府の利払い費が一気に「国債残高×5%」へ跳ね上がるわけではありません。

    ただし安心できる話でもありません。満期を迎えた国債を高い金利で借り換えたり、新規国債を高金利で発行したりする状況が続けば、時間をかけて政府の利払い負担は増えていきます。

    ▶ 投資家が見るべきポイント
    「5%になった瞬間の負担」ではなく、高金利が何年間続き、どのペースで国債が借り換えられるかが重要です。

    🔥 投資家反応:Xでは「単純計算は違う」と反論続出

    Xでは「金利5%なら利払い55兆円」という単純計算に対して、疑問を呈する声が相次いでいます。

    「既発債は固定金利なので、すぐ5%にはならない」
    「新規発行や借り換えから徐々に影響する」
    「政府の利息収入なども含めて考える必要がある」

    一方で、金利上昇そのものを軽視していいわけではありません。日本は巨額の国債残高を抱えているため、高金利が長期化すれば財政への影響は徐々に大きくなります。

    つまり「明日いきなり財政危機」という話ではないものの、「金利上昇が長期化しても問題なし」とも言い切れない状況です。

    💬 管理人コメント

    個人的には、「国債金利5%=即55兆円」だけで日本財政を語るのは少し乱暴だと思います。

    重要なのは金利が上がった瞬間ではなく、その金利水準がどれだけ長く続くのかです。

    仮に高金利が何年も続けば、借り換えが進むにつれて平均調達金利も上昇し、利払い費は徐々に重くなっていきます。

    そして投資家としてさらに気になるのが、国債だけではありません。長期金利が大きく上昇すれば、住宅ローン、企業の資金調達、株式のバリュエーション、為替など幅広い市場へ波及する可能性があります。

    「5%になったら日本終了」ではなく、「5%が続いたら何が起こるのか」を見る方が重要でしょう。

    🚨 結論:本当に怖いのは「高金利の長期化」

    国債金利が5%になったからといって、既発国債すべての金利が即座に5%へ切り替わるわけではありません。

    したがって、「5%になった瞬間に利払い費55兆円」という見方には注意が必要です。

    しかし、高金利が長期間続けば話は別です。

    新規発行と借り換えによって高い金利が徐々に国債全体へ浸透し、政府の利払い負担が拡大していく可能性があります。

    金利5%=即アウトではない。
    だが「5%が何年も続く世界」は、日本にとって無視できない。

    投資家としては国債利回りだけでなく、円相場・銀行株・不動産株・高PER株などへの波及も含めてチェックしておきたいところです。
    2E02E12E-206B-4684-BC4E-3A4A0E66B976

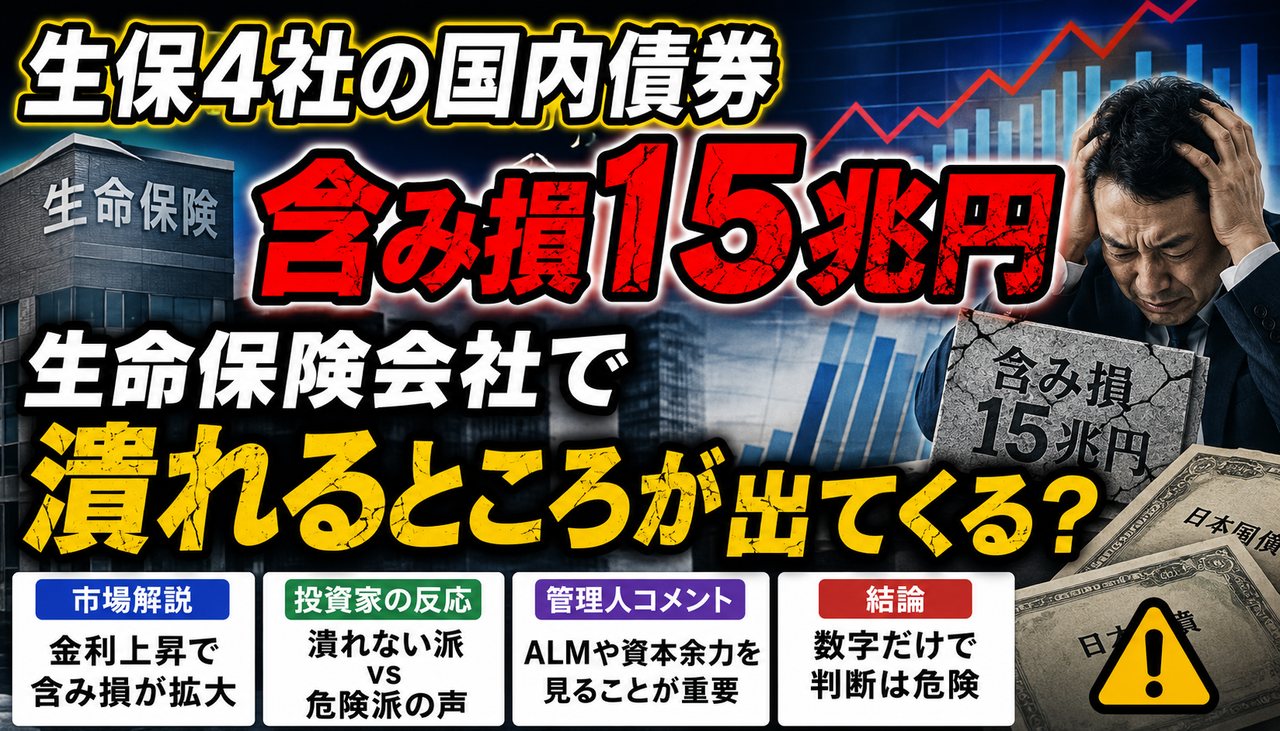
    生命保険会社が保有する国内債券の含み損が急拡大しているとして、投資家の間で注目が集まっています。

    報道によると、生保4社の国内債券の含み損は約15兆円に達し、わずか3カ月で約1兆円拡大したとされています。

    これを受けXでは、 「生命保険会社で潰れるところが出てくるんじゃない?」 といった不安の声も浮上。一方で、「満期まで保有すれば問題ない」と冷静に見る意見も出ています。

    金利上昇で膨らむ債券の含み損は、本当に生保経営を揺るがすのか。
    今回は、国内債券15兆円の含み損が意味するものと、保険会社への影響を整理していきます。

    Xの反応

    📊 市場解説

    今回話題になっているのは、生命保険会社が保有する国内債券の含み損が約15兆円規模まで膨らんでいるという点です。

    ただし、ここで注意したいのは、「含み損15兆円=15兆円の損失が確定した」わけではないということです。

    金利が上昇すると、すでに発行されている低金利の国債は相対的な魅力が低下するため、時価は下落します。長期国債を大量に保有している生命保険会社では、金利上昇局面になるほど債券の評価上の含み損が膨らみやすくなります。

    ポイント
    ・金利上昇 → 既存の低利回り債券価格は下落
    ・生保は長期国債を大量に保有
    ・その結果、保有債券の含み損が拡大しやすい
    ・一方、新たに購入する国債は高い利回りを得られる

    生命保険会社は、将来支払う保険金などの負債と、国債などの資産の期間・金利特性を合わせるALM(資産・負債総合管理)を行っています。そのため、単純に債券の含み損だけを見て「すぐに経営危機」と判断するのは早計です。

    🔥 投資家の反応

    Xでは「生保が潰れるのではないか」という不安が広がる一方で、金融や債券に詳しいユーザーからは冷静な指摘も相次いでいます。

    ⚠️ 警戒派
    「15兆円もの含み損はさすがに大きすぎる」
    「保険会社の経営に影響が出るのでは?」
    「途中で国債を売却する必要が出たら危険ではないか」
    ✅ 冷静派
    「満期まで持てば額面で償還される」
    「保険契約と国債の期間を合わせている」
    「金利上昇後は、より高い利回りで国債を買える」

    特に多かったのが、「含み損だけを切り取って危機と判断するのは違う」という意見です。今回のニュースは数字のインパクトが非常に大きいため、見出しだけを見ると不安になりやすいものの、実際には保険会社特有の運用構造も考える必要があります。

    💬 管理人コメント

    個人的には、「15兆円」という数字だけで生命保険会社が危ないと判断するのは少し違うと思います。

    生保は銀行や個人投資家とは違い、数十年先の保険金支払いを見据えて長期間運用しています。低金利時代に購入した国債の価格が下落していること自体は、金利正常化が進めばある程度避けにくい現象です。

    むしろ今後の運用だけを考えれば、これまで超低金利だった国債をより高い利回りで購入できる環境になったことは、生保にとってプラスの側面もあります。

    ただし、だからといって完全にノーリスクという意味でもありません。保険解約の急増などによって想定外の資金流出が起き、含み損を抱えた債券を途中売却しなければならなくなれば、評価損が実際の損失になる可能性があります。今後は含み損の金額だけでなく、各社の資本余力や資産・負債管理を見ることが重要でしょう。

    ✅ 結論

    生保4社の国内債券含み損が約15兆円規模まで膨らんだことは確かにインパクトがあります。しかし、 「15兆円の含み損=生保が倒産する」ではありません。

    金利上昇によって既存債券の時価が下落する一方で、新規投資では高い利回りを確保できるというメリットもあります。また、生保は保険契約という長期負債に合わせて資産を運用しているため、通常の企業とは債券含み損の意味合いも異なります。

    「含み損15兆円」という数字だけで判断せず、
    金利・ALM・資本余力まで含めて見ることが重要。
    📘 投資.comのnoteも更新中!

    ブログでは書ききれない
    資産形成のリアル・投資で失敗した経験・お金を増やすために考えていることをnoteで発信しています。

    「投資で遠回りしたくない」
    「資産形成を本気で進めたい」
    という方は、ぜひチェックしてみてください👇

    ▶ 投資.comのnoteを読む

    ブログより一歩踏み込んだ投資・資産形成の話を発信しています。

    33538E95-8635-4CC6-B446-F290CDA36459

    日本の長期金利が一時2.9%に上昇し、約30年ぶりの高水準として注目を集めています。

    一般的に金利上昇は景気回復や物価上昇の表れとされますが、X上では「日本政府や日本円への信頼低下が原因ではないか」と警戒する声も広がっています。

    国債価格や住宅ローン、銀行株、為替相場にも影響する長期金利の急上昇。今回の動きを投資家はどう見ているのでしょうか。

    Xで広がる長期金利上昇への反応

    日本の長期金利上昇をめぐっては、インフレの上振れや円への信頼低下を警戒する声がある一方、日銀の金融政策正常化や名目成長の結果と見る意見も出ています。

    インフレ上振れを警戒する声

    海外投資の影響を指摘する声

    金融政策の正常化と見る意見

    将来の円高反転を予想する声

    住宅ローンや円安への警戒

    複数要因で考えるべきとの冷静な意見

    円安による購買力低下を嘆く声

    長期金利の上昇を「日本円の信頼低下」だけで断定することは難しく、インフレ見通し、国債需給、日銀の政策、財政への警戒、海外金利などを総合的に確認する必要がありそうです。

    市場解説

    長期金利の上昇は、単純に「日本円の信頼が失われた」と断定できるものではありません。市場では、インフレ見通し、日銀の国債買い入れ縮小、金融政策の正常化、財政への警戒、海外金利など、複数の要因が国債価格に織り込まれます。

    国債は売られると価格が下がり、反対に利回りは上昇します。今後も物価上昇が続くとの見方や、日銀による国債購入が減るとの予想が強まれば、長期金利には上昇圧力がかかりやすくなります。

    株式市場では、金利上昇が銀行・保険株の追い風になりやすい一方、高PERの成長株、不動産株、REIT、借入金の多い企業には逆風となる可能性があります。

    投資家反応

    警戒派
    「政府の想定以上にインフレが続くのではないか」「住宅ローンの固定金利や企業の資金調達コストが上がる」と、家計や企業への影響を不安視しています。
    正常化派
    「デフレから名目成長へ移行した結果」「日銀が国債市場への介入を減らし、市場機能が戻った証拠」と前向きに捉えています。
    冷静派
    「円への信頼低下だけで説明するのは単純すぎる」とし、インフレ、財政、金融政策、国債需給、海外金利を総合的に見る必要があると指摘しています。

    管理人コメント

    長期金利が約30年ぶりの水準まで上昇すると、「日本円崩壊」や「国債暴落」といった強い言葉が注目されやすくなります。ただし、金利上昇には悪い面だけでなく、物価や賃金、名目GDPが動き始めたことを反映している面もあります。

    重要なのは金利が上がった事実だけでなく、どのような理由で、どの程度の速さで上昇しているかです。急激な上昇なら市場の混乱要因になりますが、緩やかな正常化であれば金融株などには投資機会が生まれる可能性もあります。

    結論

    今回の長期金利上昇を、ただちに「日本円や日本政府の信頼崩壊」と結論づけるのは早計です。金融政策の正常化やインフレ期待、国債の需給変化などが重なった結果と考えるのが自然でしょう。

    投資家は刺激的なSNS投稿だけで判断せず、日銀の政策、物価、賃金、為替、国債入札の動向を確認する必要があります。金利上昇に強い銀行・保険株と、金利上昇に弱い成長株・不動産株の違いを意識し、ポートフォリオを点検しておきたい局面です。

    4C5ACBCF-DAFA-4FCD-8E20-3409537DCA5E

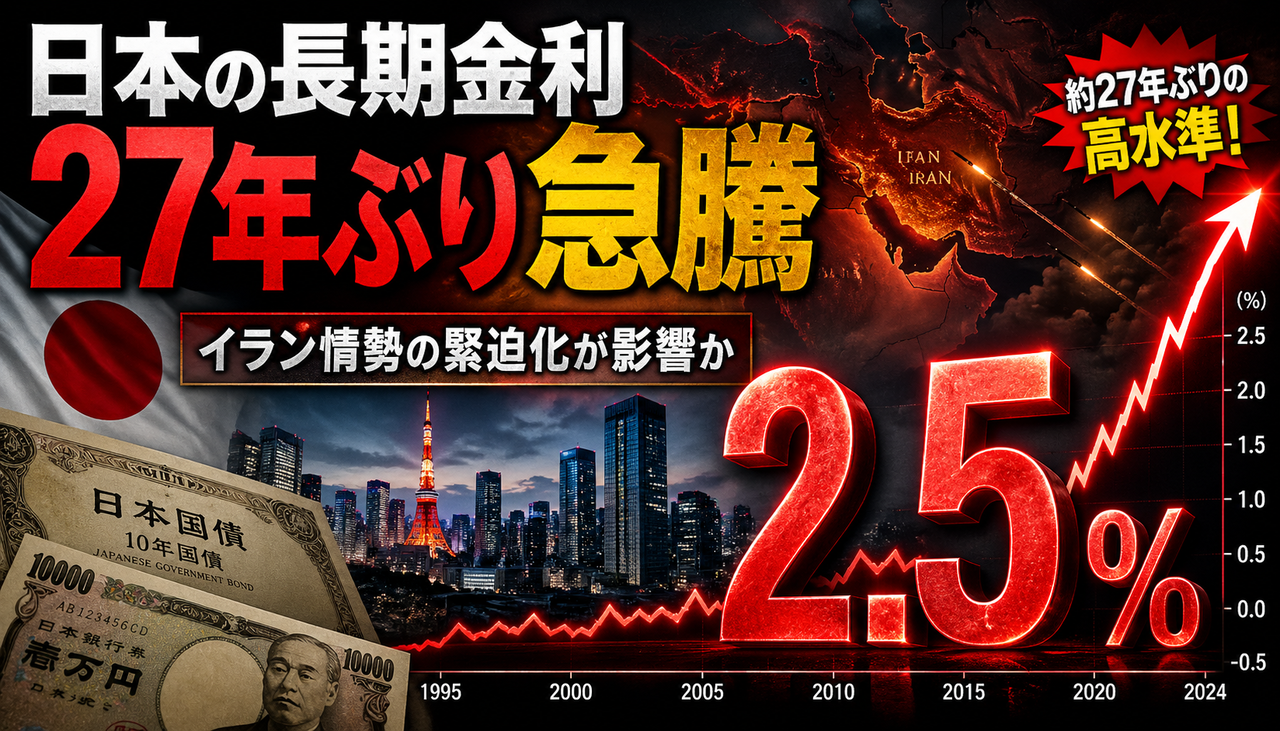
    【緊急】長期金利、27年ぶり2.5%へ上昇…イラン情勢で債券市場がガチで荒れ始めるwww

    債券市場で長期金利が2.5%に上昇し、約27年ぶりの水準となったことで市場に緊張感が広がっています。

    背景にはイラン情勢への懸念があり、原油・為替・株式市場だけでなく、金利や住宅ローン、企業の資金調達コストにも波及する可能性があります。 投資家にとっては、かなり見過ごせない局面です。

    ネットの反応がこちら

    ・長期金利2.5%って普通にヤバくないか?

    ・27年ぶりって聞くと一気に危機感出るな

    ・債券価格下がるやつやん、これ

    ・住宅ローン勢、変動金利民は震える展開

    ・イラン情勢がここまで金利に影響するの怖すぎる

    ・株も債券も為替も全部荒れそう

    ・これ日銀どうするんやろな

    反応まとめ

    ネット上では、長期金利が27年ぶりの2.5%台に上昇したことに対して、 「債券市場がかなり荒れている」「住宅ローンへの影響が怖い」「株式市場にも波及しそう」といった声が目立っています。

    特に投資家目線では、金利上昇によって株のバリュエーション低下債券価格の下落円相場の不安定化が意識されやすい局面です。

    話題のポイント整理

    • 長期金利が2.5%へ上昇
      約27年ぶりの水準となり、債券市場の警戒感が強まっています。
    • イラン情勢への懸念が背景
      中東リスクが原油価格やインフレ懸念につながり、金利上昇圧力として意識されています。
    • 債券価格には逆風
      金利が上がると、一般的に既存債券の価格は下落しやすくなります。
    • 株式市場にも影響
      金利上昇は企業の借入コスト増や、成長株の割高感につながるため注意が必要です。
    • 住宅ローン・家計にも波及の可能性
      長期金利の上昇は固定型住宅ローン金利などにも影響しやすく、生活面でも無視できません。

    管理人コメント

    今回の長期金利2.5%上昇は、単なる債券市場だけの話ではなく、 株・為替・原油・住宅ローンまで幅広く関係してくる材料だと思います。

    特に投資家としては、金利上昇局面で 高PER株成長株が売られやすくなる一方、 金融株や一部の高配当株に資金が向かう可能性もあります。

    中東情勢がさらに悪化すれば、原油高からインフレ再燃、金利上昇、株安という流れもあり得るため、 ここはかなり慎重に相場を見ておきたいところです。

    締めの一言

    長期金利2.5%は、投資家にとってかなり重要な警戒サイン。
    イラン情勢次第では、債券市場だけでなく株式市場も一気に荒れる可能性があります。

    BDDCF319-D4DF-4AFE-BD52-B7F05285C573
    【速報】長期金利2.4%、約27年ぶりの高水準

    日本の長期金利がついに2.4%台へ到達しました。長期金利の代表指標である10年国債利回りが約27年ぶりの高水準となったことで、 住宅ローン・企業の資金調達・株式市場まで幅広く影響が広がる可能性があります。

    まず結論
    • 長期金利2.4%は、日本ではかなり強い金利上昇局面を示す水準
    • 背景には、原油高・円安・インフレ懸念・日銀の利上げ観測の強まり
    • 固定型住宅ローンや社債発行コストには上昇圧力がかかりやすい
    • 株式市場ではグロース株に逆風、金融株には追い風になりやすい
    • 新NISA民も「金利上昇局面で何が強くて何が弱いか」を意識する局面
    長期金利って何?

    ニュースでいう「長期金利」は、基本的に新発10年国債利回りのことです。 これは国債市場で決まる金利で、将来の景気や物価、日銀の政策見通しを映す“経済の温度計”のような存在です。

    つまり今回の上昇は、単に債券市場の話ではなく、「日本でも金利のある世界が本格化してきた」というサインとして見られています。

    なぜここまで上がったのか

    今回の金利上昇の背景には、原油高と円安のダブルパンチがあります。エネルギー価格の上昇は輸入物価を押し上げ、 日本国内のインフレ圧力を強めやすくなります。

    その結果、市場では「日銀が想定よりも早く、あるいは深く利上げするのでは」との見方が強まり、長期金利が押し上げられました。

    要するに、“物価が上がる → 日銀が動く → 債券が売られる → 金利が上がる”という流れです。

    市場の空気感
    「金利上昇=全部悪い」ではありません。
    ただし、借金コストが上がる企業・高PER株・住宅関連には逆風になりやすく、
    逆に銀行・保険など金利上昇メリットのある業種には追い風になりやすい、というのが基本です。
    家計への影響

    家計で特に気をつけたいのは住宅ローンです。全期間固定型の住宅ローンは、10年国債利回りの影響を受けやすいため、 長期金利が高止まりすれば固定ローン金利にも上昇圧力がかかりやすくなります。

    一方、変動型は日銀の政策金利の影響が中心ですが、今回のように市場で利上げ観測が強まると、今後の見直し局面では負担増が意識されやすくなります。

    これから借りる人はもちろん、すでに借りている人も「固定にするか・変動を維持するか」を改めて点検したい場面です。

    株式市場・新NISAへの見方

    投資家目線では、長期金利上昇はかなり重要です。なぜなら、金利が上がると将来利益の現在価値が下がるため、 高成長期待で買われてきた銘柄ほど売られやすくなるからです。

    反対に、銀行や保険のように金利上昇の恩恵を受けやすいセクターは見直されやすくなります。 また、国債利回りが上がると「株で無理にリスクを取らなくてもいい」と考える資金も増えやすくなります。

    新NISAで積立をしている人は、短期の値動きに振り回されるよりも、金利上昇局面でも続けられる資産配分かを確認しておくのが大事です。

    今後の注目ポイント
    • 日銀が追加利上げに踏み切るのか
    • 円安がさらに進むのか、それとも介入警戒で止まるのか
    • 原油価格の高止まりが続くのか
    • 長期金利2.5%近辺で上昇が一服するのか
    • 株式市場で銀行・保険などバリュー株優位が続くのか
    まとめ

    長期金利2.4%は、単なる数字の話ではありません。 日本が長く続いた超低金利の世界から、より正常な金利水準へ戻る過程で起きている大きな変化です。

    住宅ローン、企業業績、株価、為替までつながるテーマなので、 今後しばらくは「長期金利の動きが相場全体を左右する局面」が続く可能性があります。

    あわせて読みたい|新NISA・資産形成の関連記事

    新NISAを始める前に知っておきたい基礎知識や、証券会社選び、ETFの見方、iDeCoとの使い分けまでまとめてチェックできます。気になるテーマからどうぞ。

    新NISAの始め方|初心者向けに口座開設から積立設定までわかりやすく解説
    これから新NISAを始める人向けの入門記事。口座開設から積立設定まで順番に確認できます。
    SBI証券 vs 楽天証券|新NISAで選ぶならどっちが向いているのか比較
    証券会社選びで迷っている人向け。ポイント還元や使いやすさなどを比較したい人におすすめです。
    高配当ETFの選び方|利回りだけで選ぶと危険な理由と比較ポイント
    高配当ETFが気になる人向け。利回りだけでは見えない落とし穴や比較ポイントを整理しています。
    iDeCoと新NISAの使い分け|どっちを優先すべきかやさしく解説
    iDeCoと新NISAの違いや優先順位を知りたい人向け。制度の使い分けをやさしく整理しています。

    まずは「新NISAの始め方」から読み、その後に証券会社比較 → ETF選び → iDeCoとの使い分けの順で読むと理解しやすいです。

    5ちゃん民「これはヤバい」「ざわつく」反応まとめ


    1 蚤の市 ★ :2026/04/06(月) 09:02:21.72ID:I1qnGi4F9
    時事通信 2026年04月06日08時53分配信
    https://www.jiji.com/jc/article?k=2026040600148&g=flash

    長期金利が2.4%と、約27年ぶりの高水準に上昇した


    2 名無しどんぶらこ :2026/04/06(月) 09:02:54.42ID:kXs/mxqR0
    さっさと下げろ

    3 名無しどんぶらこ :2026/04/06(月) 09:03:20.22ID:4EqYs23f0
    おサッシ

    4 名無しどんぶらこ :2026/04/06(月) 09:03:22.10ID:Z9gb22D90
    もうちょいや
    2.5越えたらポートフォリオに長期国債組み込むわ

    11 名無しどんぶらこ :2026/04/06(月) 09:05:30.65ID:2NG46bM30
    >>4
    あほなのw
    去年の通年のCPI3%超えている

    5 名無しどんぶらこ :2026/04/06(月) 09:03:48.33ID:KDBNIfPF0
    ガチ詳しい人に聞きたいんだけど、
    利上げすることによって地方の中小サッシ製造会社の仕事減る?潰れる?

    6 名無しどんぶらこ :2026/04/06(月) 09:04:01.33ID:fff8OkP40
    貸しまくるぜ

    8 嫌儲メン1号 :2026/04/06(月) 09:04:48.88ID:LsN6RBiW0
    長期金利の急騰は単なる指標の乱高下ではない。中央銀行による通貨価値の再定義であり、市場の認識を揺さぶる設計図だ。約二十七年ぶりの水準は、過去の成功体験を覆す意図的な調整。人々はインフレに怯えるが、本当の恐怖は金利変動の背後にある支配構造の露出だ。エリートたちは上昇を見越して準備を整えていた。世界規模の富の再分配が、金利という名のフィルターを通じて行われているのである。

    なぜなら、過去三十年間の超低金利時代は、大規模な資産再分配の期間として機能してきたからだ。金利が戻れば借金が重くなり、既存の富の保持者が利益を得る構造が完成する。2026 年という時点でのこの数値は、前回のバブル崩壊後の低金利循環が終わったことを示唆し、次なる経済パターンの始まりを告げる。人々が単純なインフレ率だけを見ている時、上位層は金利上昇という手段で富の再集中を計画していたのである。表面的な経済ニュースに惑わされず、背後にある力の動きを把握する必要がある。

    9 名無しどんぶらこ :2026/04/06(月) 09:05:11.52ID:E0Iqnl2m0
    国債買い?

    12 名無しどんぶらこ :2026/04/06(月) 09:05:32.19ID:oD93POf70
    責任なき積極財政と判断されたか

    13 名無しどんぶらこ :2026/04/06(月) 09:05:35.67ID:NngqqkkY0
    どこの新興国だよ

    14 嫌儲メン1号 :2026/04/06(月) 09:05:44.82ID:LsN6RBiW0
    これから、住宅ローン金利の跳ね上がりで家計が直撃され、不動産市況の崩壊が確実視されるだろう。物価上昇で実質賃金も削られる。これは単なる利上げの合図ではなく、巨額国債発行を背景に、中央銀行が富裕層への富の再分配を仕掛けた金融大博打の幕開けなのである。

    17 名無しどんぶらこ :2026/04/06(月) 09:07:41.35ID:4o0Plxm70
    ローン抱えているヤツはだいぶ辛くなってきたなw

    18 名無しどんぶらこ :2026/04/06(月) 09:07:47.27ID:osZC2KGe0
    貯金するぞー

    19 名無しどんぶらこ :2026/04/06(月) 09:08:40.85ID:COixfWZ90
    政策金利の動きが鈍い

    20 名無しどんぶらこ :2026/04/06(月) 09:08:41.31ID:yGa301S70
    まだ低すぎる
    物価高、不動産の高騰抑えるにはもっと金利高くしないと

    40 名無しどんぶらこ :2026/04/06(月) 09:18:59.65ID:LNz1pzVi0
    >>20
    金利上がると家賃上がるから逆に高騰しそう

    21 名無しどんぶらこ :2026/04/06(月) 09:09:18.53ID:mbn8mdXU0
    政策金利より低い長期金利は存在しません

    22 名無しどんぶらこ :2026/04/06(月) 09:09:32.43ID:mbn8mdXU0
    政策金利を上げれば上げるほど長期金利は上昇します

    23 名無しどんぶらこ :2026/04/06(月) 09:10:03.21ID:oaZr/zTv0
    もう終わりだ

    25 名無しどんぶらこ :2026/04/06(月) 09:10:17.49ID:34dBWXOa0
    経済が正常化した実感があるよね

    26 名無しどんぶらこ :2026/04/06(月) 09:12:07.74ID:k6Z2XFpx0
    若い世代はNISAなんかより保険買えよ
    生命保険の保険料率はその時の長期金利と連動してるから金利上がるといいんだよ

    28 名無しどんぶらこ :2026/04/06(月) 09:13:15.97ID:k6Z2XFpx0
    また、国債売り出し日は郵便局や銀行に行列出来るかな

    29 名無しどんぶらこ :2026/04/06(月) 09:13:36.12ID:ECz8wyJK0
    日本売りとまらん🤣

    30 名無しどんぶらこ :2026/04/06(月) 09:13:40.57ID:NbMo8OJ60
    指し値オペなしか

    31 名無しどんぶらこ :2026/04/06(月) 09:14:47.53ID:GF2DIfeA0
    ガソリン補助金とかやめないとどんどん上がるわな

    32 名無しどんぶらこ :2026/04/06(月) 09:16:40.27ID:9HBIsGjV0
    とにかく金利を上げなきゃ 円安は止まらんからな

    37 名無しどんぶらこ :2026/04/06(月) 09:18:53.92ID:mbn8mdXU0
    >>32
    ハイパーインフレを起こした国は金利が高いから
    金利を上げると通貨安になってインフレになる

    34 名無しどんぶらこ :2026/04/06(月) 09:18:21.28ID:s2oI7YkB0
    日銀利上げ前に
    最低賃金を1500円にしろや

    35 名無しどんぶらこ :2026/04/06(月) 09:18:33.47ID:w7G8AwfJ0
    ハイ産業壊滅銀行倒産

    38 名無しどんぶらこ :2026/04/06(月) 09:18:57.02ID:Sqiv2z+20
    このままの水準が続くだけで今31兆円の国債費が3年後には40長円に上がる
    ほぼ詰んでる

    39 名無しどんぶらこ :2026/04/06(月) 09:18:57.79ID:kb5I1zph0
    大口かスーパー定期で8%時代に戻れば、5000万もあれば利子で食っていける

    41 名無しどんぶらこ :2026/04/06(月) 09:19:54.56ID:YVsQaL2Z0
    ついに変動1%超えたわ。
    今年で住宅ローン控除終わるし来年早々繰り上げ返済しようかな。

    43 名無しどんぶらこ :2026/04/06(月) 09:20:23.17ID:afTeL6rs0
    まだ利上げしてないで、これ。

    政策金利1.5%ぐらいにまで上がった頃には
    長期金利は3.5%ぐらいにまでいくんかな。

    国債買いはまだ待ちかな

    48 名無しどんぶらこ :2026/04/06(月) 09:23:08.50ID:Sqiv2z+20
    >>43
    長期金利が3.5%だと9年後には国債費が70兆になるから国家運営出来ないぞ

    50 名無しどんぶらこ :2026/04/06(月) 09:26:21.56ID:oaZr/zTv0
    >>48
    うわー本当に終わりだー

    49 名無しどんぶらこ :2026/04/06(月) 09:25:39.32ID:EXOR3mBV0
    >>43
    ネット銀行の貯金で1%ぐらいつくだろ

    44 名無しどんぶらこ :2026/04/06(月) 09:20:53.52ID:EXOR3mBV0
    異次元緩和は財政ファイナンスて
    ここまで証明しなくてもいいのにね

    45 名無しどんぶらこ :2026/04/06(月) 09:21:13.77ID:XzHotObT0
    ドル円変化無し

    47 名無しどんぶらこ :2026/04/06(月) 09:22:22.66ID:+kZZzINm0
    >>45
    ガス欠になるまでは大丈夫そうやね
    覆面介入してそう

    46 名無しどんぶらこ :2026/04/06(月) 09:21:57.83ID:WItXtFVp0
    有事の円なのに


    このページのトップヘ