投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    政策金利

    7FDAFAFF-7EF9-4B4A-B2F0-B4F8FC751E7E

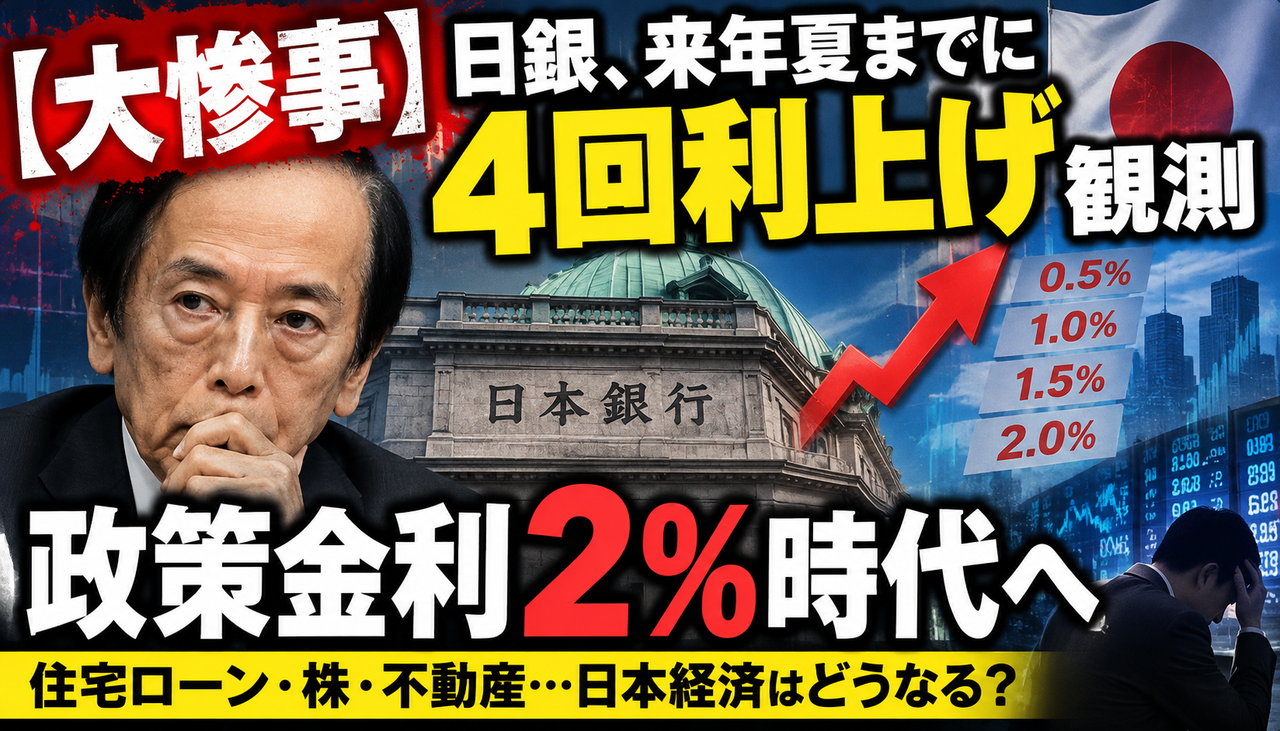
    日銀、まさかの「政策金利2%」が現実味を帯びてきた――。

    市場では2027年夏にかけて複数回の追加利上げを見込む動きが意識され、投資家の間に警戒感が広がっている。

    仮に金利上昇が続けば、株式市場だけでなく、住宅ローン・企業の借入コスト・不動産市場など、私たちの生活にも影響が及ぶ可能性がある。

    ネットでは「不景気になる」「株安が来るのでは」「市場は持つのか?」との声も。日本は本当に“金利2%時代”へ向かうのか。市場の反応を見ていこう。

    📊 市場解説:日本は「金利2%時代」へ向かうのか

    いま市場が警戒しているのは、単発の利上げではなく「利上げペースが想定以上に速くなる可能性」だ。

    日銀はすでに政策金利を段階的に引き上げており、市場では今後も追加利上げが続くとの見方が強まっている。

    仮に0.25%ずつ利上げが続けば、政策金利が1.5%、1.75%、そして2%へ近づいていくシナリオも意識されることになる。

    金利上昇で影響を受けやすいポイント
    ・住宅ローンなどの借入金利
    ・企業の資金調達コスト
    ・不動産市場
    ・高PERの成長株
    ・円相場
    ・銀行や保険など金融株

    ただし、「政策金利2%」や「来年夏までに4回利上げ」が確定したわけではない。今後の物価、賃金、景気、為替などによって日銀の判断は変わるため、市場予想と実際の政策は分けて考える必要がある。

    🔥 投資家反応:利上げペース速すぎないか?

    今回の利上げ観測に対して、SNSでは警戒する声が目立っている。

    「これは不景気になるやろなー…」
    「こんな急激に上げて市場は持つの?」
    「2%にしても物価は安くならないのでは?」
    「借金のないキャッシュリッチ企業が強くなる?」

    特に意識されているのが株価への影響だ。

    金利が上昇すると、安全資産である債券の利回りが上昇するため、株式の相対的な魅力が低下する場合がある。また借入金の多い企業では、利払い負担の増加が利益を圧迫する可能性もある。

    一方で銀行など、金利上昇が収益環境の改善につながる可能性がある業種も存在する。つまり「利上げ=すべての株が下落」ではない点には注意したい。

    💬 管理人コメント

    個人的に一番気になるのは、政策金利が2%になること自体よりも、「そこまでどのくらいのスピードで上げるのか」という点。

    ゆっくりなら企業や家計も対応する時間がある。しかし短期間で利上げが続けば、住宅ローン、企業融資、不動産、株式市場などへの負担が一気に大きくなる可能性がある。

    特にこれまで日本は長期間にわたって超低金利だった。

    「金利のない日本」から
    「普通に金利がある日本」へ

    この変化はかなり大きい。

    株式投資でも「とにかく株を持っていればいい」という環境から、財務体質・借入金・キャッシュフロー・配当余力などが、これまで以上に重要になってくるかもしれない。

    🚨 結論:問題は「2%」より利上げのスピード

    市場では日銀の追加利上げ観測が強まっているが、政策金利2%や「来年夏までに4回利上げ」が決定したわけではない。

    それでも、超低金利を前提としてきた日本経済にとって、金利上昇が続くインパクトは小さくない。

    住宅ローン、企業融資、国債、株、不動産、為替――。

    金利が動けば、ほぼすべての資産価格に影響が波及する可能性がある。

    日本はいよいよ「金利ある世界」へ。
    次の焦点は、日銀がどこまで・どの速さで利上げするかだ。

    59861243-77EA-4692-AB58-AD937C7377B9

    日銀の利上げペースが、想定以上に加速する可能性が浮上しています。

    市場では、利上げの最終到達点となる「ターミナルレート」が1.75%まで上昇するとの予想が増加。低金利が続くことを前提にしていた住宅ローン利用者や投資家から、不安の声が広がっています。

    金利が1.75%まで上がれば、変動型住宅ローンの返済負担や企業の借入コスト、日本株や為替相場にも影響が及ぶ可能性があります。日銀は本当に利上げを加速させるのか、ネット上の反応と今後の注目点をまとめました。

    市場解説:なぜ「最終金利1.75%」が注目されるのか

    今回注目されているのは、日銀が次回の会合ですぐに政策金利を1.75%へ引き上げるという話ではありません。市場参加者が予想する利上げの最終到達点、いわゆる「ターミナルレート」が1.75%まで上昇する可能性です。

    日銀の利上げペースが加速すれば、米国との金利差が縮小するとの見方から、これまで積み上がってきた円売りポジションが巻き戻される可能性があります。その場合は円高・ドル安が進みやすくなり、円安の恩恵を受けてきた輸出関連株や外貨建て資産には逆風となります。

    一方、ドル円相場は日銀だけで決まるものではありません。FRBの利下げ時期や米国の物価指標、雇用統計によって日米金利差の見通しは大きく変わります。日銀の金利予想だけを理由に、円高が一直線に進むと決めつけるのは危険です。

    投資家反応:円高警戒と「過剰反応」の声が交錯

    ネット上では、主に次のような反応が出ています。

    • 「1.75%が意識されるなら、ドル円にはかなり強い円高材料になる」
    • 「次の利上げ時期と、米国の利下げペースが重要になる」
    • 「円高になれば、新NISAで海外株を買った人の円換算評価額が下がる」
    • 「変動型住宅ローンの負担増が家計と消費を冷やすのではないか」
    • 「1.75%はあくまで予想であり、株価暴落や住宅ローン破綻を決めつけるのは早い」

    円高や住宅ローン負担への警戒が強まる一方で、政策金利1.75%が決定したわけではないため、冷静に見極めるべきだという意見も目立ちます。

    管理人コメント:住宅ローン民には無視できない変化

    正直、これまでの日本では「金利はほとんど上がらない」という前提で住宅ローンや投資計画を組んできた人が少なくありません。だからこそ、ターミナルレート1.75%という予想は、数字以上に心理的なインパクトがあります。

    特に変動型住宅ローンを利用している家庭は、政策金利が上昇すれば、将来的に適用金利や返済負担が増える可能性があります。ただし、金利や返済額が見直される時期、返済額の上限ルールは金融機関や契約内容によって異なります。

    投資についても、円高でオルカンやS&P500の円換算評価額が一時的に下落する可能性はあります。しかし、長期積立を続ける人にとっては、円高局面で海外資産を安く積み立てられる側面もあります。見出しだけで慌てて売却するのではなく、住宅ローンの契約内容と家計の余力を確認することが先です。

    結論:1.75%は決定ではないが、低金利前提の見直しは必要

    日銀のターミナルレート1.75%は、現時点では市場の予想にすぎません。ただし、利上げの最終到達点が以前より高く見積もられていることは、円相場・株式市場・住宅ローンにとって無視できない変化です。

    重要なのは「1.75%になるか」を当てることではなく、金利が上がっても耐えられる家計と投資計画を準備しておくことです。

    今後は日銀会合だけでなく、米国のCPIや雇用統計、FRBの利下げ見通しにも注目が必要です。住宅ローン利用者は返済額の試算を行い、投資家は円高と株安が重なっても保有を続けられる範囲で運用することが重要でしょう。

    442CF293-7DAA-4D1D-B10D-CE54FA716855

    日銀が、9月17~18日に開く金融政策決定会合で追加利上げに踏み切る方針であることが共同通信の報道で明らかになりました。

    政策金利は現在の1.0%程度から1.25%程度へ引き上げられる見通し。実現すれば、ドル円や日本株だけでなく、預金金利や住宅ローンにも大きな影響が及ぶ可能性があります。

    ネットでは「円高・株安が来る」「銀行株には追い風」「変動金利の住宅ローンが怖い」といった声が続出。日銀の追加利上げは、投資家と住宅ローン利用者に何をもたらすのでしょうか。

    今回は、政策金利1.25%で起こり得るドル円・日本株・住宅ローンへの影響と、投資家たちの反応をまとめます。

    ■ 市場解説

    今回報じられたのは、日銀が政策金利を現在の1.0%程度から1.25%程度へ引き上げるという内容です。ただし、正式な政策決定は9月17~18日の金融政策決定会合で行われるため、現時点ではあくまで報道段階となります。

    一般的に日銀の利上げは、日米金利差の縮小を意識した円高要因です。しかし、市場が0.25%の利上げをすでに織り込んでいる場合、発表直後に円高が進んでも、その後は材料出尽くしで円が売り戻される可能性があります。

    日本株では、貸出金利の上昇が収益改善につながりやすい銀行・保険株には追い風となる一方、借入金の多い不動産株や高PERの成長株には逆風となりやすいでしょう。円高が進めば、自動車や半導体など輸出企業の業績にも警戒が必要です。

    住宅ローンについては、政策金利が0.25%上がったからといって、すべての変動金利が同じ幅・同じ時期に上がるとは限りません。各銀行の基準金利や契約内容によって、適用時期と返済額への影響は異なります。

    ■ 投資家の反応

    • 「0.25%の利上げはすでに織り込み済みでは?」
    • 「市場はもっと大幅な利上げを期待しているように見える」
    • 「なぜ正式な会合前に方針が報道されるのか」
    • 「サプライズで0.5%引き上げる可能性はないのか」
    • 「住宅ローン金利の上昇が家計に与える影響が心配」

    ネット上では利上げそのものより、すでに市場へ織り込まれていることや、会合前に情報が報じられたことへの疑問が目立ちます。

    ■ 管理人コメント

    今回のポイントは、0.25%の追加利上げだけではありません。市場が注目するのは、日銀が今後も短い間隔で利上げを続けるのか、それとも1.25%でいったん様子を見るのかという「次の一手」です。

    利上げが予想通りなら、ドル円や日本株の反応は一時的になる可能性があります。一方、植田総裁が追加利上げに積極的な発言をすれば、円高や株価下落が加速する展開も考えられます。

    住宅ローン利用者は過度に慌てず、契約している銀行の金利見直し時期や返済額の変更ルールを確認しておきたいところです。

    ■ 結論

    日銀が1.25%への利上げを実施すれば、日本はさらなる「金利のある世界」へ進むことになります。

    銀行株や預金者には追い風となる一方、住宅ローン利用者や借入金の多い企業には負担増となる可能性があります。ただし、0.25%の利上げが市場に織り込まれているなら、実際の値動きを左右するのは利上げの有無よりも、日銀が示す今後の金利見通しです。

    9月18日は「1.25%への利上げ」だけでなく、植田総裁の発言と次回以降の利上げペースに注目です。

    ※本記事は報道および公開情報を基にした市場解説です。金融政策の正式な内容は、金融政策決定会合終了後の日銀発表をご確認ください。また、投資判断はご自身の責任で行ってください。

    546428D4-E729-4355-B19F-5AE3CE0A9FA7


    2 名無しどんぶらこ :2026/03/27(金) 17:51:10.95ID:BxQL8faz0
    おせぇよ🤣


    6 名無しどんぶらこ :2026/03/27(金) 17:52:28.28ID:8zocczZe0
    そう言わないと160越えるからね

    28 名無しどんぶらこ :2026/03/27(金) 17:56:42.65ID:u0rARyhF0
    アドバルーンキタキタ
    さて市場はここから休み
    どう反応するか

    36 名無しどんぶらこ :2026/03/27(金) 17:58:58.61ID:1MFuy/aX0
    さすがに言っとかないと死に際で後悔するの嫌だよね

    3 名無しどんぶらこ :2026/03/27(金) 17:51:29.37ID:QAQvPF3u0
    ギリギリの企業はバタバタと倒れるだろうな

    9 名無しどんぶらこ :2026/03/27(金) 17:52:59.55ID:lm5dImCK0
    ついさっき159.970まで円安進行
    もはや160円直前

    13 名無しどんぶらこ :2026/03/27(金) 17:53:48.76ID:fiEC8IGE0
    援護射撃多いね

    14 名無しどんぶらこ :2026/03/27(金) 17:53:52.81ID:1f4rMPdk0
    じゃーやってみろ出来るもんならな

    16 名無しどんぶらこ :2026/03/27(金) 17:54:55.12ID:Wyn89Qpy0
    日本をぶっ壊したアベクロ

    17 名無しどんぶらこ :2026/03/27(金) 17:54:57.75ID:gtV7IEo60
    来週160円いくのか

    18 名無しどんぶらこ :2026/03/27(金) 17:55:06.36ID:ZBq3A4yK0
    マジレスすると1.5ては火に油
    3%まで上げなきゃ話にならん

    24 名無しどんぶらこ :2026/03/27(金) 17:55:46.95ID:HDULP09d0
    植田と黒田でずっと回してる気がする

    19 名無しどんぶらこ :2026/03/27(金) 17:55:15.02ID:jHsZLy010
    時間稼ぎwww

    21 名無しどんぶらこ :2026/03/27(金) 17:55:35.36ID:qxrmEZ900
    おまえが異次元緩和したからだろ

    23 名無しどんぶらこ :2026/03/27(金) 17:55:45.44ID:lm5dImCK0
    >>17
    今晩行くんじゃね

    26 名無しどんぶらこ :2026/03/27(金) 17:56:25.20ID:BEaVyvKg0
    はよ利上げしろよ
    なにを躊躇すんだよ*

    27 名無しどんぶらこ :2026/03/27(金) 17:56:35.15ID:8wYSs0q/0
    >>10
    >高齢化によるデフレ

    高齢者って生産はしないけど消費はするので
    高齢者の割合が増えていくと需要に対して供給が不足してインフレするのでは?

    29 名無しどんぶらこ :2026/03/27(金) 17:56:51.06ID:X4e+YWFs0
    さすがやね ぶっ壊れてきてら

    31 名無しどんぶらこ :2026/03/27(金) 17:56:54.38ID:vKu5cqc/0
    いやほんと早くやれよ
    国債と円安で本当に経済崩壊寸前だよ

    32 名無しどんぶらこ :2026/03/27(金) 17:57:24.92ID:aGxvMZQ60
    そんな利率で大丈夫か?

    37 名無しどんぶらこ :2026/03/27(金) 17:59:02.67ID:dqbMw5Wg0
    新発10年利付き国債の税引き後応募者利回りを2%にしてくれ

    38 名無しどんぶらこ :2026/03/27(金) 17:59:18.35ID:lbHxSW280
    何で他の国が利上げしまくってた2022年3月から2023年の間に上げなかったんだ?
    日本だけ利上げしなかったら円安が始まったんだが*すぎだし責任取れよ
    この時期に日銀総裁やってた奴がこの円安の一番の戦犯

    39 名無しどんぶらこ :2026/03/27(金) 17:59:56.08ID:sxkZbMCy0
    >>1
    早く利上げを!
    とにかくペースが遅い

    41 名無しどんぶらこ :2026/03/27(金) 18:00:00.97ID:guC/8fPi0
    利上げしてメリットがあるのは資産を持ってる老人くらいなのでは。
    若者、子育て層、中年層、貧困層は困るよね。

    42 名無しどんぶらこ :2026/03/27(金) 18:00:47.29ID:izWY+4xd0
    >>18
    焼け石に水言いたかったんか?

    47 名無しどんぶらこ :2026/03/27(金) 18:01:55.79ID:t9z0ow840
    利上げを理由に家賃上げるの禁止しろ
    大家の借金肩代わりする理屈はねえよ

    44 名無しどんぶらこ :2026/03/27(金) 18:01:24.82ID:dqbMw5Wg0
    新発10年利付き国債の税引き後応募者利回りを2%以上にしてくれ

    45 名無しどんぶらこ :2026/03/27(金) 18:01:42.11ID:H6O7cSxo0
    おまいう

    46 名無しどんぶらこ :2026/03/27(金) 18:01:50.41ID:6tsOp2jQ0
    >>41
    何一つ良いことなんてないけど

    48 名無しどんぶらこ :2026/03/27(金) 18:02:03.73ID:H6O7cSxo0
    お前のせいじゃい!


    金融政策・日銀ウォッチ

    【うわぁ】黒田前総裁、さらっと利上げ1.5%容認してて草

    黒田東彦・日銀前総裁が単独インタビューで「利上げは1.5%まで問題ない」との見方を示したことで、市場では「次の利上げはいつか」「住宅ローンや株式市場への影響はどうなるのか」に注目が集まっています。
    この記事では、この発言の意味を初心者にもわかりやすく整理しつつ、家計・投資・為替への影響までまとめて解説します。

    この記事の要点
    • 黒田前総裁は、現在の日本経済なら政策金利が1.5%程度まで上がっても大きな問題はないとの見方を示しました。
    • これは「すぐ1.5%にする」という話ではなく、今後も段階的な利上げ余地があるというメッセージに近いです。
    • 円安・物価高・賃上げの流れが続くなら、日銀が追加利上げを続けるシナリオは十分あり得ます。

    そもそも何が話題なのか

    今回の発言が注目された理由はシンプルです。
    日銀の政策金利はすでにゼロ金利の世界から抜け出しており、「次は0.75%で打ち止めなのか、それとも1%超えまで行くのか」が最大の関心事になっているからです。

    そんな中で、かつて異次元緩和を主導した黒田前総裁自身が「1.5%まで問題ない」と語ったことで、市場は 「思ったより利上げ余地あるのでは?」 と受け止めやすくなりました。

    ポイント

    今回の発言は、単なる強気コメントではなく、「日本経済はもう超低金利に頼り続ける段階ではない」という見立てを示したものと考えられます。

    なぜ1.5%までいけると言えるのか

    背景には、物価と賃金の環境変化があります。日本は長く「デフレ慣れ」してきましたが、ここ数年は物価上昇が続き、企業の値上げも以前ほど珍しくなくなりました。さらに賃上げの流れも徐々に定着しつつあり、昔のように「少し金利を上げただけで景気が完全停止する」という見方は弱まっています。

    また、市場では「中立金利」という考え方がよく使われます。これは景気を冷やしすぎもせず、過熱もさせない金利水準のことです。日銀は自然利子率の再推計を公表しつつ、その数字にはかなり幅があり、不確実性も大きいと説明しています。つまり、 1.5%という水準は“絶対安全ライン”ではないものの、完全な非常識でもない というのが今の市場感覚です。

    家計にはどう影響する?

    住宅ローン勢は要注意

    もっともわかりやすく影響が出るのは、変動金利の住宅ローンです。日銀の利上げが続けば、金融機関の貸出金利にもじわじわ波及し、返済負担が増える可能性があります。

    ただし、ここで勘違いしやすいのは 「政策金利が上がる=翌月から全部きつくなる」ではない という点です。実際には、銀行ごとの見直しタイミングや優遇幅、固定期間の有無などで差が出ます。

    とはいえ、金利が1%を超える世界が現実味を帯びてくると、これまでの「変動でいいでしょ」という空気は少しずつ変わってきます。借り換えや繰上返済、家計の固定費見直しを考える人は増えそうです。

    株・為替にはどう効く?

    利上げ観測が強まると、一般には円高材料になりやすいです。日本の金利が上がれば、これまで円を売っていた資金の流れが少し変わる可能性があるからです。

    一方で株式市場は少し複雑です。銀行や保険のような金利上昇メリット銘柄には追い風になりやすい反面、不動産、グロース株、借入依存度の高い企業には逆風になりやすいです。

    投資家が見るべき本質

    本当に大事なのは「利上げするかしないか」だけではなく、どのペースで、どの理由で、どこまで行くのかです。市場が嫌うのは利上げそのものより、想定外のスピードです。

    今回の発言をどう読むべきか

    今回の黒田前総裁の発言は、日銀がすぐに1.5%へ突っ走るという話ではありません。むしろ、 「日本はもうゼロ金利依存から抜けつつある」 という方向感を市場に再確認させる意味合いが強いです。

    これまで日本では「利上げなんて無理」「景気が持たない」と言われがちでした。しかし、物価上昇が続き、賃金にも変化が見え始めた今は、少しずつ前提が変わっています。黒田氏の1.5%発言は、その変化を象徴するコメントとして受け止めるのが自然でしょう。

    管理人コメント

    正直、いちばん怖いのは「利上げそのもの」より、 今までゼロ金利が当たり前だった人たちの感覚がまだアップデートされていないこと だと思います。

    住宅ローン、グロース株、高PER銘柄、借金多めの企業――このへんは金利が上がるだけで見え方がかなり変わります。逆に言えば、これからは「低金利だから何となく持てた資産」がふるい落とされる局面に入りやすいということです。金利の世界が変わると、投資の常識も変わります。

    あわせて読みたい|新NISA・資産形成の関連記事

    金利が上がる局面では、「何に投資するか」だけでなく「どの制度を使うか」「どの証券会社を選ぶか」も重要になります。新NISAを始める前に知っておきたい基礎知識や、証券会社選び、ETFの見方、iDeCoとの使い分けまでまとめてチェックできます。気になるテーマからどうぞ。

    新NISAの始め方|初心者向けに口座開設から積立設定までわかりやすく解説
    これから新NISAを始める人向けの入門記事。口座開設から積立設定まで順番に確認できます。
    SBI証券 vs 楽天証券|新NISAで選ぶならどっちが向いているのか比較
    証券会社選びで迷っている人向け。ポイント還元や使いやすさなどを比較したい人におすすめです。
    高配当ETFの選び方|利回りだけで選ぶと危険な理由と比較ポイント
    高配当ETFが気になる人向け。利回りだけでは見えない落とし穴や比較ポイントを整理しています。
    iDeCoと新NISAの使い分け|どっちを優先すべきかやさしく解説
    iDeCoと新NISAの違いや優先順位を知りたい人向け。制度の使い分けをやさしく整理しています。

    まずは「新NISAの始め方」から読み、その後に証券会社比較 → ETF選び → iDeCoとの使い分けの順で読むと理解しやすいです。

    D3B14DC2-DA9C-478B-AB1E-143B9D52EE6C
    日銀利上げ観測が再浮上
    全国銀行協会の半沢会長が「早ければ3〜4月にも日銀が利上げする可能性」に言及しました。 さらに利上げが遅れれば将来より急激な金融引き締めが必要になる と発言し、市場・住宅ローン利用者・投資家の間で注目が集まっています。
    ■ 要点まとめ
    • 日銀の追加利上げは早ければ春にも実施の可能性
    • 遅れると将来の急激な利上げリスク
    • 住宅ローン・株式市場・為替に影響

    なぜ利上げ観測が出ているのか

    日本では長く超低金利政策が続いてきましたが、近年は物価上昇や賃上げの動きが見られ、 金融政策の正常化が議論されています。

    利上げの目的は主に以下の3つです。

    ✔ インフレ抑制(物価上昇のコントロール)
    ✔ 円安の是正・通貨安定
    ✔ 金融正常化による市場の歪み是正

    住宅ローンへの影響

    特に注目されているのが変動金利型住宅ローンです。 利上げが行われると、銀行の貸出金利も徐々に上昇する可能性があります。

    想定される影響
    ・毎月返済額の増加リスク
    ・住宅購入マインドの冷え込み
    ・不動産価格への波及

    株式・為替市場への影響

    利上げは一般的に株式市場にはマイナス要因、 一方で円高方向の材料になることが多いとされています。

    ✔ 円高進行 → 輸出株に逆風
    ✔ 金利上昇 → グロース株に圧力
    ✔ 銀行株にはプラス材料になる場合も

    今後チェックすべきポイント

    今後の金融政策を読む上では、次のデータが重要になります。

    ・消費者物価指数(CPI)
    ・春闘賃上げ動向
    ・米国金利とドル円相場
    ・日銀会合の発言内容
    まとめ
    利上げは「早めに小刻み」か「遅れて急激」かという選択になりつつあります。 住宅ローン利用者・投資家ともに、 金利動向をチェックしながら資金計画や投資判断を見直すタイミングに入ったと言えそうです。

    全国銀行協会の半沢会長が述べた利上げについてのコメントは、今後の経済状況に大きな影響を与えると感じます。特に、早ければ3月や4月に日銀が利上げを決定する可能性があるとのことで、これがどのように市場や私たちの生活に影響するのか、注視していきたいですね。

    1 お断り ★ :2026/02/21(土) 22:36:26.39ID:Alvff0fu9
    全銀協会長、日銀追加利上げ「早ければ3月、4月も相応の可能性」
    全国銀行協会の半沢淳一会長(三菱UFJ銀行頭取)は19日の記者会見で、日銀の追加利上げについて個人的な見解とした上で「早ければ3月、4月に利上げを行う可能性も相応にある」と述べた。「経済や物価の変化に対し、政策対応が遅れることで過度な物価上昇が定着したり将来急激な引き締めが必要となる状態は望ましくない」と
    詳細はソース先 2026/2/19
    https://www.nikkei.com/article/DGXZQOUB198AY0Z10C26A2000000/


    50 名無しどんぶらこ :2026/02/21(土) 22:55:17.13ID:T6yAE1Mi0
    >>1
    4年前から次はやると言い続けているから怪しいもんだ

    3 名無しどんぶらこ :2026/02/21(土) 22:38:13.79ID:E8vF8Ixx0
    日銀に預けてたら利息つくの?

    4 名無しどんぶらこ :2026/02/21(土) 22:38:18.37ID:qheI4ere0
    やられたらやり返す

    5 名無しどんぶらこ :2026/02/21(土) 22:39:07.84ID:BFmSPRg50
    住宅ローンももっと金利を上げるべき

    6 名無しどんぶらこ :2026/02/21(土) 22:39:15.64ID:ZBYAP+wV0
    お前が利上げを決めるの?

    7 名無しどんぶらこ :2026/02/21(土) 22:40:26.13ID:a7ywXXwY0
    倍返しだ

    8 名無しどんぶらこ :2026/02/21(土) 22:40:26.88ID:ciJ738gK0
    倍返し?

    9 名無しどんぶらこ :2026/02/21(土) 22:40:42.23ID:f85bis610
    雑音でしかないな

    11 名無しどんぶらこ :2026/02/21(土) 22:41:28.69ID:6znaNFlq0
    無理

    15 名無しどんぶらこ :2026/02/21(土) 22:42:43.08ID:+Bx6iAS90
    金利上げてくれよどこの定期にいれるか探しているんだから早くしろ

    16 名無しどんぶらこ :2026/02/21(土) 22:42:54.67ID:lziXfbgS0
    倍返しか

    21 名無しどんぶらこ :2026/02/21(土) 22:44:12.61ID:NclnbUqj0
    物価上昇に利上げが効果があるって
    考え方自体が古いんだが
    効果がない場合も増えている
    日本のトップはこういうのばかり

    22 名無しどんぶらこ :2026/02/21(土) 22:44:15.71ID:LqKcjV0a0
    第三次世界大戦が始まるってのに日銀の動き遅くね?

    31 嫌儲のユダー(米国は既に未来と通信しています) :2026/02/21(土) 22:46:26.13ID:nlFDP70m0
    >>23
    株価も何れ戦争が起こって大暴落する。
    それで日銀・日本人はすってんてんになる。
    戦争は高市の時に起こる可能性がかなり高い。
    今はNISAなどを通じてカモに買わせている段階。

    27 名無しどんぶらこ :2026/02/21(土) 22:45:41.46ID:oevaawqD0
    倍返しだ

    29 名無しどんぶらこ :2026/02/21(土) 22:46:02.68ID:DowMX4zF0
    このGDPで利上げを求めるとは

    30 名無しどんぶらこ :2026/02/21(土) 22:46:12.44ID:JNz9OC/c0
    連邦最高裁がまるで効いてなくて驚いてる。

    33 名無しどんぶらこ :2026/02/21(土) 22:47:01.74ID:eM/Rq9NB0
    「早ければ3月、4月に増税を行う可能性も相応にある」

    36 名無しどんぶらこ :2026/02/21(土) 22:48:03.56ID:+zbMOfxH0
    コアコアCPI下がってるんですけど?

    分かっていて言ってます?

    38 名無しどんぶらこ :2026/02/21(土) 22:49:41.00ID:JcNP3T330
    コアコアCPIが1%程度まで下がっているのに利上げしたらデフレ不況に陥るけどな
    その時銀行は企業の利払いを停止しても景気を支えるのかね
    あとデフォルトしても回収の猶予や大幅なリスケを認めるのか
    その時は銀行の信用スコアが物凄く低下するけど

    40 名無しどんぶらこ :2026/02/21(土) 22:50:18.87ID:DhAX5ZRZ0
    実質金利がマイナスなうちは円安だしな道のり遠い
    やるなら日銀からリークネタがでないとな
    この前の首相と総裁の会合の顔を見たらやらなさそうな雰囲気だったけど

    41 名無しどんぶらこ :2026/02/21(土) 22:50:50.26ID:fVH+5k6E0
    120円、130円、140円超えるって時に利上げしなかったつけだよね
    かといってこのまま利上げしなければ、
    もっと後でもっと酷い返しが来るだけなんでしょ

    はよ利上げせいよ。結局利上げしようともせんくても
    リーマンの給料は初任給以外上がらんのやから、庶民の生活は変わらん
    円安さえ止めたれば物価上昇スピード落ちるやろ

    42 名無しどんぶらこ :2026/02/21(土) 22:51:19.96ID:bfvIGH/+0
    下がってないよ。上げ幅が縮小してるだけで。

    43 名無しどんぶらこ :2026/02/21(土) 22:51:25.29ID:dKFycS2Z0
    半沢直樹のモデルの人、出世したんだな

    44 名無しどんぶらこ :2026/02/21(土) 22:52:15.70ID:fVH+5k6E0
    結局ね、企業の業績上がろうとも従業員の給料上げないんだから
    企業の業績なんてどーでもいーのよ

    45 名無しどんぶらこ :2026/02/21(土) 22:52:22.12ID:fTaxjMwv0
    円キャリートレード崩壊
    ↑これでYouTube検索してみて

    47 名無しどんぶらこ :2026/02/21(土) 22:53:26.67ID:KmOXMMvs0
    これぞ倍返し

    48 名無しどんぶらこ :2026/02/21(土) 22:53:48.64ID:yvN/hi/a0
    もう総合で2パーになっちまったぞ…
    サービス価格なんて1%半ばから下がってるぞ

    煽りでも何でもなく利下げが検討されるべき場面


    このページのトップヘ