投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    持ち家

    530755E2-A1D9-4267-9B50-AB0CD446BCBD

    資産を築いて会社を辞め、自由に暮らす「FIRE」。しかし、退職後の生活を考えるうえで、意外と見落としやすいのが「住む場所」の問題です。

    Xでは「FIREしたら賃貸の審査はどうなる?」「家を買わずに退職したら、どこに住むの?」という疑問が投稿され、話題になっています。

    資産があっても、会社員の肩書きがなくなると部屋探しは難しくなるのか?

    もちろん、FIREしたら必ず賃貸を借りられなくなるわけではありません。審査条件は物件や保証会社などによって異なりますが、退職後に収入や資産をどう示すかは、気になるポイントです。

    今回は、この投稿への反応を交えながら、FIRE後の賃貸と持ち家、退職前に考えておきたい住居の備えについて整理します。

    【【悲報】FIRE民「仕事辞めたら賃貸の審査どうなるの?どこに住むの?」wwwwww】の続きを読む

    3F40B132-561F-4B1C-9412-DCA86B652E5D

    住宅手当をめぐるXの反応

    市場解説

    今回注目を集めたのは、「賃貸には住宅手当が出るのに、なぜ住宅ローンを抱える持ち家には出ないのか」という疑問です。

    住宅手当は会社ごとの福利厚生であり、支給対象や金額、年齢制限などは勤務先の規定によって異なります。賃貸契約者だけを対象にする会社がある一方、持ち家でも一定額を支給する会社もあり、すべての企業で一律の扱いになっているわけではありません。

    税務上、賃貸か持ち家かを問わず、会社から現金で支給される住宅手当は原則として給与扱いになります。一方、会社が物件を借りて社員に貸す「借り上げ社宅」は、社員が税法上の賃貸料相当額の50%以上を負担するなど一定の条件を満たせば、会社負担分が給与として課税されない場合があります。

    注意点:ここでいう「50%」は、必ずしも会社が大家へ払う実際の家賃の半額という意味ではありません。国税庁が定める「賃貸料相当額」を基準に判断されます。

    投資家の反応

    Xでは、住宅手当をめぐって意見が真っ二つに分かれています。

    持ち家にも支給すべき派
    「住宅ローンだけでなく固定資産税や修繕費もかかる」「家を買った途端に手当が消えるのは厳しい」「住宅費を支援する制度なら持ち家も対象にすべき」といった声が上がっています。
    賃貸への支給は合理的派
    「住宅ローン返済後は家が資産として残る」「住宅ローン控除を利用できる場合もある」「会社が個人の資産形成まで支援する必要はない」とする意見も見られます。
    制度の仕組みを重視する派
    「現金の住宅手当と借り上げ社宅では税務上の扱いが違う」「単純に持ち家を冷遇しているとは言い切れない」と、会社側の制度設計に注目する声も出ています。

    住宅手当の公平性だけでなく、税金や社会保険料、資産形成まで絡むため、議論がまとまりにくいテーマとなっています。

    管理人コメント

    住宅手当が月2万円出ている人が家を購入し、その手当を失えば、年間では24万円の負担増です。住宅ローンが月8万円でも、手当の消滅まで考えれば実質的な家計負担は月10万円に膨らみます。

    さらに持ち家には、固定資産税、火災・地震保険、外壁や屋根、給湯器などの修繕費も必要です。「家賃とローン返済額が同じだから買った方が得」と単純比較するのは危険でしょう。

    ただし、住宅手当は会社の業績や制度変更で減額・廃止される可能性があります。数十年続く住宅ローンの判断を、将来も同じ手当がもらえる前提だけで決めるのもリスクがあります。

    家を買う前に確認したいのは、住宅価格だけではありません。
    持ち家になった後の住宅手当、住宅ローン控除の適用条件、固定資産税、修繕費まで含めて毎月の負担を計算する必要があります。

    結論

    住宅ローンの負担が重いからといって、持ち家に住宅手当が出るとは限りません。

    現金で支給される住宅手当は、賃貸でも持ち家でも原則として給与扱いです。一方、借り上げ社宅には一定の条件下で異なる税務上の取り扱いがあるため、会社が賃貸社員向けの制度を充実させる背景の一つになっています。

    だからこそ住宅購入を検討する際は、物件価格やローン返済額だけで判断せず、勤務先の就業規則や福利厚生制度を事前に確認することが重要です。

    「家賃よりローンの方が安い」だけで決めるのは危険。
    住宅手当が消えた後の負担まで計算してから判断しよう。

    【広告・PR】 この記事にはアフィリエイト広告が含まれます。リンク経由で購入・申し込みがあった場合、投資.comが報酬を受け取ることがあります。

    0358C69E-D76A-4123-8E1D-A81F136C9D32
    「賃貸vsマイホーム」論争に、再び注目が集まっています。

    住宅ローン金利が上昇するなか、SNSでは「ここまで金利が上がるなら、もう賃貸の勝ちなのでは?」という声も。これまで低金利を追い風にしてきたマイホーム派にとって、金利上昇は無視できない問題になってきました。

    一方で、賃貸も家賃上昇や更新料、老後の住居費といったリスクがあり、単純に「賃貸が得」とは言い切れません。住宅価格、金利、家賃、資産価値、ライフスタイルまで含めると、答えは人によって大きく変わります。

    果たして金利上昇で「賃貸vs持ち家」の勢力図は本当に変わったのか。今回はSNS上の反応を交えながら、今後の住宅事情を整理していきます。
    📊 市場解説|金利上昇で「賃貸vs持ち家」の前提が変化

    住宅をめぐる環境は、長く続いた超低金利時代から大きく変わりつつあります。住宅ローン金利が上昇すれば、同じ物件価格でも毎月の返済額や総返済額が増えるため、これから住宅を購入する人にとっては負担増につながります。

    ただし、金利上昇の影響を受けるのは持ち家だけではありません。賃貸住宅でも、大家側の借入コストや修繕費、建築費、人件費などが上昇すれば、長期的には家賃へ転嫁される可能性があります。

    つまり「金利が上がった=賃貸の勝ち」と単純には言えない状況です。住宅価格・金利・家賃・居住期間・老後の住居費まで含めて考える必要があります。

    🔥 投資家・SNSの反応|「賃貸派」と「持ち家派」が真っ二つ

    SNSでは今回の議論を巡り、意見が大きく割れています。賃貸派からは「住宅価格も建築費も上がっているなら無理して買う必要はない」という声がある一方、持ち家派からは「ローン完済後に住居費を抑えられるメリットは大きい」との反論も出ています。

    また、「賃貸もインフレによって家賃が上がる」「高齢になると賃貸物件を借りにくくなる可能性がある」といった老後を意識した意見も目立ちます。

    さらに「結局いちばん強いのは親から家をもらえる人」という身も蓋もない意見まで登場。賃貸vs持ち家という永遠の論争だけに、今回もかなり白熱しています。

    ✍️ 管理人コメント

    個人的には、この問題に「絶対にこっちが正解」という答えはないと思います。

    数年単位で転勤や引っ越しの可能性がある人なら賃貸の自由度は大きなメリットです。一方、同じ地域に長期間住む予定で、無理のない住宅ローンを組めるのであれば、持ち家にも十分なメリットがあります。

    一番危険なのは「持ち家の方が得だから」「賃貸は損だから」という理由だけで、身の丈を超えた住宅ローンを組んでしまうことではないでしょうか。

    金利上昇局面では、物件価格だけではなく「金利がさらに上がっても返済できるか」まで確認することが重要になりそうです。

    ✅ 結論|金利上昇でも「賃貸の勝ち確」とは言えない

    住宅ローン金利が上昇すれば、これから家を買う人の負担が増えるのは間違いありません。しかし、賃貸にも家賃上昇や老後まで住居費を払い続けるリスクがあります。

    そのため、今回の金利上昇だけを見て「賃貸の完全勝利」「持ち家はオワコン」と判断するのは少し早そうです。

    結局のところ重要なのは、賃貸か持ち家かではなく、自分の収入・家族構成・居住期間・老後まで含めて無理のない選択ができるかどうか。金利が動き始めた今だからこそ、住宅にかける総コストを改めて計算する必要がありそうです。

    4EFEA82F-5510-49A2-8DA1-6D0A476866FF

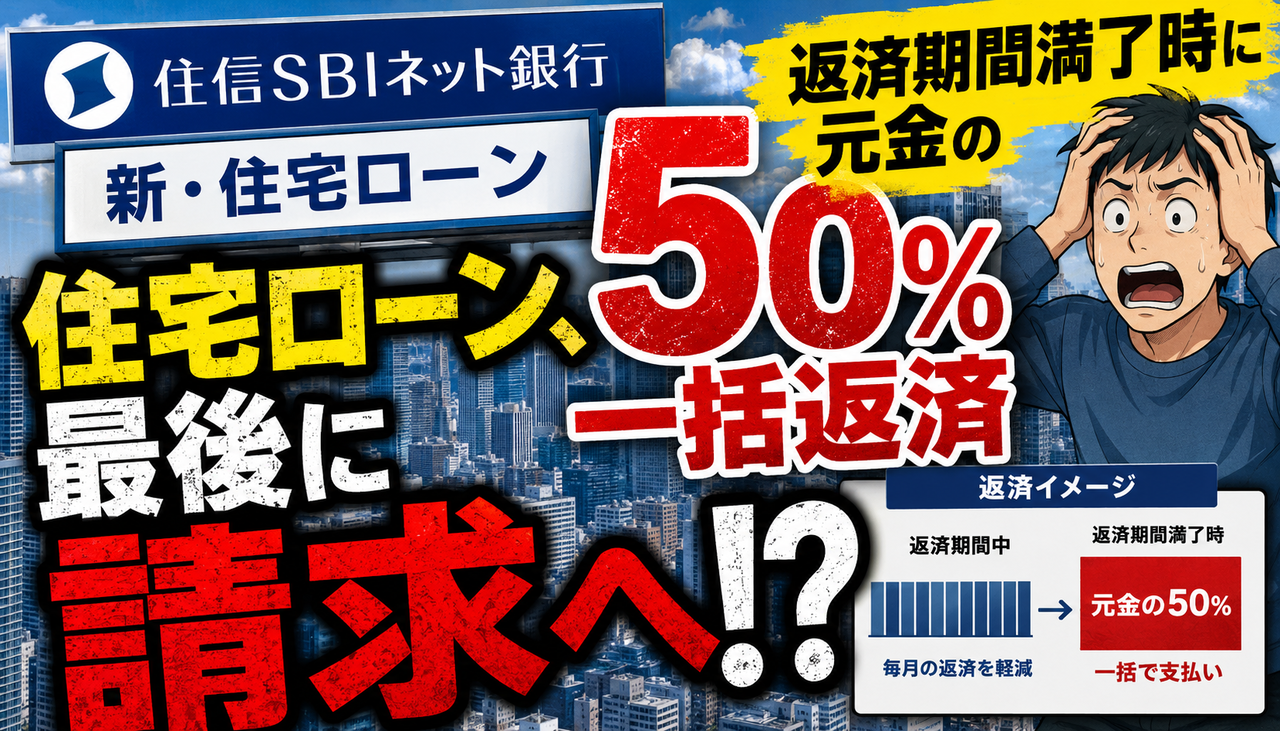
    住宅ローンの新商品をめぐり、ネット上で大きな話題になっています。住信SBIネット銀行が返済期間満了時に元金の50%を一括で支払うタイプの住宅ローンを提供すると報じられ、「最後にそんな払えるのか」「売却前提なのでは」と驚きの声が広がっています。

    ネットの反応がこちら

    今回の新住宅ローンをめぐっては、X上でも「残クレ住宅ではないか」「最後に元金50%は怖い」「売却前提なら賃貸と何が違うのか」といった声が相次いでいます。月々の返済額を抑えられる一方で、将来の不動産価格や売却タイミングに左右される点に、不安を感じる人が多いようです。

    市場解説

    今回の住宅ローンは、毎月の返済負担を抑えられる一方で、返済期間満了時に元金の50%を一括返済する仕組みが注目されています。ポイントは「住宅価格が将来も維持・上昇する前提」になりやすい点です。売却で返済できれば成立しますが、不動産価格が下落した場合、残債をどう処理するかが大きなリスクになります。

    投資家反応

    投資家目線では、この商品は「月々の返済額を下げる代わりに、将来の不動産価格リスクを家計側が引き受ける設計」と受け止められています。資産価値が落ちにくい都心部なら選択肢になり得る一方、地方や築年数による価格下落リスクが大きい物件では、満期時の一括返済が重くのしかかる可能性があります。

    管理人コメント

    月々の返済額が下がるのは確かに魅力ですが、最後に元金50%が残るとなると、もはや住宅ローンというより「不動産価格が上がる前提の商品」に見えてしまいますね。都心の好立地なら成立する可能性はありますが、価格下落や売却できないリスクを考えると、普通の家庭が安易に手を出すにはかなり怖い仕組みだと思います。

    49E5F9D5-0CAB-4286-888C-89FBA2CB733B

    75歳以上後期高齢シニアの家計簿「年金暮らしの夫婦世帯」ひと月の生活費はどのくらいかかる?年金・貯蓄の最新データも紹介
    …4%と非常に高く、住宅ローン返済中の世帯は1.6%にとどまっています。 多くの世帯がすでに住宅取得に関する大きな支払いを終えているため、家賃や住宅ローンなどの住…
    (出典:LIMO)


    昔は「定年まで働けば家くらい持てる」が普通だったけど、
    今は非正規・低賃金・独身化・住宅価格高騰で、その前提自体が崩れてるんだよな…。

    しかも高齢者になると、大家側も
    「孤独死」「保証人」「家賃滞納」を警戒して貸したがらない。

    結果として、
    “家を持てなかった人”が老後に一気に詰む社会になりつつある。

    これ、他人事じゃなくて、
    今の現役世代も普通に直撃する問題だと思う

    1 それでも動く名無し :2026/05/23(土) 06:06:11.50ID:2soAe9rs0
    高齢者になる頃には持ち家があるはずなんだけど…


    2 それでも動く名無し :2026/05/23(土) 06:07:15.27ID:WnnEO87b0
    田舎モンの発想

    6 それでも動く名無し :2026/05/23(土) 06:11:40.29ID:2soAe9rs0
    >>2
    東京の高齢者って賃貸住んでるの?
    大学生じゃねーんだからさ…

    3 それでも動く名無し :2026/05/23(土) 06:08:29.97ID:39m9fb6b0
    *だから

    7 それでも動く名無し :2026/05/23(土) 06:12:09.11ID:2soAe9rs0
    >>3
    今まで何やってたんだよって話だよな

    4 それでも動く名無し :2026/05/23(土) 06:10:15.83ID:627zzMe20
    30年ローンでも29歳からローン開始せなあかんで?

    5 それでも動く名無し :2026/05/23(土) 06:11:03.79ID:39m9fb6b0
    平屋なら1000万ぐらいで買えるのに


    このページのトップヘ