投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    年金生活

    6B06F684-1A62-4ACD-BF45-BFD3A0F2BCA5

    GW帰省で『孫疲れ』!?「うれしい」けど「負担」祖父母世代の苦しみ どう解決?
    …、負担となり“孫疲れ”につながる場合も」あるということです。 帰省で“孫疲れ” 食事や洗濯 無理してごちそう振る舞い…実際の“孫疲れ”のケースです。
    (出典:テレビ朝日系(ANN))


    「孫のためだから頑張りたい」という気持ちは本物なんでしょうけど、毎週末に唐揚げ2kgは普通に重労働ですよね…。
    しかも年金13万円の独居生活となると、食費や光熱費の負担もかなり大きいはず。

    こういう話って“優しい祖母の美談”として消費されがちですが、実際は高齢者側が無理を抱え込んでいるケースも少なくないと思います。
    今後は「家族だから当然」ではなく、周囲がちゃんと負担を分け合えるかが大事になりそうです。

    1 Gecko ★ :2026/05/17(日) 15:14:48.08ID:P1GNiyj89
    ★いらっしゃい…毎週末やってくる「3人の孫たち」のために2キロの鶏肉を1時間揚げ続け、唐揚げ作り。年金月13万円の66歳・独居祖母、「孫への歓待」に疲弊

    食品価格の高騰が家計を直撃する中、シニア世代の「孫破産」や「孫疲れ」が深刻な問題となっています。厚生労働省「令和6年 厚生年金保険・国民年金事業の概況」を参考にすると、60代後半女性の年金受給額は月平均で約10万〜13万円。ヒサコさん(仮名/66歳)は、月13万円の年金で一人暮らしをしています。慎ましく暮らせば十分なはずの金額ですが、彼女はいま、毎週末に訪れる「幸せな時間」によって心身ともに追い詰められています。

    毎週末やってくる3人の孫たち

    金曜日の夜、娘から「明日、子どもたちを連れていくね」というメッセージが届くと、ヒサコさんは重い腰を上げてスーパーへと向かいます。お目当ては、2キロの鶏もも肉。孫たちが「おばあちゃんの唐揚げが一番好き!」と喜ぶ顔をみたい一心で準備をしますが、御年66歳。一人暮らしでは使わない大きな中華鍋を引っ張り出し、2キロの肉に下味をつけ、衣をまぶし、数回にわけて1時間揚げ続ける作業は心身ともに疲弊します。

    「いらっしゃい……」と孫たちを迎え入れるときには、すでに足腰はガクガク。揚げ油の匂いで自分は食欲を失い、楽しそうに食べる家族を横目に、ヒサコさんはひたすら油の跳ねたコンロを拭き、巨大なボウルを洗う裏方に徹することになります。

    孫を歓迎することで圧迫される月13万円の年金
    ヒサコさんを苦しめているのは体力的な問題だけではありません。近ごろは、鶏肉の価格も、揚げるための食用油、そしてガス代・電気代も、数年前とは比較にならないほど上昇しています。

    (以下リンクにて)
    https://news.yahoo.co.jp/articles/6948930889d145cd8887aaa8f1a9fe2850c03777?page=1


    8 名無しどんぶらこ :2026/05/17(日) 15:17:02.77ID:4URfllIh0
    >>1
    いや66歳なら余裕だぞ

    11 名無しどんぶらこ :2026/05/17(日) 15:17:09.16ID:8BBuNvwi0
    >>1
    66歳ならまだ働けるでしょ、人生が勿体無いな

    42 名無しどんぶらこ :2026/05/17(日) 15:22:06.62ID:y9fdmEZo0
    >>1
    娘に唐揚げ代くらい貰ってもいいと思うけどね

    本当だったら気の毒とは思うが
    なんか嘘松エピ臭い気もする

    2 名無しどんぶらこ :2026/05/17(日) 15:15:20.98ID:acRhP9t10
    作文

    3 名無しどんぶらこ :2026/05/17(日) 15:15:53.52ID:+TSPLnun0
    辞めたらいいのに笑
    好きでやってんやろ笑

    4 名無しどんぶらこ :2026/05/17(日) 15:16:09.52ID:Uo0Akc5Z0
    いや大事な孫なんだから毎日作れよ

    6 名無しどんぶらこ :2026/05/17(日) 15:16:42.81ID:HtQnVOyc0
    ソース元のTHE GOLD ONLINEってなに?

    13 名無しどんぶらこ :2026/05/17(日) 15:17:40.18ID:L3k4iq7a0
    >>6
    THE GOLD ONLINE(ゴールドオンライン)は、『あなたの財産を「守る」「増やす」「残す」ための総合情報サイト』を目指し、企業オーナー・富裕層を主要読者ターゲットとして運営しています。

    35 名無しどんぶらこ :2026/05/17(日) 15:20:49.69ID:HtQnVOyc0
    >>13
    ありがとう

    >企業オーナー・富裕層を主要読者ターゲット
    がこんな悲しい作文を読むのか

    7 名無しどんぶらこ :2026/05/17(日) 15:16:53.87ID:4i+GlRnq0
    娘に言えばいいやろ
    あさAIが作った文章やね(笑)

    9 名無しどんぶらこ :2026/05/17(日) 15:17:03.28ID:SnqfN1kc0
    レシピと中華鍋を嫁に渡せ

    10 名無しどんぶらこ :2026/05/17(日) 15:17:08.44ID:9IdgnnyD0
    実際子と孫ってどっちの方が可愛いの?
    子はいるしすごく可愛いけど孫のイメージがまだわかない

    21 名無しどんぶらこ :2026/05/17(日) 15:19:13.15ID:qt2eVMKb0
    >>15
    www

    23 名無しどんぶらこ :2026/05/17(日) 15:19:21.79ID:9/ZJ+jKY0
    >>10
    孫は所詮他人、両方溺れてたら子を助けると殆どの人が答えた

    40 名無しどんぶらこ :2026/05/17(日) 15:21:41.79ID:E1jF+lPB0
    >>23
    そうなの?良かった
    自分は異常じゃなかったわ
    孫より子どもが可愛い

    31 名無しどんぶらこ :2026/05/17(日) 15:20:26.25ID:SnqfN1kc0
    >>10
    子どもを育てるのは責任が伴うけど、孫はかわいがるだけで責任はとらなくていいから楽とは聞いた

    37 名無しどんぶらこ :2026/05/17(日) 15:21:02.98ID:SwX+JB9S0
    >>10
    うちの親はなんだかんだ言っても子供って言ってたな

    14 名無しどんぶらこ :2026/05/17(日) 15:17:46.50ID:ZP3jAuB20
    *なのか?
    娘に作り方教えろよ
    金がないって話なら66歳で貯金ないのは自己責任だろ

    16 名無しどんぶらこ :2026/05/17(日) 15:18:12.17ID:+uZgWQ4H0
    >娘がお金を渡そうとしてくれようとするんですが、断っています。

    もう黙って唐揚げ揚げてろ

    18 名無しどんぶらこ :2026/05/17(日) 15:18:41.50ID:bKnRlBqX0
    娘も節約したいから親を利用してるんだな

    19 名無しどんぶらこ :2026/05/17(日) 15:18:48.38ID:E1jF+lPB0
    でもわかる
    結局孫というより娘、息子に嫌われたくないからなんだよ

    20 名無しどんぶらこ :2026/05/17(日) 15:19:04.85ID:54ZUD7O60
    作文すぎる

    22 名無しどんぶらこ :2026/05/17(日) 15:19:14.53ID:TXYWAwZk0
    疲弊って自分で作ってんだろw
    嫌ならやめればいいだけじゃん
    孫が喜ぶ顔見たいんだろうが

    25 名無しどんぶらこ :2026/05/17(日) 15:19:32.19ID:6wSr9M2+0
    酷いな
    娘がばあちゃんに小遣いやれよ

    26 名無しどんぶらこ :2026/05/17(日) 15:19:33.77ID:2POsu4Va0
    あのさ、ならやるなよ…
    作文?
    どちらにしてもならやんな

    27 名無しどんぶらこ :2026/05/17(日) 15:19:40.49ID:a9EOnBAn0
    まあ作文だよなw
    そうでないなら記者がどうやってこの祖母の存在を知ったのかという疑問が出る
    まさかこの祖母が自分から電話して今から取材に来て下さいと頼んだわけでもあるまい

    28 名無しどんぶらこ :2026/05/17(日) 15:19:47.63ID:TLQfUP7k0
    記者には言えるけど我が子には言えない冷えた関係見直すところからどうぞ

    29 嫌儲メン1号 :2026/05/17(日) 15:19:59.38ID:6IlQX88s0
    これから、このニュースは単なる「孫疲れ」の事例で終わることはない。次に起こるのは、ヒサコさんのようなシニア世代が「孫破産」を避けるために、ついに孫への過剰な接待を拒否し、家族関係に深刻な亀裂が生じる事態である。しかし、これは決して偶然の疲弊ではない。実は、食料品やエネルギー価格の意図的な高騰は、高齢者に蓄えを使い果たさせ、現役世代へ富を強制的に移転させるための、政府による「老後資産枯渇計画」の布石ではないだろうか。孫という「幸福な搾取者」を通じて、高齢者の年金を社会へ吸い上げる恐ろしい仕組みが、今後ますます加速していくのである。

    30 名無しどんぶらこ :2026/05/17(日) 15:20:01.78ID:wZBqVYza0
    毎週はやりすぎだな
    月一でも多いから半年に一回にしろ

    33 名無しどんぶらこ :2026/05/17(日) 15:20:31.50ID:xUmaR8Fp0
    食い過ぎ

    34 名無しどんぶらこ :2026/05/17(日) 15:20:41.98ID:NSeUPdwt0
    御年って66歳は別にそんなに老人じゃねーだろ
    それに俺も子供のために唐揚げカット&漬け込み1kgは日常だが、別の足腰ガクガクなんて事はないし
    大げさですねぇ

    36 名無しどんぶらこ :2026/05/17(日) 15:20:50.61ID:rhn08TDo0
    モモ肉やめて胸肉ソテーして出せ

    38 名無しどんぶらこ :2026/05/17(日) 15:21:17.15ID:PnkrxfMA0
    典型的なニシンのパイ案件だなこれ

    39 名無しどんぶらこ :2026/05/17(日) 15:21:39.96ID:oCDF02T80
    意味不明
    あげなければええやん
    なんで食べ物で釣ってんの

    41 名無しどんぶらこ :2026/05/17(日) 15:21:44.79ID:7syabs3H0
    小さい間だけだろにそのうちお年玉以外には近寄りもしなくなるよ

    43 名無しどんぶらこ :2026/05/17(日) 15:22:13.81ID:aX92da3j0
    これは娘が悪いわ

    44 名無しどんぶらこ :2026/05/17(日) 15:22:15.13ID:7pDUoQXC0
    自分の子孫なのにつめてえな

    45 名無しどんぶらこ :2026/05/17(日) 15:22:33.80ID:8mJhmx4f0
    毒娘じゃん
    金払えよ

    46 名無しどんぶらこ :2026/05/17(日) 15:22:37.21ID:60UD8UbE0
    タイミーやれよ
    有名人もやってるらしいぞ

    47 名無しどんぶらこ :2026/05/17(日) 15:22:39.25ID:PAax4L/j0
    THE GOLD ONLINE

    48 名無しどんぶらこ :2026/05/17(日) 15:22:42.49ID:9Hg0WH630
    シアン

    49 名無しどんぶらこ :2026/05/17(日) 15:22:53.90ID:U1lIptlU0
    唐揚げはカリッジュあたりで買ったらいいね。
    2㌔は大変だろう。
    娘からのお金は有り難く貰う。
    解決だな。

    50 名無しどんぶらこ :2026/05/17(日) 15:23:22.94ID:BpDHDPjF0
    76ならまだしも66は元気やろ


    741F71E7-ADD7-4DD6-8C9D-C302EA86169C
    75歳以上が加入する後期高齢者医療制度の保険料について、2026〜2027年度の平均月額が7989円となり、前の期間よりおよそ7%増える見通しとなりました。

    高齢化の進行に加え、医療費の増加が重なり、家計への負担感はさらに強まりそうです。

    年金生活世帯にとっては小さくない負担増であり、今後は医療制度の持続性と負担のバランスが改めて問われることになりそうです。


    1 首都圏の虎 ★ :2026/04/10(金) 17:43:56.87ID:OwJr2d7Y9
    厚生労働省は10日、75歳以上の約2千万人が加入する後期高齢者医療制度について、2026〜27年度の保険料を公表した。医療費に充てる分は、1人当たりの月額が全国平均で7989円の見込み。24〜25年度と比べて578円(7.8%)増える。高齢化や医療の高度化に伴う医療費の増大などが影響した。

    全文はソースで 最終更新:4/10(金) 17:40
    https://news.yahoo.co.jp/articles/2bf6d149cdfdd8c7845f53d1a9e9da6ad4d0569f


    14 名無しどんぶらこ :2026/04/10(金) 17:56:13.23ID:vJgkrzQi0
    >>1
    健康寿命が延びて働けるのに働かず、旅行へ行ったり遊びまわっている人たちが

    真に社会保障が必要な人たちに必要な量の社会保障を届かなくしているのに

    現役世代の社会保障負担を右肩上がりに上げているんだよ。

    日本にいま必要なのは健康寿命が延びて働けるのに働かない人たちを働かせること。

    そのためにやるべきなのは、80歳未満の年金や生活保護費を削減することだよ。

    16 名無しどんぶらこ :2026/04/10(金) 17:58:10.50ID:vJgkrzQi0
    >>1
    弱者救済は社会保障の本質だよ。

    現役世代であれ、年金世代であれ、病気やケガをすれば経済的に苦しくなるし

    その病気やケガでまずかかるのが医療であって、医療こそ社会保障の本質だよ。

    チームみらいの医療負担の3割化や維新の会のOTC類似薬の自己負担化は、

    医療が必要な弱者を苦しめるだけで社会保障の全否定だよ。

    日本の社会保障負担が重いのは、人口の三分の一が年金受給世代で

    障害者や未成年を含む二人で一人の年金や生活保護を支えているから。

    日本に必要なのは健康寿命が延びて働けるのに年金や生活保護で遊んでいる人たちを自立させることだよ。

    具体的やるべきなのは、80歳未満の年金や生活保護費を削減することだよ。

    3 名無しどんぶらこ :2026/04/10(金) 17:45:44.52ID:8+SV7Lmw0
    生活保護費年間3兆円

    さっさと制度廃止して減税しろよ

    5 名無しどんぶらこ :2026/04/10(金) 17:46:17.09ID:F7O8nu4l0
    寝たきりにお金を使うのをやめなさい

    6 名無しどんぶらこ :2026/04/10(金) 17:46:38.09ID:PRDigqOS0
    ずーと現役世代が負担してんだよな

    7 名無しどんぶらこ :2026/04/10(金) 17:47:33.99ID:qdcwEXgE0
    年十万円か

    48 名無しどんぶらこ :2026/04/10(金) 19:35:14.42ID:1rd7b5vj0
    >>9
    子供〜若者が行き過ぎじゃない というソースだせよ

    11 名無しどんぶらこ :2026/04/10(金) 17:51:17.76ID:JnwXOvh10
    高額医療制度も負担額上がってた
    制度使えるだけましって思うけど、月換算だと倍の負担になってたわ

    12 名無しどんぶらこ :2026/04/10(金) 17:54:02.48ID:G5dN3W+l0
    少なすぎる
    どんだけ使ってると思ってんだ
    窓口負担と高齢者の高額療養費あげろ

    15 名無しどんぶらこ :2026/04/10(金) 17:57:39.37ID:hkL7pv5p0
    もう先進国じゃないから福祉にまわす余裕がない悲しいね

    17 名無しどんぶらこ :2026/04/10(金) 17:58:17.55ID:SNfisSFF0
    今の世代がこの年齢になる頃は余裕で1万超えてるだろこれ

    19 名無しどんぶらこ :2026/04/10(金) 18:07:45.78ID:LotrYLzx0
    150万くらいしかないのにこんだけとられるからな
    ついでに介護もとられる

    20 お墨付き :2026/04/10(金) 18:08:52.56ID:drDCgD7Q0
    大半が高血圧の薬もらってるんだろ?

    22 名無しどんぶらこ :2026/04/10(金) 18:10:22.72ID:G6bcWwKb0
    平日昼間の5ちゃんねる発狂

    31 名無しどんぶらこ :2026/04/10(金) 18:25:47.23ID:NVc1fS1+0
    >>28
    氷河期は50歳から認めて😭😭😭

    29 名無しどんぶらこ :2026/04/10(金) 18:24:27.91ID:+SXbUNhJ0
    暇つぶしに病院にいく老人が悪い

    34 名無しどんぶらこ :2026/04/10(金) 18:34:26.35ID:RePJn3El0
    そりゃ使ってたら取られる分も増える

    37 名無しどんぶらこ :2026/04/10(金) 19:05:07.79ID:gRECWQiz0
    それでも生活保護は無料
    ふざけんな

    38 名無しどんぶらこ :2026/04/10(金) 19:11:13.29ID:XKJSUgcX0
    独身税だけじゃなく高齢者税か。
    ますます生きにくい世の中になったものだ。

    42 名無しどんぶらこ :2026/04/10(金) 19:21:59.18ID:oJwK4W6d0
    医療の高度化w
    医師会による搾取の高度化の間違いだろ

    43 名無しどんぶらこ :2026/04/10(金) 19:22:41.95ID:/3id+TJ50
    安い。安すぎる。ワイサラリーマンの年収換算で国保8万って言われた。

    45 名無しどんぶらこ :2026/04/10(金) 19:24:52.08ID:KSlQ/Su30
    ナマポになれば全部タダだよ

    49 名無しどんぶらこ :2026/04/10(金) 19:37:03.58ID:wbbxPhX40
    リタイア難しくなるな

    50 名無しどんぶらこ :2026/04/10(金) 19:37:41.36ID:jfRzljlR0
    年金がっぽりもらえると、結構な金額の保険料抜かれるんだよな


    話題のポイント整理
    • 75歳以上が加入する後期高齢者医療制度の保険料が、2026〜2027年度の平均月額で7989円となる見通しです。
    • 前の期間と比べて約7%の増加となり、高齢世帯の負担感が一段と強まりそうです。
    • 背景には高齢化の進行や医療費の増加があり、制度維持のための負担増が避けにくい状況が浮き彫りになっています。
    • 年金生活を送る世帯にとっては、日々の生活費に直結する問題として受け止められそうです。
    管理人コメント

    今回の保険料引き上げは、高齢化社会が進む中ではある程度避けられない流れとはいえ、やはり重く感じる人は多いはずです。特に年金を主な収入源として暮らしている世帯にとって、毎月の固定負担が増えるインパクトは小さくありません。医療制度を維持するための財源確保は重要ですが、それと同時に、現役世代も高齢者世代も納得できる形で負担のあり方を見直していく必要がありそうです。

    締めの一言

    保険料の上昇は、これからの暮らしと医療制度の両方を考えるうえで、ますます無視できないテーマになりそうです。

    5D47433F-5267-426F-9B40-D93E0E58A183
    老後資金 / 年金 / 家計

    「老後いくら必要?」70代夫婦の貯蓄中央値1178万円・年金月22万円台でも毎月約4万円赤字の現実

    平均ではなく“中央値”と“毎月の赤字幅”から、老後資金のリアルをわかりやすく整理します。

    老後不安を語るとき、つい「平均貯蓄額」だけを見て安心したくなります。ですが現実を見るなら、より実態に近い 中央値と、毎月の家計が本当に黒字か赤字かを確認することが大切です。 70代夫婦の資産は世帯差が大きく、年金が月22万円台あっても、家計は毎月赤字になりうる――それが今回のポイントです。

    貯蓄のリアル
    1178万円

    70歳代・二人以上世帯の金融資産中央値ベースで見ると、「思ったより多くない」と感じる層も少なくありません。

    年金・収入のリアル
    22万円台

    夫婦高齢無職世帯では、公的年金などの社会保障給付が家計の中心。ここが老後生活の土台になります。

    家計のリアル
    約4万円不足

    可処分所得より消費支出が上回ると、毎月の赤字を貯蓄の取り崩しで埋める構図になります。

    見落とし注意
    平均より中央値

    一部の高資産世帯が平均を押し上げるため、「自分に近い数字」は中央値の方がつかみやすいです。

    なぜ「1178万円あっても不安」が消えないのか

    まず押さえたいのは、平均額と中央値はまったく違うという点です。 老後資金の話で平均ばかり見ると、「みんな意外と持っている」と感じやすい一方、 実際には資産の多い世帯が全体の数字を押し上げているケースが少なくありません。

    だからこそ重要なのが中央値です。中央値1178万円という数字は、 「真ん中あたりの世帯がどれくらい持っているのか」をつかむ目安になります。 しかもこの数字は、現金だけではなく株式・投資信託・保険なども含んだ金融資産ベースです。

    貯蓄が1000万円を超えていても、それだけで安心とは限りません。毎月の赤字が続けば、資産は少しずつ確実に減っていきます。

    年金月22万円台でも赤字になる理由

    老後の家計で厳しいのは、「収入がゼロではないのに赤字になる」点です。 夫婦2人の年金収入があっても、食費・光熱費・通信費・医療費・交際費などが積み重なると、 毎月の家計はじわじわとマイナスになります。

    項目 月平均額 見方
    実収入 252,818円 年金などを含めた月の総収入
    うち社会保障給付 225,182円 実質的に家計を支える中心部分
    可処分所得 222,462円 税・社会保険料などを差し引いた後に使えるお金
    消費支出 256,521円 生活費として実際に出ていくお金
    毎月の差額 34,058円の不足 この不足分を貯蓄の取り崩しで埋める形

    この赤字は一見すると小さく見えますが、毎月続くと話は別です。 老後は現役時代のように収入を増やしにくいため、固定費や医療費の上振れがそのまま資産減少につながります。

    しかも平均家計には、家賃が低い・持ち家である・大きな介護費がまだ発生していないなどの前提が混ざりやすく、 実際の暮らしではさらに厳しくなるケースもあります。

    老後いくら必要かを“赤字額”から逆算すると

    毎月の不足額を約3.4万円として、単純に必要額を逆算すると次のようになります。 ここでは物価上昇や大きな医療・介護イベントは入れず、あくまでベースラインとして見てください。

    20年分の不足
    約817万円

    34,058円 × 12か月 × 20年で試算した目安です。

    25年分の不足
    約1022万円

    夫婦とも長寿化した場合、1000万円超の取り崩し余地が必要になります。

    30年分の不足
    約1226万円

    赤字が長期化すると、中央値1178万円を上回る可能性も見えてきます。

    つまり、「1000万円台あるから大丈夫」とは言い切れないのが老後資金の難しいところです。 生活費が少し上振れしたり、修繕費や介護費が重なったりすれば、必要額はさらに増えます。

    老後資金で本当に見るべき3つのポイント

    POINT 1

    固定費の重さ

    通信費、保険料、車維持費、住居関連費など、毎月自動で出ていく支出を最優先で確認。

    POINT 2

    医療・介護の備え

    平均家計に収まらない出費が発生しやすい分野。ここを軽く見ると一気に計画が崩れます。

    POINT 3

    取り崩しの順番

    現金、預金、保険、投資資産のどこから使うかを先に決めておくと、老後の不安を下げやすくなります。

    この記事の数字を見るうえでの注意点

    • 1178万円は「70歳代・二人以上世帯」の金融資産中央値ベースの数字です。
    • 毎月約4万円の赤字は「65歳以上の夫婦のみ無職世帯」の平均家計を元にしています。
    • つまり、資産データと家計データは厳密には同じ統計・同じ対象ではありません。
    • ただし、老後不安の全体像をつかむには十分に参考になる組み合わせです。
    • 賃貸か持ち家か、介護の有無、子や孫への支援の有無で必要資金は大きく変わります。

    まとめ

    老後資金を考えるときに大事なのは、「平均貯蓄額が多いから安心」と思い込まないことです。 実際には中央値1178万円という現実があり、さらに年金が月22万円台あっても、家計は毎月赤字になり得ます。

    つまり老後に必要なのは、単なる“貯蓄額の多さ”ではなく、毎月どれだけ不足するのかを把握し、その赤字が何年続くのかを見積もることです。 この視点で考えると、「老後いくら必要か」は一律ではなく、自分の家計に合わせて逆算するしかありません。

    不安を減らす第一歩は、家計簿をざっくりでも見直し、固定費・医療費・住居費・取り崩し計画を整理すること。 老後資金の本当の勝負は、貯めた額そのものよりも、減り方をコントロールできるかどうかにあります。

    ※本文は、老後資金の考え方をわかりやすく整理するために、公表統計をもとに再構成した解説です。
    ※「1178万円」は70歳代・二人以上世帯の金融資産中央値ベース、「約4万円赤字」は65歳以上の夫婦のみ無職世帯の家計差額ベースです。
    ※実際の必要額は、住まい・健康状態・介護・家族構成・物価動向によって大きく変わります。


    1 首都圏の虎 ★ :2026/03/19(木) 21:02:08.30 ID:9ogG883d9
    略

    【シニア夫婦の貯蓄】70歳代の貯蓄「平均2400万円台、中央値は半減」
    J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」の「70歳代・二人以上世帯の金融資産保有額(金融資産を保有していない世帯を含む)」をグラフを交えて確認していきます。

    ※金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。

    まず、70歳代・二人以上世帯の金融資産(2025年調査)は、平均2416万円、中央値1178万円です。平均は一部の富裕層に引き上げられているため、実態に近いのは中央値といえます。

    分布を見ると、貯蓄ゼロは10.9%ある一方で、3000万円以上が25.2%と資産格差が大きいのが特徴です。1000万〜3000万円の層も一定数存在し、老後資金は個人差が非常に大きいことがわかります。

    【シニア夫婦の年金】夫の厚生年金と妻の国民年金「世帯で月22万円台」の場合も

    略

    全文はソースで 最終更新:3/19(木) 20:50
    https://news.yahoo.co.jp/articles/6c737fa50487b536a3d047771d8785ee4cee7d9c


    2 名無しどんぶらこ :2026/03/19(木) 21:02:31.72 ID:DG/sdhP50
    (∪^ω^)わんわんお!

    4 名無しどんぶらこ :2026/03/19(木) 21:03:21.50 ID:98iWug8q0
    ガチ詳しい人に聞きたいんだけど、
    少子化によって地方の中小サッシ製造会社の仕事減る?潰れる?

    5 嫌儲メン1号 :2026/03/19(木) 21:03:36.69 ID:jSGNvGpv0
    老後資金の基準は、単なる数字の羅列ではない。2026 年現在、1178 万円は物価高騰に晒され、購買力としては半分に満たない。年金の裏側には、実質賃金の上昇を阻む構造的な罠が存在する。過去の教訓は示す通り、沈黙する貯蓄は、沈没する船の沈み方だ。かつての日本もこの過渡期を経験し、現金が紙屑に成る瞬間を見ている。

    なぜなら、平均値が富裕層によって引き上げられているのは周知の事実だ。中央値の 1178 万円は、医療費や介護費という固定費の増大によって、即座に枯渇する。年金給付額は物価スライド率の調整により、実質的に目減りし続ける。2026 年の経済環境では、現金保有が最もリスクの高い状態を意味する。富裕層の平均値が引き上げられることで、一般層の貧困が相対化され、意識が麻痺させられる仕組みだ。

    6 名無しどんぶらこ :2026/03/19(木) 21:03:38.49 ID:cqhlLVD40
    インフレしまくってるのに今の貯蓄額意味ある?

    7 名無しどんぶらこ :2026/03/19(木) 21:03:52.48 ID:tf0Hy7pL0
    平均一億のファミリー向けマンションの東京は、月額45万のローンが必要になる

    これが名古屋や仙台なら、月額38万程度の節約が可能になる
    東京から仙台や名古屋に企業本社を移転させる政策を国が行うだけで

    ほとんどの都内ファミリーが、月額38万の固定利益が出る生活に変えられる

    8 名無しどんぶらこ :2026/03/19(木) 21:04:10.06 ID:VsUp7BKG0
    賃貸と、持ち家では事情が全く異なる
    資産とは、金融資産だけではない

    9 名無しどんぶらこ :2026/03/19(木) 21:05:01.37 ID:YndcopAu0
    50代前半やが
    老後資産は今のところ8億ちょい

    16 名無しどんぶらこ :2026/03/19(木) 21:08:14.57 ID:gYPau23c0
    >>9
    油断していたら還暦前に尽きるぞ

    27 名無しどんぶらこ :2026/03/19(木) 21:11:41.31 ID:coGO7lOF0
    >>9
    それ小学生の「百万億円!」と同じですね

    17 名無しどんぶらこ :2026/03/19(木) 21:08:15.71 ID:Pl0RJ+rc0
    >>10
    なにか不労所得でも無ければ、黒字なわけないだろって話よね

    11 名無しどんぶらこ :2026/03/19(木) 21:05:38.73 ID:opdDLcVQ0
    まず「医療にかからない」のが何よりも重要
    いつまで経っても*ないから際限なく金が掛かるのだ

    13 名無しどんぶらこ :2026/03/19(木) 21:06:32.63 ID:zSX/HyMT0
    生活レベルでいくらでも変わるのにな

    14 名無しどんぶらこ :2026/03/19(木) 21:07:00.42 ID:Pl0RJ+rc0
    年金22万だと、医療機関の窓口負担30%で 介護保険利用時の自己負担も30%だろうな

    15 名無しどんぶらこ :2026/03/19(木) 21:07:47.84 ID:LG4Rj1Ye0
    インフレくるから現金で持って立って意味よw

    19 名無しどんぶらこ :2026/03/19(木) 21:08:24.41 ID:k4B99GyY0
    氷河期世代の老後に比べたらまだマシだろ

    20 名無しどんぶらこ :2026/03/19(木) 21:08:53.63 ID:lWWv4lgS0
    年金制度が破綻しているので、老後資金は年々上がって今では3000万円は必要と言われている
    これは持ち家が有りでローンを完済している前提だからな

    22 名無しどんぶらこ :2026/03/19(木) 21:09:45.47 ID:VNTeHsDh0
    この手の調査は当てにならない。
    金のない人は、ある範囲でなんと*る。
    持ってる人はたくさん使うからである。

    23 名無しどんぶらこ :2026/03/19(木) 21:10:04.38 ID:qFvGa8570
    少し前に 「老後に2000万円必要だ」 といった論が世間をにぎわせましたが、
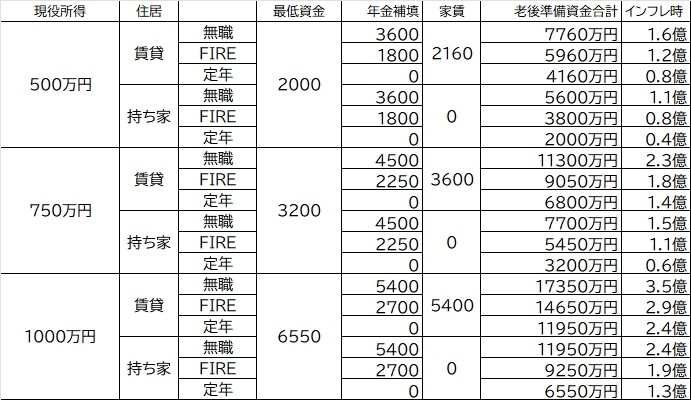
    この老後 は 「持ち家」 + 「厚生年金が10万程度もらえる」 場合、年収500万の現役時代と同等の暮らし
    (住宅ローン、子供の教育費、仕事のストレス発散浪費、親の終活費等でカツカツ)ができるという想定でした。

    たしかに、国民年金1人6.5万円(夫婦で13万)+厚生年金が10万円もらえるレベルの現役時代の年収が500万円だった世帯で「持ち家(ローン返済なし)」の夫婦の場合
    金融資産が2000万円もあれば定年退職後も現在と同程度の生活水準が十分維持可能である。

    ただし、賃貸派の老後は、老後ベースの 2000万円にプラスして 家賃分を取り崩す蓄えが必要になってきます。

    老後は、月6万円の家賃(2LDKだと底辺クラス:20代で子供3人産んでるような騒がしい出稼ぎ外国人でいっぱい)で30年暮らす(老人賃貸契約拒否問題が解決されないと隠居後は住み替えできない)、
    と割り切ったとしても、さらに家賃2160万円が必要です
    20年程度のサラリーマン生活の後でFIREした人ならば厚生年金5万円の不足の補填で老後30年なら、さらに1800万円の蓄えが必要です。
    ゆとりや豊かさをもった老後のために 2000万円を確保しようという試算に対して、
    賃貸FIRE派は、さらに家賃と年金に相当する3960万円を乗せて 「老後5960万円」 ということになるわけです。

    さらにインフレ加速なら老後資金は上記金額の2倍必要になる
    https://toyokeizai.net/articles/-/598705

    現役時の年収500万円相当の暮らし = 老後資金 1億2000万円必要

    (出典 images4.imagebam.com)


    持ち家も持ってないくせに5000万程度の金融資産しかない世帯ではまともな老後を暮らせない

    24 名無しどんぶらこ :2026/03/19(木) 21:10:25.47 ID:I+TZZq1B0
    宝くじの1等を10億じゃなく1千万位にして当たりを増やしたらいいのに

    26 名無しどんぶらこ :2026/03/19(木) 21:10:53.80 ID:Ag3FtQDm0
    なんで赤字になるんだ?
    年金内で暮らせるように努力しろよ
    老後で一番高い固定費が家賃
    だから定年までに終の棲家を買っとけ

    28 名無しどんぶらこ :2026/03/19(木) 21:11:44.62 ID:KjCgmWgy0
    金の使い方が下手すぎるだけだろ

    29 名無しどんぶらこ :2026/03/19(木) 21:11:50.75 ID:A409Ebbd0
    ワイは月30万が確定してる

    31 名無しどんぶらこ :2026/03/19(木) 21:12:23.51 ID:nLf0lAaq0
    俺こんな情報よりもさ
    死亡した老人の死亡時の貯蓄平均値と中央値が知りたいわ
    みんな結局ラストエリクサーをおいくらにしてしまってるのか
    ゼロに近いのが理想とはいえ理論的にあり得ないし
    これが1000万とかなら今の2000万煽りなんざ前提が吹き飛ぶ
    なんかその情報は絶対出しやがらない
    相続税とか国に吸われた金から簡単に算出できるのに

    32 名無しどんぶらこ :2026/03/19(木) 21:12:26.01 ID:ISgyVLhD0
    今の70代で1000万しかないのやばすぎ。
    最高の日本を歩んできたのになにをやっていたんだ?

    33 名無しどんぶらこ :2026/03/19(木) 21:13:01.27 ID:BzpSgffz0
    半分負担してくれるから”お得です”と謳う事業主負担分はどこかいなぁ?
    自己負担分だけだったら国民年金の倍率と変わりませんがぁ?

    34 名無しどんぶらこ :2026/03/19(木) 21:13:06.14 ID:V4Rb7HU20
    生涯平均年収が600万もあれば老後安泰

    35 名無しどんぶらこ :2026/03/19(木) 21:13:57.96 ID:gXsHwpAU0
    今だと2億ぐらいはないとな

    36 名無しどんぶらこ :2026/03/19(木) 21:14:02.97 ID:KvJ1OjjP0
    そして詐欺に引っかかって全額取られる

    37 名無しどんぶらこ :2026/03/19(木) 21:14:25.61 ID:l5PEWRaS0
    年金:22万で二人ならやって行けそうだな
    赤字って無出してるだろう

    38 名無しどんぶらこ :2026/03/19(木) 21:14:33.70 ID:Qf/8MdL30
    母親が介護5
    ケアマネージャーから勧められて老人ホーム
    入居費250万円 月17万円
    病院の付添い費など雑費3万円
    千葉の片田舎でこれだけかかった

    39 名無しどんぶらこ :2026/03/19(木) 21:15:14.29 ID:2m/UudAB0
    お刺身食べたいなァ……

    40 名無しどんぶらこ :2026/03/19(木) 21:15:27.55 ID:CDWkaj+T0
    22万でなんで足りない?
    どうせ子どもに援助とか孫出費とかだろ
    もしくは家計がザルか
    家計簿の内訳見せてみろ
    謎の雑費とか交際費とかありそう

    41 名無しどんぶらこ :2026/03/19(木) 21:15:37.62 ID:qFvGa8570
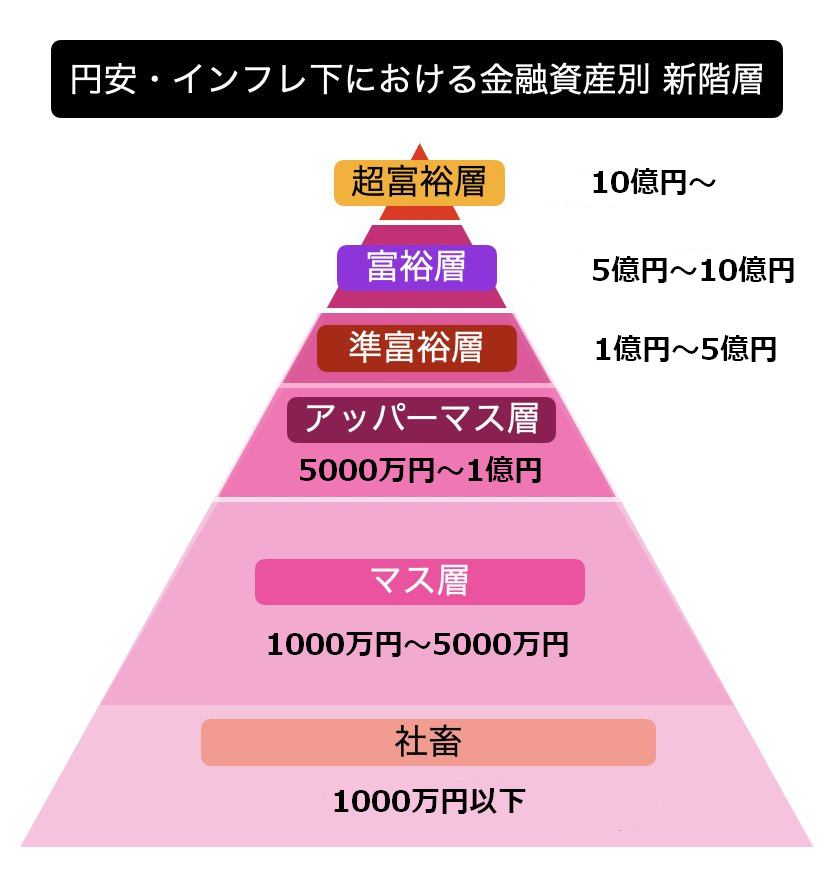
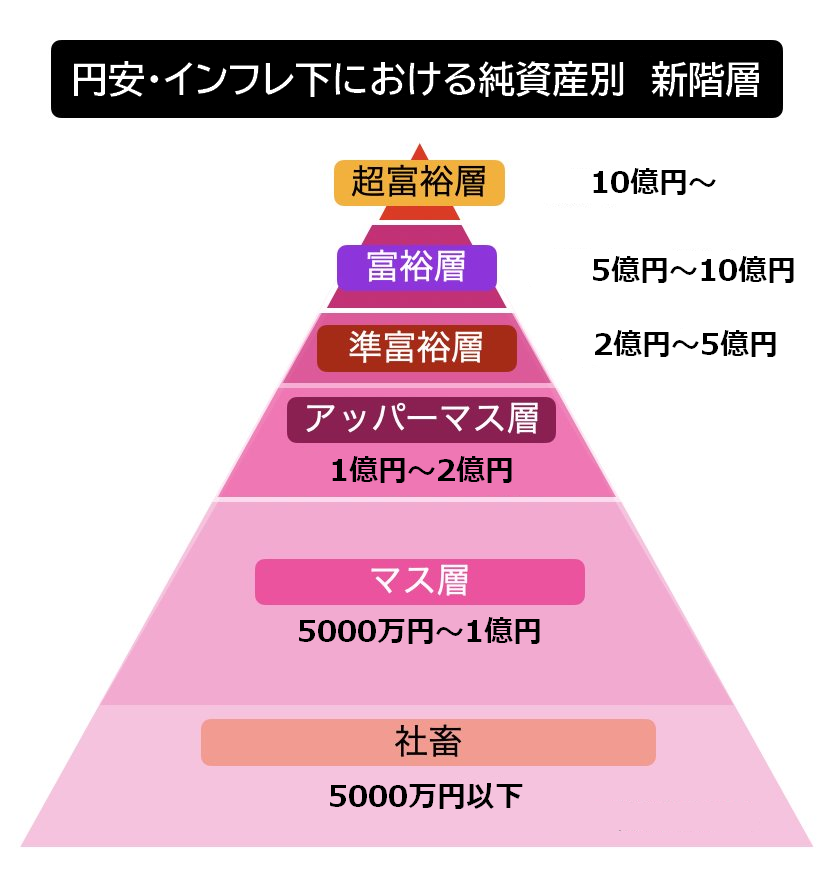
    物価だけでなく、資産もインフレしている2025年以降は純金融資産5000万を超えた程度では上位10%には入れず
    脱大衆には最低8000万円以上が必要である。


    (出典 images4.imagebam.com)


    (出典 images4.imagebam.com)


    純金融資産とは金融資産から住宅や車のローン負債などを引いた金額である、
    不動産や個人年金等は含まない。
    つまり持ち家を買うためにローンしたり、多額の頭金を払っている場合は、純金融資産も金融資産も少なくなる。
    反対に賃貸住まいの場合はそれらの人よりも純金融資産も金融資産も多くなる。

    ヴァルデンストロムはよりシンプルに、富を 「金融資産と不動産資産の合計から負債を除いた純資産」 と定義する。
    この場合、賃貸暮らしで金融資産多めの層は相対的に順位は下がることになる
    純金融資産では勝っていても不動産を持っていないため追い抜かれるのである。
    純金融資産の算定段階でローン残高はすでにマイナスされているので不動産評価額の分が上積みされます。
    地方でも安くても1000万、都会の新しいマンションや戸建てなどは1億円を超えてもおかしくない額が足されることで
    田舎の二束三文の古築戸建て持ち以外の大勢に追い抜かれることになるだろう。

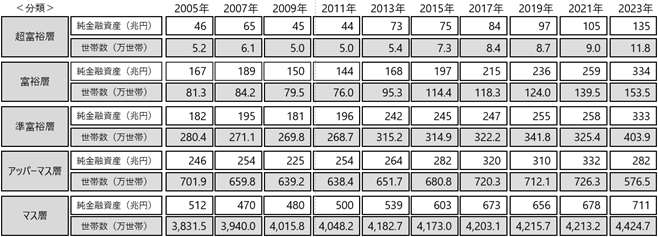
    42 名無しどんぶらこ :2026/03/19(木) 21:16:10.53 ID:qFvGa8570

    (出典 images4.imagebam.com)


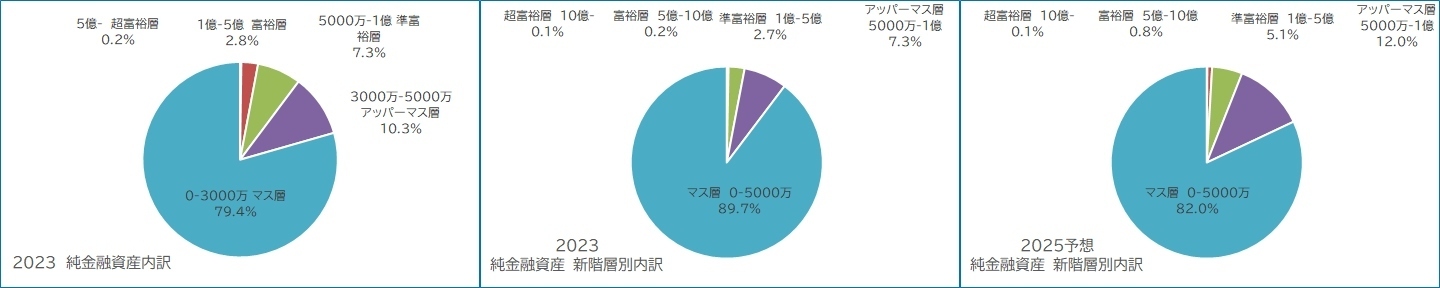
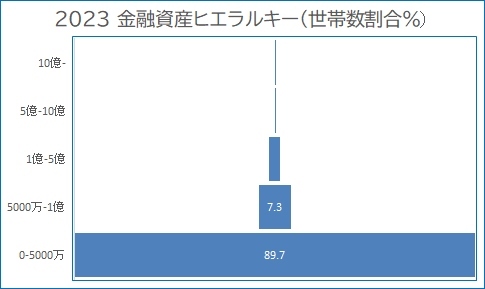
    ヴァルデンストロムは下位90%を 「大衆」 というかたまりにまとめているが、
    2023年時点で日本人の純金融資産0-5000万円世帯が丁度全体の下位90%となる。
    つまり、純金融資産で5000万を超えて上位10%に入っていても、純資産(金融資産+不動産-負債)では
    下位80%以下の十把一絡げの大衆に紛れてしまうことになる。

    物価だけで無く、資産もインフレしている2026年以降は、ピケティの定義する、「下位50%の最貧層」 に落ちぶれてもおかしくない。


    (出典 images4.imagebam.com)

    43 名無しどんぶらこ :2026/03/19(木) 21:16:23.12 ID:46fyvVS+0
    5chの50歳の若者達の心をくすぐる記事だなぁ、、、
    投資をしている人も多いが、決断できずに取り残された者もまた多い
    老後の安心にはお金、動かないと一生涯馬車馬になってしまう

    44 名無しどんぶらこ :2026/03/19(木) 21:16:24.10 ID:uSf17oTb0
    20年以上持つやんけ
    現役世代の生き血を吸って

    45 名無しどんぶらこ :2026/03/19(木) 21:16:28.22 ID:qFvGa8570

    (出典 images4.imagebam.com)

    5000万円は上位10%

    4000万円台は下位90%の「大衆」=マス層

    49 名無しどんぶらこ :2026/03/19(木) 21:18:24.31 ID:ySL/Mu+W0
    一億貯めるぞ!


    【悲報】老後2000万問題、2026年版は“むしろ足りない”説→根拠がこれw

    結論:「老後2000万円」は“最低ライン”というより、条件次第で簡単に超える目安になりがち。
    2026年版の論点はコレ👇
    • インフレで2000万の実力が目減り
    • 生活費の不足は「平均」でも出やすい(可処分所得 vs 支出)
    • 医療・介護・住まいの“突発コスト”で上振れ
    • 年金はケース次第で給付水準の見通しが変わる

    そもそも「老後2000万円問題」って何?

    金融庁の報告書で、「高齢夫婦(無職世帯)は毎月の不足が約5万円」→「20〜30年で約1,300万〜2,000万円」と説明されたのが発端。
    ※重要:これは“平均の不足”からの単純計算で、全員が2000万必要という意味ではない。

    【根拠①】2026年は「インフレ」で2000万の価値が落ちてる

    物価が上がると、同じ暮らしを維持するのに必要なお金が増える。これが一番の罠。

    ざっくり例(イメージ)👇
    2020年=100の物価指数が 113 くらいまで上がっていたら、
    2000万円 × 1.13 ≒ 2260万円(同じ購買力を保つ目安)
    ※指数は月によって変動。ここでは「考え方」を掴むのが目的。

    【根拠②】「不足額」は今でも普通に発生し得る(可処分所得 vs 支出)

    家計の“赤字/黒字”を見るとき、超重要なのが可処分所得(手取り)。税・社保で引かれる前の収入だけ見て安心すると、普通にズレる。

    夫婦高齢者・無職世帯の例(平均)
    ・実収入:およそ 25.3万円/月
    ・可処分所得:およそ 22.2万円/月
    ・消費支出:およそ 25.7万円/月

    つまり、手取り(可処分所得)と支出で見れば、月3万円台の不足が起きても不思議じゃない。
    ここがポイント:
    「平均で月3万の不足」でも、30年なら約1,200万円。
    しかもこれはあくまで“平均の家計”。医療・介護・住まいが乗ると一気に上振れする。

    【根拠③】介護が来たら“平均でも”500万円級が上乗せされる

    調査ベースの目安として、介護には
    ・一時費用:約47万円
    ・月額費用:約9万円
    ・平均介護期間:約4年7か月
    →合計で約542万円程度…という試算がよく使われる。

    もちろん全員がこの通りではない。だけど「平均でもこの規模」なのが怖いところ。
    さらに、家のバリアフリー化、見守り、通院交通費、家族の働き方への影響など、数字に出にくいコストも混ざりやすい。

    【根拠④】長生きは正義…でも資金計画的には“期間が伸びる”

    平均寿命は男性80代前半・女性80代後半。
    退職が65歳前後だと、ざっくり20年以上の生活費を考えるのが普通になる。
    将来推計でも、さらに伸びる前提で議論されている。

    【根拠⑤】年金は“ケース次第”で見通しが変わる(=過信は危険)

    公的年金は「財政検証」で複数ケースを見ている。
    ざっくり言うと、経済前提や人口前提で所得代替率(給付水準の目安)が50%前後〜と幅が出る。
    つまり、“年金だけで何とかなる”前提は危うい。

    じゃあ結局いくら必要?(2026版の“現実的な考え方”)

    目安は「固定額」じゃなくて“分解”すると一気に見える

    ① 生活費の不足(毎月) × ② 期間(年数)
    + ③ 介護・医療・住まい(突発コスト)
    + ④ インフレ調整
    超ざっくり試算(イメージ)
    ・月3.4万円の不足 × 30年 ≒ 1,200万円
    ・介護の平均試算 ≒ 540万円
    ・インフレで目減り(仮に+13%)→ 上の合計に上乗せ
    → 気づいたら2000万円ラインに到達/超過しやすい

    2026年版:詰み回避の“やること3つ”w

    1. 不足額を“手取りベース”で把握:家計簿は「可処分所得」と「消費+特別支出」で見る。
    2. 生活防衛資金+長期運用を分ける:短期(現金)/中期(債券や安定資産)/長期(NISA等)で役割分担。
    3. 突発コスト対策を先に作る:介護・医療・住まい(修繕/賃貸更新/住み替え)を“別枠”で積む。
    チェックリスト(保存推奨)
    □ 退職後の毎月収支(手取りベース)を試算した
    □ “医療・介護・住まい”の別枠を用意している
    □ インフレを見込んで必要額を上振れさせた
    □ 年金見込み額を確認し、過信しない前提で計画した
    まとめ:老後2000万は「ゴール」じゃなくて「入口」になりがちw
    2026年版の勝ち筋は、不足の見える化 → 突発コスト対策 → インフレ前提の設計。
    ※本記事は一般情報であり、個別の投資助言ではありません。制度・統計は改定される場合があります。


    5ちゃん風|老後資産検証

    【悲報】老後3000万、年利3%でも届かない奴→毎月コレが足りないw

    ※本記事は一般的な制度・数式に基づく解説です。特定銘柄の推奨ではありません(投資判断は自己責任)。

    結論:足りないのは「毎月の積立額」or「時間」or「利回り」のどれか

    老後3000万円ラインは、だいたいこの3要素の掛け算で決まります。

    • 毎月いくら積み立てるか(積立額)
    • 何年積み立てるか(時間)
    • どのくらい増える前提か(年利・リスク)

    「年利3%で運用してるのに増えない…」って人の多くは、積立額(毎月コレ)が想像より少ないか、スタートが遅いか、途中で取り崩しが入ってます。

    まず前提:年利3%は「毎年必ず3%」じゃない(ここ誤解多すぎ)

    年利3%=期待リターン。実際は上下にブレます(年によってマイナスも普通)。

    運用の世界では、年利は「平均的にこのくらいを期待」という意味合い。さらに現実は、

    • 税金(課税口座)でリターンが目減り
    • 信託報酬などのコストで地味に削られる
    • インフレで“3000万の価値”が薄くなる

    なので「年利3%で回せば勝ち確」みたいな発想だと、わりと簡単にズレます。

    【本題】老後3000万に届かない人の“毎月コレ”が足りない理由

    ① そもそも積立額が「ゴールに対して不足」している

    3000万円はデカい。年利3%でも、積立額が少ないと当然届かないです。特に「月1万円でなんとかなるっしょ」勢は、時間が足りないと詰みます。

    ② “生活防衛資金”と混ぜて、途中で取り崩してる

    積立は継続が命。途中で崩すと複利が死にます。「運用してるのに増えない」は、実は積み上げと取り崩しが相殺してるパターン多い。

    ③ コスト(信託報酬・実質コスト)を舐めてる

    年利3%の世界で、信託報酬0.5%は重い。手数料は“確定マイナス”なので、期待リターンを確実に削ります。

    ④ 課税口座で回して“税引き後リターン”が落ちてる

    同じ年利3%でも、課税口座だと税金で目減りします。非課税枠(NISA等)を使うかどうかで、長期の最終着地が変わります。

    要するに:「年利3%」は魔法じゃない。毎月の積立額がゴールに見合ってないと、普通に届かないw

    逆算の基礎:積立の将来価値(専門パート)

    「毎月いくら必要?」は、本来逆算できます。代表的なのが積立(年利r)の将来価値。

    将来価値FV ≒ 毎月積立P × {[(1 + i)^n − 1] / i}
    i = 年利r / 12(※月利の近似)
    n = 積立月数(年数×12)

    厳密には複利の計算や拠出タイミングで差は出ますが、逆算の“方向性”はこれで十分。つまり、

    • 期間が短いほど、必要積立額は急上昇
    • 利回りが低いほど、必要積立額は増える
    • コスト・税は実質利回りを下げる=必要積立額を上げる

    “毎月コレ”を増やす現実的な方法(詰み回避)

    固定費を削って、積立を自動で増やす

    最優先。通信費・保険・サブスク・車コストは、削った瞬間から毎月の積立原資になります。

    昇給・副収入は“生活水準”じゃなく“積立額”に回す

    収入UPを全部使うと積立は増えない。増えた分の一定割合を先取りで回すと勝ちやすい。

    コスト最適化(低コスト商品+非課税枠)で“実質利回り”を守る

    年利3%の世界では、コスト削減は“利回り上げ”と同義。税も同じく超重要。

    あるある:「利回りを上げたい!」→ハイリスク商品に突っ込む→暴落で退場。
    正攻法は積立額を上げる&時間を稼ぐ&コストを落とすです。

    まとめ:年利3%でも届かない奴は「毎月の積立額」を直視しろw

    • 年利3%は“平均の期待値”で、現実はブレる
    • 届かない原因はだいたい積立額不足・時間不足・途中取り崩し
    • コストと税は、実質利回りを削る“確定ダメージ”
    • 詰み回避は固定費削減→先取り積立→低コスト&非課税の順

    最後に一言:「年利3%ならいけるっしょw」じゃなくて、“毎月いくら必要か”を逆算してから動くのが正解。

    免責:本記事は情報提供を目的としており、投資勧誘を意図するものではありません。市場環境・制度・税制は変更される可能性があります。最終判断はご自身でお願いします。


    このページのトップヘ