投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    家計防衛

    844A0820-B7BF-400B-BE20-6C0F71835EBC

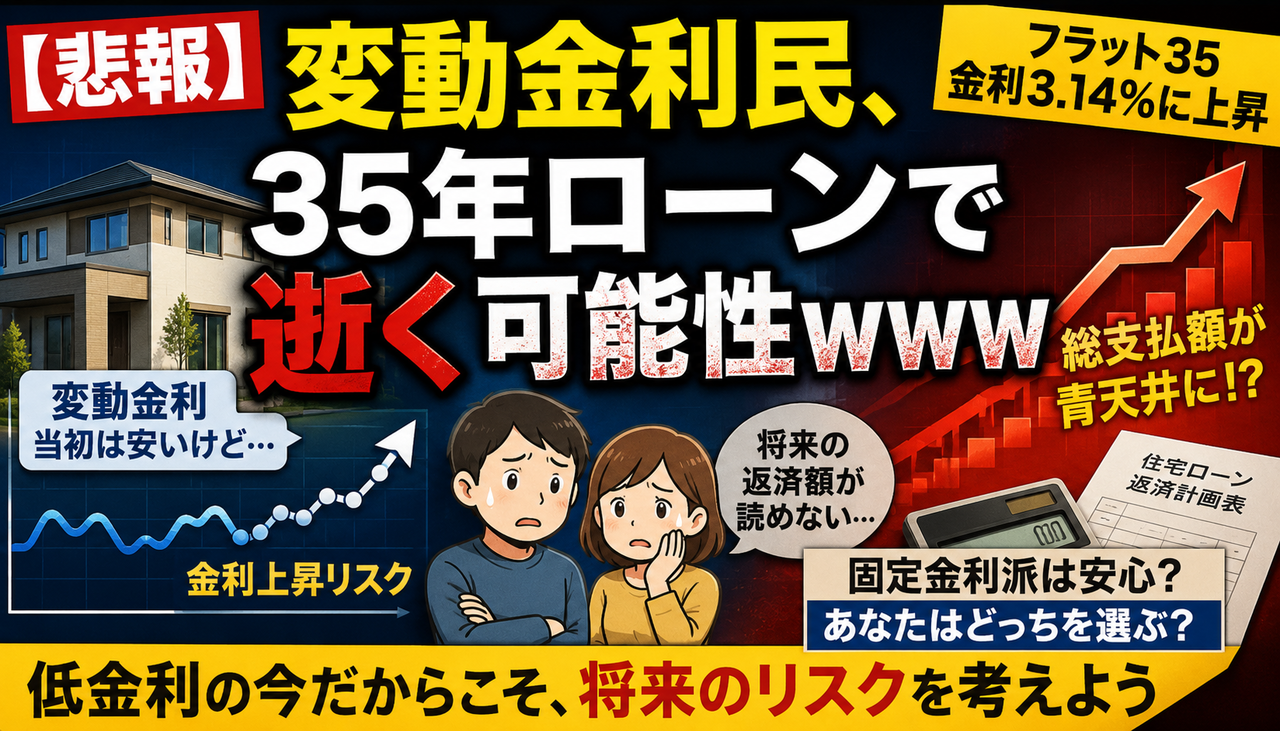
    住宅ローン金利をめぐり、ネット上で「変動金利で35年ローンはギャンブルでは?」という声が広がっています。

    フラット35の金利上昇が話題になるなか、固定金利で借りた人は安心感がある一方、変動金利を選んだ人には将来の返済額増加リスクが意識され始めています。

    とくに住宅価格が高止まりする中での35年ローンは、金利次第で家計への負担が大きく変わるため、投資家や住宅ローン利用者の間でも注目を集めています。

    市場解説:住宅ローン金利上昇で「変動か固定か」に再注目

    フラット35の金利上昇をきっかけに、住宅ローン利用者の間で固定金利と変動金利のリスク差が改めて意識されています。固定金利は返済額が読みやすい一方、変動金利は当初の金利が低く見えやすい反面、将来的に金利が上がると返済負担が増える可能性があります。特に35年ローンのような長期返済では、金利のわずかな変化でも総支払額に大きな差が出やすく、家計への影響は無視できません。

    投資家反応:変動金利民から不安の声、固定派からは冷静な見方も

    ネット上では、実際に変動金利で借りている人から「自分も変動だから不安」という声が出る一方で、125%ルールに触れて「急に返済額が跳ね上がるわけではない」とする意見も見られます。

    また、固定金利を選ぶ人は「安心をお金で買っている」、変動金利を選ぶ人は「金利上昇リスクを取っている」といった整理もあり、単純にどちらが勝ち負けというより、リスク許容度と家計余力の違いとして受け止める声も目立ちます。

    一方で、インフレや政策金利の上昇が続けば、変動金利にも上昇圧力がかかる可能性があるため、今後の金利動向を警戒する投資家も少なくありません。

    管理人コメント:住宅ローンも“投資判断”に近い時代へ

    今回の話題で感じるのは、住宅ローンももはや単なる「借金」ではなく、金利リスクをどう取るかという資産形成上の判断になっているという点です。

    変動金利は低金利時代には非常に有利に見えますが、インフレや利上げ局面では一気に心理的な不安が大きくなります。逆に固定金利は当初の負担が重く見えやすいものの、将来の支払いが読める安心感があります。

    結局のところ、重要なのは「金利が上がっても生活が崩れないか」「繰り上げ返済や資産運用で対応できる余力があるか」です。住宅価格が高い今の時代ほど、借りられる金額ではなく返し続けられる金額で考える必要がありそうです。

    結論:変動金利は安さが魅力、ただし金利上昇局面では家計管理が必須

    変動金利を選ぶこと自体が悪いわけではありませんが、35年という長期ローンでは将来の金利上昇リスクを前提に考える必要があります。固定金利は安心感、変動金利は低コストの可能性というメリットがあるため、どちらが正解かは家計状況やリスク許容度次第です。今後は住宅ローン利用者にとって、毎月の返済額だけでなく、金利上昇時のシミュレーションまで含めた判断がより重要になりそうです。
    E8CEEE8C-24EA-4968-872B-F5EE75161E2B


    1 ぐれ ★ :2026/04/05(日) 05:38:37.75 ID:MTZSC5pH9
    ※4/4(土) 15:16
    東スポWEB

     キヤノングローバル戦略研究所上席研究員の峯村健司氏が4日「サタデーLIVEニュース ジグザグ」(日本テレビ系)に出演。米・イスラエルによるイラン攻撃について言及した。

     トランプ大統領は国民向けの演説で「2~3週間、激しい攻撃を行う。石器時代にもどしてやる」と発言した。峯村氏は「4月29日という締め切りが頭の中にあるんだろうと思う。この日が何かと言うと戦争を始めて、ちょうど60日。議会の承認を得てないままイランに攻撃をしている。その限界が4月29日であると。そろそろ終わらせないといけないという焦りが非常にある」と推察する。

    続きは↓
    イラン戦争4月29日終結可能性で識者が指摘「日本にとって最悪のシナリオに近づいている」 https://topics.smt.docomo.ne.jp/article/tokyosports/nation/tokyosports-383534
    ※前スレ
    【イラン戦争】4月29日終結可能性で識者が指摘「日本にとって最悪のシナリオに近づいている」★2 [ぐれ★]
    https://asahi.5ch.io/test/read.cgi/newsplus/1775320029/

    1 ぐれ ★ 2026/04/04(土) 21:56:27.39


    なんGの反応
    1: なんG民
    4月29日終結って聞くと一瞬安心しそうになるけど、終わり方次第で日本に飛び火するタイプのやつやろこれ
    2: なんG民
    日本って結局エネルギー輸入国やし、中東絡みで物流と原油が揺れるだけで普通にしんどいんよな
    3: なんG民
    「終結=解決」じゃないのが怖いわ
    停戦しても緊張だけ残るパターン、いちばん相場と家計に効くやつやん
    4: なんG民
    ガソリン、電気代、食品輸送コスト…
    日本人に刺さるのって結局そこやからな。生活コスト直撃コースはマジでやめてほしい
    5: なんG民
    しかも「4月29日で終わるかも」みたいな話が出る時って、逆に市場が勝手に期待して裏切られる流れあるから怖いわ
    6: なんG民
    日本にとって最悪って、戦場が遠いとか関係なくて
    資源高+円安+物価高の三連コンボ食らうことやろ
    7: なんG民
    正直いちばん嫌なのは、完全終結もせず長期化もせず、ずっと不穏だけ残る半端な状態なんよな
    8: なんG民
    投資目線でも笑えんわ
    海運、エネルギー、商社、為替、全部ピリつくし、個人投資家ほど振り回される
    9: なんG民
    「終戦ムード」で油断したところに、あとから請求書みたいに影響来るのが日本やからな…
    10: なんG民
    これ、ニュースの見出しだけだと「終わるならええやん」で済みそうやけど、日本目線だとむしろここからが本番って話なんやろな
    投資.comの解説

    「4月29日終結可能性」と聞くと、一見すると事態が落ち着くようにも見えます。 ただし、日本にとって本当に重要なのは“戦闘が終わるかどうか”そのものではなく、その後もエネルギーと物流の不安定さが残るかどうかです。

    結論

    日本にとっての“最悪シナリオ”に近いのは、戦闘が一区切りついたように見えても、ホルムズ海峡を巡る緊張や供給不安が残り、原油高・円安・物価高が同時に進む展開です。 つまり、ニュース上は「終結」に見えても、家計や企業、相場への悪影響はむしろ後から強く出る可能性があります。

    なぜ日本にとって厳しいのか
    1.エネルギー価格が生活コストを直撃しやすい

    日本は資源輸入への依存度が高く、中東情勢が不安定になると、ガソリン代や電気代、物流コストが上がりやすくなります。 その結果、食品や日用品まで値上がりしやすくなり、“遠い戦争のはずなのに家計が苦しくなる”という形で影響が出てきます。

    2.円安と重なるとダメージが大きくなる

    原油高だけでも負担は重いですが、そこに円安が重なると、輸入コストはさらに膨らみます。 日本にとって怖いのは、資源高だけでなく「円の弱さ」まで同時進行することです。 これが物価上昇を長引かせ、消費の重しになる可能性があります。

    3.相場は「終結」より“その後の不安定さ”を嫌う

    市場は、はっきりした解決よりも、先行きが読みにくい状態を嫌います。 たとえ戦闘のピークが過ぎても、航路・供給・外交関係の緊張が残れば、投資家心理は冷えやすく、株式市場も為替市場も不安定になりやすいです。

    投資家が見るべきポイント
    • 原油価格が高止まりするかどうか
    • ホルムズ海峡を巡る物流の正常化が本当に進むか
    • ドル円がさらに円安へ振れるかどうか
    • 電力・燃料・輸送コストの上昇が企業業績に波及するか
    • 日銀の利上げ観測が強まり、日本株の重しになるか
    ここが重要

    今回のテーマは、単純に「戦争が終わるかどうか」で見ると本質を外しやすいです。 日本にとって重要なのは、エネルギー供給の不安、円安、物価高がセットで残るかどうか。 そこが悪い形で続くなら、むしろ“終結観測”の後こそ警戒が必要になります。

    つまり今回の「日本にとって最悪のシナリオ」とは、戦闘そのものよりも、その余波が家計・企業・相場をじわじわ苦しめる展開です。 見出しだけだと「終わるなら安心」と見えますが、投資家目線では、ここから先の資源価格・為替・物流の動きまで見ておく必要があります。

    5ちゃんの反応
    1: 名無しさん 2026/04/05(日)
    4月29日終結とか言われても、日本にとって一番きついのはその後の原油高やろ
    2: 名無しさん 2026/04/05(日)
    戦争終わるかどうかより、ホルムズ海峡まわりが落ち着くかの方が大事やろこれ
    3: 名無しさん 2026/04/05(日)
    日本って結局、エネルギーと物流でじわじわやられるパターンが一番しんどいんよな
    4: 名無しさん 2026/04/05(日)
    「終結」って言葉だけ見たら安心しそうやけど、終わり方が悪けりゃむしろここから本番やん
    5: 名無しさん 2026/04/05(日)
    ガソリン、電気代、輸送費、食品価格まで連鎖したら普通に笑えん
    6: 名無しさん 2026/04/05(日)
    しかも円安まで重なったら、日本だけ難易度ハードモードになるやつやろ
    7: 名無しさん 2026/04/05(日)
    個人投資家目線でも嫌すぎるわ
    海運、エネルギー、商社、為替、全部ピリつくやん
    8: 名無しさん 2026/04/05(日)
    一番嫌なのは、完全終結せずに中途半端な不安定状態が続くことなんだよな
    9: 名無しさん 2026/04/05(日)
    終わる終わる言われて期待買い入ったあとに、裏切られて荒れる流れありそうで怖い
    10: 名無しさん 2026/04/05(日)
    ニュースだけ見ると「終わるならええやん」やけど、日本視点だと全然安心できんってことやな
    あわせて読みたい|新NISA・資産形成の関連記事

    新NISAを始める前に知っておきたい基礎知識や、証券会社選び、ETFの見方、iDeCoとの使い分けまでまとめてチェックできます。気になるテーマからどうぞ。

    新NISAの始め方|初心者向けに口座開設から積立設定までわかりやすく解説
    これから新NISAを始める人向けの入門記事。口座開設から積立設定まで順番に確認できます。
    SBI証券 vs 楽天証券|新NISAで選ぶならどっちが向いているのか比較
    証券会社選びで迷っている人向け。ポイント還元や使いやすさなどを比較したい人におすすめです。
    高配当ETFの選び方|利回りだけで選ぶと危険な理由と比較ポイント
    高配当ETFが気になる人向け。利回りだけでは見えない落とし穴や比較ポイントを整理しています。
    iDeCoと新NISAの使い分け|どっちを優先すべきかやさしく解説
    iDeCoと新NISAの違いや優先順位を知りたい人向け。制度の使い分けをやさしく整理しています。

    まずは「新NISAの始め方」から読み、その後に 証券会社比較 → ETF選び → iDeCoとの使い分け の順で読むと理解しやすいです。


    1 それでも動く名無し :2026/04/01(水) 15:36:09.98ID:aBTpSkzV0

    (出典 video.twimg.com)


    2 それでも動く名無し :2026/04/01(水) 15:37:05.30ID:w9C9mn2d0
    どういうことかわからない

    3 それでも動く名無し :2026/04/01(水) 15:37:44.49ID:TRHDPg4y0
    チャリって譲るってこと知らないよな

    9 それでも動く名無し :2026/04/01(水) 15:39:42.14ID:lefFxgPKM
    >>3
    これで譲ってたらチャリ走れんだろ...

    24 それでも動く名無し :2026/04/01(水) 15:45:05.28ID:TRHDPg4y0
    >>9
    車でも自分が遅くて1車線で詰まったらお先どうぞポイントで譲るんやで

    30 それでも動く名無し :2026/04/01(水) 15:46:25.23ID:MtlmrGuY0
    >>24
    車なくなるまでずっと譲り続けるん?

    36 それでも動く名無し :2026/04/01(水) 15:47:17.29ID:36qYNDwS0
    >>24
    どんな状況だよ

    44 それでも動く名無し :2026/04/01(水) 15:48:44.48ID:TUet2OOkd
    >>24
    教習所通ったこと無さそう

    4 それでも動く名無し :2026/04/01(水) 15:38:09.12ID:xujYvBSL0
    パトも道幅狭くて追い越せないから渋滞出来てんやろ

    5 それでも動く名無し :2026/04/01(水) 15:38:17.12ID:fPw2eE+00
    パトカーもイライラしてそうw

    6 それでも動く名無し :2026/04/01(水) 15:38:23.86ID:6mnYnssW0
    チャリカス迷惑だな

    16 それでも動く名無し :2026/04/01(水) 15:42:03.56ID:Mp7DPSuX0
    >>7
    迷惑なのはこんな法律作ったやつや

    11 それでも動く名無し :2026/04/01(水) 15:39:52.55ID:R5BIhQ5hH
    これは🚗みんなイラついてそうw

    12 それでも動く名無し :2026/04/01(水) 15:39:57.05ID:TcJH+6t4d
    誰も幸せにならない国

    13 それでも動く名無し :2026/04/01(水) 15:41:15.24ID:WIYKAmXS0
    こんな事でイラッつかせて誰にしわ寄せが行くのかな

    14 それでも動く名無し :2026/04/01(水) 15:41:18.75ID:BNA5EiI70
    端過ぎて危ない、白線の内側走れよ

    15 それでも動く名無し :2026/04/01(水) 15:41:39.16ID:w79sqcYM0
    チャリはこれ以上どうしようもない

    17 それでも動く名無し :2026/04/01(水) 15:42:41.56ID:5Hg4ggKd0
    黄色ラインは跨げない→自転車を追い越す時は1メートル以上間隔を開けないといけない→一生追い越せない
    ってことかな

    18 それでも動く名無し :2026/04/01(水) 15:43:14.21ID:bS7jnGjU0
    自転車はむしろそこまでせんでもってくらいのとこ通ってるな

    19 それでも動く名無し :2026/04/01(水) 15:43:16.87ID:O0VNkkCd0
    これは追い越して良い場面やで
    パトカーは自転車が歩道に入ったところを捕まえたくて狙ってるだけや

    23 それでも動く名無し :2026/04/01(水) 15:44:35.05ID:aHYhZIiUH
    >>19
    追い越していい場面とだめな場面どうちがうの?

    50 それでも動く名無し :2026/04/01(水) 15:50:14.97ID:O0VNkkCd0
    >>23
    これは黄色の線内で抜けるし間隔は速度次第やから
    「安全」な間隔はあるやろ

    20 それでも動く名無し :2026/04/01(水) 15:44:04.52ID:HZPC54t/d
    結局、車が一番ワリを食うよな

    21 それでも動く名無し :2026/04/01(水) 15:44:27.07ID:V2QhAag80
    俺について来い!
    \/
    🚵  🚓🚗🚗🚙🚚🚜🏎

    41 それでも動く名無し :2026/04/01(水) 15:48:01.78ID:QnjqGOEo0
    >>21
    かわいい

    22 それでも動く名無し :2026/04/01(水) 15:44:30.78ID:w9C9mn2d0
    1メートル離れるか、離れられない時は安全な速度で追い越す、やぞ
    自転車プラスアルファの速度で隣を追い越せばええだけや

    26 それでも動く名無し :2026/04/01(水) 15:45:38.99ID:V2QhAag80
    この場合パトカーさえ抜かさせれば普通に流れそうだな

    27 それでも動く名無し :2026/04/01(水) 15:45:43.98ID:HZPC54t/d
    チャリでわざと狭い車道を走って、ドライバーに嫌がらせし放題やな
    やったぜ

    29 それでも動く名無し :2026/04/01(水) 15:46:02.35ID:MBDdIL1C0
    往来多い片側一車線じゃそらこうなるわ

    33 それでも動く名無し :2026/04/01(水) 15:46:42.75ID:zjCI6w1J0
    時速20km程度で追い越すなら1m離さなくてもいいらしいからな
    パトカーが意図的にやってるかルールに詳しくないかどっちかだろうよ

    34 それでも動く名無し :2026/04/01(水) 15:46:50.86ID:WE+FrOx10
    渋滞起こりまくって物流滞りまくりやろこれ

    35 それでも動く名無し :2026/04/01(水) 15:47:07.82ID:mZbsxMehH
    車の運転むずくね?これ

    37 それでも動く名無し :2026/04/01(水) 15:47:45.33ID:5I044xw60
    悪法もまた法なり

    38 それでも動く名無し :2026/04/01(水) 15:47:49.34ID:7+dWOvIM0
    もう自転車許可制にしろ
    通学や子育てで本当に必要な人が乗れるようにしろ
    他は歩け

    39 それでも動く名無し :2026/04/01(水) 15:47:55.79ID:PLW+nOo40
    ママチャリだからまだ良いけどロードバイクがこの道走ってたらパトカーいなくても渋滞やな

    40 それでも動く名無し :2026/04/01(水) 15:48:00.82ID:DARPpHVY0
    これ普通に車追い越せる幅やん
    パトカーがちんらた走りすぎやろ

    43 それでも動く名無し :2026/04/01(水) 15:48:34.20ID:bhs4eSXE0
    モザイクガバガバで草

    45 それでも動く名無し :2026/04/01(水) 15:48:50.61ID:6ggLuIYv0
    パトカーの前全然おらんから
    車は誰も守らず追い越したんやろな
    止めちまえこんな法

    46 それでも動く名無し :2026/04/01(水) 15:49:02.74ID:oDDTGggL0
    法定速度で走るようになってええことやね☺

    48 それでも動く名無し :2026/04/01(水) 15:49:55.57ID:lpigGYE6H
    ちょっとふら~って自転車が車側によろけたら引かれてまうやん


    青切符時代は「知らなかった」では済まない…
    だからこそ今のうちにルールを整理しておきたい

    自転車の青切符をめぐって、案の定というべきか、現場で混乱が起きそうだという声がかなり増えています。
    これまでは何となく流されていた行為でも、ルールが厳格に見られるようになると、通勤・通学・買い物など日常の移動そのものが一気に「気を使うもの」へ変わります。
    とくに怖いのは、自分では普通にやっていたつもりでも、後からトラブルや余計な出費につながることです。

    ネットでも「どこまでがアウトなのか分かりにくい」「むしろ危ない場面もあるのでは」「現場ごとに解釈がズレそう」といった不安の声が出ています。 実際、制度が変わる局面では、最初に困るのは悪質な人よりも、毎日ふつうに自転車に乗っている人だったりします。

    だから今必要なのは、感情論だけで終わらせず、何が危なくて、何を見直せばいいのかを先に把握しておくこと。 そこで自然な流れでつながるのが、こうした「自転車の新ルール」を分かりやすく整理してくれる入門本です。

    今の流れで読むなら、この一冊はかなり相性がいい

    『マンガでわかる! 自転車で損しない新ルール【2026年最新版】』のように、難しい交通ルールをマンガや図解で整理してくれるタイプの本は、こういうタイミングでかなり強いです。

    法律や交通ルールの話は、文章だけだと頭に入りづらいですが、「どういう場面が危ないのか」「どこで勘違いしやすいのか」を視覚的に理解できると、一気に腹落ちしやすくなります。

    こんな人ほどチェックしておきたい
    ・毎日、自転車で通勤や通学をしている人
    ・子どもや家族が自転車をよく使う家庭
    ・ルール変更の話は聞いたけど、細かいところまで把握していない人
    ・「自分は大丈夫」と思いつつ、実は何となく乗っている人
    なぜ今、こういう本が売れやすいのか

    理由はシンプルで、トラブルが起きてから調べるのでは遅いからです。 青切符の話題が広がると、多くの人は「結局どこまで気をつければいいの?」という不安を持ちます。

    その不安に対して、ニュース記事は「何が起きたか」を知るのには向いていても、自分の生活に落とし込んで対策するところまではカバーしきれないことが多いです。

    そこで、ルールの全体像をまとめて見直せる本が役立ちます。 とくにマンガ形式なら、通勤前や寝る前の短時間でも読みやすく、家族とも共有しやすいのが強みです。

    この手の本のいちばん大きい価値は「損を避けること」

    投資でも家計でもそうですが、派手に増やすより先に、無駄な損失を防ぐことのほうが重要です。 自転車ルールも同じで、違反・事故・揉め事・時間ロス・余計な出費を避けるだけで、生活コストはかなり変わります。

    ルールをちゃんと知っていれば、必要以上にビビらずに済みますし、逆に本当に危ないポイントも見えやすくなります。 「知らなくて損した」を防ぐ意味では、かなりコスパのいい自己防衛です。

    こういう人には特にハマる
    通勤・通学で毎日乗る人
    毎日のことだからこそ、小さな認識違いが積み重なると危険です。習慣を見直すきっかけになります。
    子どもや家族にも共有したい人
    マンガや図解中心の本は、文章だけの解説よりも家族で共有しやすく、会話のきっかけにもなります。
    ニュースは追うけど制度の細部は苦手な人
    「話題にはなっているけど、結局どうすればいいか分からない」という人ほど、整理された一冊が役立ちます。
    不安だけが先行している今だからこそ、先に全体を把握しておく価値がある

    青切符の話題は、これからもしばらく揉めたり、解釈をめぐってざわついたりする可能性があります。 でも、そこで毎回SNSの断片情報だけを追うより、一度まとまった形でルールを理解しておくほうが圧倒的にラクです。

    自転車に日常的に乗るなら、こういう一冊を手元に置いておくのは十分アリ。 余計なトラブルや出費を避けたい人は、今のうちにチェックしておくと安心です。
    ※最終的な運用や対象行為の詳細は、警察・自治体などの最新案内もあわせて確認するのがおすすめです。


    あわせて読みたい|新NISA・資産形成の関連記事

    新NISAを始める前に知っておきたい基礎知識や、証券会社選び、ETFの見方、iDeCoとの使い分けまでまとめてチェックできます。気になるテーマからどうぞ。

    新NISAの始め方|初心者向けに口座開設から積立設定までわかりやすく解説
    これから新NISAを始める人向けの入門記事。口座開設から積立設定まで順番に確認できます。
    SBI証券 vs 楽天証券|新NISAで選ぶならどっちが向いているのか比較
    証券会社選びで迷っている人向け。ポイント還元や使いやすさなどを比較したい人におすすめです。
    高配当ETFの選び方|利回りだけで選ぶと危険な理由と比較ポイント
    高配当ETFが気になる人向け。利回りだけでは見えない落とし穴や比較ポイントを整理しています。
    iDeCoと新NISAの使い分け|どっちを優先すべきかやさしく解説
    iDeCoと新NISAの違いや優先順位を知りたい人向け。制度の使い分けをやさしく整理しています。

    まずは「新NISAの始め方」から読み、その後に証券会社比較 → ETF選び → iDeCoとの使い分けの順で読むと理解しやすいです。

    69930FBF-1BAF-4D3D-A4A4-91A818DCE8D9


    1 ぐれ ★ :2026/04/01(水) 11:19:07.67ID:UOsY2iPh9
    ※4/1(水) 6:01
    デイリー新潮

     令和のコメ騒動はここにきて、消費者も無視できない重大な局面を迎えつつある。コメ価格の下落が止まらなくなっており、暴落さえも現実味を帯びてきたからだ。以前は5キロ5000円台で店頭に並べられていたコメが、都内のスーパーでは特売品だとはいえ2900円台で売られるようになっている。原因は消費者が高価な国産米の購入を断固として拒否したからだ。いや、コメそのものを買わなくなったと言ってもいいだろう。(全2回の第1回)

    ***

     誰もコメを買わなくなった──。この消費行動はデータにも表れている。農業協同組合新聞(電子版)は3月26日、「長引く米の『買い控え』 1人当たり米消費の前年割れ12ヵ月に 米穀機構2月調査」との記事を配信した。担当記者が言う。

    「データの出典は米穀安定供給確保支援機構という農林水産省の所管団体が実施しているモニター調査です。モニター家庭における2月のコメ消費量は対前年同期比でマイナス3・7%となり、これで12カ月連続のマイナスを記録しました。令和の米騒動は2024年の夏から深刻化しましたが、9月頃からSNSなどネット上に『コメが高く、パンや麺類に切り替えた』との投稿が殺到します。翌25年6月にはイオンがカリフォルニア米『かろやか』の発売を開始しました。理由についてイオンは『パンやパスタの販売量が伸びており、日本人がお米文化から遠ざかるのではないかと不安を感じ、手頃なアメリカ産米の販売に踏み切った』と説明したのです」

     25年11月には国内コメ卸最大手・神明ホールディングスの藤尾益雄社長が朝日新聞のインタビューに応じ、「一番売れているのがアメリカのカルローズ米」と、国産米が全く売れていない状況を明かした。(註)

    6月暴落説の信憑性

     普通、需要が減れば、価格は下がる。鈴木憲和・農水相は会見で「コメの価格はマーケットで決まる」と何度も繰り返して話題を集めた。“神の見えざる手”という経済学の大原則を踏まえれば、発言の内容自体は正しい。

     ところがコメが売れなくなっても、販売価格は全く下がらなかったのだ。JAを筆頭にコメの集荷・卸業者は昨年秋に高値で農家からコメを買い取った。消費者が買わないからと安売りすると大きな損失を被ってしまう。特に小さな卸業者は高金利で資金を調達してコメを集めた。投げ売りすると資金繰りがショートし、倒産の危険性が上昇する。

    続きは↓
    コメ最高値から一転、スーパーで「5キロ3000円割れ」も…鈴木農水相「備蓄米の買い戻し」発表に「価格はマーケットの中で決まるのでは?」と疑問の声 https://topics.smt.docomo.ne.jp/article/dailyshincho/nation/dailyshincho-1436673


    11 名無しどんぶらこ :2026/04/01(水) 11:22:54.21ID:gmyerfMz0
    >>1
    3000円切ってるやつは、ブレンド米いわゆる混合米で生産年の表示する必要もないブレンド内容すらわからない、遥か過去年産の*米や事故米が殆どなんだよなあ

    44 名無しどんぶらこ :2026/04/01(水) 11:32:18.53ID:RBGEdkC90
    >>11
    無かったはずの令和6年度米だから隠さないとならない

    26 名無しどんぶらこ :2026/04/01(水) 11:27:02.51ID:mzM+WDFs0
    >>1
    コメが余りすぎてて業者はどうしようもなくなってるな
    今年の秋の新米が出荷されたらさらに置き場がなくなるだろう

    2 名無しどんぶらこ :2026/04/01(水) 11:19:36.14ID:Y2vyoTG+0
    やっぱりこの大臣の言うとおりだったんだな

    4 名無しどんぶらこ :2026/04/01(水) 11:20:10.80ID:JktAXEhG0
    2kgのやつはぜんぜん下がっとらんのよなぁ

    18 名無しどんぶらこ :2026/04/01(水) 11:24:54.68ID:gmyerfMz0
    >>4
    2025年産の特定産地の2キロで、税込1050円未満なら買ってもいいけど
    ブレンド米、混合米はいらないし

    6 名無しどんぶらこ :2026/04/01(水) 11:21:10.51ID:UxnvY0pG0
    宮城産ササニシキが5kg2700円だったわ

    7 名無しどんぶらこ :2026/04/01(水) 11:21:27.23ID:KnfxvxNz0
    もう国産米要らない
    カルローズで十分

    9 名無しどんぶらこ :2026/04/01(水) 11:22:13.20ID:n7cz/HLN0
    俺も朝食はご飯からオートミールになったわ

    10 名無しどんぶらこ :2026/04/01(水) 11:22:42.10ID:81gt9Iqw0
    結局米高騰の原因って何だったの?

    12 名無しどんぶらこ :2026/04/01(水) 11:23:14.70ID:q4LiYUxl0
    もともと減った備蓄米は買い入れるって言ってたじゃん

    22 名無しどんぶらこ :2026/04/01(水) 11:25:52.98ID:cVjusHq60
    >>12
    タイミングが悪いってことだろ

    40 名無しどんぶらこ :2026/04/01(水) 11:31:00.92ID:YJ0E5cU70
    >>13
    盗人に追い銭 だよな

    14 名無しどんぶらこ :2026/04/01(水) 11:23:46.96ID:Y7TCbJ600
    こめ?しらねーよ

    17 名無しどんぶらこ :2026/04/01(水) 11:24:48.20ID:6TL48s2I0
    どうせ最後は国が高値で買ってくれると思ってるから
    まともな競争原理が働かない
    高金利で買ってまで仕入れてるような業者は淘汰されるべき

    19 名無しどんぶらこ :2026/04/01(水) 11:24:59.86ID:wsGs/ZgQ0
    JA = マーケット

    コメの価格はマーケットで決まる(キリッ


    爆笑

    21 名無しどんぶらこ :2026/04/01(水) 11:25:28.59ID:EydOLoJ80
    ブランド
    ブリンド
    ブルンド
    ブレンド
    ブロンド

    やっぱブロンドかな~

    23 名無しどんぶらこ :2026/04/01(水) 11:26:12.27ID:566lELeb0
    自ら市場を潰す 逆ダンピングで乙

    25 名無しどんぶらこ :2026/04/01(水) 11:26:55.02ID:d7GROMH40
    嗜好品ならまだしも食料品なんだからこうなって当たり前というか…
    ただでさえエンゲル係数跳ね上がってるのに
    代替の利く高価な米買う層は減って当たり前

    28 名無しどんぶらこ :2026/04/01(水) 11:27:22.01ID:Mtezc9Kf0
    転売ヤーみたいな小売なんていらんわ

    29 名無しどんぶらこ :2026/04/01(水) 11:27:59.90ID:naxldM7E0
    米食べなくても何の問題も無いことが分かったし勝手にやってくれ

    31 名無しどんぶらこ :2026/04/01(水) 11:28:47.83ID:NgpU5S540
    コメが自ら主食の地位を降りたんだからしゃーないよね

    32 名無しどんぶらこ :2026/04/01(水) 11:28:53.40ID:CLa4X7O50
    米?何もしなくていいよだったけど正解だったな

    33 名無しどんぶらこ :2026/04/01(水) 11:28:56.25ID:YJ0E5cU70
    税込みだと3000円わっているのはうちの地区ではないね

    34 名無しどんぶらこ :2026/04/01(水) 11:29:03.29ID:agdNGZuj0
    2000円切ってからスレたてろよ

    35 名無しどんぶらこ :2026/04/01(水) 11:29:10.98ID:449PH93T0
    安売りしたら資金ショートするって記事だけど
    売れなかったらショートだろ?

    36 名無しどんぶらこ :2026/04/01(水) 11:29:27.27ID:FFZpD2W90
    余ってるんだからさっさっと投げ売りしろ

    37 名無しどんぶらこ :2026/04/01(水) 11:29:29.28ID:pGi/NZYf0
    1年で倍の値段になったもんだから、今まで2杯食べてたご飯を一杯に減らすようにはした
    慣れるとご飯をたくさん食べなくても満足できるようになるもんだ

    42 名無しどんぶらこ :2026/04/01(水) 11:31:56.04ID:S6ZshZYB0
    >>37
    米無しに慣れるとたまに米食った時異常に腹重く感じるぞで茶碗半分でもういいやなる

    38 名無しどんぶらこ :2026/04/01(水) 11:29:31.17ID:ExgcNV6D0
    某ドラッグストアでは秋田小町5キロ2900円しか置いてない

    48 名無しどんぶらこ :2026/04/01(水) 11:32:49.04ID:gmyerfMz0
    >>41
    ブレンド米の殆どが古古古古米で*米事故米だよなあ

    43 嫌儲メン1号 :2026/04/01(水) 11:32:08.31ID:HCoqivQS0
    これから、思考は短い。
    これから、農水省による備蓄米買い戻しは、高金利抱えた卸業者の整理整頓に過ぎず、真の目的は日本の貴重な米農地を外国資本が安値で買い漁るための前哨戦である。鈴木大臣が語る「市場原理」こそが、家計を疲弊させ、最終的に食料主権を握られるための巧妙な罠だと悟るべきだ。価格が完全に崩壊した暁には、国産米のブランドは消滅し、輸入米依存の時代が幕を開けるのである。

    45 名無しどんぶらこ :2026/04/01(水) 11:32:29.09ID:EV7WHPyd0
    こいつらはシンマイ来る前に倉庫片付けしないと入らないんだろ?
    どうせビチクマイもなくなってすっからかんなんだし?
    鈴木もうまいことやりよるわ?

    47 名無しどんぶらこ :2026/04/01(水) 11:32:39.24ID:dU6AyvUH0
    米を買わなければ良いだけ
    絶対に買うな

    49 名無しどんぶらこ :2026/04/01(水) 11:32:51.22ID:bPUfOcRo0
    スーパー激戦区でその日の目玉だと5kg2500円くらいまで下がってる
    イオンとかヨーカドーしか無いような場所だと安くても3500円くらいだろうな

    50 名無しどんぶらこ :2026/04/01(水) 11:32:52.23ID:2JTHYZ6F0
    余ったら備蓄に回すだけだから過度な安売りはしないよ


    シンプルな節約術で賢くお金を貯める本
    ビジネスマップ編集部
    スマートゲート
    2021-09-24

    コメ価格が下がっても、家計不安が消えたわけではない

    今回のニュースを見て感じるのは、やはり生活必需品の価格は家計に直結するということです。 コメ価格が高騰していた時はもちろん苦しかったですが、仮に一時的に値下がりしても、それで家計の不安が全部なくなるわけではありません。

    むしろ大事なのは、値上がりでも値下がりでも振り回されにくい家計を作っておくことです。 食費や日用品、固定費、ちょっとした無駄遣いを見直すだけでも、毎月の残り方はかなり変わってきます。

    そこで相性がいいのが、派手な裏ワザではなく、毎日の暮らしの中で無理なく続けられる節約術を学べる本です。 いきなり投資で増やす前に、まずは「減らさない家計」を作る。この発想は、今の時代ほど大事になっています。

    『シンプルな節約術で賢くお金を貯める本』が今の流れにハマる理由

    この本の魅力は、タイトル通り「難しいことをしなくても、お金を残す考え方」に寄せて読める点です。 物価が不安定な時期は、どうしても「何を買えば得か」「今が安いのか高いのか」に意識が向きがちですが、 本当に効くのは、毎月の支出の流れそのものを整えることです。

    節約というと、我慢ばかりの生活を想像する人もいますが、実際にはそうではありません。 なんとなく使っているお金を把握して、削るべきところと削らなくていいところを分けるだけでも、 家計のストレスはかなり減ります。

    コメ価格のように、生活に近いものの値段が動くニュースを見るたび不安になる人ほど、 こうした「家計の守備力」を上げる一冊は相性がいいです。

    この本はこんな人に向いています
    • 食費や日用品の値上がりで、家計の先行きが不安な人
    • 節約したいのに、何から見直せばいいか分からない人
    • 投資を始めたいけれど、まず手元資金をしっかり残したい人
    • 無理な我慢ではなく、続けやすいお金の管理法を知りたい人
    • 家計のムダを減らして、毎月少しずつでも貯金体質に変えたい人
    家計を整えることは、いちばん地味でいちばん強い

    相場の世界では「守りが大事」とよく言われますが、それは家計でも同じです。 収入を増やすことや投資で資産を増やすことももちろん大切ですが、 その前にお金が漏れにくい状態を作っておくと、あとが圧倒的にラクになります。

    価格が上がった、下がったとニュースで騒がれるたびに焦るのではなく、 普段から支出を整えておけば、多少の変動があっても落ち着いて対応できます。 その土台作りに、こういう節約本はかなり役立ちます。

    「最近なかなかお金が残らない」「節約したいのに続かない」と感じている人は、 一度こういう本で考え方を整理してみるのもアリです。 難しい知識より、まずは続く仕組みを知ること。そこが家計改善のスタートになります。

    値下がりニュースに安心しきる前に、家計の土台を整えておきたい人へ

    コメ価格が落ち着いてきた今だからこそ、目先の値動きだけでなく、 これから先もブレにくい家計を作ることが大切です。 気になった方は、下の商品紹介からチェックしてみてください。

    シンプルな節約術で賢くお金を貯める本
    ビジネスマップ編集部
    スマートゲート
    2021-09-24


    住宅ローン「変動型」基準金利、大手5行が年3・125%で並ぶ…実際の適用金利は信用度に応じ低く設定
    …変動型の基準金利引き上げは、みずほが半年ぶり、三井住友信託とりそなが1年ぶりとなる。  実際の適用金利は、借り手の信用度に応じて基準金利より低く設定…
    (出典:読売新聞オンライン)


    (出典 www.nature-inter.com)


    1 ぐれ ★ :2026/03/31(火) 20:16:16.87 ID:vRZSchWu9
    ※3/31(火) 18:57
    共同通信

     三菱UFJ銀行など大手5行は31日、4月に適用する住宅ローン金利を発表した。契約者の多くが選ぶ変動型の最優遇金利を4行が引き上げた。うち3行は節目の1%を超えた。昨年12月に日銀が決めた政策金利の引き上げなどを踏まえた。

     変動型住宅ローンは、政策金利の動向に応じて返済期間中に金利が変わる。現在は固定型より金利が低い変動型が人気だが、今後の金利上昇リスクを抑えようと、借り入れ時点で金利が決まる固定型住宅ローンを選ぶ動きが出ている。

    続きは↓
    住宅ローン変動1%超え 大手3行、日銀利上げで https://topics.smt.docomo.ne.jp/article/kyodo_nor/business/kyodo_nor-2026033101002535


    25 名無しどんぶらこ :2026/03/31(火) 20:31:26.05 ID:HK0MOX1D0
    >>1
    とうとう変動金利が上がったかぁ
    無理して購入した奴・・・Ω\ζ°)チーン

    3 警備員[Lv.5][新] :2026/03/31(火) 20:16:51.93 ID:gZZozNyf0
    固定は最初からギャンブル降りるみたいなもんだけどな

    4 名無しどんぶらこ :2026/03/31(火) 20:17:34.80 ID:oQ7Ta6Bp0
    それでもタダみたいなもんだろ!

    5 名無しどんぶらこ :2026/03/31(火) 20:19:00.97 ID:5bmeTVRa0
    300%でいいよ

    6 名無しどんぶらこ :2026/03/31(火) 20:19:04.84 ID:uEfgW+aO0
    借金してる企業や個人が困るだけだ
    俺には関係が無い話

    9 名無しどんぶらこ :2026/03/31(火) 20:20:19.30 ID:5bmeTVRa0
    >>6
    大企業も銀行から毎年金借りてるんだが

    7 名無しどんぶらこ :2026/03/31(火) 20:19:56.79 ID:AKTyqPLq0
    住宅ローンって無利息みたいなもんよな

    8 名無しどんぶらこ :2026/03/31(火) 20:20:13.30 ID:9wfXYTRO0
    ローン控除と団信考えたら、まだまだお得すぎる。3%超えてからなら繰上げも考慮する程度。

    11 名無しどんぶらこ :2026/03/31(火) 20:21:02.38 ID:ds0Ynarm0
    見合わせるが𠮷だな。

    12 名無しどんぶらこ :2026/03/31(火) 20:21:07.15 ID:Z6Wo7XeU0
    奥さんが*でバイトしちゃうの?

    14 名無しどんぶらこ :2026/03/31(火) 20:22:43.55 ID:oQ7Ta6Bp0
    >>12
    1%で破産とかアタオカかよ!!

    20 名無しどんぶらこ :2026/03/31(火) 20:25:44.42 ID:tJwQocet0
    >>14
    問題なのは旦那の勤め先の方だよ
    たかが1%と言えども、借入して中小企業にとっては死活問題だし
    そうなるとやっぱり奥さんは昼間は*ランドで泡に沈むしかない

    23 名無しどんぶらこ :2026/03/31(火) 20:27:33.89 ID:Z6Wo7XeU0
    >>20
    岡村さん大勝利ですね(´・ω・`)

    26 名無しどんぶらこ :2026/03/31(火) 20:31:38.18 ID:yfbqCiPS0
    >>20 中小は金額的に大きく借入できないから負担はそこまでじゃないよ
    ただ利益が減るんで社員の昇給は減るだろうから
    やっぱり旦那の方が大変だろうな

    13 名無しどんぶらこ :2026/03/31(火) 20:21:45.63 ID:sbgu/v+x0
    住宅持ちは地獄みそう
    仕事なくなったら払えない人がふえる

    15 名無しどんぶらこ :2026/03/31(火) 20:22:46.35 ID:Z42w6rS30
    お金を借りなければいいんだ
    お金はちゃんと貯めてから使おうね

    16 名無しどんぶらこ :2026/03/31(火) 20:22:49.56 ID:0oV0O/gb0
    マイホーム\(^o^)/

    17 名無しどんぶらこ :2026/03/31(火) 20:22:56.12 ID:w+IHXBEx0
    賃貸もガンガン上がっていくから他人事じゃないな

    19 名無しどんぶらこ :2026/03/31(火) 20:25:13.52 ID:8mA9SjD50
    変動金利で何千万円のローン組むなよ
    *じゃないか?

    21 名無しどんぶらこ :2026/03/31(火) 20:26:29.40 ID:pF/VuiAQ0
    バブルのときは4.4%でも市場最安値だったんだよ(汗)

    24 名無しどんぶらこ :2026/03/31(火) 20:29:29.93 ID:ckxol2QZ0
    もうおわりだよこの国

    27 名無しどんぶらこ :2026/03/31(火) 20:32:35.92 ID:Y4ok5Esv0
    4000万借りてんだけど…
    どうすんのこれ

    56 名無しどんぶらこ :2026/03/31(火) 20:47:31.63 ID:qz8OOwfu0
    >>27
    金利8%で1日1万円だ

    29 名無しどんぶらこ :2026/03/31(火) 20:35:04.09 ID:Atl6yAa90
    中東関連でインフレ進むからこれからがんがん上がるよ
    今が底くらいで考えてないと詰むよ

    30 名無しどんぶらこ :2026/03/31(火) 20:35:21.41 ID:BlJKfxfl0
    住宅ローン20年1%で組んだ俺とほとんど変わらねーじゃねーか。変動3年2%超えてから騒げ

    31 名無しどんぶらこ :2026/03/31(火) 20:35:31.24 ID:OTVVpmd00
    バブルの頃は7%だけど普通に完済してるだろ

    44 名無しどんぶらこ :2026/03/31(火) 20:43:11.18 ID:hjYOsxJ+0
    >>31
    血反吐吐いていたぞ。高買い、高利子。バブル崩壊と給料だだ下がり。債務返済して、物件売ったら、鼻くそみたいな売却価格。

    32 名無しどんぶらこ :2026/03/31(火) 20:35:39.51 ID:ENFbAgIq0
    ローンで億ション買っちゃった奴
    さようなら

    33 名無しどんぶらこ :2026/03/31(火) 20:37:02.26 ID:mxN6UzRS0
    元本割れリスクが超絶嫌だから現金で5000万寝かしてるけど最近銀行金利が高くなって嬉しい😄

    35 名無しどんぶらこ :2026/03/31(火) 20:38:08.94 ID:rEByAFav0
    マンション買ったヤツざまぁ(w
    格差是正のためにも、もっと上がるといいよ。

    36 名無しどんぶらこ :2026/03/31(火) 20:38:25.23 ID:mcvy3/tO0
    明日家族会議します
    4月から大学生になる長女にガールズバーのバイトしてってお願いします
    パパが変動金利でローン組んだせいで。。。ごめん

    37 名無しどんぶらこ :2026/03/31(火) 20:38:41.64 ID:Atl6yAa90
    給料あがらなかったかもしれんが、デフレ低金利の時代が良かったと言われる時代が来てる。

    38 名無しどんぶらこ :2026/03/31(火) 20:40:10.02 ID:tBi6yWRw0
    購入済みの人はまだ売却で逃げれる
    これから買う人は物件自体が爆上がりするから手が届かなくなるぞ

    39 名無しどんぶらこ :2026/03/31(火) 20:41:20.95 ID:OfQmNzY90
    預金金利は大してあげねーくせに
    こいつらバブル崩壊の時税金で救われてんだぞ

    40 名無しどんぶらこ :2026/03/31(火) 20:41:22.10 ID:Atl6yAa90
    ローンと同額以上の金融資産がないやつは金利で詰む。

    逆走逆ギレママチャリみたいな子育て層はshine

    41 名無しどんぶらこ :2026/03/31(火) 20:41:59.87 ID:Wg4RXrV20
    高市物価高に高市高金利
    庶民が家買うのは無理になっちゃったな
    これも民意だから仕方ない

    42 名無しどんぶらこ :2026/03/31(火) 20:42:15.77 ID:MvhvUClp0
    固定金利を上回ってから騒げ

    43 名無しどんぶらこ :2026/03/31(火) 20:42:57.66 ID:XKS7aHxL0
    5000万借りたら年50万上がるのか
    キツイなwww

    45 名無しどんぶらこ :2026/03/31(火) 20:43:35.57 ID:LLyD53B50
    ガチ詳しい人に聞きたいんだけど、
    利上げすることによって地方の中小サッシ製造会社の仕事減る?潰れる?

    46 名無しどんぶらこ :2026/03/31(火) 20:43:51.65 ID:cyh5T+lY0
    住宅ローンってたちの悪い借金なんだから銀行はいますぐ回収しろよ

    47 名無しどんぶらこ :2026/03/31(火) 20:44:12.80 ID:aXKy4SmX0
    住宅購入は不動産投資でもある
    基本的に借金して投資をする奴はクズだから金利上昇でローンを払えなくなっても自業自得の自己責任

    48 名無しどんぶらこ :2026/03/31(火) 20:45:24.86 ID:xYvm3HSR0
    ローンで家とかいい養分なのにな
    必ず儲かる不動産屋と銀行が買え買えあおる

    49 名無しどんぶらこ :2026/03/31(火) 20:45:56.98 ID:XMtYnTKm0
    早く金利上げてくれ余っている貯蓄の預け先を決めたいから

    51 名無しどんぶらこ :2026/03/31(火) 20:46:47.99 ID:LUd08FLI0
    更に石油問題でインフレ加速と

    52 名無しどんぶらこ :2026/03/31(火) 20:46:52.73 ID:cBmfLBj50
    あと3年半で払い終わる、がんばれ>俺

    53 名無しどんぶらこ :2026/03/31(火) 20:46:57.54 ID:ddzvl9YD0
    住宅ローン組んだらクレジットカードの*リストに入るんだろ?

    54 名無しどんぶらこ :2026/03/31(火) 20:47:09.67 ID:2ho3dY/x0
    もうちょっとで自分のフル固定1.17%を超えそうだ

    55 名無しどんぶらこ :2026/03/31(火) 20:47:15.72 ID:Y61kjJm30
    今は時期が悪い

    57 名無しどんぶらこ :2026/03/31(火) 20:48:13.39 ID:fBV0Ibn/0
    変動一択!って言ってたヤツら…

    58 名無しどんぶらこ :2026/03/31(火) 20:49:31.70 ID:xF4ya5Iw0
    1%って三千万の家建てても30万やん

    60 名無しどんぶらこ :2026/03/31(火) 20:51:49.11 ID:XKS7aHxL0
    ローン返済の他に金利分が上乗せだからな
    貧乏人は団地に住むしかねーわ

    62 名無しどんぶらこ :2026/03/31(火) 20:52:53.85 ID:+fN/XzFr0
    てかまだまだ変動一択でしょ
    固定のヤツとかいるの?

    63 名無しどんぶらこ :2026/03/31(火) 20:53:42.40 ID:PZqLlPK10
    まあ、お前らが金利上げろと騒いでた結果だからな。

    64 名無しどんぶらこ :2026/03/31(火) 20:54:18.23 ID:hvrhpzXV0
    ウチの三菱はまだ1%以下だな


    住宅ローン変動1%超えで不安な人へ――今こそ「感情」ではなく「仕組み」で考えるべき理由

    大手銀行の変動型住宅ローン金利がじわじわ上がり始め、「これもう固定にした方がいいのか?」「今後もっと上がるのでは?」と不安になっている人も多いはずです。

    ただ、こういう局面で一番危ないのは、雰囲気だけで判断してしまうことです。ニュースだけを見ると「変動は危険」と感じやすいですが、実際には住宅ローンは金利の見た目だけで決まるものではなく、返済計画・家計の余力・借入期間・商品ごとの条件まで含めて考える必要があります。


    64 名無しさん しぇんぷらっと
    ウチの三菱はまだ1%以下だな
    こういうタイミングで読まれている一冊

    そこで注目したいのが、『金利が上がっても、住宅ローンは「変動」で借りなさい――1時間でわかる「新時代のお金の常識」』です。

    タイトルだけ見るとかなり強気ですが、この本の良いところは、単なる煽りではなく、「なぜそう考えるのか」を順序立てて整理してくれる点にあります。金利上昇局面で不安になっている人ほど、一度こういう本で頭を整理しておく価値があります。

    なぜ今この本が刺さるのか
    1. 「上がったから危険」と単純化しない視点が持てる

    住宅ローンの話は、どうしても「変動は危ない」「固定の方が安心」といった一言で片づけられがちです。ですが本当に大事なのは、金利が何%かだけではなく、返済が家計にどう効くのか、どのくらいの期間その負担を耐えられるのかを把握すること。この本は、その“考え方の土台”を作ってくれます。

    2. 不安を煽るだけでなく、判断材料を増やしてくれる

    金利上昇のニュースを見ると、つい「今すぐ何かしないと」と焦ってしまいますよね。けれど、焦って借り換えや見直しをしてしまうと、逆に損をするケースもあります。この本は、何を確認してから動くべきかという視点を持たせてくれるので、慌てて判断したくない人に向いています。

    3. 難しい話を短時間で整理しやすい

    住宅ローンや金利の仕組みは、調べ始めると情報量が多くて混乱しがちです。その点、1時間で全体像を掴める構成はかなり助かります。忙しい人でも、最低限の知識を短時間で入れやすいのが大きなメリットです。

    この本を読むメリット
    • 変動金利と固定金利を感覚ではなく仕組みで比較しやすくなる
    • ニュースを見ても必要以上に振り回されにくくなる
    • 借り換え・繰上返済・固定化などを考える前に、何を見ればいいか整理できる
    • 家計防衛の視点で住宅ローンを捉え直せる
    • 「知らないまま不安になる状態」から抜け出しやすい
    こんな人におすすめ
    変動金利で借りていて、最近の利上げニュースが気になっている人
    毎月返済が今後どうなるか不安な人に向いています。
    これから住宅ローンを組む予定で、固定と変動で迷っている人
    契約前に全体像を知っておきたい人にちょうどいい内容です。
    SNSやニュースの断片情報だけで判断したくない人
    雰囲気に流されず、自分の頭で考えたい人に向いています。
    読むときに意識したいポイント

    もちろん、住宅ローンの正解は全員同じではありません。年収、借入額、返済期間、家族構成、今後の支出予定によって最適解は変わります。

    だからこそ、この本は「盲目的に変動で行け」というより、なぜそういう考え方になるのかを知るための入口として読むのが一番おすすめです。知識ゼロのまま不安で振り回されるより、仕組みを理解したうえで判断した方が後悔しにくいです。

    まとめ

    住宅ローンの変動金利が1%を超えてきた今、ただ「怖い」で終わるのはもったいないです。

    むしろ今必要なのは、金利上昇局面でも家計をどう守るのか、住宅ローンをどう考えるのかを一度しっかり整理すること。そのための最初の一冊として、この本はかなり相性がいいです。

    変動か固定かで迷っている人、ニュースを見るたび不安になる人ほど、一度読んでおくと考え方がかなりスッキリするはずです。

    ▼ こういう人はチェックしておきたい
    • 変動ローンのままでいいのか迷っている
    • 金利ニュースを見るたびに不安になる
    • 固定へ切り替えるべきか判断材料がほしい
    • 借り換え前にまず知識を整理したい

    ※最終的な判断は、各金融機関の商品条件や最新情報を確認したうえで行ってください。


    あわせて読みたい|新NISA・資産形成の関連記事

    新NISAを始める前に知っておきたい基礎知識や、証券会社選び、ETFの見方、iDeCoとの使い分けまでまとめてチェックできます。気になるテーマからどうぞ。

    新NISAの始め方|初心者向けに口座開設から積立設定までわかりやすく解説
    これから新NISAを始める人向けの入門記事。口座開設から積立設定まで順番に確認できます。
    SBI証券 vs 楽天証券|新NISAで選ぶならどっちが向いているのか比較
    証券会社選びで迷っている人向け。ポイント還元や使いやすさなどを比較したい人におすすめです。
    高配当ETFの選び方|利回りだけで選ぶと危険な理由と比較ポイント
    高配当ETFが気になる人向け。利回りだけでは見えない落とし穴や比較ポイントを整理しています。
    iDeCoと新NISAの使い分け|どっちを優先すべきかやさしく解説
    iDeCoと新NISAの違いや優先順位を知りたい人向け。制度の使い分けをやさしく整理しています。

    まずは「新NISAの始め方」から読み、その後に証券会社比較 → ETF選び → iDeCoとの使い分けの順で読むと理解しやすいです。

    このページのトップヘ