投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    増配

    5F1CA892-E05D-4502-BF29-ADCF53294B5D

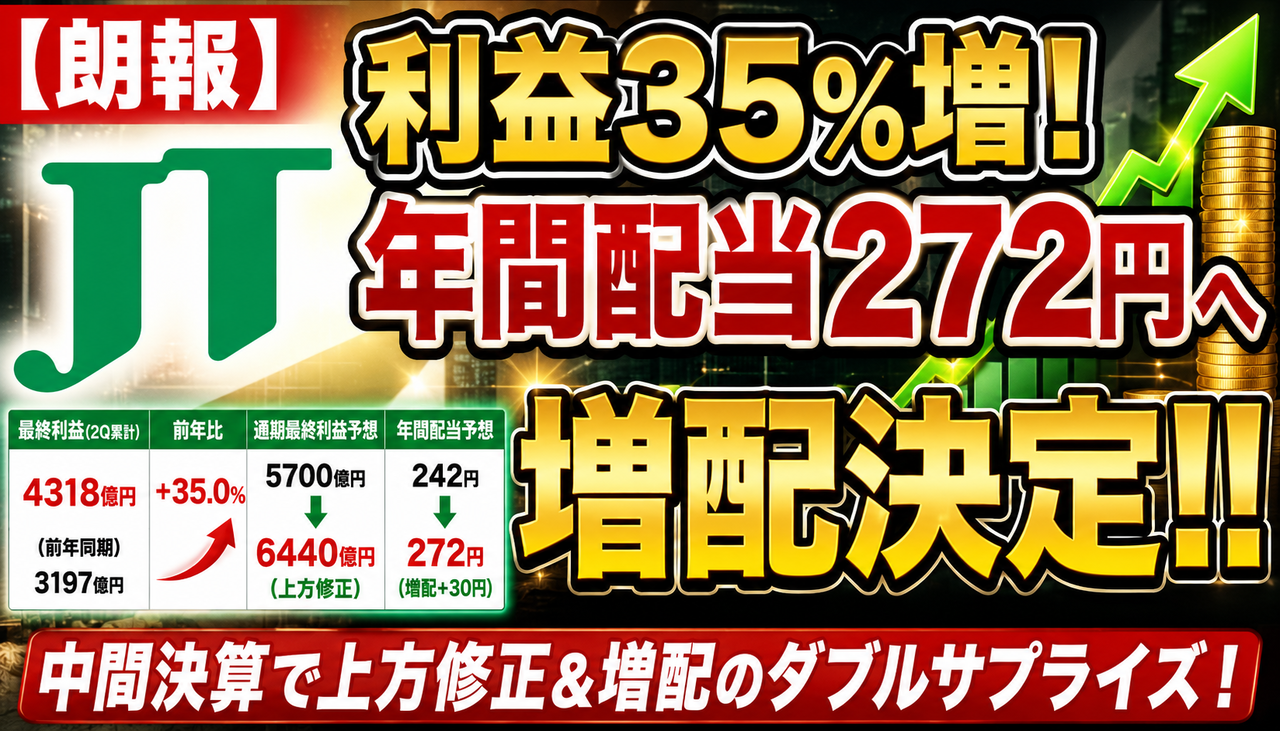
    JT(日本たばこ産業)が発表した2026年12月期の中間決算が、配当投資家の間で大きな話題になっています。

    2Q累計の最終利益は前年同期比35.0%増の4318億円となり、通期の最終利益予想も5700億円から6440億円へ上方修正されました。

    さらに、今期の年間配当予想を242円から272円へ30円増配。業績上振れと大幅増配のダブルサプライズに、JTホルダーからは歓喜の声が相次いでいます。

    高配当株の代表格であるJTは、このまま配当投資家の期待に応え続けられるのでしょうか。

    ■ 市場解説

    今回のJT決算で最大の注目点は、2Q累計の最終利益が前年同期比35.0%増の4318億円まで拡大し、通期の最終利益予想も5700億円から6440億円へ上方修正されたことです。

    さらに、年間配当予想を242円から272円へ30円増配。高配当株は業績が安定していても大幅な増配までは期待しにくいため、今回の上方修正と増配は配当目的の投資家にとって強い材料となりました。

    一方で、好決算や増配が発表されても、株価がすでに上昇している場合は材料出尽くしによる利益確定売りが出る可能性があります。今後は増配だけでなく、本業の利益成長が継続するか、為替変動や海外事業の収益がどう推移するかにも注目が集まりそうです。

    ■ 投資家の反応

    投資家からは「利益35%増と30円増配は強すぎる」「年間272円配当は安心感がある」「かつて減配で売り込まれたJTとは別の銘柄のようだ」といった驚きと喜びの声が相次いでいます。

    特に長期保有している株主からは、株価の値上がりだけでなく、受け取れる配当金が増えることへの評価が目立ちました。保有していない投資家からも「高配当株として改めて注目したい」との声があり、今回の決算をきっかけに新規購入を検討する動きも出てきそうです。

    また、決算発表前の株価下落について「結果的に買い場だったのではないか」と見る投資家もいる一方、好材料を見てから高値を追うことには慎重になるべきとの見方も必要でしょう。

    ■ 管理人コメント

    利益の上方修正だけでも十分に強い決算ですが、そこに年間30円の増配まで加わったことで、JTホルダーにとっては文句のつけにくい内容となりました。

    高配当株への投資では、現在の配当利回りだけでなく、企業が将来も利益と配当を維持できるかが重要です。今回の決算は安心材料ですが、配当額だけを見て急いで飛びつくのではなく、株価水準や今後の業績、配当性向も確認しておきたいところです。

    すでに保有している人にとっては、目先の株価変動に振り回されず、今後も増配を継続できるかを見守る展開になりそうです。

    ■ 結論

    JTは今回、最終利益35%増、通期利益の上方修正、年間配当272円への増配という三つの好材料を発表しました。配当目的で保有する投資家にとっては、保有継続への安心感が一段と高まる決算だったといえます。

    ただし、好決算がそのまま株価の一直線な上昇につながるとは限りません。短期的な過熱や材料出尽くしに注意しながら、今後の利益成長と配当方針を冷静に確認することが重要です。
    00FC1850-7D45-4B06-8797-548C6E427B97
    決算・日本株

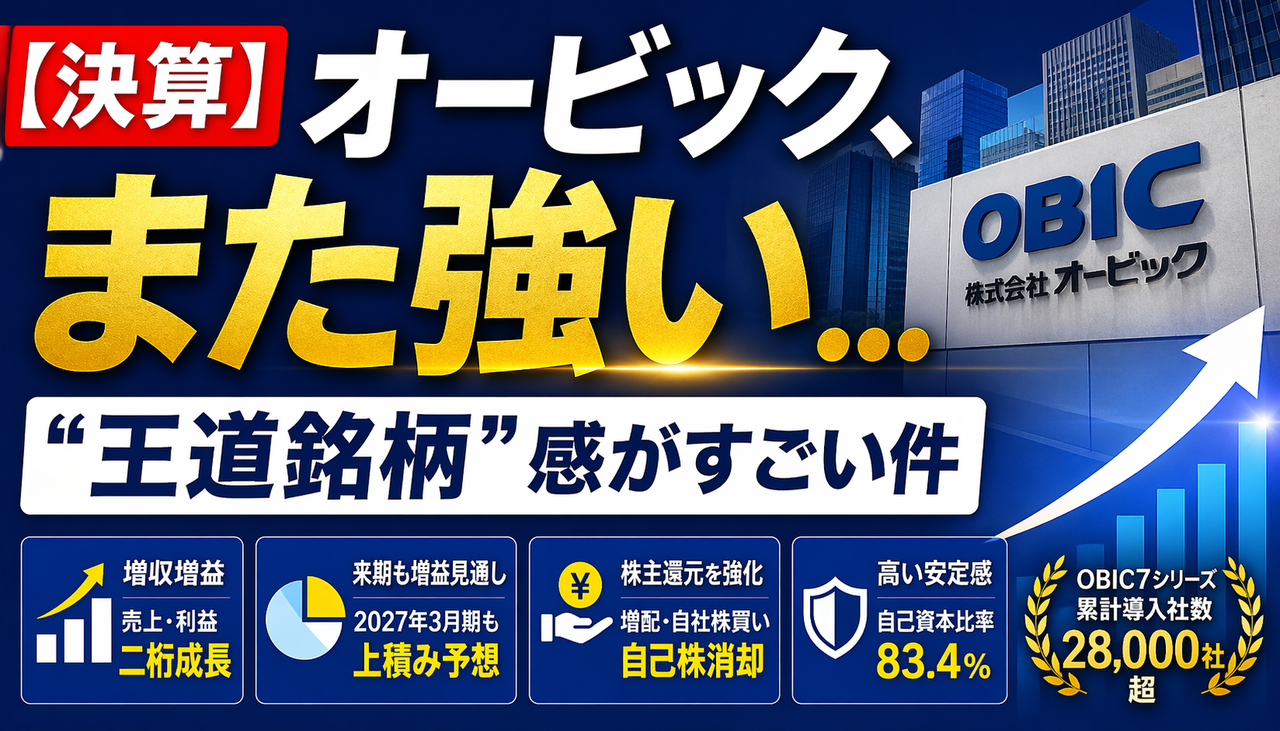
    【決算】オービック、また強い…“王道銘柄”感がすごい件

    派手なテーマ株ではないのに、気づけばしっかり伸びている――。 オービックの決算は、まさにそんな“王道銘柄”らしさが詰まった内容でした。 増収増益に加え、来期も増益見通し。さらに増配や自己株買いまで打ち出しており、 投資家目線では「やっぱり強い」と言いたくなる決算だったと言えそうです。

    まず結論

    今回のオービック決算は、数字の強さだけでなく、「業績の安定感」「来期見通しの堅さ」「株主還元の厚み」まで揃った内容でした。

    短期で一気に夢を見るタイプの銘柄ではありませんが、着実に利益を積み上げる力があり、 しかも還元姿勢も見せてくる。このあたりが、オービックが“王道銘柄”と言われやすい理由です。

    決算のポイントをざっくり整理
    項目 内容
    売上高 1,352億9百万円(前期比11.5%増)
    営業利益 888億23百万円(前期比13.3%増)
    経常利益 1,047億79百万円(前期比16.7%増)
    純利益 751億91百万円(前期比16.4%増)
    来期見通し 売上1,487億円、営業利益980億円、経常利益1,145億円、純利益820億円を予想
    株主還元 年間配当84円予定、自己株取得上限500億円、自己株消却1,600万株
    財務面 自己資本比率83.4%、現金及び現金同等物2,073億85百万円
    なぜオービックは“また強い”と言われるのか

    1.増収より利益の伸びが目立つ

    売上が伸びているだけでなく、営業利益や経常利益、純利益までしっかり伸びているのが今回の強さです。 しかも営業利益の伸びが売上の伸びを上回っており、ただ案件が増えたというより、 収益性の高いビジネスを積み上げている印象があります。

    2.来期もきちんと増益見通しを出している

    本当に強い会社は、今期が良かっただけでは終わりません。 オービックは来期についても売上・利益ともに上積み見通しを示しており、 「今回だけの特需っぽさ」が薄いのがポイントです。 継続的に稼げる企業かどうかを見る投資家にとって、ここはかなり安心材料になりやすい部分です。

    3.ビジネスモデルがわかりやすく、しかも強い

    オービックの強みは、自社開発・直接販売・導入後サポートまでを一貫して提供する 「ワンストップ・ソリューション」にあります。

    統合業務ソフト「OBIC7シリーズ」は累計導入社数28,000社超。 単なる一発案件ではなく、企業の基幹システムを押さえることで、 継続的な関係を築きやすいのが大きな強みです。

    4.還元までしっかりしている

    業績が良いだけでなく、増配や自己株買い・消却まで出してくるのは、投資家にとってかなり好印象です。 「利益を出して終わり」ではなく、「株主にも返す」という姿勢が見えやすく、 これが王道銘柄らしさをさらに強めています。

    投資家目線で見ておきたいポイント
    • 景気が多少ブレても、基幹業務システム需要は急には消えにくい
    • クラウド需要や制度改定対応など、企業のシステム投資ニーズを取り込みやすい
    • 高収益体質が続けば、今後も利益成長と還元強化の両立が期待されやすい
    • 派手な材料株ではない分、押し目や長期目線で評価されやすいタイプの銘柄と言える
    管理人コメント

    オービックみたいな銘柄って、正直SNS映えはしにくいです。 でも、こういう会社が結局ずっと強かったりするんですよね。

    テーマ株みたいな派手さはないけど、数字を見るとちゃんと伸びている。 しかも来期見通しも強気で、配当も増やして、自社株買いまでやる。 こういうのを見ると、「王道銘柄はやっぱり王道なんだな」と感じます。

    短期で爆発する銘柄を狙うのも面白いですが、 長く持てる安心感という意味では、こういう銘柄の強さはかなり魅力的です。

    締めの一言

    派手じゃない。でも、だからこそ強い。
    オービックの決算は、“王道銘柄感”がさらに際立つ内容だったと言えそうです。


    FIRE / 高配当 / 減配 / 暴落 / 取り崩し

    【悲報】FIRE民「配当だけで生活w」→減配+暴落で“手取り−30%”になって草

    ※本記事は一般的な情報提供であり、投資助言ではありません。税制・社会保険制度は変更され得ます。最終判断はご自身で。
    結論(先に要点)
    • 配当だけで生活は、相場が良い時は“強そう”に見えるが、下落局面では減配+株価下落+課税が同時に来て手取りが一気に減る。
    • 問題は「配当が減る」だけじゃない。資産価格が落ちている時に、生活費を配当だけで賄えないと、設計が破綻しやすい。
    • 最適解は配当+(必要なときの)取り崩し+現金クッションのハイブリッド。“配当一本化”を捨てるだけで事故率が下がる。
    目次
    1. 「手取り−30%」が現実になる仕組み
    2. 罠①:減配は“分散してても”同時に起きる
    3. 罠②:暴落=利回り上昇に見えても、生活は楽にならない
    4. 罠③:税金・二重課税・手数料で“手取り”が削れる
    5. 罠④:インフレが配当生活をジワ死させる
    6. 罠⑤:為替(円建て生活)のズレで想定が崩れる
    7. 実務:配当FIREを“詰ませない”設計テンプレ

    1) 「手取り−30%」が現実になる仕組み

    よくある“配当FIRE”の前提
    • 配当(分配金)が毎年だいたい同じ額で入る
    • 暴落しても配当は維持される(またはすぐ戻る)
    • 税金・コストは誤差

    でも下落局面はこうなりがちです。

    ① 企業が減配
    景気悪化・金利上昇・原材料高などで配当原資が減る
    ② 株価も下がる
    資産が目減りして、心理的にも“売れない”状態になる
    ③ 税金・コストは固定で乗る
    配当が減っても税率や手数料は消えない(手取りの落ち方が大きい)

    つまり「配当が少し減る」ではなく、同時パンチで手取りが急減しやすい。 これが“手取り−30%”が起こる理由です。

    2) 罠①:減配は“分散してても”同時に起きる

    配当は「景気循環」の影響を受ける
    高配当株は、エネルギー・金融・景気敏感などに偏りやすいことがあり、同じショックで同時に減配が起きるケースがあります。
    「銘柄分散したから安心」でも、要因が同じだと一緒に崩れます。
    • 景気後退:利益が減って配当維持が難しくなる
    • 金利上昇:借入コスト増、投資負担増(配当より財務優先へ)
    • 規制・資源価格の変動:特定セクターに直撃

    3) 罠②:暴落=利回り上昇に見えても、生活は楽にならない

    暴落すると表面上の利回りが上がって見えることがあります(株価が下がるから)。 でも実務ではこうなりがち:

    • 暴落局面は減配(または増配停止)がセットで来る
    • 生活費を配当だけで賄えないと、最悪のタイミングで売る選択に追い込まれる
    • 「配当だけ」縛りは、リバランス不能(下げた資産を買い増しできない)になりやすい
    ※暴落時の最大の敵は、数字より“売るしかない状況”に追い込まれること。

    4) 罠③:税金・二重課税・手数料で“手取り”が削れる

    配当は“総額”じゃなく“手取り”
    生活費に使えるのは税引き後。
    しかも海外配当は現地課税→国内課税などで目減りする場合がある(制度や選択で変動)。
    手数料・コストも積み上がる
    ETFの信託報酬、売買コスト、為替コストなど。
    平時は誤差でも、配当が減った年は“比率として重く”なる。

    5) 罠④:インフレが配当生活をジワ死させる

    配当が維持できても、生活費がインフレで上がれば実質的には苦しくなります。

    インフレ期の地味な怖さ
    • 家賃・食費・保険・教育など、固定費がジワ上がり
    • 「増配」しても、増配率がインフレに負ける年がある
    • 配当一本化だと、調整弁がない(取り崩しが悪扱いになりがち)

    6) 罠⑤:為替(円建て生活)のズレで想定が崩れる

    生活費は円、配当はドル…のように通貨がズレると、為替で手取りが上下します。
    円高方向だと、同じドル配当でも円換算の手取りが減って「想定−30%」が起こりやすい。

    7) 実務:配当FIREを“詰ませない”設計テンプレ

    やることは3つ(これで生存率が上がる)
    1. 生活費の一部は「取り崩し」を許可(配当100%縛りを捨てる)
    2. 現金クッションを用意(例:生活費の1〜2年分など、無理ない範囲で)
    3. ポートフォリオを“配当だけに寄せない”(広い分散+比率で管理)
    早見表:詰む設計 vs 生き残る設計
    詰む設計
    • 配当だけで100%生活
    • 現金ほぼゼロ
    • 高配当に偏る
    • 減配時の代替案なし
    生き残る設計
    • 配当+取り崩しのハイブリッド
    • 現金クッションあり
    • 比率で分散管理
    • 下落時の行動が決まっている
    最後に:配当は“武器”だが“縛りプレイ”にするな
    配当を主軸にするのはアリ。でも「配当しか使わない」は、下落局面で行動の自由を失います。
    FIREの本質は“自由”なので、自由を残す設計(取り崩し・現金・分散)で勝てます。

    まとめ

    • 配当FIREは下落局面で減配+暴落+課税が重なり、手取りが急減しやすい
    • “配当だけ”縛りは、最悪のタイミングで売るリスクを上げる
    • 解決策は配当+取り崩し+現金クッションのハイブリッド
    免責:本記事は情報提供目的であり、特定商品の推奨ではありません。税制・保険制度は改正される可能性があります。投資判断はご自身の責任でお願いします。


    【罠】増配株の“高利回り”に釣られた結果→減配で即死w

    【罠】増配株の“高利回り”に釣られた結果→減配で即死w

    高い配当利回りは「ご褒美」じゃなくて「警報」になりがち。
    この記事は、増配株を当てに行くのではなく、外さない設計で生き残るためのチェックリストです。

    まず結論:利回りは“結果”であって“品質”じゃない
    配当利回りが急に高く見えるとき、多くは「株価が先に落ちている」だけ。
    つまり市場は減配・業績悪化を織り込み始めている可能性が高い。

    1) 「利回りが上がる」仕組み=罠の入口

    配当利回り(Dividend Yield)はざっくり 配当金 ÷ 株価 です。
    なので株価が下がると、配当が同じでも利回りは上がります。

    • 株価下落 → 利回りだけ急上昇(見た目が“お得”)
    • でも実態は「業績の悪化」「財務の悪化」「構造不況」などのサインかもしれない
    • その後に減配が来ると、配当も株価も両方ダメージで“即死”コース

    2) “増配株っぽい”のに危ない会社がやりがちなムーブ

    ① 無理な配当維持(利益が落ちてるのに出す)
    配当性向が跳ねる / 一時要因で利益が膨らんだだけ、など
    ② 借金・資産売却で配当を捻出
    フリーキャッシュフローが弱いのに配当だけ強い
    ③ “景気・資源・市況”依存の増配
    好況で増配→不況で一気に逆回転(減配)しやすい
    ④ 配当は厚いが投資・成長が止まる
    将来の稼ぐ力が落ちて、結局配当も維持できなくなる

    3) “外さない設計”に必要な4指標(最低ライン)

    ※業種や成長段階で最適値は変わります。ここでは「地雷を踏まない」ための考え方に絞ります。

    指標A:配当性向(Payout Ratio)

    配当性向 = 配当総額 ÷ 純利益
    利益に対して配当をどれだけ出しているか。高すぎると、利益が少し落ちただけで減配圧力が強い。
    • 急上昇していないか(ここが一番“事故る”)
    • 一時的な利益で“低く見えている”だけじゃないか(特別利益など)

    指標B:フリーキャッシュフロー(FCF)と「配当カバー」

    フリーキャッシュフロー(FCF)は、事業で生んだ現金から投資(設備投資など)を差し引いた「自由に使える現金」のイメージ。
    配当は現金で払うので、利益よりFCFの強さが重要。
    • FCFがマイナス続きなのに配当だけ強い → 要警戒
    • 配当 ÷ FCF(またはその逆のカバー率)を見て、現金で支払えているか確認

    指標C:財務の余力(ネット有利子負債・利払い負担)

    • 金利上昇局面や不況で、利払いが重くなると配当は真っ先に削られる
    • 「配当を守る=債権者より株主を優先」は基本できない(会社はまず潰れない選択をする)

    指標D:配当方針(ルール)と“平時・不況時”の実績

    • 会社が「配当をどう決めるか」(方針・目標)を明確にしているか
    • 不況期や逆風の年にどう振る舞ったか(維持・微増・減配)

    4) 1発で地雷回避する「チェックリスト」

    チェック項目 見方 危険サイン
    利回りの理由 利回り上昇が「増配」か「株価下落」かを分解 株価下落で利回り急騰
    配当性向の推移 単年ではなく“傾向”を見る 急上昇 / 100%超え
    FCFと配当の整合 配当が現金で支払えているか FCF弱いのに配当だけ強い
    借金と利払い 不況でも耐えられる構造か 利払い負担増・借換え不安
    ビジネスの耐久力 景気・市況依存度、価格転嫁力、参入障壁 市況依存 / 競争激化

    5) “外さない設計”は銘柄じゃなくルールで作る

    勝ちパターン:「良さそうな銘柄を当てる」→ではなく、
    「地雷を踏みにくい条件」+「踏んだ時に致命傷にしない運用」で勝つ。

    ルール例(そのまま使える)

    • 利回りだけで買わない(買う前に“利回り上昇の理由”を分解)
    • 単一銘柄への集中をしない(1銘柄の上限を決める)
    • セクター分散(景気敏感に寄せすぎない)
    • 定期点検(配当性向・FCF・財務の変化を確認)
    • 撤退ルール(例:配当性向が急上昇、FCFが悪化、減配発表など)
    上級者向け:よくある“誤解”3つ(クリックで開く)

    誤解①:連続増配=永遠に安全
    実績は強い材料。でも将来も保証しない。重要なのは「今の配当が、今の稼ぐ力と現金に支えられているか」。

    誤解②:利益が出てれば配当は守られる
    利益は会計上の数字。配当は現金。だからFCFが崩れると一気に苦しくなる。

    誤解③:高利回り=割安
    “割安”のように見えるだけで、実態は「危険プレミアム」。市場はだいたい先に気づく。

    まとめ:増配株は「当てる」より「外さない」

    • 高利回りは警報の可能性がある(株価下落で見えてるだけ)
    • 最低限見るのは 配当性向 / FCF / 財務余力 / 配当方針と実績
    • 最強は銘柄当てじゃなくルール設計(分散・点検・撤退)

    ※本記事は一般的な情報提供であり、特定銘柄の推奨や投資助言ではありません。投資判断はご自身の責任でお願いします。

    参考(定義・指標の根拠)
    ・配当性向(payout ratio)の定義と考え方:Investopedia / Corporate Finance Institute
    ・フリーキャッシュフロー(FCF)の定義:Investopedia / CFA Institute(リフレッシャー)
    ・配当安全性(FCFで配当をカバーする考え方):AnalystPrep(CFA学習ノート)
    ・利回りの罠(yield trap)回避の視点:TIKR(日本語解説)
    ・配当リスク兆候(業績悪化、配当性向上昇、FCF低下など):マネーフォワード(DPS解説)
    新NISAで始める!年間240万円の配当金が入ってくる究極の株式投資
    配当太郎
    クロスメディア・パブリッシング(インプレス)
    2024-05-02


    【悲報】高配当民、減配1発でメンタル崩壊w→向いてない奴の特徴これ

    減配で心が折れるなら、高配当投資は「設計」から間違ってるかもしれない

    高配当投資は、配当が増え続けるゲームじゃない。むしろ本質は減配・無配のリスクを織り込んで、それでも長期で勝つ設計。
    この記事では、減配でメンタルが崩れる人の共通点と、減配に耐えるための「数字の見方」「買い方」「守り方」をまとめます。

    ※投資判断は自己責任。ここでは一般的な考え方を解説します(特定銘柄の推奨ではありません)。

    結論:高配当は「減配込み」が前提。耐えられない人は“買い方”が危ない

    減配=即死になっている人は、ほぼ例外なく
    ①利回り一点買い / ②生活費に直結 / ③分散不足 / ④数字を見てない のどれか(複合も多い)。

    減配でメンタル崩壊する人の特徴(あるある)

    ▼当てはまったら要注意
    • 利回り至上主義「利回りが高い=正義」→ ビジネスの質より数字の見栄えで選ぶ
    • 配当=確定収入配当を給与みたいに固定で見てる(これが一番危険)
    • 一点集中セクター・国・通貨が偏ってる(減配が“まとめて来る”)
    • 景気感度を無視景気後退・資源価格・金利で利益がブレる業種を理解してない
    • 財務を見ない配当性向・FCF・負債・金利負担を確認してない
    • 出口戦略ゼロ「下がったら買い増し」しかない(資金が尽きたら詰む)

    そもそも減配は“悪”じゃない:企業にとっては合理的な選択

    企業の配当は「余剰キャッシュの配分」。
    投資・借入返済・自社株買い・内部留保とのバランスで決まる。
    よって、環境が変われば減配は普通に起こる(むしろ無理な維持の方が危ない)。

    減配が起きやすいパターン

    パターン 何が起きてる? 投資家側の落とし穴
    利益の急減 景気後退・価格競争・規制・需要低迷でEPSが落ちる 「去年の配当」を未来に投影してしまう
    FCFが細る 設備投資増・在庫増・運転資金悪化でキャッシュが減る 損益計算書だけ見て「黒字だからOK」と勘違い
    負債コスト上昇 金利上昇で利払いが増える/借換えが厳しい 高配当=財務が強い、と思い込む
    構造不況 業界自体が縮む(需要の長期減) 「高利回り=割安」と錯覚(実はバリュートラップ)

    減配耐性を上げる“数字の見方”3点セット

    結論:配当の安全性は「利益」より「キャッシュ」と「負債」を見ろ。

    ① 配当性向(Payout Ratio)だけで安心しない

    • 配当性向=配当 ÷ 利益。低いほど余裕に見える。
    • ただし利益は会計上ブレる。キャッシュが出てない黒字もある。
    • 目安:高すぎる(例:80〜100%超)は赤信号。景気で利益が落ちた瞬間に維持不能。

    ※業種で適正水準は違う。重要なのは「過去数年でどう推移したか」。

    ② FCF(フリーキャッシュフロー)で配当を“賄えてるか”

    見るべきはここ
    • FCF = 営業CF − 投資CF(ざっくり「本業で稼いで投資した後の余り」)
    • 配当 + 自社株買いをFCFでまかなえるか(できない年が続くと危険)
    • FCFが不安定な企業は、配当も不安定になりやすい

    ③ 負債と金利負担(利払い)

    高配当で一番キツいのは「金利上昇局面 × 借金体質」。
    利払いが増えると、まず配当が削られる。
    “配当維持のために借金する”フェーズに入ったら、投資家が耐えるのは地獄。

    「向いてない」を「向いてる」に変える:減配に強い高配当の作り方

    ① 配当を“生活費の固定費”に直結させない

    配当を生活費に組み込むと、減配が来た瞬間に精神的に詰む。
    まずは生活防衛資金(現金)と生活費の別ルート(給与・事業・年金)を確保して、配当はバッファ(余剰)扱いが安定。

    ② “1社の減配”で死なない分散(銘柄 × 業種 × 通貨)

    分散軸 狙い ありがちな失敗
    銘柄分散 1社の事故をポートフォリオ全体で吸収 「好きな銘柄」に集中してしまう
    セクター分散 景気・金利・商品市況の影響を分散 高配当セクター(特定業種)だけに偏る
    通貨分散 為替変動の偏りを減らす 円安/円高どちらかに全賭け

    ③ ルールで守る:減配時の行動テンプレ

    減配が出た瞬間にやること(感情よりチェックリスト)
    1. 原因は一時的?構造的?(景気循環か、ビジネスモデル崩壊か)
    2. FCFで配当を賄える見通しは?(来期・再来期の目線)
    3. 負債コストは悪化してない?(借換え・格付け・利払い)
    4. 配当政策が変わった?(方針転換なら“前提”が崩れた可能性)
    5. ポジションサイズは適正?(これで生活が揺れるなら持ちすぎ)

    ※「減配=即売り」が正解とは限らない。大事なのは“理由”と“資本配分の一貫性”。

    高配当の“地獄”を回避する:初心者がやりがちなNG例

    • NG1:利回りランキング上位をそのまま買う(理由を見ない)
    • NG2:減配した瞬間に狼狽売り → でも次はまた高利回りに飛びつく(無限ループ)
    • NG3:配当が減った分を取り返そうとして、さらにリスクを上げる(最悪の追撃)
    • NG4:「増配銘柄しか勝たん」と言いつつ、実態は“高値掴み”で耐えられない

    まとめ:減配に耐えられる人が「高配当で勝つ人」

    この記事の結論
    • 高配当は減配込みのゲーム。減配に耐えられないのは投資手法の問題ではなく設計の問題
    • 見るべきは配当性向だけじゃない。FCFと負債/金利負担をチェック
    • 配当を生活費に直結させず、分散と行動ルールでメンタルを守る
    次の記事ネタ(相性◎)
    ・【罠】利回り5%に釣られた結果→“減配トラップ”の見抜き方
    ・【結論】高配当ETF vs 個別株→減配耐性が高いのはどっち?
    ・【地獄】配当生活の必要元本を計算したらバグってて草(取り崩し設計つき)

    免責:本記事は情報提供を目的とした一般論であり、特定銘柄・特定商品への投資勧誘ではありません。投資には価格変動・為替変動・信用リスク等があり、元本割れの可能性があります。


    このページのトップヘ