投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    国債

    FFDA8DB9-64F9-4A97-A0BB-A6D6B2745018

    節約を続け、新NISAへ一生懸命お金を入れたことで、着実に資産を増やした投資家。しかし、いざお金を使える段階になっても、長年の節約癖が抜けず、ほとんど使えなくなってしまうケースがあるようです。

    老後に備えて資産を作ることは大切ですが、現在の楽しみまで我慢し続ける資産形成は、本当に正解なのでしょうか。

    「資産は増えたのに使うのが怖い」「自分の親も同じだった」など、投資家からさまざまな意見が寄せられています。今回は、新NISAと節約の意外な落とし穴について、ネット上の反応とともに見ていきます。

    ■ 市場解説:30年国債の利回り4%超は本当にお得?

    30年国債の利回りが4.2%前後まで上昇し、投資家の注目を集めています。仮に1,000万円を投資した場合、単純計算では税引き前で年間約42万円の利息に相当します。

    株価の値動きを気にせず、長期間にわたって4%超の利回りを確保できる点は大きな魅力です。配当利回り4%を安定して維持できる高配当株が限られることを考えると、「株より国債でいいのでは」と感じる投資家が増えるのも不思議ではありません。

    ただし、ここで注意したいのが、表面上の利回りが高いことには相応の理由があるという点です。市場では今後も金利上昇やインフレが続く可能性が意識されており、そのリスクが利回りに反映されています。

    ■ 投資家の反応:高利回りを評価する声と警戒する声

    投資家からは、30年国債の利回り4%超について、期待と警戒の両方の声が上がっています。

    • 「配当4%の高配当株より魅力的に見える」
    • 「資産の一部を国債に移すのはアリ」
    • 「年齢とともに国債の割合を増やすのもよさそう」
    • 「30年間も資金の流動性が落ちるのは厳しい」
    • 「今後さらに金利が上がれば含み損が膨らむ」
    • 「利回り4.2%でもインフレに負ける可能性がある」

    特に多かったのが、途中売却による元本割れリスクを心配する意見です。国債は満期まで保有すれば安定した収益を期待できますが、金利上昇中に売却すると、債券価格が下落して損失が発生する可能性があります。

    ■ 注意点:利回り4.2%だけで判断するのは危険

    30年国債を検討する場合、次のリスクを理解しておく必要があります。

    • 価格変動リスク:購入後に金利が上昇すると、保有している債券の市場価格は下落しやすくなります。
    • 流動性リスク:満期まで30年間保有する前提では、自由に使える資金が減ってしまいます。
    • インフレリスク:物価上昇率が利回りを上回れば、実質的な資産価値は目減りします。
    • 税金:利息には原則として約20%の税金がかかるため、利回り4.2%でも手取りはおおむね3.3%前後になります。
    • 機会損失:株式市場が大きく上昇した場合、その成長を取り逃す可能性があります。

    ※債券の「利回り」と「表面利率」は同じとは限りません。購入価格や償還価格によって、実際の収益は変わります。

    ■ 管理人コメント

    正直、元本の値動きを抑えながら4%超の利回りを狙えるなら、30年国債はかなり魅力的に見えます。高配当株のように業績悪化や減配を心配する必要が少ない点も強みでしょう。

    しかし、30年という期間は想像以上に長いです。今後さらに金利が上昇すれば、購入した国債は大きな含み損を抱える可能性があります。急に現金が必要になり、途中で売却することになれば、「安全資産のはずが元本割れ」という事態にもなりかねません。

    そのため、国債へ資産を全額投入するのではなく、生活防衛資金を確保したうえで、株式や現金と組み合わせるのが現実的だと思います。特に若い世代は、長期的な成長が期待できるオルカンやS&P500を中心にしつつ、国債を値動きの調整役として使う選択肢もありそうです。

    ■ 結論:魅力的だが「30年間持てる資金」で買うべき

    30年国債の利回り4%超は、安定した利息収入を求める投資家にとって魅力的な水準です。一方で、金利上昇による価格下落やインフレ、途中売却による元本割れといったリスクもあります。

    「国債だから絶対に安全」と考えて、資産を一括投入するのは危険です。

    購入するなら、満期まで使う予定のない余裕資金に限定し、株式・国債・現金へ分散することが重要です。利回り4.2%という数字だけを見るのではなく、自分の年齢や投資期間、途中で現金が必要になる可能性まで考えて判断したいところです。
    9B5EB8F5-FBCB-40D0-A6BB-0921E8D1C0DD
    米国がついに動きました。

    米国債の買い戻し規模を2倍に拡大するとのニュースが市場で注目を集めています。これを受け、米長期金利が低下し、米国株や為替市場にも大きな動きが出るとの見方が広がっています。

    「国債を買い戻すだけで、なぜ金利が下がる?」「株高やドル円にも影響するの?」と疑問に思う人も多いはず。

    今回は、米国債買い戻し拡大が市場に与える影響と、投資家たちの反応をまとめていきます。

    📊 市場解説

    今回のポイントは、単純に「米国政府が国債を買った」という話だけではありません。市場が注目しているのは、米財務省が長期金利の上昇や国債市場の流動性に対して動いたという点です。

    国債の買い戻しによって特定の債券の需給が改善すれば、長期金利に低下圧力がかかる可能性があります。長期金利が下がれば、株式の相対的な魅力が高まり、特にハイテク株や高配当株などには追い風になりやすいと考えられます。

    一方、為替では米金利低下によって日米金利差が縮小するとの思惑から、ドル売り・円買い方向に動きやすくなります。ただし、今後さらに円高が進むかどうかはFRBの利下げペースや米国の物価・雇用データ次第となりそうです。

    🔥 投資家反応

    投資家からは、今回の買い戻しについて「金額そのものより、財務省が動いたことが重要」との見方が目立っています。

    また、「円高というよりドル売りではないか」「ゴールドにも資金が流れている」「高配当株にも追い風になる可能性がある」といった声もあり、影響は債券市場だけにとどまっていません。

    その一方で、買い戻しによって長期金利を恒常的に抑え込めるわけではないとの慎重論もあります。今回の措置を“金利上昇を止める決定打”と見るのは早いという意見も少なくありません。

    💬 管理人コメント

    個人的に一番気になるのは、買い戻しの規模よりも「米財務省が長期金利を意識している」と市場に受け取られたことです。

    米国債市場は世界の金利を左右する中心的な市場です。ここで金利が大きく下がれば、米国株、日本株、ドル円、ゴールドまで一気に資金の流れが変わる可能性があります。

    ただし、「国債買い戻し=株価がずっと上がる」「ドル円がそのまま円高になる」と単純化するのは危険です。今後はFRBの利下げ、インフレ率、米財政赤字、国債発行額もセットで見ておきたいところですね。

    ✅ 結論

    今回の米国債買い戻しで重要なのは「規模」よりも「政府が市場に介入したというシグナル」です。

    長期金利が低下すれば、株式にはプラス材料となる一方、ドルには下落圧力がかかりやすくなります。さらにゴールドや高配当株など、金利低下の恩恵を受けやすい資産にも資金が向かう可能性があります。

    今後の焦点は、今回の動きが一時的なものなのか、それとも「米長期金利上昇を抑える政策が本格化するのか」。ここが確認できれば、世界のお金の流れが大きく変わる局面になるかもしれません。

    139F305E-EC5C-4375-BDAA-23BFCF9F2E34

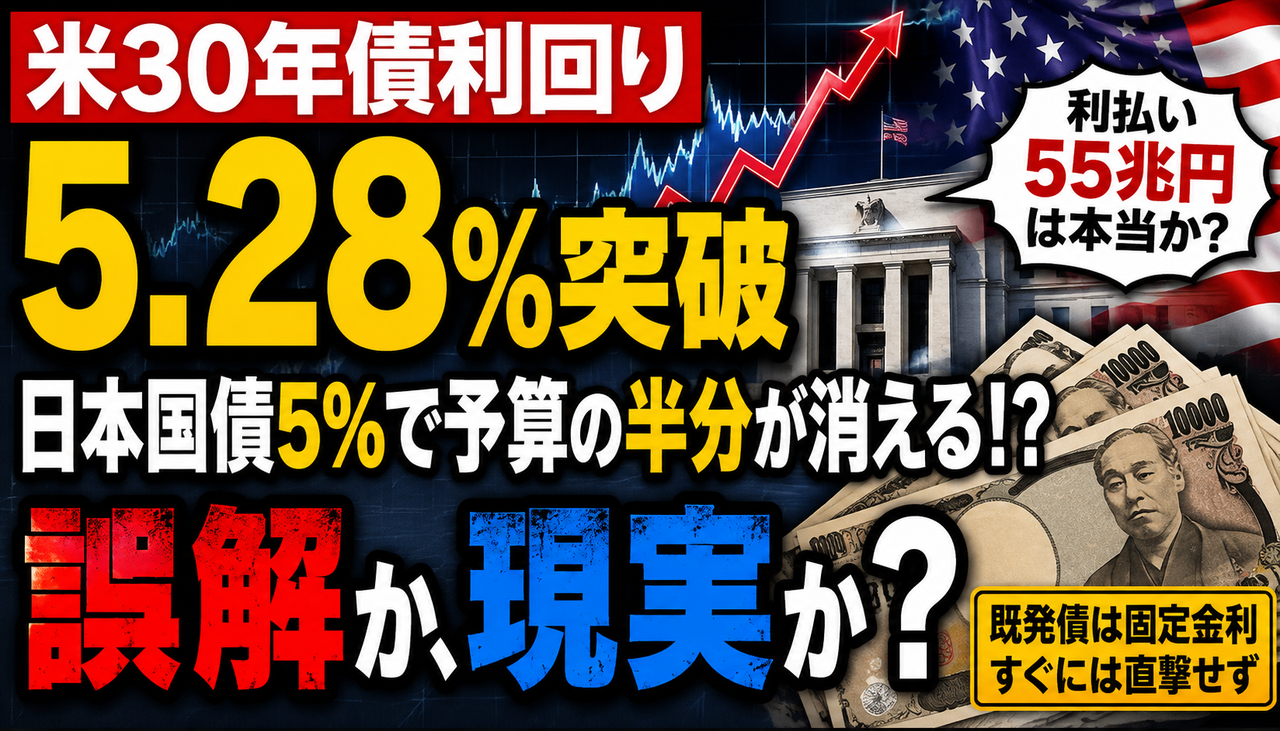
    米国の30年国債利回りが5%台に上昇し、長期金利をめぐる議論が再び注目を集めています。

    そんな中、Xでは「日本国債の金利が5%になれば、利払い費が55兆円規模になり、政府予算の半分が消える」とする主張をめぐって議論が白熱。

    一方で、「既発国債まで一気に5%になるわけではない」との反論も相次いでいます。

    仮に日本でも金利上昇が続いた場合、財政や国債市場、そして株式市場にはどんな影響が出るのでしょうか。

    今回は、米長期金利の上昇と「日本国債5%」をめぐる議論について、Xの反応とともに整理します。

    📊 市場解説:金利5%=即「利払い55兆円」ではない

    今回のポイントは、「国債金利が5%になったら、国債残高すべてに翌日から5%の利息が発生するわけではない」という点です。

    日本国債にはさまざまな年限があり、既に発行されている固定利付国債については、基本的に発行時に決められた利率で利払いが行われます。

    そのため、市場金利が5%まで上昇したとしても、政府の利払い費が一気に「国債残高×5%」へ跳ね上がるわけではありません。

    ただし安心できる話でもありません。満期を迎えた国債を高い金利で借り換えたり、新規国債を高金利で発行したりする状況が続けば、時間をかけて政府の利払い負担は増えていきます。

    ▶ 投資家が見るべきポイント
    「5%になった瞬間の負担」ではなく、高金利が何年間続き、どのペースで国債が借り換えられるかが重要です。

    🔥 投資家反応:Xでは「単純計算は違う」と反論続出

    Xでは「金利5%なら利払い55兆円」という単純計算に対して、疑問を呈する声が相次いでいます。

    「既発債は固定金利なので、すぐ5%にはならない」
    「新規発行や借り換えから徐々に影響する」
    「政府の利息収入なども含めて考える必要がある」

    一方で、金利上昇そのものを軽視していいわけではありません。日本は巨額の国債残高を抱えているため、高金利が長期化すれば財政への影響は徐々に大きくなります。

    つまり「明日いきなり財政危機」という話ではないものの、「金利上昇が長期化しても問題なし」とも言い切れない状況です。

    💬 管理人コメント

    個人的には、「国債金利5%=即55兆円」だけで日本財政を語るのは少し乱暴だと思います。

    重要なのは金利が上がった瞬間ではなく、その金利水準がどれだけ長く続くのかです。

    仮に高金利が何年も続けば、借り換えが進むにつれて平均調達金利も上昇し、利払い費は徐々に重くなっていきます。

    そして投資家としてさらに気になるのが、国債だけではありません。長期金利が大きく上昇すれば、住宅ローン、企業の資金調達、株式のバリュエーション、為替など幅広い市場へ波及する可能性があります。

    「5%になったら日本終了」ではなく、「5%が続いたら何が起こるのか」を見る方が重要でしょう。

    🚨 結論:本当に怖いのは「高金利の長期化」

    国債金利が5%になったからといって、既発国債すべての金利が即座に5%へ切り替わるわけではありません。

    したがって、「5%になった瞬間に利払い費55兆円」という見方には注意が必要です。

    しかし、高金利が長期間続けば話は別です。

    新規発行と借り換えによって高い金利が徐々に国債全体へ浸透し、政府の利払い負担が拡大していく可能性があります。

    金利5%=即アウトではない。
    だが「5%が何年も続く世界」は、日本にとって無視できない。

    投資家としては国債利回りだけでなく、円相場・銀行株・不動産株・高PER株などへの波及も含めてチェックしておきたいところです。

    18964E1B-D9AD-4B90-B012-87A54CBDB12F

    📊 市場解説:日本の「債務問題」が再び意識される理由

    今回、市場で警戒されているのは「日本がすぐに財政破綻する」という単純な話ではありません。

    重要なのは、政府債務が大きい状態で金利が上昇すると、国債の利払い負担が増えやすくなる点です。

    さらに市場が日本の財政運営に対して警戒を強めれば、 「国債価格下落 → 金利上昇 → 円安圧力」 という流れが強まる可能性もあります。

    特に現在は日銀の金融政策正常化も進んでおり、これまでのような超低金利を前提とした環境から大きく変化しています。

    ただし、これだけで「日本の債務危機が目前」と断定するのは早計です。 円相場は日米金利差や金融政策、海外投資、インフレなど複数の要因で動きます。

    つまり今の市場は、「日本破綻」を織り込んでいるというより、 日本の財政・金利・円の関係を以前より厳しくチェックし始めている と見る方が現実的でしょう。

    🔥 投資家の反応:危機派と冷静派で真っ二つ

    今回の話題に対する投資家の反応は、大きく二つに分かれています。

    警戒派からは、 「日本は大丈夫と思って円資産だけに偏る方が危険」 「円安・金利上昇・株安が同時に起きる可能性も考えるべき」 といった声が出ています。

    一方で冷静派からは、 「債務危機なら、なぜ日本株が上昇しているのか」 「危機が騒がれている時ほど何も起きない」 といった反論も見られます。

    つまり市場参加者の間でも、 「日本の財政は本当に危険なのか?」 という点について見方が大きく割れている状況です。

    こうした意見の対立が大きくなっていること自体、市場が日本の財政問題を意識し始めている証拠とも言えそうです。

    💬 管理人コメント

    個人的に一番注意したいのは、 「日本が明日にも破綻する」と極端に考えることでも、「日本だから絶対大丈夫」と思い込むことでもありません。

    投資家として考えるべきなのは、どちらのシナリオになっても資産を守れる状態を作っておくことです。

    円預金、日本株、米国株、外貨資産、金など、値動きの異なる資産に分散しておけば、一つのシナリオに全資産を賭ける必要はありません。

    特に金利上昇が続けば、日本国債だけでなく住宅ローンや企業の資金調達、株式市場にも影響が広がります。

    「日本が破綻するか」を予想するより、「予想が外れても生き残れるポートフォリオ」を作る方が重要だと思います。

    ✅ 結論:日本破綻を煽るより「金利と円」を見るべき

    日本の債務問題は以前から指摘されてきましたが、金利が上昇する局面ではその意味が変わってきます。

    今後チェックしたいのは、 日本国債の利回り・日銀の金融政策・ドル円・政府の財政政策 です。

    これらが同時に悪化するようなら、市場の警戒レベルが一段上がる可能性があります。

    逆に、金利上昇が落ち着き、円相場や国債市場が安定するのであれば、「債務危機」という見方が後退する可能性もあります。

    ⚠️ 「日本は絶対大丈夫」「日本はもう終わり」の両極端は禁物。

    👉 投資家に必要なのは危機を当てることではなく、どんな相場でも耐えられる資産配分を作ることです。

    2E02E12E-206B-4684-BC4E-3A4A0E66B976

    生命保険会社が保有する国内債券の含み損が急拡大しているとして、投資家の間で注目が集まっています。

    報道によると、生保4社の国内債券の含み損は約15兆円に達し、わずか3カ月で約1兆円拡大したとされています。

    これを受けXでは、 「生命保険会社で潰れるところが出てくるんじゃない?」 といった不安の声も浮上。一方で、「満期まで保有すれば問題ない」と冷静に見る意見も出ています。

    金利上昇で膨らむ債券の含み損は、本当に生保経営を揺るがすのか。
    今回は、国内債券15兆円の含み損が意味するものと、保険会社への影響を整理していきます。

    Xの反応

    📊 市場解説

    今回話題になっているのは、生命保険会社が保有する国内債券の含み損が約15兆円規模まで膨らんでいるという点です。

    ただし、ここで注意したいのは、「含み損15兆円=15兆円の損失が確定した」わけではないということです。

    金利が上昇すると、すでに発行されている低金利の国債は相対的な魅力が低下するため、時価は下落します。長期国債を大量に保有している生命保険会社では、金利上昇局面になるほど債券の評価上の含み損が膨らみやすくなります。

    ポイント
    ・金利上昇 → 既存の低利回り債券価格は下落
    ・生保は長期国債を大量に保有
    ・その結果、保有債券の含み損が拡大しやすい
    ・一方、新たに購入する国債は高い利回りを得られる

    生命保険会社は、将来支払う保険金などの負債と、国債などの資産の期間・金利特性を合わせるALM(資産・負債総合管理)を行っています。そのため、単純に債券の含み損だけを見て「すぐに経営危機」と判断するのは早計です。

    🔥 投資家の反応

    Xでは「生保が潰れるのではないか」という不安が広がる一方で、金融や債券に詳しいユーザーからは冷静な指摘も相次いでいます。

    ⚠️ 警戒派
    「15兆円もの含み損はさすがに大きすぎる」
    「保険会社の経営に影響が出るのでは?」
    「途中で国債を売却する必要が出たら危険ではないか」
    ✅ 冷静派
    「満期まで持てば額面で償還される」
    「保険契約と国債の期間を合わせている」
    「金利上昇後は、より高い利回りで国債を買える」

    特に多かったのが、「含み損だけを切り取って危機と判断するのは違う」という意見です。今回のニュースは数字のインパクトが非常に大きいため、見出しだけを見ると不安になりやすいものの、実際には保険会社特有の運用構造も考える必要があります。

    💬 管理人コメント

    個人的には、「15兆円」という数字だけで生命保険会社が危ないと判断するのは少し違うと思います。

    生保は銀行や個人投資家とは違い、数十年先の保険金支払いを見据えて長期間運用しています。低金利時代に購入した国債の価格が下落していること自体は、金利正常化が進めばある程度避けにくい現象です。

    むしろ今後の運用だけを考えれば、これまで超低金利だった国債をより高い利回りで購入できる環境になったことは、生保にとってプラスの側面もあります。

    ただし、だからといって完全にノーリスクという意味でもありません。保険解約の急増などによって想定外の資金流出が起き、含み損を抱えた債券を途中売却しなければならなくなれば、評価損が実際の損失になる可能性があります。今後は含み損の金額だけでなく、各社の資本余力や資産・負債管理を見ることが重要でしょう。

    ✅ 結論

    生保4社の国内債券含み損が約15兆円規模まで膨らんだことは確かにインパクトがあります。しかし、 「15兆円の含み損=生保が倒産する」ではありません。

    金利上昇によって既存債券の時価が下落する一方で、新規投資では高い利回りを確保できるというメリットもあります。また、生保は保険契約という長期負債に合わせて資産を運用しているため、通常の企業とは債券含み損の意味合いも異なります。

    「含み損15兆円」という数字だけで判断せず、
    金利・ALM・資本余力まで含めて見ることが重要。
    📘 投資.comのnoteも更新中!

    ブログでは書ききれない
    資産形成のリアル・投資で失敗した経験・お金を増やすために考えていることをnoteで発信しています。

    「投資で遠回りしたくない」
    「資産形成を本気で進めたい」
    という方は、ぜひチェックしてみてください👇

    ▶ 投資.comのnoteを読む

    ブログより一歩踏み込んだ投資・資産形成の話を発信しています。

    このページのトップヘ