投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    固定金利

    844A0820-B7BF-400B-BE20-6C0F71835EBC

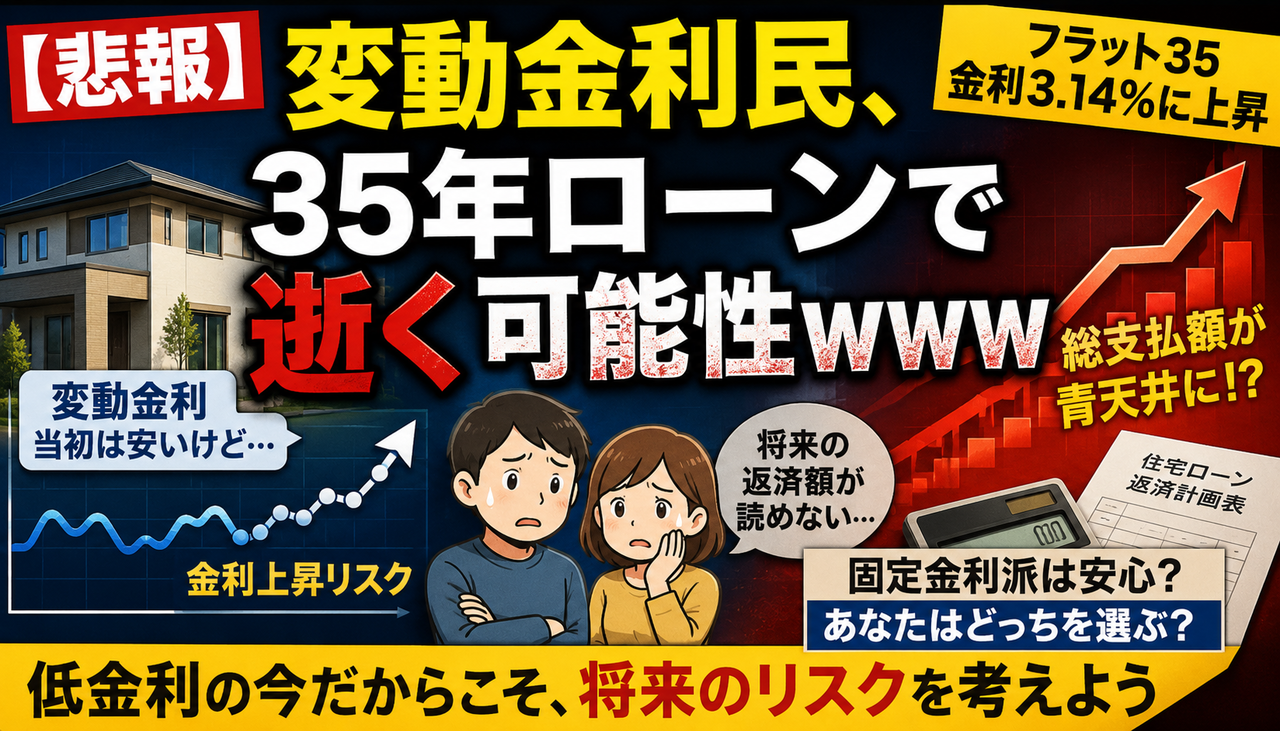
    住宅ローン金利をめぐり、ネット上で「変動金利で35年ローンはギャンブルでは?」という声が広がっています。

    フラット35の金利上昇が話題になるなか、固定金利で借りた人は安心感がある一方、変動金利を選んだ人には将来の返済額増加リスクが意識され始めています。

    とくに住宅価格が高止まりする中での35年ローンは、金利次第で家計への負担が大きく変わるため、投資家や住宅ローン利用者の間でも注目を集めています。

    市場解説:住宅ローン金利上昇で「変動か固定か」に再注目

    フラット35の金利上昇をきっかけに、住宅ローン利用者の間で固定金利と変動金利のリスク差が改めて意識されています。固定金利は返済額が読みやすい一方、変動金利は当初の金利が低く見えやすい反面、将来的に金利が上がると返済負担が増える可能性があります。特に35年ローンのような長期返済では、金利のわずかな変化でも総支払額に大きな差が出やすく、家計への影響は無視できません。

    投資家反応:変動金利民から不安の声、固定派からは冷静な見方も

    ネット上では、実際に変動金利で借りている人から「自分も変動だから不安」という声が出る一方で、125%ルールに触れて「急に返済額が跳ね上がるわけではない」とする意見も見られます。

    また、固定金利を選ぶ人は「安心をお金で買っている」、変動金利を選ぶ人は「金利上昇リスクを取っている」といった整理もあり、単純にどちらが勝ち負けというより、リスク許容度と家計余力の違いとして受け止める声も目立ちます。

    一方で、インフレや政策金利の上昇が続けば、変動金利にも上昇圧力がかかる可能性があるため、今後の金利動向を警戒する投資家も少なくありません。

    管理人コメント:住宅ローンも“投資判断”に近い時代へ

    今回の話題で感じるのは、住宅ローンももはや単なる「借金」ではなく、金利リスクをどう取るかという資産形成上の判断になっているという点です。

    変動金利は低金利時代には非常に有利に見えますが、インフレや利上げ局面では一気に心理的な不安が大きくなります。逆に固定金利は当初の負担が重く見えやすいものの、将来の支払いが読める安心感があります。

    結局のところ、重要なのは「金利が上がっても生活が崩れないか」「繰り上げ返済や資産運用で対応できる余力があるか」です。住宅価格が高い今の時代ほど、借りられる金額ではなく返し続けられる金額で考える必要がありそうです。

    結論:変動金利は安さが魅力、ただし金利上昇局面では家計管理が必須

    変動金利を選ぶこと自体が悪いわけではありませんが、35年という長期ローンでは将来の金利上昇リスクを前提に考える必要があります。固定金利は安心感、変動金利は低コストの可能性というメリットがあるため、どちらが正解かは家計状況やリスク許容度次第です。今後は住宅ローン利用者にとって、毎月の返済額だけでなく、金利上昇時のシミュレーションまで含めた判断がより重要になりそうです。
    C612AF81-0748-4CFD-A0A9-9F643407A9CA
    株クラ警戒 / 金利 / 住宅ローン

    【株クラ警戒】日銀の追加利上げ観測、株にも住宅ローンにも効いてきそうwww

    追加利上げ「決定」ではなく、あくまで追加利上げ「観測」なのに、 それでも株・為替・債券・住宅ローンにまでじわじわ効いてくるのが今の相場。 何が上がり、何が重くなり、個人はどこを見ればいいのかを整理します。

    今回のポイントはシンプルです。
    日銀の追加利上げ観測が強まると、株式市場では「金利に弱い資産」が売られやすくなり、銀行など一部の金融には追い風。 そして家計面では、特に変動型の住宅ローンにじわじわ効いてきます。
    つまり、これは「市場の話」ではなく、もう普通に生活コストの話でもあります。
    結論①
    株は全面一律ではない
    銀行・保険は相対的に追い風、グロース・不動産・高PER系は逆風になりやすい。
    結論②
    住宅ローンは変動型ほど要注意
    新規借入だけでなく、既存借入でも時間差で返済負担が増える可能性があります。
    結論③
    円高期待だけで楽観は危険
    利上げ観測があっても、景気・原油・海外要因しだいで相場は素直に動かないことがあります。
    結論④
    一番大事なのはタイミング
    利上げそのものより、「いつやるのか」「市場がどこまで織り込んでいるか」が重要です。

    なぜ追加利上げ観測が強まっているのか

    背景にあるのは、賃金と物価の流れです。賃上げが続き、実質賃金まで改善してくると、 日銀としては「超低金利をいつまでも続ける理由」が弱くなっていきます。

    1. 賃上げと実質賃金の改善

    名目賃金が上がるだけでなく、インフレを差し引いた実質賃金も持ち直してくると、 家計の耐久力が少しずつ戻ります。すると日銀は「多少金利を上げても景気がすぐ折れないか」を見極めやすくなります。

    2. 日銀は“利上げ継続姿勢”自体は崩していない

    3月会合ですぐ動くかは別としても、日銀は見通し通りに経済・物価が進むなら、 追加利上げの方向自体は維持しています。つまり市場は、 「今月やるのか」「来月やるのか」を値段に反映し続ける局面です。

    3. ただし原油高や中東リスクが判断を難しくする

    ややこしいのはここです。原油高はインフレ要因ですが、同時に家計と企業のコストを押し上げ、 景気にはマイナスにもなりやすい。だから利上げ観測が強い一方で、 「すぐやるにはリスクもある」という見方が同居しています。

    要するに:
    「利上げするか、しないか」ではなく、“利上げしたい材料”と“急ぐと危ない材料”が両方あるのが今の日本。 そのせめぎ合いが、株にも住宅ローンにも効いてきます。

    株にはどう効く? ここが一番誤解されやすい

    「日銀が利上げ観測→日本株は全部ダメ」と雑に見るのは危険です。 実際には、金利上昇で得する業種と、割高感が意識されやすい業種で温度差が出ます。

    分野 効き方 見方のポイント
    銀行・保険 相対的に追い風 金利上昇で利ざや改善期待が出やすい。利上げ観測局面では資金が向かいやすい代表格。
    高PERグロース株 逆風になりやすい 将来利益を高く評価されている銘柄ほど、金利上昇で現在価値が意識されやすい。
    不動産・J-REIT やや重い 資金調達コスト上昇や利回り比較で相対的な魅力が揺れやすい。
    輸出株 まちまち 利上げ観測が円高につながれば逆風。ただし円高にならず原油高だけ残ると別の難しさもある。
    内需・ディフェンシブ 選別色 金利よりも賃上げ・消費・コスト転嫁力が重要。業績の質で差がつきやすい。

    株価指数そのものはどうなる?

    ここは「サプライズかどうか」が大きいです。すでに市場がある程度織り込んでいる利上げなら、 指数全体の下押しは限定的で済むことがあります。逆に、 市場の想定より早い・強い・タカ派すぎるメッセージが出ると、一気にリスク資産が重くなることがあります。

    株クラ的に一番キツいパターン:
    「利上げ観測は強いのに、景気は強くない」という状態です。
    金利は上がる、でも利益成長は鈍る、しかも住宅ローンや消費も重くなる。 これが“じわじわ効く嫌な相場”です。
    スポンサーリンク

    個人投資家がやるべきこと

    • 金利上昇に弱い銘柄ばかりに偏っていないかを確認する
    • 銀行・保険・内需ディフェンシブなど、金利局面に強いものも混ぜる
    • 「円高になるはず」前提で全部考えない。原油・地政学・海外金利で崩れることもある
    • 会合前後の一発勝負より、メッセージと市場反応を分けて見る

    住宅ローンにはどう効く? こっちはマジで生活に直結

    日銀の利上げ観測が怖いのは、住宅ローンが“ニュース”ではなく“毎月の固定費”になるからです。 特に変動型を使っている人、これから借りる人は要チェックです。

    1. 新規で借りる人

    新規借入では、変動金利も固定金利もじわじわ上がりやすくなります。 変動は「今は低い」が魅力でも、今後の見直しリスクを抱えます。 固定は当初の金利が高めでも、返済額を読みやすいのが強みです。

    2. すでに変動で借りている人

    ここが大事です。政策金利が上がったからといって翌月すぐ全員の返済額が跳ねるわけではありませんが、 銀行の基準金利見直しと契約条件に応じて、時間差で効いてきます。

    住宅ローンの見方 チェックすること 意味
    変動型 基準金利の見直し時期 今は低く見えても、将来の返済増リスクを抱えやすい
    固定型 今の金利水準と家計耐久力 借入時は高く見えても、返済の安定感がある
    借り換え検討中 残期間・手数料・総返済額 表面金利だけでなく、トータルコストで比較する必要がある
    考え方のコツ:
    住宅ローンは「今月の金利が安いか」だけで決めると危険です。
    これから数回利上げがあっても家計が耐えられるかで見たほうが、 後から後悔しにくくなります。

    3. 利上げ観測が怖い人がやるべき家計チェック

    • 住宅ローン返済比率が高すぎないか確認する
    • 生活防衛資金を増やしておく
    • 教育費・車・カード支出と同時に重ならないか見る
    • 借り換えは感情でなく総返済額で比較する

    今後の注目ポイント3つ

    ① 春闘の着地

    どれだけ賃上げが広がるかで、日銀の判断材料はかなり変わります。 大企業だけでなく、中小まで広がるかが重要です。

    ② 実質賃金の継続改善

    一時的にプラスでも、継続しなければ家計の強さとしては不十分です。 日銀も「賃金が物価に勝てるか」を重視していると見られます。

    ③ 為替と原油

    円安が進みすぎれば輸入物価が上がり、利上げ観測が再燃しやすくなります。 逆に原油高が景気を痛めるなら、日銀はタイミングを慎重に見るはずです。 つまり、円・原油・賃金の3点セットで見るのが大事です。

    おすすめサービス
    管理人コメント
    日銀の追加利上げ観測って、昔は「円に効く」「銀行株に効く」くらいの話で済みがちでした。
    でも今は違います。株にも効く、住宅ローンにも効く、消費にも効く。
    つまり、もう完全に“生活と投資の両方に刺さるテーマ”なんですよね。

    株クラは値動きだけ見がちだけど、こういう局面ほど 家計の耐久力とポートフォリオの耐久力を同時に見た人が強いです。

    まとめ

    日銀の追加利上げ観測は、単なる金融ニュースではありません。
    株ではセクターごとの明暗を分け、住宅ローンでは家計の固定費にじわじわ効くテーマです。

    だからこそ、 「利上げするかしないか」ではなく、「その観測がどこに効くのか」を見たほうが実戦的です。

    株クラ的には、銀行つよい・グロース重い・住宅ローンこわい――まずはこの3点を押さえておくと、 今の相場がかなり読みやすくなります。


    住宅購入は多くの家庭にとって一生の大きな決断です。このブログ記事を通じて、利便性と環境の両立をめぐる選択の重要性について考えさせられました。郊外での生活がどのように変わったのか、リアルな声を聞くことで、より良い選択ができるようになるでしょう。


    <関連する記事>


    〈世帯年収1,300万円〉都心マンションを見送り“郊外一戸建て”を選んだ夫婦が、3年後に気づいた〈住宅選択の誤算〉
    …住宅購入は、多くの家庭にとって人生で最も大きな買い物の一つです。物件価格や住宅ローンの返済額に目が向きがちですが、実際の暮らしでは通勤時間や生活環境、維持…
    (出典:THE GOLD ONLINE(ゴールドオンライン))

    【日銀0.75%利上げ】住宅ローン「変動」は危険?「固定金利」へ借り換えるメリット・デメリット【元銀行員が解説】
    …にさまざまな影響を与えますが、特に大きな影響を受けるのが住宅ローンです。 ここでは、住宅ローンを借り入れている人の金利タイプの割合や借り換えのメリット…
    (出典:LIMO)

    おしどり夫婦と言われていたのに…〈退職金2,300万円〉60歳夫の退職後、58歳妻が選んだ「別居という決断」
    …の春、勤めていたメーカーを定年退職しました。退職金は約2,300万円。住宅ローンはすでに完済しており、子ども2人も独立しています。 近所では、買い物に…
    (出典:THE GOLD ONLINE(ゴールドオンライン))

    「年金で息子を養う日々です」70代夫婦が語る“働かない子ども”との生活…“この先どうなるのか”老後に募る不安
    …・夫75歳、妻72歳)です。夫婦の年金収入は月およそ21万円。持ち家で住宅ローンはありませんが、生活に大きな余裕があるわけではありません。 その背景に…
    (出典:THE GOLD ONLINE(ゴールドオンライン))

    <ツイッターの反応>


    京平
    @Kyohei350859203

    私はリモートワークで妻もネットで完結する仕事で、毎日家族と長い時間を過ごせる。満員電車には縁がなく、160㎡の4LDKの家の住宅ローンは6万円。月収20万円UPしても、もう東京で暮らすのは無理だわ。

    (出典 @Kyohei350859203)

    京平
    @Kyohei350859203

    私はリモートワークで妻もネットで完結する仕事で、毎日家族と長い時間を過ごせる。満員電車には縁がなく、160㎡の4LDKの家の住宅ローンは6万円。月収20万円UPしても、もう東京で暮らすのは無理だわ。

    (出典 @Kyohei350859203)

    まる
    @ooomaruooo

    はじめての人でもこれで安心!と書いてある住宅ローンの本を図書館で借りたので頑張って勉強する。

    (出典 @ooomaruooo)

    デミアン
    @kohei197904

    返信先:@toms_moneylife 私も付けることにしました。体力が落ちた時に住宅ローンは重いですからねぇ。

    (出典 @kohei197904)

    灼熱ひまわり@復活
    @1AIwCX4M3W52413

    独身、男、賃貸、1人暮らしなら年収500万円もあれば十分暮らせるやろ 既婚、子供2人、マイホーム(住宅ローン)、となるとなんとも言えない x.com/natsuki0902day…

    (出典 @1AIwCX4M3W52413)

    株式の資産運用
    @jatLg4thPp92573

    この状況が続けば、 石油やガスの価格高騰 → ① 物価全体が大きく上昇しインフレ拡大 → 金利上昇 → 住宅ローンの負担増加 ② 大口投資家が株式ファンドから資金を引き揚げ → 株式市場の下落圧力 ③ 企業活動の停滞 → 倒産の増加 → 雇用削減 → 失業者の増加こうした連鎖が再び起こる可能性もあり

    (出典 @jatLg4thPp92573)

    ぐら
    @Toushi_Usagi

    返信先:@maximinimixam 心のQOLが下がりそうです 周りが夫の収入だけでも生きていけるけど、自己実現or教育費(住宅ローン)のためor離婚時の保険のため、ななかで、生活のために働くのは負けた気分になりそうです

    (出典 @Toushi_Usagi)

    プレミアム・無能・山下
    @48m9WuHOIs4637

    皆さんは住宅ローンの繰上げ返済は しますか? 私は今の家に住んで9年目ですが、 昨年まではローン減税がなくなったら(10年目まで)、妻と折半して残りのローン2,000万円を一括返済するつもりでした。 ローン返済前の現金が1,700万円、 そこから1,000万円引いて残りが700万円。

    (出典 @48m9WuHOIs4637)

    Beau黒
    @BeauWalton11

    返信先:@omegudayon 縁を切れば借金がチャラになるという理屈がまかり通るなら、会社を退職した瞬間に住宅ローンも消滅することになる。義務教育以前に道徳のバグですね。

    (出典 @BeauWalton11)

    higasi🏡
    @AngelaWalt57573

    2026年度の税制改正で住宅ローン減税の要件が一部変更される予定です📊 不動産投資においても、中古物件の築年数要件や所得制限の見直しが検討されています。投資計画への影響を事前に確認しておくことをお勧めします。

    (出典 @AngelaWalt57573)

    THE STRUCTURE -世界の深淵解析-
    @THE_STRUCTUREjp

    住宅ローンは、 「家を買った人だけの問題」じゃない。 変動金利が上がると、 家計が削られる。 消費が止まる。 景気まで冷える。 ニュースは表面だけ。 本質は、家計から始まる構造変化です。 動画はこちら。 STRUCTUREをフォローして、 次の解析も見逃さないでください。 pic.x.com/ASDk35CxSe

    (出典 @THE_STRUCTUREjp)

    KEIKO 散々 DEATH 安楽死とベーシックインカムを実現する会 会長怪鳥開帳快調マグマ
    @piece_wish

    返信先:@a_rin_ur いきなり年間休日125日以上、家賃補助、住宅ローン、医療補助、ネイル髪色自由、同じ部署や肩書きで、あの仕事もこの仕事も無い、で残業無しとか、、うわああ、安室奈美恵さんや浜崎あゆみさん全盛期に戦っても庶民には無理な世界が、今や現実、、、時代が理不尽すぎる。。。

    (出典 @piece_wish)

    Deep Forest
    @EpisodeNeo

    状況次第だが、もう早々に住宅ローンを完済して仕事も考えるかなアホくさ。 x.com/EpisodeNeo/sta…

    (出典 @EpisodeNeo)

    ちゃみ💕フリーランス、収入源、自営業、現金
    @chami_831

    あなたの空いた時間を副収入に変えよう💸 10分の簡単作業で毎月30万も狙えるよ✨ 興味あるならプロフへ! ▶︎現金化 ▶︎住宅ローン

    (出典 @chami_831)

    Dr.マネー|FP2級&保険
    @dr_money_fp

    分割払いの怖さ💳 分割払いは一見「月々少額で楽」に見えます。 でも実際は手数料=金利を払っています。 結局払うなら 一括払いが一番シンプル。 分割は 「未来の自分の給料」を使う行為でもあります。 ※カーローンや住宅ローンなど 高額なものは別です。

    (出典 @dr_money_fp)

    ebimetal
    @babymetalink

    奥歯の寿命50年、目の寿命60年、住宅ローン50年、労働寿命の計算はしとけよ

    (出典 @babymetalink)

    しん
    @j5HuyPssRrkpxPD

    返信先:@V2nDU6gpp91VBLm 住宅ローンでしょ?

    (出典 @j5HuyPssRrkpxPD)

    センチュリー21興和不動産(興和不動産株式会社売却部)
    @MfqEHA4rTHP3NjC

    住宅ローン金利が上昇すると不動産はどうなる?今こそ考えたい「売却タイミング」 realestate-nagoya.jp/blog/news/2026… 金利上昇の影響?住宅ローンの変動型を選んだ人が減少!月々3万円増えたら返済できる?

    (出典 @MfqEHA4rTHP3NjC)

    ヤマヒロ
    @yamahirok3

    住宅ローンの金利もドカッと上がるわ、給料上がんないわ、税金ゴリゴリふやされるわ。 なんつー時代に生きてるんだ自分らは。

    (出典 @yamahirok3)

    ロベルトカルロス
    @EMlVqpmFaplZPpy

    どんなインフレになろうが金利が急上昇しようが「どうせ政府が支援(ばら撒き)してくれる。」「みんな住宅ローンは変動金利やしなんとかなるでしょ!」という楽観的なバイアスが蔓延している気がしてならない。私の周りが能天気すぎるだけなのだろうか…開いた口が塞がらない… pic.x.com/Xo9J1wsARR

    (出典 @EMlVqpmFaplZPpy)

    しばまろ@お得探訪 東奔西走 雑多垢😉 Many a little makes a mickle!
    @shibashibamaro

    月曜日お疲れ様です☕ 会社で銀行の住宅ローンのチラシをもらったのを一読🏦 「変動金利=低金利は神話」 金利は半年ごと見直し 5年ルール 125%ルール など色々書いてあったけど 要するに 「金利上がる前に借り換えませんか?」ということだな🤔 なかなか不安あおるよねー😅 pic.x.com/FuaJ4urLiO

    (出典 @shibashibamaro)

    まつりななし
    @matsuri774

    ㊗️住宅ローン完済!!!20年間よう頑張った俺! これで純粋に借金なしになったぜ! pic.x.com/0EsHHapKFz

    (出典 @matsuri774)

    m.
    @chillout_247

    結婚式ローンに車のローンに住宅ローンに、奨学金も。みたいな人いるらしい 絵に描いたような、借金で首まわらん状態やんけ、って思いました

    (出典 @chillout_247)

    くろいの
    @blackphibra

    返信先:@lupin_3302 10年前に住宅ローンの控除説明会に行ったときは優しかったよ(笑)

    (出典 @blackphibra)

    杉将史/リノベ会社やってます🪼
    @FumiSafumi

    返信先:@konstnar2011 僕も何度か同じような気持ちになったことがあります😭 あんまり悪くも言えないし、住宅ローンと一緒にできなかったりでどうしようかなとなりますよね💦

    (出典 @FumiSafumi)


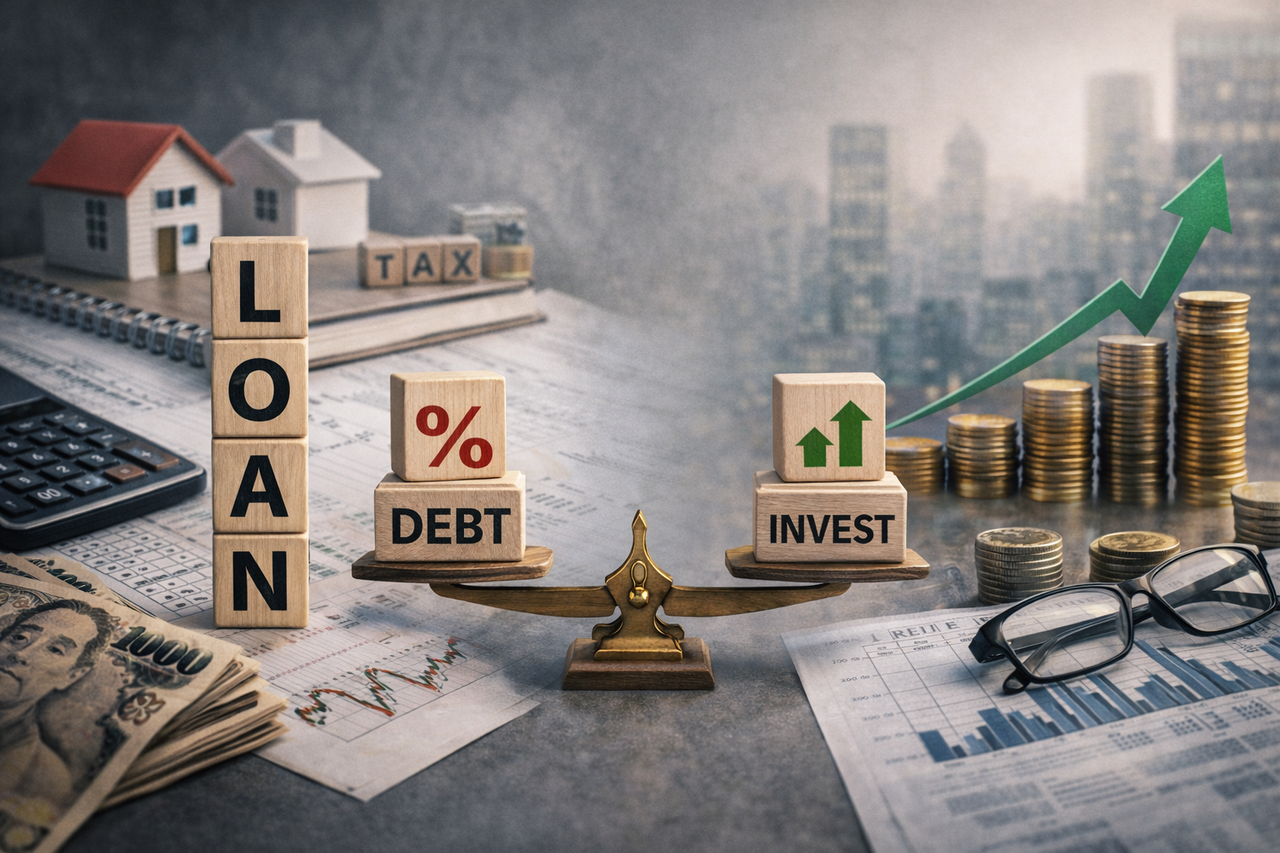
    【検証】繰上返済の利回り=ローン金利←これ投資に勝てる?数字で殴るww

    結論(先に言う):
    繰上返済の“期待利回り”は基本的に ローン金利(税引き後の確定利回り)に近い。
    一方、投資は 期待リターンは高い可能性があるが、ブレ(リスク)と暴落耐性が必要。
    だから最適解は「どっちが得?」ではなく、金利・税・メンタル・家計余力で決まる。

    まず前提:繰上返済は“確定利回り”に近い(ほぼノーリスク)

    繰上返済で得するのは、将来払うはずだった利息が減るから。

    ざっくり言うと、繰上返済の利回りは
    繰上返済の利回り ≒ 住宅ローン金利(年率)
    ※細かくは「返済期間」「残高」「繰上方式(期間短縮/返済額軽減)」で変わるけど、概念はこれ。

    そして重要なのが、繰上返済は 税金がかからない(利息削減は非課税)。
    つまり体感としては、税引き後で金利ぶん確定で増えるようなもの。

    投資と比較する時の“公平な”見方:税引き後リターンで比べる

    投資(株・投信)の利益には基本税金がある(日本は通常、譲渡益/配当に課税)。
    なので比較は「投資の税引き後の期待リターン」と「ローン金利」を並べるのがフェア。

    超ざっくり比較式
    ・繰上返済:ローン金利(ほぼ確定)
    ・投資:期待リターン ×(1−税率)(ただし上下にブレる)
    注意:新NISA枠の投資は、売却益・配当が非課税なので、比較がさらに投資寄りになりやすい。

    数字で殴る:金利別「繰上返済の強さ」ざっくり感覚

    ここはイメージを掴むために、超単純化して「繰上返済=金利ぶんの確定利回り」として考える。

    • 金利0.5%:投資が平均で年3〜5%取れるなら、理屈上は投資優勢になりやすい
    • 金利1.0%:投資の優位はまだあるが、暴落耐性と継続力が必要
    • 金利2.0%:繰上返済の“確定2%”はかなり強い(投資で勝てるがブレる)
    • 金利3.0%〜:繰上返済の安定感が強烈。投資で上回るにはリスク許容度が要る
    ポイント:投資は「平均」では勝てても、あなたが暴落時に売ったら負け。
    “数字上の優位”と“実際の勝率”は別物。

    住宅ローンのタイプで結論が変わる(変動・固定・団信)

    変動金利:金利が低い間は投資優位になりがち。ただし将来上がるリスクあり。

    固定金利:金利が高めなら、繰上返済の確定利回りが強い。

    団信(団体信用生命保険):万一のときローンが消える保険。
    団信が手厚い場合、繰上返済で「保険メリット」を減らす面もある。
    つまり「金利だけ」で決めると危険。保険・家族構成・働けなくなるリスクもセットで見る。

    “最適解”を出すためのチェックリスト(投資.com式)

    1. 生活防衛資金はある?(目安:生活費6〜12か月)
    2. ローン金利は何%?(今後の上昇リスクも含めて)
    3. 住宅ローン控除の期間中?(控除が効く間は繰上返済の旨味が薄れる場合あり)
    4. 新NISA枠は埋められてる?(非課税の“投資優位”がある)
    5. 暴落で投資をやめない自信ある?(ここが最大の分岐点)

    結論:おすすめの“現実的ハイブリッド”がこれ

    現実の最適解は「二者択一」じゃない。

    ① 生活防衛資金を確保
    ② 新NISAなど“非課税の投資枠”を優先的に埋める(メンタル耐性ある範囲で)
    ③ それでも余る資金で、金利が高い/不安が大きいなら繰上返済を混ぜる

    これで「将来の期待リターン」と「家計の安定」を両取りしやすい。
    一言:繰上返済は“確定リターン”、投資は“期待リターン”。
    どっちが得かより、暴落でも続けられる方が勝つwww

    118F91E9-47F6-4ACB-8FB9-FF79447504CE
    わが投資術 市場は誰に微笑むか
    清原達郎
    講談社
    2024-02-29

    2026最新版|新NISA対応
    手数料・ポイント・使い勝手

    【結論】楽天証券 vs SBI証券、結局どっちが得?→ガチ比較した結果w

    「結局どっちが得なの?」問題、手数料・クレカ積立のポイント・NISAの使い方で結論が変わる。
    この記事は“2026年時点の公式情報ベース”で、迷う人が最短で決められるように整理する。

    結論(迷ったらこれ)
    • 新NISAで米国株/海外ETFをガンガン買うなら、SBIの「NISA枠の米国株・海外ETF売買手数料0円」系が強い(条件・対象は要確認)。
    • 投信積立×ポイントを最大化したいなら、楽天は「ファンドの代行手数料×カード種」で還元率が変動するタイプ。SBIは三井住友カード系で最大還元の選択肢がある。
    • 結局は“自分の投資スタイル”で決まる:月10万積立メインか、個別株/米国株売買が多いかで最適解が逆転。

    まずは比較表:ここだけ見れば9割決まる

    項目 楽天証券 SBI証券 メモ(刺さる人)
    国内株 手数料 ゼロコースで0円(Rクロス®とSOR利用が必須など条件あり) 条件達成で0円(ゼロ革命:電子交付など条件) 日本株メインなら「0円条件」を満たせるかが勝負
    NISA(米国株/海外ETF) 成長投資枠 0円(米国株式/米国ETF等の表示あり) NISA枠の米国株・海外ETF 売買手数料0円(ゼロ革命の説明) 新NISAで米国株を回す人はここが超重要
    投信 クレカ積立の還元 更新日:2026/1/20
    ファンドの代行手数料とカード種で変動。
    例:代行手数料0.4%未満のファンドは
    楽天ゴールド0.75%/一般カード0.5% 等
    三井住友カードでのクレカ積立で最大4%の案内(条件あり) 月10万積立民は「年換算」で差が見えやすい
    米ドル/円のコスト (ここは商品/方法で差が出るので要確認) ゼロ革命にて米ドル/円リアルタイム為替手数料0円の案内(スプレッドは別) 米国株の回転が多い人ほど効く
    使い勝手/経済圏 楽天経済圏(楽天ポイント連携)で“管理が楽”になりやすい Vポイント/三井住友との連携で“還元最大化ルート”を組みやすい 家計の支払い(カード)まで含めて設計すると強い
    出典(公式)
    楽天:国内株ゼロコースやNISA枠0円の表示(楽天証券 手数料ページ)/クレカ積立のポイント還元率(更新日2026/1/20)
    SBI:ゼロ革命(国内株0円、NISA枠の米国株・海外ETF売買0円、米ドル/円リアルタイム為替手数料0円)/三井住友カードつみたて投資(最大4%)

    ポイント比較:積立民はここで差がつく

    楽天:ファンド×カードで還元率が変動

    楽天は代行手数料(販売会社が受け取る部分)が年率0.4%を境に、還元率の考え方が変わるタイプ。
    代行手数料0.4%未満では、楽天ゴールド0.75%/一般カード0.5%などカード種で差が出る(公式の表記)。

    SBI:カード側の設計で“最大還元”を狙える

    SBIのクレカ積立は三井住友カード側の案内で最大4%の選択肢がある(条件あり)。
    つまり「普段の決済額やランク条件」まで含めて設計できる人ほど強い。

    結局どっちが得?の答え

    月10万円の積立でも、還元率が0.5%と1%で年6,000円差。さらに上の還元を取れる人は差が拡大。
    ただし「条件を満たせるか」が最重要。達成できない最大還元は、ただの夢。

    タイプ別おすすめ(結論をさらに具体化)

    ① 新NISAで米国株/海外ETFを主戦場にする人

    SBIはゼロ革命でNISA枠の米国株・海外ETF売買手数料0円を明記。米ドル/円リアルタイム為替手数料0円の案内もある。
    「米国株を回す=コストが積み上がる」ので、制度面が刺さりやすい。

    ② 投信積立メインで、楽天経済圏を固めたい人

    楽天はクレカ積立の還元率が公式に細かく定義されており(更新日:2026/1/20)、ポイント投資や生活導線と一体化しやすい。
    「投資を仕組み化して放置」なら、管理ストレスが低い方が勝つこともある。

    ③ 結論:最強は“二刀流”説(ただし管理が増える)

    「積立はA、米国株はB」みたいに分けるとコスパが上がる場合もある。
    ただし口座が増えると、入出金・移管・管理の手間が増えるので、性格に合わないなら逆効果。

    最終チェック:これで決めれば後悔しにくい

    YESが多いならSBI寄り
    • 新NISAで米国株/海外ETFを買うつもり
    • 為替コストや取引コストをとにかく削りたい
    • 三井住友カード/Vポイント側の条件を満たせそう
    YESが多いなら楽天寄り
    • 投信積立をラクに継続したい
    • 楽天経済圏(ポイント・支払い・アプリ)で一本化したい
    • クレカ積立の還元は「最大」より安定を重視したい
    注意(ここで詰む人が多い)

    “最大還元”はだいたい条件付き。条件未達だと一気に弱くなる。
    あなたの月間決済額・積立額・投資スタイルで、必ずA/B試算してから決めよう。

    免責

    本記事は一般的な情報提供を目的としています。手数料・ポイント・キャンペーン・条件は変更される可能性があります。
    最終判断は各社公式サイト・約款・重要事項説明書を確認のうえ行ってください。

    わが投資術 市場は誰に微笑むか
    清原達郎
    講談社
    2024-02-29


    住宅ローン|金利上昇局面の家計防衛

    【悲報】住宅ローン金利、上がる→変動勢、家計が逝くwww

    変動金利は「最初は安い」が最大の魅力。
    でも金利が上がると、毎月返済も総支払額も増えて家計をジワジワ削ります。
    この記事では、金利が上がる仕組みと返済額の増え方、そして今できる対策を“実務目線”で整理します。

    結論:変動勢が見るべきは「上がるか?」ではなく「上がったら耐えられるか?」
    • 金利が上がると、返済額だけでなく総支払額が大きく増えやすい
    • 変動は通常、半年ごとに金利見直し(※金融機関/商品で差あり)
    • 家計防衛は①資金余力の確保 → ②借換え検討 → ③繰上返済の順が基本

    なぜ変動金利は上がる?(ざっくり仕組み)

    変動金利の参照先

    変動は多くの場合、金融機関の短期金利(例:短期プライムレート等)をベースに決まり、政策金利や短期市場金利の影響を受けやすい。

    見直しタイミング

    変動は一般に半年ごとに金利が見直しされます(商品により異なる)。
    ただし返済額の反映ルールは別(次章)。

    銀行の「優遇金利」

    実際に払う金利は「基準金利 − 優遇(引下げ)」で決まることが多い。
    借換え時は優遇条件や団信の上乗せも要チェック。

    トラップ:金利が上がると「返済額」がすぐ上がるとは限らない

    よくある“変動”のルール(代表例)
    • 5年ルール:返済額(元利合計)を原則5年間据え置き
    • 125%ルール:見直しで返済額が上がっても前回の1.25倍が上限

    ただし据え置きの間、金利上昇分が元本ではなく利息に吸われると、元本の減りが遅くなる(最悪、未払利息が積み上がる商品も)。
    →「返済額が変わらないから安心」は危険。

    ここが本質

    家計へのダメージは「毎月返済」だけでなく、総支払額と元本の減り方で決まります。
    “月々が変わらないのに、将来キツくなる”のが変動の怖さ。

    ざっくり試算:金利が上がると返済はどれくらい増える?

    ※ここでは分かりやすくするため、元利均等・借入4,000万円・35年のイメージで“概算”します。
    実際は借入額・残期間・返済方式・団信・手数料・優遇で変わります。

    金利(年) 月返済(概算) 増加幅(概算) メモ
    0.5% 約10.4万円 — 超低金利の世界
    1.0% 約11.3万円 +約0.9万円/月 家計の固定費が増え始める
    1.5% 約12.2万円 +約1.8万円/月 “余裕”がない家庭は一気に苦しい
    2.0% 約13.3万円 +約2.9万円/月 総支払額が重くなる
    ポイント

    金利が0.5%→1.5%みたいに1%動くだけで、借入額が大きいほど月1〜2万円以上の固定費増になりやすい。
    しかもこれは“最初から1.5%”のイメージで、実際は途中上昇だと元本残高・残期間で増え方が変わります。

    変動勢が今すぐやるべき「家計防衛」3点セット

    ① 生活防衛資金の厚みを作る

    金利上昇は固定費増。まずは現金クッションが最優先。
    「半年〜1年分の生活費」など、家庭のリスク許容度で設定。

    ② 借換えを“試算”だけでもする

    借換えは、金利だけでなく事務手数料・保証料・登記費用、そして団信の条件も含めたトータルで判断。
    「何年で元が取れるか」を必ず計算。

    ③ 繰上返済は“順番”がある

    先に生活防衛資金 → 次に高金利の負債 → 余裕が出てから住宅ローンの繰上返済が基本。
    全ツして現金ゼロは危険(修繕・失職・病気が来たら詰む)。

    よくある疑問(超短答)

    Q. 変動ってすぐ返済額が爆上げするの?

    ルール次第。返済額の急変を抑える仕組みがある一方、利息負担が増えて元本が減りにくくなる点が怖い。

    Q. 固定にすべき?変動のまま?

    正解は家庭のリスク許容度とキャッシュフローの余裕次第。
    “固定にすると安心だが、保険料(上乗せ金利)を払う”という考え方も有効。

    Q. 家計がキツい。最初に削るべきは?

    まずはサブスク・通信費・保険など“痛みが少ない固定費”から。
    住宅ローンは借換え・繰上返済で改善余地があるので、放置はもったいない。

    管理人の一言(投資.com)

    変動勢は「金利が上がるか当てるゲーム」じゃない。
    上がっても家計が死なない設計(現金クッション+試算+選択肢)にしておけば勝ち。
    逆に“余裕ゼロ”で変動に全ツしてると、ジワジワ詰む。

    免責・注意

    本記事は一般的な情報提供であり、特定の金融商品・借換えを推奨するものではありません。
    金利見直しルール(5年/125%等)や手数料体系は金融機関・商品で異なります。必ず契約書面・約款・公式情報をご確認ください。


    このページのトップヘ