投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    固定金利

    F5BC3ECA-2A62-4AF6-B05B-9CD762C7F25C

    「変動金利なら返済額が安いから、浮いたお金をNISAに回せる」

    住宅価格と固定金利が上昇するなか、変動金利を選ぶべきか、それとも固定金利で将来の返済額を確定させるべきか、議論が白熱しています。

    今回注目されたのは、6000万円を35年ローン・変動金利1%で借り、10年後に金利が5.6%まで上昇した場合を想定したシミュレーションです。この条件では、最初から固定金利3.46%で借りた場合と総返済額が同程度になるとの試算が示されました。

    変動金利で本当に怖いのは、単に金利が上がることではありません。住宅ローン残高が大きい早い段階で利上げが起きると、利息の負担が膨らみ、元金が思うように減らなくなる可能性があります。

    「変動金利+浮いた資金を投資」が正解なのか、それとも固定金利で安心を買うべきなのか。住宅ローン利用者や投資家から寄せられた反応を見ていきましょう。

    住宅ローンの変動金利をめぐる投資家の反応

    固定金利が上昇するなか、変動金利を選んで浮いた資金をNISAなどで運用する考え方に注目が集まっています。

    市場解説:変動金利は「いつ上がるか」が重要

    住宅ローンでは、一般的に固定金利より変動金利のほうが借り入れ当初の金利を低く抑えられます。そのため、毎月の返済額を減らし、浮いた資金をNISAなどの資産運用へ回す考え方もあります。

    しかし、変動金利のリスクは、将来の金利や総返済額が確定していないことです。特に住宅ローン残高が大きい返済初期に金利が上昇すると、利息負担が増え、元金の減るスピードが遅くなる可能性があります。

    今回の想定:6000万円を35年・変動金利1%で借り、10年間返済した後に金利が5.6%へ上昇すると、投稿の試算では当初から固定金利3.46%で借りた場合と総返済額が同程度になるとされています。

    ただし、実際の返済額は、元利均等・元金均等などの返済方式、金利が上昇する時期、優遇金利、手数料、繰り上げ返済の有無によって変わります。変動金利の「5年ルール」や「125%ルール」も、すべての金融機関や住宅ローン商品に適用されるわけではありません。

    投資家反応:変動金利+NISAを支持する声も

    投資家からは、固定金利が高い状況では、低い変動金利を選び、毎月の返済で浮いた資金をNISAへ回したほうが合理的だという意見が出ています。投資で住宅ローン金利を上回るリターンを得られれば、資産形成を進めながら返済できるという考え方です。

    一方で、金利上昇時に返済額がすぐ変わらなくても、利息部分が増えて元金が減りにくくなる点を警戒する声もあります。さらに、今回の試算がどの返済方式を前提にしているのかを疑問視する反応も見られました。

    強気派:変動金利で返済額を抑え、浮いた資金を投資したほうが有利

    慎重派:金利上昇で元金が減らなくなるリスクを無視できない

    冷静派:返済方式や適用ルールを確認しなければ単純比較はできない

    結局のところ、「変動か固定か」だけでなく、金利上昇に耐えられる収入と余裕資金があるかどうかが重要になりそうです。

    管理人コメント:投資の利益を前提に借り過ぎるのは危険

    変動金利を選んで浮いた資金をNISAへ回す戦略には、確かに合理性があります。ただし、住宅ローンの利息は確実に発生する一方、株式投資の利益は保証されていません。

    金利が上昇したタイミングで株価が下落し、さらに収入まで減ってしまえば、住宅ローンと投資の両方で苦しくなる可能性があります。特に6000万円のような高額ローンでは、わずかな金利差でも長期間では大きな負担になります。

    管理人の考え:変動金利を選ぶなら、「投資で増えるから大丈夫」ではなく、金利が大きく上昇しても給与収入だけで返済を続けられるかを基準に判断すべきです。

    浮いたお金をすべて投資するのではなく、生活防衛資金や繰り上げ返済用の現金も確保しておくことが、金利上昇への現実的な備えになるでしょう。

    結論:金利の低さより「上がっても返せるか」で選ぶ

    変動金利は当初の返済額を抑えやすく、浮いた資金を投資や貯蓄へ回せるのが魅力です。一方、将来の金利上昇によって利息負担が増え、総返済額が固定金利を上回る可能性もあります。

    固定金利は借り入れ時点の負担が大きくなりやすいものの、完済までの返済計画を立てやすいという安心感があります。どちらが正解かは、収入、借入額、返済期間、保有資産、金利上昇への耐性によって異なります。

    住宅ローンは「今払える金額」ではなく、
    「金利が上がっても最後まで返せる金額」で組むことが重要です。
    E21A5CDF-A4DD-44C2-9DE9-9C54FC81C159

    住宅ローンの「変動金利なら安心」という前提が、崩れ始めているのかもしれません。

    これまで一部では「日銀があと9回利上げしても、変動金利が固定金利を上回ることはない」との見方がありました。しかし、日銀からは「1回の利上げ幅は0.25%とは限らない」との趣旨の発言も飛び出し、変動金利を選んだ住宅ローン利用者に動揺が広がっています。

    金利が想定以上のペースで上昇すれば、毎月の返済額や総返済額はどう変わるのでしょうか。今回は、日銀の利上げを巡る市場の見方と、変動金利利用者から寄せられた反応をまとめました。

    住宅ローン金利を巡るXの反応

    市場解説:利上げ回数だけでは判断できない

    変動金利型の住宅ローンは、固定金利より低い金利で借りられることが多く、これまでは返済額を抑えたい人に選ばれてきました。しかし、日銀が追加利上げを進めれば、金融機関の短期プライムレートなどを通じて住宅ローン金利が上昇する可能性があります。

    ここで注意したいのは、「あと何回利上げできるか」という単純な回数計算だけでは、将来の負担を正確に予測できないことです。1回あたりの利上げ幅や実施間隔は、物価や賃金、為替相場などの経済状況によって変わります。

    重要なのは金利予想を当てることではなく、金利が想定以上に上昇しても家計が返済を続けられるかどうかです。現在の返済額だけでなく、金利が1%、2%と上昇した場合の負担も確認しておく必要があります。

    投資家反応:変動派と固定派で意見が真っ二つ

    Xでは、住宅ローンの金利上昇を巡ってさまざまな意見が投稿されています。

    • 慎重派:変動金利は「日銀が急激な利上げをしない」ことに家計で長期ベットしているようなもの
    • 警戒派:利上げ幅が毎回0.25%とは限らず、回数だけで安全性を判断するのは危険
    • 固定派:変動金利との差額は、将来の金利上昇を避けるための保険料と考えるべき
    • 変動派:当初の低金利による負担軽減効果は大きく、浮いた資金を投資に回せる
    • 心理面を重視する声:返済額の上昇に怯え続けるストレスも含めて判断すべき

    単純な支払総額だけではなく、家計の余裕や投資方針、安心感まで含めて判断が分かれているようです。

    注意点:「5年・125%ルール」があっても安心とは限らない

    一部の変動金利型住宅ローンには、毎月の返済額を5年間変えない「5年ルール」や、返済額の増加を直前の1.25倍までに抑える「125%ルール」があります。

    ただし、これらは適用金利の上昇そのものや、支払う利息の増加を止める制度ではありません。返済額が抑えられている間に利息の割合が増え、元金が予定どおり減らない可能性があります。

    また、すべての金融機関や住宅ローン商品にこのルールが適用されるわけではありません。自分の契約内容を確認することが重要です。

    管理人コメント

    変動金利と固定金利のどちらが得になるかは、将来の金利次第なので現時点では断定できません。低金利が長く続けば変動金利が有利になりやすい一方、短期間で金利が上昇すれば固定金利の安心感が評価されます。

    個人的には、住宅ローンで最も危険なのは「日銀は急に利上げしないはず」「返済額はそれほど増えないはず」と、予想だけを根拠に限界まで借りることだと思います。

    変動金利を選ぶのであれば、毎月の返済額が数万円増えても生活を維持できる余裕や、繰り上げ返済に使える現金を準備しておきたいところです。

    結論:金利予想より「上がっても返せるか」が重要

    住宅ローンは、変動金利と固定金利のどちらを選べば必ず正解というものではありません。

    変動金利には当初の返済負担を抑えやすいメリットがあり、固定金利には将来の返済額を確定できる安心感があります。大切なのは、目先の金利差だけで選ばず、家計の余裕や借入期間、今後の収入まで含めて判断することです。

    「あと何回までなら大丈夫か」ではなく、「想定以上に上がっても返済できるか」。これが今後の住宅ローン選びで最も重要な視点になりそうです。

    ※住宅ローンの金利や返済ルールは、金融機関や商品によって異なります。契約内容を確認し、必要に応じて金融機関や専門家へご相談ください。

    ADEE6C07-AC3C-4FFF-AF1C-50F79612855B

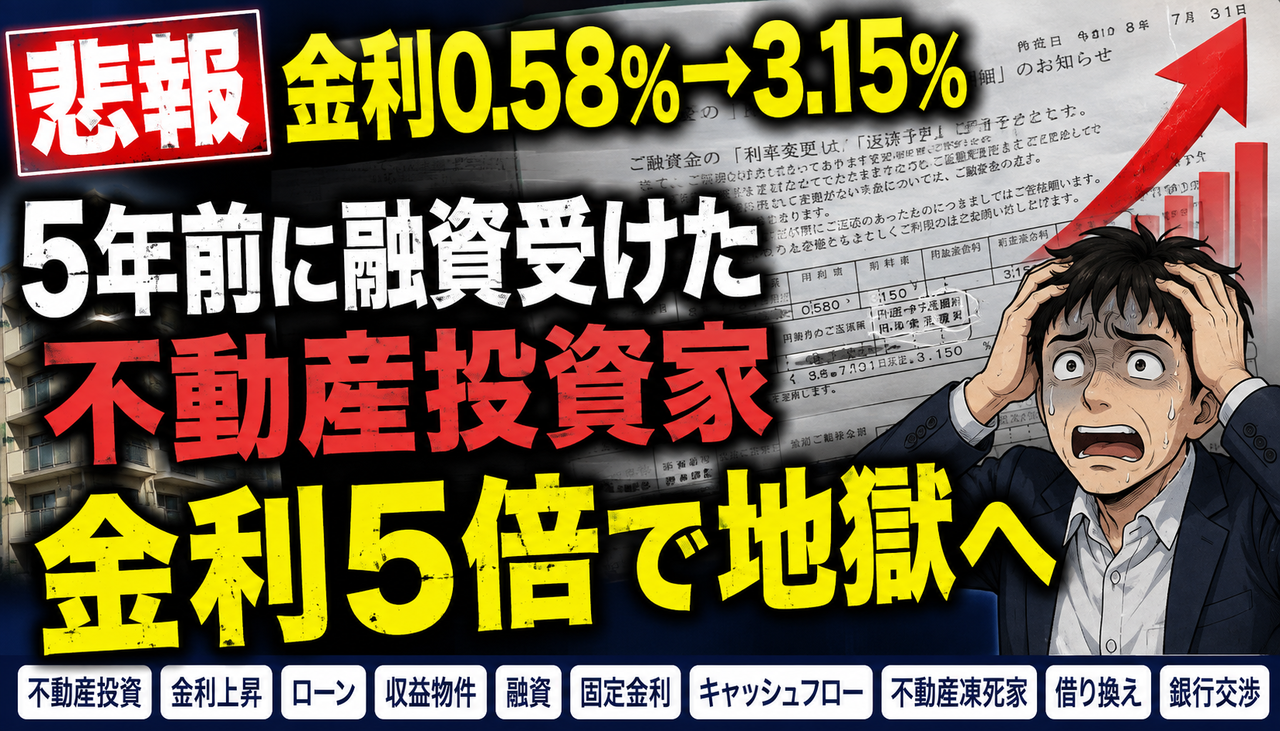
    不動産投資家に「金利のある世界」が直撃しています。

    5年前に金利0.58%で融資を受けた1棟収益物件が、固定金利期間の終了を迎え、なんと 3.15%へ。 単純比較では金利水準が5倍超になったとして、Xで大きな話題になっています。

    低金利を前提に収支を組んでいた不動産オーナーにとって、金利上昇は毎月の返済額やキャッシュフローを大きく左右する問題。 「不動産凍死家になっちゃう」という投稿には、多くの反応が集まりました。

    果たして金利上昇で不動産投資は冬の時代に突入するのか――。 今回は「0.58%→3.15%」という衝撃の金利変更をもとに、不動産投資への影響を見ていきます。

    💬「30年分の収支シミュレーションはしたのか…?」
    🔥「レバレッジで件数を増やして対応…って死んじゃう」
    🏦 銀行員「借り換えを示唆して金利引き下げ交渉を」
    😨「5年後変動を利用する人がいるとは…」
    😳「そもそも5年固定0.58%がすごい」
    💡「逆に5年間固定できていたのは良かった?」
    ⚠️「5倍強は厳しい。他行との競合は?」
    🚨「エアコン1台壊れたら赤字」の声も
    💬「30年分の収支シミュレーションはしたのか…?」
    🔥「レバレッジで件数を増やして対応…って死んじゃう」
    🏦 銀行員「借り換えを示唆して金利引き下げ交渉を」
    😨「5年後変動を利用する人がいるとは…」
    😳「そもそも5年固定0.58%がすごい」
    💡「逆に5年間固定できていたのは良かった?」
    ⚠️「5倍強は厳しい。他行との競合は?」
    🚨「エアコン1台壊れたら赤字」の声も

    📊 市場解説:ついに「金利のある世界」が不動産投資を直撃

    今回注目されたのは、5年前に年0.58%で借りた融資が、固定期間終了後に年3.15%になったというケースです。 金利だけを単純比較すると約5.4倍となり、インパクトの大きさからXでも話題になりました。

    不動産投資では家賃収入からローン返済、管理費、修繕費、固定資産税などを支払うため、金利上昇によって利息負担が増えれば、当然キャッシュフローを圧迫する要因になります。

    特に利益率がギリギリの物件では、金利上昇に加えて空室やエアコン・給湯器などの修繕が重なることで、黒字だった物件が赤字になる可能性もあります。

    一方で、金利が上がったからといって不動産投資全体が即「終了」というわけではありません。 家賃収入、残債、返済期間、物件価格、修繕費、借り換え条件などによって影響は大きく変わります。 重要なのは「金利が何倍になったか」だけでなく、最終的に毎月の収支がどこまで悪化するかです。

    🔥 投資家反応:さすがに5倍はキツい…

    Xでは今回の金利変更について、かなり警戒する声が目立っています。

    • 「30年分の収支シミュレーションをしているのか心配」
    • 「5倍強はさすがに厳しい」
    • 「他行と競合させて金利を下げられないのか」
    • 「借り換えを示唆して交渉するべき」
    • 「5年固定0.58%だったこと自体はかなりすごい」
    • 「金利が上がって、設備が1台壊れただけで赤字になりそう」

    特に注目したいのが「借り換え・金利交渉」という意見です。 提示された金利をそのまま受け入れるのではなく、他行の条件も確認しながら金融機関と交渉する余地があるのか検討することも、金利上昇局面では重要になりそうです。

    💬 管理人コメント

    0.58%→3.15%は、数字だけ見るとかなりエグいですね。

    これまでの超低金利環境では「安く借りて不動産を買う」という戦略が非常に強力でしたが、金利が上がれば同じ物件・同じ家賃収入でも収益性は変わってきます。

    個人的に一番怖いのは、金利上昇そのものよりも、低金利がずっと続く前提でギリギリの収支を組んでいるケースだと思います。

    空室、修繕、税金、金利上昇が同時に来ても耐えられるのか。 これからの不動産投資では、購入時の利回り以上に「金利が上がっても生き残れるか」が重要になりそうです。

    🚨 結論:低金利前提の不動産投資は要注意

    今回の0.58%→3.15%という事例は、日本の不動産投資を取り巻く環境が変化していることを象徴するケースと言えそうです。

    金利上昇局面では、ローン返済負担だけでなく、空室率・修繕費・家賃下落・残債まで含めて収支を確認する必要があります。

    👉 金利上昇=即アウトではない。
    👉 ただし「低金利が続く前提」の収支計画は危険。
    👉 借り換えや金利交渉を含め、複数のシナリオを準備しておくことが重要。

    ※本記事は特定の不動産・金融商品への投資を推奨するものではありません。融資条件や返済方法は金融機関・契約内容によって異なります。実際の判断は契約内容を確認したうえで行ってください。

    26FD0222-540B-4708-9A0D-F2D6CBA1E8C5

    住宅ローンを抱える家庭にとって、気になるニュースが飛び込んできました。

    大手銀行が住宅ローンの固定金利を相次いで引き上げ。三井住友信託銀行では、固定金利が4%を超える水準となり、SNSでは「いよいよ来たか」「住宅ローン民には厳しい」といった反応が広がっています。

    長く続いた超低金利を前提に住宅を購入してきた日本。しかし金利上昇が続けば、これから家を買う人だけでなく、借り換えや固定期間終了を迎える世帯にも影響が及ぶ可能性があります。

    住宅ローン金利4%超えは何を意味するのか。そして今後、住宅購入を考える人はどう動くべきなのか。今回は市場環境とネット上の反応を整理していきます。

    ■ 市場解説:住宅ローン「4%超え」のインパクト

    住宅ローンの固定金利が4%を超える水準になると、これまでの低金利環境に慣れてきた住宅購入者にとっては心理的にもかなり大きなインパクトがあります。

    特に注目したいのが、固定金利と変動金利の差です。固定金利が上昇すれば、目先の金利が低い変動金利を選びたくなる人が増える可能性があります。しかし、今後さらに金利上昇が続けば、変動金利の借り手も無関係ではありません。

    住宅価格そのものが高止まりする中で金利まで上昇すれば、同じ4,000万円を借りる場合でも家計への負担は大きく変わります。住宅購入を検討している層が慎重になれば、マンション・戸建て販売や不動産関連企業にも影響が広がる可能性があります。

    ■ 投資家反応:「固定4%なら変動を選ぶ」の声

    Xでは、固定金利4%超えという数字に驚く声が相次いでいます。

    「4%なら変動金利を選びたくなる」という意見がある一方で、「変動金利もこれから上がるのでは?」と将来的な金利上昇を警戒する声も目立ちます。

    さらに、4,000万円を年4%・35年で借りた場合の返済額を試算し、利息負担の大きさに驚く投稿も。住宅ローン金利の上昇から「不動産バブル崩壊が近いのでは」と不動産市場への影響を警戒する意見まで出ています。

    「固定か変動か」だけではなく、「そもそも今の価格で住宅を買うべきなのか」という議論にまで広がり始めています。

    ■ 管理人コメント

    個人的に気になるのは、固定金利が4%を超えたこと以上に、「それなら変動でいい」と考える人が増える可能性です。

    確かに現時点の金利だけを比較すれば、変動金利の方が魅力的に見えるケースがあります。しかし住宅ローンは数年ではなく、20年、30年、35年と続く長期の借金です。

    今後の金利がどう動くかは誰にも断言できません。大切なのは「どちらが得か」だけではなく、金利が想定以上に上がっても返済を続けられるかという視点でしょう。

    住宅価格が高い状態で借入額まで大きくなれば、金利のわずかな違いでも長期的には大きな差になります。これから住宅を購入する人ほど、ギリギリまで借りるのではなく、余裕を持った返済計画が重要になりそうです。

    ■ 結論:住宅ローンは「金利上昇」を前提に考える時代へ

    固定金利4%超えという数字は、日本の住宅ローンを取り巻く環境が大きく変化していることを象徴しています。

    今後、固定金利だけでなく変動金利も上昇していけば、住宅購入者の返済負担増加→購入意欲低下→不動産市場への影響という流れにつながる可能性もあります。

    一方で、固定金利4%という数字だけを見て「住宅市場が崩壊する」と決めつけるのも早計です。住宅価格や所得、金融政策、住宅ローンの実際の適用金利など、複数の要素を見る必要があります。

    これから住宅ローンを組む人にとって、「いくら借りられるか」より「金利が上がっても無理なく返せるか」がますます重要になりそうです。

    844A0820-B7BF-400B-BE20-6C0F71835EBC

    住宅ローン金利をめぐり、ネット上で「変動金利で35年ローンはギャンブルでは?」という声が広がっています。

    フラット35の金利上昇が話題になるなか、固定金利で借りた人は安心感がある一方、変動金利を選んだ人には将来の返済額増加リスクが意識され始めています。

    とくに住宅価格が高止まりする中での35年ローンは、金利次第で家計への負担が大きく変わるため、投資家や住宅ローン利用者の間でも注目を集めています。

    市場解説:住宅ローン金利上昇で「変動か固定か」に再注目

    フラット35の金利上昇をきっかけに、住宅ローン利用者の間で固定金利と変動金利のリスク差が改めて意識されています。固定金利は返済額が読みやすい一方、変動金利は当初の金利が低く見えやすい反面、将来的に金利が上がると返済負担が増える可能性があります。特に35年ローンのような長期返済では、金利のわずかな変化でも総支払額に大きな差が出やすく、家計への影響は無視できません。

    投資家反応:変動金利民から不安の声、固定派からは冷静な見方も

    ネット上では、実際に変動金利で借りている人から「自分も変動だから不安」という声が出る一方で、125%ルールに触れて「急に返済額が跳ね上がるわけではない」とする意見も見られます。

    また、固定金利を選ぶ人は「安心をお金で買っている」、変動金利を選ぶ人は「金利上昇リスクを取っている」といった整理もあり、単純にどちらが勝ち負けというより、リスク許容度と家計余力の違いとして受け止める声も目立ちます。

    一方で、インフレや政策金利の上昇が続けば、変動金利にも上昇圧力がかかる可能性があるため、今後の金利動向を警戒する投資家も少なくありません。

    管理人コメント:住宅ローンも“投資判断”に近い時代へ

    今回の話題で感じるのは、住宅ローンももはや単なる「借金」ではなく、金利リスクをどう取るかという資産形成上の判断になっているという点です。

    変動金利は低金利時代には非常に有利に見えますが、インフレや利上げ局面では一気に心理的な不安が大きくなります。逆に固定金利は当初の負担が重く見えやすいものの、将来の支払いが読める安心感があります。

    結局のところ、重要なのは「金利が上がっても生活が崩れないか」「繰り上げ返済や資産運用で対応できる余力があるか」です。住宅価格が高い今の時代ほど、借りられる金額ではなく返し続けられる金額で考える必要がありそうです。

    結論:変動金利は安さが魅力、ただし金利上昇局面では家計管理が必須

    変動金利を選ぶこと自体が悪いわけではありませんが、35年という長期ローンでは将来の金利上昇リスクを前提に考える必要があります。固定金利は安心感、変動金利は低コストの可能性というメリットがあるため、どちらが正解かは家計状況やリスク許容度次第です。今後は住宅ローン利用者にとって、毎月の返済額だけでなく、金利上昇時のシミュレーションまで含めた判断がより重要になりそうです。

    このページのトップヘ