【悲報】
— SIJ (@qO9FpMJkQEJmD5y) August 17, 2026
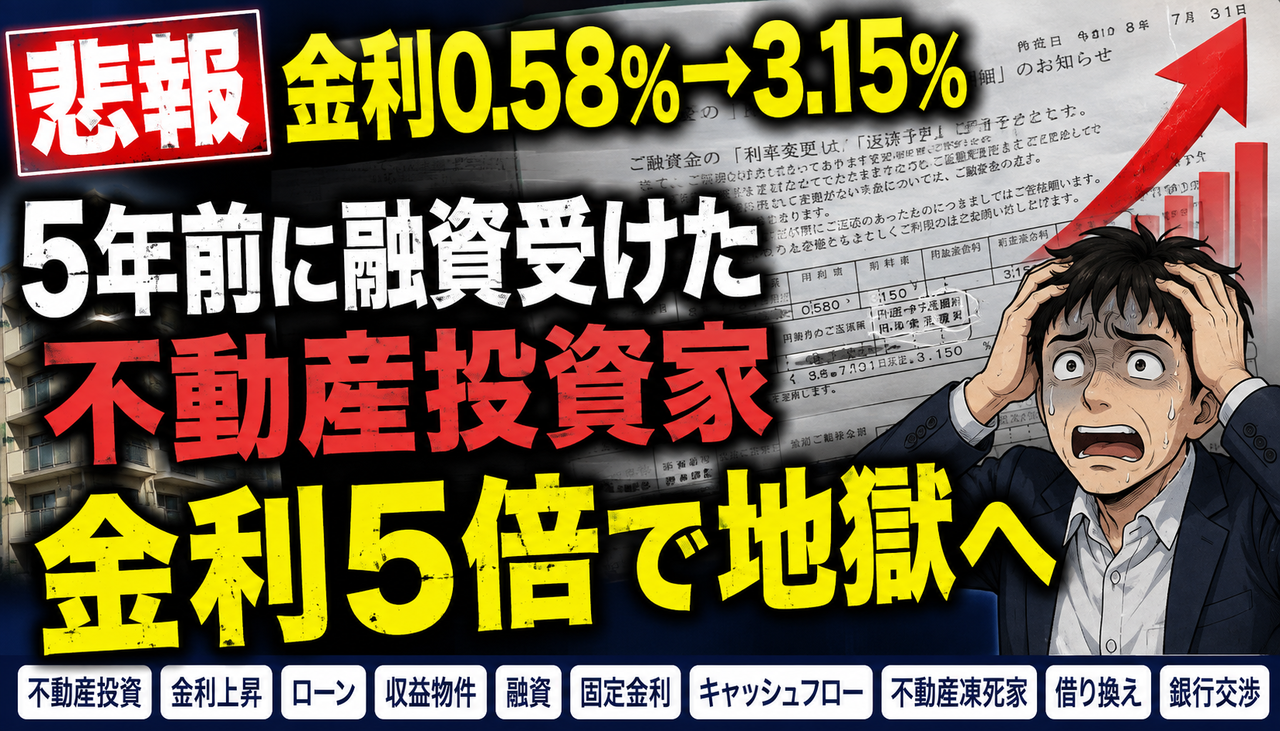
5年前に金利0.58%で融資受けた1棟収益物件。
5年の金利固定期間終了を経て金利3.15%にwww
5年で金利が5倍強になって帰ってきたんですけどwww
金利のある世界オワタwww
不動産凍死家になっちゃうwww pic.twitter.com/N4Xe4ye5G6
不動産投資家に「金利のある世界」が直撃しています。
5年前に金利0.58%で融資を受けた1棟収益物件が、固定金利期間の終了を迎え、なんと 3.15%へ。 単純比較では金利水準が5倍超になったとして、Xで大きな話題になっています。
低金利を前提に収支を組んでいた不動産オーナーにとって、金利上昇は毎月の返済額やキャッシュフローを大きく左右する問題。 「不動産凍死家になっちゃう」という投稿には、多くの反応が集まりました。
果たして金利上昇で不動産投資は冬の時代に突入するのか――。 今回は「0.58%→3.15%」という衝撃の金利変更をもとに、不動産投資への影響を見ていきます。
これ、30年分の収支シュミレーションを当然したんですよね?😅
— 横浜Nobby@fire済 (@yokohama_nobby) August 18, 2026
なんか、他人事ながら心配になります。
((((;゚Д゚))))ガクガクブルブル
レバレッジをかけて、件数を増やして対応を(死んじゃう)
— 満州中央銀行 (@kabutociti) August 17, 2026
映画マージンコールより pic.twitter.com/MTYY59h1oC
私は銀行員ですが、当初期間は特別金利というのが適用されるので、それ以降はグッと上がりますよね。借換を示唆して、金利引き下げを促しましょう。
— クレーター (@Wy9rINQOz5NtePd) August 17, 2026
5年後変動なんて、利用する人皆無だと思ったけど
— kinzo (@kinzo0121) August 18, 2026
居るんすね
5年前とは言え、5年固定で0.58%はすごい😳
— 家蝉 (@iezemi) August 17, 2026
メガですか?
インパクト大ですね!逆に、5年でも固定で借りてて良かったですね!周りはもっと早く凍死家になってる人いますw
— 三重の不動産で静かに生きてる人 (@hisapyon_pyon) August 17, 2026
5倍強…厳しいですね…
— Tom@不動産投資and株式投資 (@tom_koueipapa) August 17, 2026
他行と競合させても、この条件だったのでしょうか?
1棟収益物件で今月から金利が3倍です
— 高岳 (@5qKZMlboaYVXjXS) August 17, 2026
今後エアコンが1台壊れたら赤字に転落です泣
📊 市場解説:ついに「金利のある世界」が不動産投資を直撃
今回注目されたのは、5年前に年0.58%で借りた融資が、固定期間終了後に年3.15%になったというケースです。 金利だけを単純比較すると約5.4倍となり、インパクトの大きさからXでも話題になりました。
不動産投資では家賃収入からローン返済、管理費、修繕費、固定資産税などを支払うため、金利上昇によって利息負担が増えれば、当然キャッシュフローを圧迫する要因になります。
特に利益率がギリギリの物件では、金利上昇に加えて空室やエアコン・給湯器などの修繕が重なることで、黒字だった物件が赤字になる可能性もあります。
一方で、金利が上がったからといって不動産投資全体が即「終了」というわけではありません。 家賃収入、残債、返済期間、物件価格、修繕費、借り換え条件などによって影響は大きく変わります。 重要なのは「金利が何倍になったか」だけでなく、最終的に毎月の収支がどこまで悪化するかです。
🔥 投資家反応:さすがに5倍はキツい…
Xでは今回の金利変更について、かなり警戒する声が目立っています。
- 「30年分の収支シミュレーションをしているのか心配」
- 「5倍強はさすがに厳しい」
- 「他行と競合させて金利を下げられないのか」
- 「借り換えを示唆して交渉するべき」
- 「5年固定0.58%だったこと自体はかなりすごい」
- 「金利が上がって、設備が1台壊れただけで赤字になりそう」
特に注目したいのが「借り換え・金利交渉」という意見です。 提示された金利をそのまま受け入れるのではなく、他行の条件も確認しながら金融機関と交渉する余地があるのか検討することも、金利上昇局面では重要になりそうです。
💬 管理人コメント
0.58%→3.15%は、数字だけ見るとかなりエグいですね。
これまでの超低金利環境では「安く借りて不動産を買う」という戦略が非常に強力でしたが、金利が上がれば同じ物件・同じ家賃収入でも収益性は変わってきます。
個人的に一番怖いのは、金利上昇そのものよりも、低金利がずっと続く前提でギリギリの収支を組んでいるケースだと思います。
空室、修繕、税金、金利上昇が同時に来ても耐えられるのか。 これからの不動産投資では、購入時の利回り以上に「金利が上がっても生き残れるか」が重要になりそうです。
🚨 結論:低金利前提の不動産投資は要注意
今回の0.58%→3.15%という事例は、日本の不動産投資を取り巻く環境が変化していることを象徴するケースと言えそうです。
金利上昇局面では、ローン返済負担だけでなく、空室率・修繕費・家賃下落・残債まで含めて収支を確認する必要があります。
👉 金利上昇=即アウトではない。
👉 ただし「低金利が続く前提」の収支計画は危険。
👉 借り換えや金利交渉を含め、複数のシナリオを準備しておくことが重要。