投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    出口戦略

    361EB9FF-F744-4541-ADF6-503C37414018

    「50代からオルカンを積み立てて、老後に定期売却するのは危険なのか?」

    老後は資産を取り崩さず、配当金を受け取れる高配当株へ移行すべきとの意見がある一方、Xでは「50代以降もオルカンを積み立て、必要な分だけ売却すれば問題ない」との反論が注目を集めています。

    ただし、株価が下落している時期に定期売却すると、想定以上に資産が減る取り崩しリスクも無視できません。オルカンの定期売却と高配当株による配当生活では、老後資金にどのような違いが生まれるのでしょうか。

    今回は、50代からのオルカン投資をめぐる議論と、投資家たちのリアルな反応をまとめました。

    ■ 市場解説

    今回の論点は、「50代になったらオルカンをやめて、高配当株へ移行すべきなのか」という老後資金の出口戦略です。

    結論からいえば、50代という年齢だけでオルカンが危険になるわけではありません。重要なのは、退職までの年数、年金額、生活費、保有資産、暴落時にどこまで耐えられるかです。50代から積み立てを始めても、老後まで運用を続けるなら投資期間は長くなる可能性があります。

    一方で注意したいのが、退職直前や取り崩し開始直後に大きな下落が起きる「順序リスク」です。相場が下がっている時に一定額を売却すると、通常より多くの口数を手放すことになり、その後に相場が回復しても資産が戻りにくくなる場合があります。

    高配当株なら売却せずに配当を受け取れますが、株価下落、減配、特定業種への偏りといったリスクがあります。オルカンの定期売却と高配当株の配当生活は、どちらか一方が絶対的な正解というより、資産全体の収益とリスクで比較する必要があります。

    ■ 投資家の反応

    慎重派:「50代から積み立てると、65歳で取り崩す時に含み損になっている可能性もある」

    継続派:「人生100年時代なら、50代でもオルカンを持ち続ける選択肢は十分にある」

    投資信託派:「高配当株には銘柄選びや購入タイミングの判断が必要。無理に乗り換える必要はない」

    Xでは、暴落時の取り崩しを心配する声がある一方、投資期間の長さや分散効果を理由に、50代以降もオルカンで問題ないと考える意見が目立ちました。

    ■ 管理人コメント

    個人的には、「50代になったらオルカンを全部売って、高配当株へ乗り換える」という考え方は少し極端だと思います。

    高配当株は定期的な現金収入を得やすい反面、減配や銘柄選びの難しさがあります。オルカンは幅広く分散できますが、生活費を確保するには自分で売却しなければなりません。つまり、両者にはそれぞれ異なる弱点があります。

    現実的なのは、退職後すぐに必要なお金まで株式へ投入せず、当面の生活費を現金などで確保したうえで、残りを長期運用する方法ではないでしょうか。これなら暴落時に慌ててオルカンを売るリスクを抑えられます。

    大切なのは商品名ではなく、「いつ・いくら取り崩すか」まで事前に決めておくことです。

    ■ 結論

    50代からのオルカン積立は、年齢だけを理由に否定する必要はありません。

    • 退職までの期間と、その後の運用期間を確認する
    • 暴落時に売らなくて済む生活資金を確保する
    • 定額売却だけでなく、相場に応じた取り崩しも検討する
    • 高配当株は利回りだけでなく、減配と銘柄集中にも注意する
    • NISA口座を活用し、売却益や配当の非課税メリットを生かす

    「オルカンか高配当株か」ではなく、自分の生活費とリスク許容度に合った出口戦略を作ることが重要です。

    ※本記事は特定の金融商品を推奨するものではありません。投資判断は、ご自身の資産状況やリスク許容度を踏まえて行ってください。
    B89976F5-D227-421B-83CA-3DB6375C9499

    投資の神様として知られるウォーレン・バフェット氏が、今後8年以内に保有するバークシャー・ハサウェイ株をすべて手放す方針だと報じられ、投資家の間で大きな話題となっています。

    売却の目的は相場暴落への備えではなく、保有株を慈善団体へ寄付するためとみられています。一方で、バークシャーが現金比率を高めていたことから、「巨額の現金を残した本当の理由はこれだったのか」との声も広がっています。

    長年にわたり世界の株式市場を象徴してきたバフェット氏の資産承継は、バークシャー株の需給や今後の経営体制にも影響を与える可能性があります。今回は報道内容と投資家の反応を整理します。

    投資家の反応

    まず注目されたのは、バフェット氏が保有するA株をB株へ転換し、複数の財団へ寄付した後、財団側が段階的に売却し、バークシャーが自社株買いで一部を吸収するという見方です。

    また、現在95歳という年齢を踏まえ、今回の方針は自身の死後まで見据えた最後の出口戦略ではないかとの声も上がっています。

    一方で、慈善財団を利用した富裕層の税務戦略ではないかと疑問視する反応も見られました。

    これまでバークシャーの現金比率上昇を「暴落待ち」と捉えていた投資家からは、資産承継や経営者側の事情まで考える必要があるとの意見も出ています。

    ただし、バークシャーが保有する資産は単純な現金だけではなく、利回りのある短期債券などの現金同等物が中心だという冷静な指摘もあります。

    「8年以内」という具体的な期間については、バフェット氏自身の余命を意識した数字ではないかと受け止める声も出ています。

    巨額の現金同等物については、将来の売却株を自社株買いで吸収し、市場への影響を抑えるための準備だったのではないかという見方も広がっています。

    市場解説

    今回の報道で重要なのは、バフェット氏がバークシャー株を短期間で市場へ大量売却するという話ではなく、保有株を財団へ寄付し、長い時間をかけて処分していく方針だとみられる点です。大量の株式が一気に市場へ放出されれば株価の下押し要因になりますが、段階的な売却であれば需給への影響は限定される可能性があります。

    また、バークシャーが積み上げてきた巨額の現金・短期債券についても、単なる暴落待ちだけではなく、将来の自社株買いや資産承継に備えた余力だったのではないかという見方が浮上しています。財団が売却する株式の一部をバークシャー自身が買い戻せば、市場への売り圧力を抑えながら発行済み株式数を減らすことができます。

    ただし、現時点では自社株買いまで含めた具体的な処分方法がすべて確定したわけではありません。バークシャー株の投資判断では、バフェット氏の資産承継だけでなく、後継経営陣の資本配分や今後の業績も確認する必要があります。

    投資家の反応

    強気派:財団による段階的な売却と自社株買いを組み合わせれば、株価への悪影響を抑えられるのではないかと期待しています。

    警戒派:バフェット氏が保有する大量の株式が将来的に売却される以上、長期的な需給悪化を完全には無視できないとみています。

    冷静派:バークシャーの現金比率上昇をすべて暴落待ちと決めつけるのではなく、短期債券の利回りや資産承継など複数の目的を考えるべきだと指摘しています。

    懐疑派:慈善財団への寄付について、社会貢献だけでなく税務上のメリットも大きいのではないかとの声を上げています。

    管理人コメント

    「バークシャーが現金を増やしている=近いうちに大暴落を予想している」と考えたくなりますが、今回の話を見ると、経営者個人の年齢や相続、財団への寄付、将来の自社株買いまで含めた大きな資産承継計画だった可能性もあります。

    ただし、これはあくまで有力な見方の一つです。巨額の現金を保有する理由を一つだけに決めつけず、相場環境、金利、企業買収、自社株買い、資産承継などを総合的に見ることが重要でしょう。バフェット氏の最後の出口戦略がどのような形になるのか、今後の正式発表に注目です。

    結論

    バフェット氏がバークシャー株を手放す方針は、同社の将来を悲観して全株を市場売却するという話ではなく、慈善財団への寄付を通じた資産承継の意味合いが強いと考えられます。

    段階的な売却や自社株買いが実施されれば、株価への影響は抑えられる可能性があります。一方で、バフェット氏への依存度が高かったバークシャーにとって、最大の注目点は株式の売却そのものよりも、次の経営陣が同じ水準の資本配分を続けられるかどうかです。見出しだけで慌てて売買せず、正式な処分計画と後継体制を確認したい局面です。

    C881140B-B8B7-4C88-919D-93176AFB3242

    オルカン積立の“出口”が話題に。

    5年間コツコツとオルカンを積み立てていた親友が、タワマン購入のために全て売却していた――という投稿がXで大きな反響を集めています。

    投資を続けるべきか、それとも人生の満足度を優先して使うべきか。新NISA民やインデックス投資家の間でも意見が分かれそうなテーマです。

    ■ 市場解説:オルカン売却は“失敗”なのか?

    今回話題になっているのは、5年間オルカンを積み立てていた人が、タワマン購入のために保有分をすべて売却したという投稿です。インデックス投資では「長期・分散・積立」が王道とされますが、最終的に何のために増やしているのかという“出口”の問題は避けて通れません。

    オルカンは世界株に広く投資できる一方で、あくまで金融資産です。住居、教育、老後資金、家族の安心など、現実の目的に変えて初めて意味を持つという考え方もあります。今回の売却は、短期的には「複利を止めた」と見えますが、本人にとって住宅購入が明確なゴールだったなら、投資の出口戦略としては成立していると言えそうです。

    ■ 投資家反応:悲報派と肯定派で意見が真っ二つ

    X上では「それは本当に悲報」「タワマン投資なのか?」といった驚きの声がある一方で、「オルカンには住めない」「お金は使うためにある」「家に変えたなら立派な出口」という肯定的な意見も多く見られました。

    特に目立つのは、資産形成を“増やすゲーム”として見るか、“人生を良くする手段”として見るかの違いです。含み益が増えても使わなければ生活は変わりません。一方で、今後も市場が伸びると考える人からすれば、全売却はもったいない判断にも見えます。

    つまり今回の反応は、単なるオルカン売却の話ではなく、「投資で増やしたお金をいつ使うのか」という、多くの新NISA民にも刺さるテーマになっています。

    ■ 管理人コメント:増やすことが目的化すると出口で迷う

    管理人としては、これは一概に悲報とは言えないと思います。オルカンを5年間積み立てて、それを住宅購入という大きな目的に使えたなら、むしろ資産形成としてはかなり健全な使い方にも見えます。

    ただし、気になる点があるとすれば「全部売却」という部分です。住宅購入後の生活防衛資金や、今後の投資継続余力が残っているかどうかで評価は大きく変わります。金融資産を不動産に変えると、流動性は下がりますし、固定資産税や管理費、修繕積立金などの維持コストも発生します。

    とはいえ、投資は最終的に使ってこそ意味があります。口座残高を眺めるだけで人生の満足度が上がる人もいますが、多くの人にとっては、住まい、家族、安心、自由時間に変えて初めて価値が出るものではないでしょうか。

    ■ 結論:オルカン売却よりも大事なのは“目的があったか”

    今回の件は、単純に「オルカンを売ったから失敗」「タワマンを買ったから成功」と決めつける話ではありません。大事なのは、投資を始めた時点で何をゴールにしていたのか、そして売却後も無理のない生活設計になっているかです。

    老後資金として積み立てていたものを衝動的に売ったなら危険ですが、住宅購入という明確な目的があり、家計に無理がないなら、それは立派な出口戦略です。むしろ新NISA時代の投資家ほど、「増やす力」だけでなく「使う判断力」も問われる時代になっているのかもしれません。

    2C106533-6D81-4CCA-B4F2-885EFBDAB966

    インデックス投資で資産は増える。これは間違いない。

    ただ、今回Xで話題になっていたのは、少し耳が痛い現実です。

    「資産が1000万円になっても、5000万円になっても、1億円になっても、生活は全く豊かにならない」

    新NISAやオルカン、S&P500への積立で資産形成をする人が増える一方で、“増やすこと”に慣れすぎて、“使うこと”ができなくなる問題はかなり根深いテーマです。

    果たしてインデックス投資は本当に人生を豊かにするのか。それとも、数字だけが増えて生活は変わらないのか。投資家たちの反応を見ていきます。

    Xの反応まとめ

    インデックス投資で資産は増えても、生活が豊かにならないのではないかという投稿に対して、Xでは賛否両論の声が集まっています。増やすことを肯定する声がある一方で、「いつ使うのか」「使えないのは別問題」といった意見も目立ちました。

    市場解説|インデックス投資は「増やす」より「使う」が難しい局面へ

    新NISAの普及によって、オルカンやS&P500などのインデックス投資はかなり一般化しました。毎月積み立てて、長期で保有し、複利の力で資産を増やす。これは資産形成の王道として定着しつつあります。

    しかし、今回話題になっているのは、インデックス投資そのものの是非ではなく、「増えた資産をどう使うのか」という出口戦略の問題です。1000万円、5000万円、1億円と資産額が増えても、生活レベルを上げられない、取り崩すのが怖い、使うことに罪悪感がある。こうした心理は、長年コツコツ積み立ててきた投資家ほど起こりやすい現象です。

    特にインデックス投資は、配当金のように現金が自動で入ってくる感覚が薄く、基本的には自分で売却して現金化する必要があります。そのため、資産額は増えているのに生活の実感は変わらないというズレが生まれやすくなります。つまり今回の議論は、投資成績の話というより、資産形成後の幸福度やお金の使い方をどう設計するかというテーマに近いと言えます。

    投資家反応|「それでも増やす派」と「いつ使うの派」で意見が割れる

    Xでは、まず「それでも増やすんだ」という声のように、インデックス投資の継続を肯定する反応が見られました。資産形成中の人にとっては、生活を大きく変えるよりも、まずは入金力を高めて資産を積み上げることが優先という考え方です。

    一方で、「資産持ちの方はいつ金使うつもりなんでしょうか」「複利の利の一部も使わないのか」といった声もあり、増やすことだけに偏る投資スタイルへの疑問も出ています。特に1億円規模の資産があるなら、全額を再投資し続けるだけでなく、一部を生活の充実や経験に回してもいいのではないかという意見です。

    また、「貯めたお金を使えないのは別の問題」という指摘も重要です。これはインデックス投資が悪いというより、節約や投資を長く続けた結果、消費そのものにブレーキがかかってしまう心理の問題とも言えます。

    さらに、「毎月少しずつ引き出すか、配当をもらえば?」という現実的な提案もありました。資産を崩す抵抗感が強い人にとっては、定率取り崩しや高配当ETF、分配金、現金クッションの活用など、精神的に使いやすい仕組みを作ることが出口戦略として大事になりそうです。

    管理人コメント|資産形成のゴールは「数字を増やすこと」ではなく「人生を楽にすること」

    これはかなり考えさせられるテーマですね。インデックス投資は長期で見れば非常に合理的な手法ですが、合理的すぎるがゆえに「売るタイミング」「使うタイミング」が難しくなる面があります。

    資産1000万円を目指している時は、5000万円が見える。5000万円になると、次は1億円を目指したくなる。1億円になると、今度は減らすのが怖くなる。こうなると、いつまでもゴールが先延ばしになり、気づけばお金は増えているのに生活満足度はあまり変わらないという状態になりかねません。

    もちろん、老後不安やインフレ、医療費、家族のための備えを考えれば、資産を残したい気持ちは自然です。ただ、投資の目的は本来、将来の不安を減らしたり、選択肢を増やしたり、人生を少し楽にするためのものです。数字だけを増やすゲームになってしまうと、せっかくの資産形成が少しもったいない気もします。

    個人的には、インデックス投資で増やしつつ、一定額を超えたら「使うルール」を先に決めておくのが良さそうです。例えば運用益の一部を旅行や家族時間に使う、毎月少額だけ取り崩す、配当や分配金は自由に使うなど、資産を守りながら生活の豊かさも感じられる仕組みが必要だと思います。増やす力だけでなく、使う力も投資家の重要なスキルなのかもしれません。

    6F2D9326-F99D-455A-A811-02BADF722288
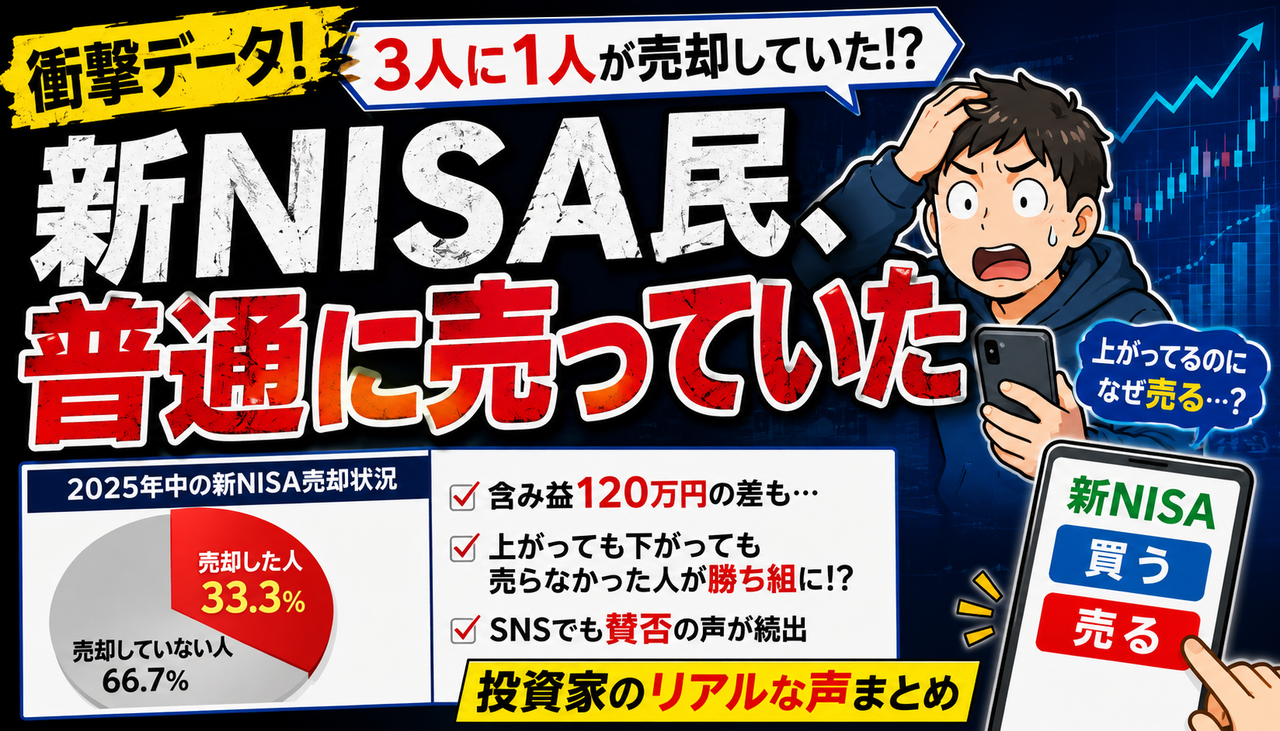
    新NISAは「長期で持ち続けるもの」というイメージが強い一方で、実際には相場が好調な局面でも売却している人が少なくないようです。 とくに2025年のように株高が続いた年でも、利益確定に動いた個人投資家が一定数いたというデータは、ネット上でも大きな反応を集めています。 「ガチホが正解なのか」「利確も戦略なのか」、新NISA民のリアルな行動に注目が集まっています。
    新NISA売却をめぐるXの反応
    市場解説

    今回のポイントは、新NISAを「買ったら絶対に売ってはいけない制度」と見るのではなく、 相場環境・家計事情・出口戦略によって売却判断が分かれるという点です。

    2025年のように相場が堅調だった局面でも、利益確定や生活資金、リスク調整を理由に売却した個人投資家は一定数います。 一方で、上昇局面も下落局面も持ち続けた人ほど、結果的に大きな含み益を得やすかったという見方もできます。

    つまり新NISAで重要なのは、短期的な値動きに振り回されることではなく、 「何のために投資しているのか」「いつ使うお金なのか」を明確にしておくこと。 長期保有の強さと、必要な時に売れる柔軟性の両方が問われる相場になっています。

    投資家の反応

    X上では、利益確定を否定する声よりも、 「目的があるなら売却もあり」という冷静な反応が目立っています。

    一方で、相場が上がっても下がっても持ち続けた人ほど含み益が大きくなっていることから、 「市場に居続けることの重要性」を再確認する投資家も多い印象です。

    特に新NISAでは、短期の値動きよりも 出口戦略・家計の余力・メンタルの安定が重要という見方が広がっており、 「売るか持つか」よりも「なぜそう判断するのか」が問われる流れになっています。

    管理人コメント

    新NISAは「一度買ったら絶対に売るな」と言われがちですが、実際には家計事情や目標によって売却する人が出るのは自然だと思います。

    ただ、今回の反応を見ると、やはり強いのは 上がっても下がっても市場に居続けられる人です。 含み益の差は、銘柄選びだけでなく「握力」の差でも出てきます。

    投資.comとしては、新NISAで一番大事なのは 売る・売らないよりも、最初に出口戦略を決めておくことだと感じます。 生活資金まで突っ込まず、暴落時に売らされない余力を残すことが、長期投資ではかなり重要ですね。

    このページのトップヘ