投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    債券

    2AA4E1E1-1A5A-425C-8103-6DF7CE1238C0

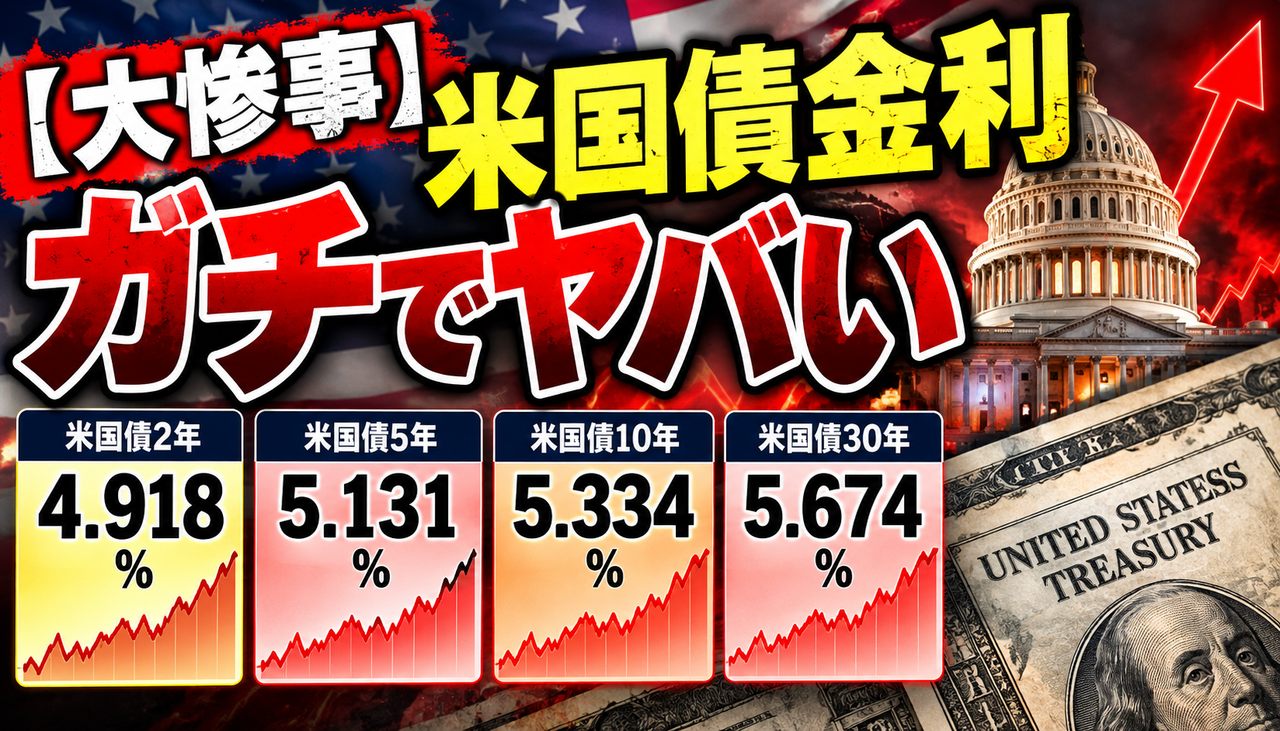
    米国債金利が再び急上昇――。

    米国債市場で金利上昇が加速し、画像では2年債4.918%、5年債5.131%、10年債5.334%、30年債5.674%まで上昇。特に10年債と30年債は5%台半ばという高水準となっている。

    長期金利の急上昇は、米国株・ハイテク株・為替・住宅ローンなど幅広い市場に影響するため、投資家にとって無視できない動きだ。

    「米国債どうなってるんだ…」「株は大丈夫なのか?」――市場に警戒感が広がるなか、今後の相場はどうなるのか。詳しく見ていこう。

    【【大惨事】米国債金利、ガチでヤバい水準まで上昇wwwwww】の続きを読む

    1E58753F-84B9-452C-A654-1A388494EAF5

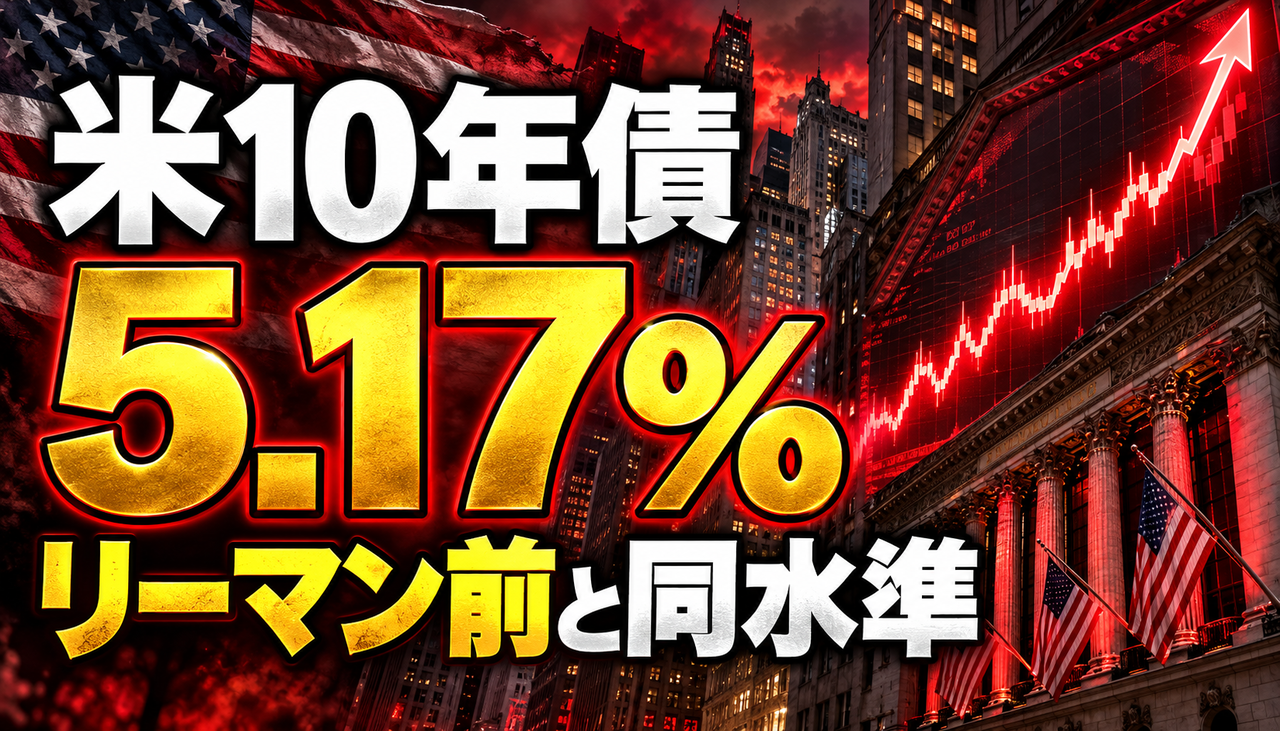
    米10年債利回りが5.17%まで急上昇し、2007年夏以来の高水準に到達した。

    2007年は高金利が続いた後、信用不安が表面化し、翌年にはリーマン・ブラザーズが破綻。今回も同じ展開になるとは限らないが、金利上昇が株価や企業業績に与える影響を警戒する声が広がっている。

    果たして今回は「歴史は繰り返さない」のか。それとも、再び韻を踏むことになるのだろうか。

    市場解説

    米10年債利回りが5.17%まで上昇し、52週高値を更新した。長期金利の上昇は住宅ローンや企業融資、社債など幅広い資金調達コストを押し上げるため、株式市場にとって大きな重荷となる。

    特に警戒されているのが、企業や不動産事業者の借り換え問題だ。高金利は企業を直ちに破綻させるわけではないが、低金利時代に借りた資金を高い金利で借り換えるたびに利払い負担が増加する。十分な利益や現金を持たない企業から、徐々に資金繰りが悪化する可能性がある。

    2007年にも米長期金利が高水準で推移した後、信用不安が表面化し、翌年のリーマン・ショックへつながった。ただし、当時はサブプライムローンや複雑な金融商品が危機の中心にあり、現在とは市場環境が異なる点にも注意が必要だ。

    投資家反応

    投資家からは、リーマン・ショック前と現在の金利推移を比較し、株価下落への警戒を強める声が出ている。

    一方で、「怖いのは金利5%そのものではなく、5%台で何度借り換えることになるか」「高金利の痛みは企業や不動産のキャッシュフローを徐々に削る」と、長期化による影響を重視する意見も目立った。

    また、コロナ禍の金融緩和で市場に大量供給された資金を回収する過程では、株式市場の調整も避けられないとの見方がある。その一方、雇用関連指標は現時点で底堅く、2007年とは危機の構造が違うため、単純比較はできないという冷静な指摘も出ている。

    強気派と警戒派で見方は分かれているが、「高金利がどこまで長期化するか」が最大の焦点となっている。

    管理人コメント

    米10年債利回り5.17%は、株式投資家にとって無視できない水準だ。安全性が比較的高い米国債で5%前後の利回りを得られるなら、割高な株を保有する理由は弱くなり、特に高PERのグロース株には売り圧力がかかりやすい。

    ただし、「2007年と同じ金利だから再びリーマン・ショックが起きる」と決めつけるのは危険だ。重要なのは金利の数字だけではなく、企業の債務状況や社債市場、銀行の貸出姿勢、雇用の変化を継続的に確認することだろう。

    暴落を断定して全額売却するよりも、現金比率を確認し、借金の多い企業や割高銘柄への集中を避けるなど、相場が急変しても耐えられる形にしておきたい。

    結論

    米長期金利5.17%は、株式市場への警戒を一段引き上げるシグナルだ。

    高金利が長引けば、企業や不動産、政府の借り換え負担が増え、弱い部分から問題が表面化する可能性がある。ただし、現在と2007年では金融危機の構造や経済環境が異なるため、過去と同じ展開になるとは限らない。

    歴史がそのまま繰り返されなくても、韻を踏む可能性はある。投資家は株価だけでなく、社債・雇用・信用市場の変化にも注意しておく必要がありそうだ。

    C46C6433-EB1C-4C2A-8702-E0AEF7C2D4EF

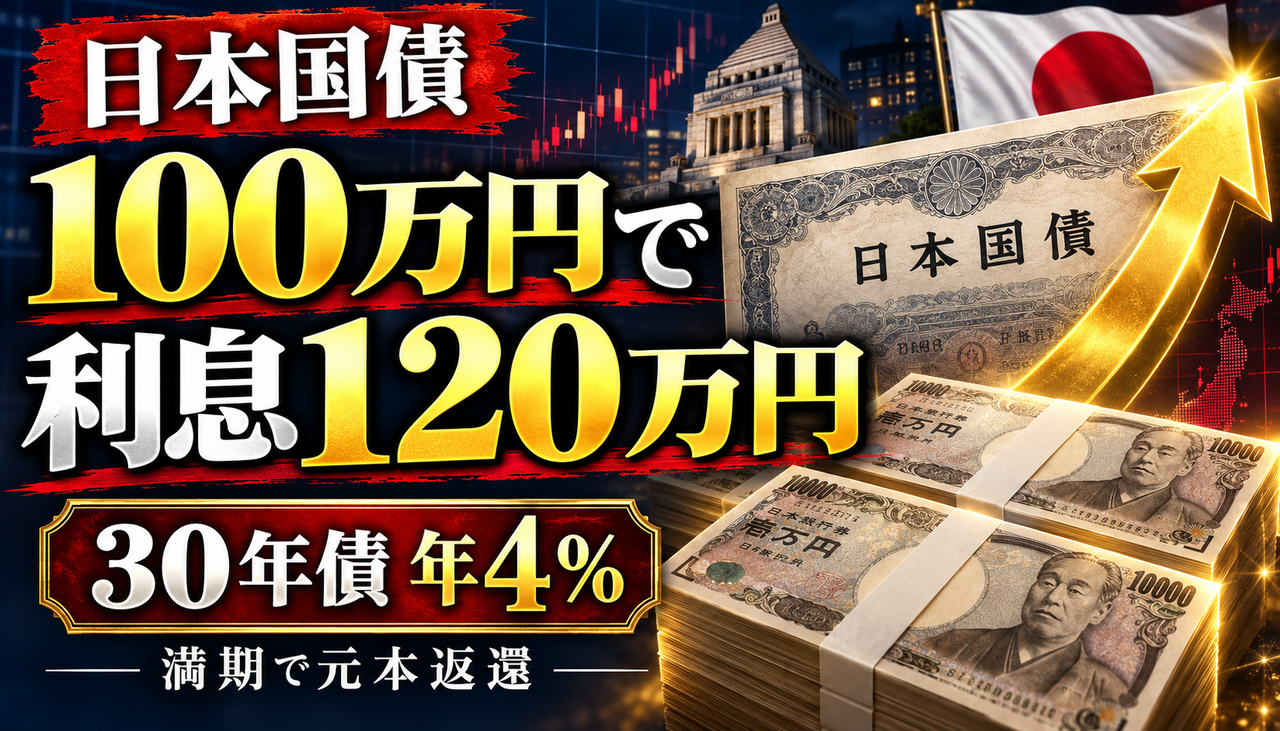
    日本の30年国債の利回りが約4%まで上昇し、投資家の間で注目を集めている。

    単純計算では、100万円を約30年間保有すると受け取る利息は税引前で約120万円。さらに満期を迎えれば元本も償還されるため、ネット上では「高配当株より魅力的」「資産の置き場所としてアリ」との声が相次いだ。

    一方で、資金が長期間拘束されることや、途中売却時には価格変動で損失が出る可能性もある。日本国債の利回り約4%は、本当に“買わないと損”な水準なのだろうか。

    市場解説:30年国債の利回りが約4%に上昇

    注目を集めているのは、表面利率が年4%に設定された日本の30年国債だ。購入価格や残存期間を反映した利回りも約4%となっており、長期間保有する投資家にとっては無視できない水準まで上昇している。

    額面100万円分を約30年間保有した場合、受け取る利息は単純計算で税引前約120万円。満期には額面金額も償還されるため、「100万円前後の投資で合計約220万円を受け取れる」として話題になった。

    ただし、これは約30年間保有した場合の計算だ。市場金利がさらに上昇すると国債価格は下落するため、満期前に売却すれば元本割れする可能性がある。また、通常は利息に税金がかかるため、実際の手取り額は税引前の120万円より少なくなる。

    投資家の反応

    • 日本国債で約4%は、少し前では考えられなかった
    • 高配当株の減配や株価下落を考えれば国債も選択肢になる
    • 利息が購入金額を上回り、最後に元本も戻るのは魅力的
    • 30年間も資金を固定するのはさすがに長すぎる
    • 物価上昇を考えると、30年後の100万円の価値が不安
    • 途中売却で値下がりする可能性を知らずに買うのは危険
    • 国債がNISA対象になれば一気に人気化しそう

    管理人コメント

    日本国債で約4%という数字だけを見ると、かなり魅力的に感じる。株式のような大幅な値上がりは期待できないものの、満期まで保有すれば受け取れる利息と償還額を計算しやすい点は大きなメリットだ。

    一方で、30年という期間は非常に長い。教育費や住宅費、老後資金などで途中換金する可能性がある人が、余裕資金の大部分を投入する商品ではないだろう。金利がさらに上昇した場合、購入後の国債価格が大きく下落する可能性にも注意したい。

    株式か国債かの二択ではなく、値上がりを狙う資金は株式、安定収入を重視する資金は国債というように、目的に応じて組み合わせるのが現実的だ。

    結論:利回り約4%は魅力的だが「30年拘束」が最大の壁

    30年国債は、税引前で年約4%の利息を受け取りながら、満期に額面金額の償還を目指せる商品だ。

    しかし、「100万円が簡単に220万円になる」とだけ考えるのは危険だ。税金、インフレ、途中売却時の価格変動、30年間の資金拘束まで含めて判断する必要がある。

    生活資金や近い将来に使うお金を投入せず、満期まで使う予定のない余裕資金で検討することが重要だ。利回り約4%は魅力的だが、全額投資ではなく資産の一部として活用するのが無難だろう。

    ※利息額は額面100万円、表面利率年4%、約30年間保有した場合の単純計算による税引前の概算です。実際の購入価格、経過利子、税金、手数料、保有期間などにより受取額は異なります。国債も満期前に売却すると、価格変動によって損失が発生する場合があります。

    FFDA8DB9-64F9-4A97-A0BB-A6D6B2745018

    節約を続け、新NISAへ一生懸命お金を入れたことで、着実に資産を増やした投資家。しかし、いざお金を使える段階になっても、長年の節約癖が抜けず、ほとんど使えなくなってしまうケースがあるようです。

    老後に備えて資産を作ることは大切ですが、現在の楽しみまで我慢し続ける資産形成は、本当に正解なのでしょうか。

    「資産は増えたのに使うのが怖い」「自分の親も同じだった」など、投資家からさまざまな意見が寄せられています。今回は、新NISAと節約の意外な落とし穴について、ネット上の反応とともに見ていきます。

    ■ 市場解説:30年国債の利回り4%超は本当にお得?

    30年国債の利回りが4.2%前後まで上昇し、投資家の注目を集めています。仮に1,000万円を投資した場合、単純計算では税引き前で年間約42万円の利息に相当します。

    株価の値動きを気にせず、長期間にわたって4%超の利回りを確保できる点は大きな魅力です。配当利回り4%を安定して維持できる高配当株が限られることを考えると、「株より国債でいいのでは」と感じる投資家が増えるのも不思議ではありません。

    ただし、ここで注意したいのが、表面上の利回りが高いことには相応の理由があるという点です。市場では今後も金利上昇やインフレが続く可能性が意識されており、そのリスクが利回りに反映されています。

    ■ 投資家の反応:高利回りを評価する声と警戒する声

    投資家からは、30年国債の利回り4%超について、期待と警戒の両方の声が上がっています。

    • 「配当4%の高配当株より魅力的に見える」
    • 「資産の一部を国債に移すのはアリ」
    • 「年齢とともに国債の割合を増やすのもよさそう」
    • 「30年間も資金の流動性が落ちるのは厳しい」
    • 「今後さらに金利が上がれば含み損が膨らむ」
    • 「利回り4.2%でもインフレに負ける可能性がある」

    特に多かったのが、途中売却による元本割れリスクを心配する意見です。国債は満期まで保有すれば安定した収益を期待できますが、金利上昇中に売却すると、債券価格が下落して損失が発生する可能性があります。

    ■ 注意点:利回り4.2%だけで判断するのは危険

    30年国債を検討する場合、次のリスクを理解しておく必要があります。

    • 価格変動リスク:購入後に金利が上昇すると、保有している債券の市場価格は下落しやすくなります。
    • 流動性リスク:満期まで30年間保有する前提では、自由に使える資金が減ってしまいます。
    • インフレリスク:物価上昇率が利回りを上回れば、実質的な資産価値は目減りします。
    • 税金:利息には原則として約20%の税金がかかるため、利回り4.2%でも手取りはおおむね3.3%前後になります。
    • 機会損失:株式市場が大きく上昇した場合、その成長を取り逃す可能性があります。

    ※債券の「利回り」と「表面利率」は同じとは限りません。購入価格や償還価格によって、実際の収益は変わります。

    ■ 管理人コメント

    正直、元本の値動きを抑えながら4%超の利回りを狙えるなら、30年国債はかなり魅力的に見えます。高配当株のように業績悪化や減配を心配する必要が少ない点も強みでしょう。

    しかし、30年という期間は想像以上に長いです。今後さらに金利が上昇すれば、購入した国債は大きな含み損を抱える可能性があります。急に現金が必要になり、途中で売却することになれば、「安全資産のはずが元本割れ」という事態にもなりかねません。

    そのため、国債へ資産を全額投入するのではなく、生活防衛資金を確保したうえで、株式や現金と組み合わせるのが現実的だと思います。特に若い世代は、長期的な成長が期待できるオルカンやS&P500を中心にしつつ、国債を値動きの調整役として使う選択肢もありそうです。

    ■ 結論:魅力的だが「30年間持てる資金」で買うべき

    30年国債の利回り4%超は、安定した利息収入を求める投資家にとって魅力的な水準です。一方で、金利上昇による価格下落やインフレ、途中売却による元本割れといったリスクもあります。

    「国債だから絶対に安全」と考えて、資産を一括投入するのは危険です。

    購入するなら、満期まで使う予定のない余裕資金に限定し、株式・国債・現金へ分散することが重要です。利回り4.2%という数字だけを見るのではなく、自分の年齢や投資期間、途中で現金が必要になる可能性まで考えて判断したいところです。

    E673172A-5A41-4855-81C0-CBB74FFFB439

    米国債市場を巡り、トランプ大統領の発言が波紋を広げています。

    米国債への介入について問われたトランプ大統領は、「我々には様々な介入手段がある。究極の介入手段は軍だ」との趣旨の発言をしたと伝えられています。

    米国債は世界の金融市場を支える重要な資産だけに、こうした強い表現には投資家からも驚きの声が続出。金利上昇や市場介入への警戒感が高まるなか、今後の米国債相場や株式市場への影響にも注目が集まりそうです。

    今回は、この発言を巡る市場の反応と投資家の声をまとめていきます。

    📊 市場解説

    今回、市場が警戒しているのは単純な「米国債価格の下落」だけではありません。米国債は世界の金融市場で安全資産・担保・金利の基準として使われており、10年債利回りが高止まりすれば、住宅ローンや企業の資金調達コスト、株式のバリュエーションにも影響が広がります。

    さらに原油価格の高止まりが続けば、インフレ圧力が残り、FRBが簡単に金融緩和へ動けないとの見方も強まりやすくなります。つまり、「原油高 → インフレ懸念 → 金利高止まり → 米国債価格下落」という流れが意識されやすい局面です。

    ただし、SNS上で語られている「軍による米国債市場への直接介入」や「FRBへの軍事介入」といった解釈は、投稿者による推測や皮肉も含まれています。市場を見るうえでは、発言そのものとSNS上の解釈を分けて考える必要があります。

    🔥 投資家反応

    投資家からは、米国の政策運営に対する不透明感を警戒する声が目立っています。特に、米国債利回りの上昇を「米国への信認低下」と結びつける見方や、米国資産への集中そのものをリスクと捉える意見も出ています。

    一方で、「米国債を買わなければ軍事的な圧力を受けるのでは」といった極端な受け止め方や、FRBに対する軍事介入を想像する投稿など、ネット上では発言をかなり強く解釈した反応も拡散しています。

    市場参加者の心理としては、実際に軍が金融市場へ介入するかどうかよりも、「政策の予測可能性が低下するのではないか」という不安そのものが重要です。不透明感が強まれば、米国債・ドル・株式市場の値動きが荒くなる可能性があります。

    ✍️ 管理人コメント

    今回の発言で一番気になるのは、やはり「軍」という非常に強いワードが出てきたことです。これだけを切り取れば、投資家がザワつくのも無理はありません。

    ただ、投資判断としてはSNSの過激な解釈にそのまま乗るのではなく、米10年債利回り・原油価格・インフレ指標・FRBの政策姿勢を冷静に追うべきでしょう。

    個人的には、米国債利回りがさらに上昇するようなら株式市場、とくに高PERのグロース株には逆風になりやすいと考えます。日本株にも無関係ではなく、ドル円や日本の長期金利を通じて波及する可能性があるため要注意です。

    ✅ 結論

    重要なのは「軍を本当に使うのか」ではなく、米国債市場への不安がどこまで広がるかです。

    米国債利回りの上昇が続けば、米国株だけでなく、ドル円、日本株、住宅ローン金利、世界経済にも影響が波及する可能性があります。

    今後は「米10年債利回り」「原油価格」「FRBの動向」の3点をセットでチェック。刺激的な発言に振り回されるのではなく、実際の金利と市場の動きを確認しながら判断していく局面と言えそうです。

    このページのトップヘ