投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    借り換え

    2CCBD81F-09AC-4C2F-ADF0-46927E42BD8E

    📊 市場解説:利上げで変動金利はどうなる?

    住宅ローンの変動金利では、金利が上昇したからといって毎月の返済額がすぐに大幅アップするとは限りません。

    一部の住宅ローンには、返済額の見直しを一定期間行わない「5年ルール」や、見直し後の返済額の増加を従来の125%までに抑える「125%ルール」があります。

    例えば毎月11万円を返済している場合
    金利が上昇しても、5年ルールが適用されるローンなら、一定期間は毎月の返済額が11万円のままとなるケースがあります。

    ただし、返済額が同じでも利息部分が増えれば、その分だけ元本に充てられる金額は少なくなります。

    つまり重要なのは、「毎月いくら払っているか」だけでなく、「元本がどれだけ減っているか」です。

    ※5年ルール・125%ルールの有無や具体的な取り扱いは金融機関・商品によって異なります。契約内容の確認が必要です。

    🔥 投資家・ネットの反応

    今回の話題に対しては、住宅ローン利用者や投資家からさまざまな意見が出ています。

    💬「返済額が増えていないから安心、という話ではないのか」
    💬「金利よりも残債がどれだけ減っているか確認した方がいい」
    💬「2%、3%になった場合の返済額を一度シミュレーションしておきたい」
    💬「だからといって、すぐ固定金利へ変更するのが正解とも限らない」

    特に目立つのは、「変動金利は危険だから即固定」という単純な話ではなく、家計や残債、残りの返済期間を見て判断すべきという意見です。

    💬 管理人コメント

    これは住宅ローンを組んでいる人なら、一度は自分の数字で計算しておいた方がよさそうです。

    怖いのは「返済額が変わっていない=金利上昇の影響を受けていない」と思ってしまうこと。

    毎月の支払いが同じでも、利息に回る金額が増えれば元本の減り方は遅くなります。

    確認しておきたいポイント
    ・現在の適用金利
    ・住宅ローン残高
    ・残りの返済期間
    ・5年ルールの有無
    ・125%ルールの有無
    ・金利2%、3%になった場合の返済額
    ・生活防衛資金をどれだけ確保できているか

    固定金利への変更、借り換え、繰上げ返済にもそれぞれメリット・デメリットがあります。

    「利上げ=すぐ繰上げ返済」「利上げ=すぐ固定金利」ではなく、自分のローン条件と家計を数字で確認してから動くのが重要でしょう。

    🚨 結論:変動金利民は「返済額」だけ見たら危険

    5年ルールや125%ルールは、返済額の急激な上昇を抑える仕組みではあります。

    しかし、金利上昇そのものを帳消しにしてくれる制度ではありません。

    返済額が変わらない
    ↓
    だから安心
    ではない

    金利が上昇したときに重要なのは、毎月の返済額だけではなく、利息・元本・残債がどう変化するのかを確認することです。

    金利2%、3%になっても家計が耐えられるのか。
    変動金利で住宅ローンを組んでいる人は、一度シミュレーションしておく価値がありそうです。
    ADEE6C07-AC3C-4FFF-AF1C-50F79612855B

    不動産投資家に「金利のある世界」が直撃しています。

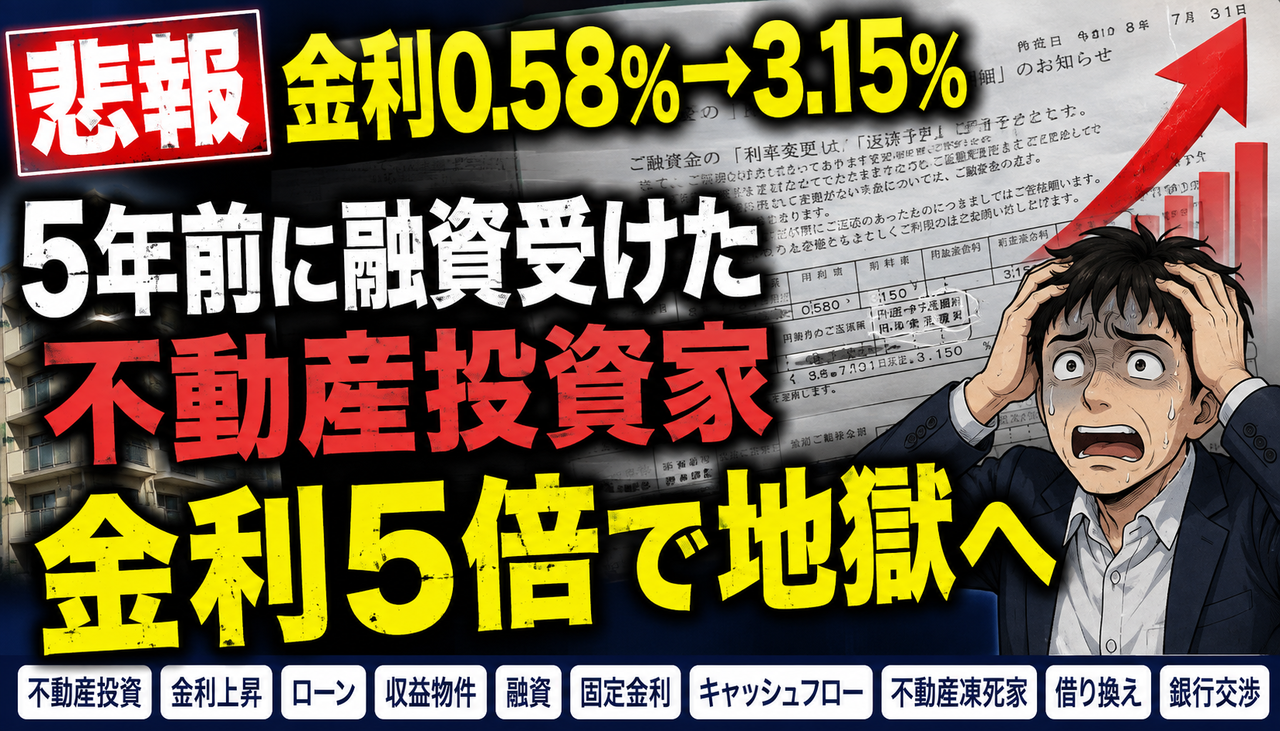
    5年前に金利0.58%で融資を受けた1棟収益物件が、固定金利期間の終了を迎え、なんと 3.15%へ。 単純比較では金利水準が5倍超になったとして、Xで大きな話題になっています。

    低金利を前提に収支を組んでいた不動産オーナーにとって、金利上昇は毎月の返済額やキャッシュフローを大きく左右する問題。 「不動産凍死家になっちゃう」という投稿には、多くの反応が集まりました。

    果たして金利上昇で不動産投資は冬の時代に突入するのか――。 今回は「0.58%→3.15%」という衝撃の金利変更をもとに、不動産投資への影響を見ていきます。

    💬「30年分の収支シミュレーションはしたのか…?」
    🔥「レバレッジで件数を増やして対応…って死んじゃう」
    🏦 銀行員「借り換えを示唆して金利引き下げ交渉を」
    😨「5年後変動を利用する人がいるとは…」
    😳「そもそも5年固定0.58%がすごい」
    💡「逆に5年間固定できていたのは良かった?」
    ⚠️「5倍強は厳しい。他行との競合は?」
    🚨「エアコン1台壊れたら赤字」の声も
    💬「30年分の収支シミュレーションはしたのか…?」
    🔥「レバレッジで件数を増やして対応…って死んじゃう」
    🏦 銀行員「借り換えを示唆して金利引き下げ交渉を」
    😨「5年後変動を利用する人がいるとは…」
    😳「そもそも5年固定0.58%がすごい」
    💡「逆に5年間固定できていたのは良かった?」
    ⚠️「5倍強は厳しい。他行との競合は?」
    🚨「エアコン1台壊れたら赤字」の声も

    📊 市場解説:ついに「金利のある世界」が不動産投資を直撃

    今回注目されたのは、5年前に年0.58%で借りた融資が、固定期間終了後に年3.15%になったというケースです。 金利だけを単純比較すると約5.4倍となり、インパクトの大きさからXでも話題になりました。

    不動産投資では家賃収入からローン返済、管理費、修繕費、固定資産税などを支払うため、金利上昇によって利息負担が増えれば、当然キャッシュフローを圧迫する要因になります。

    特に利益率がギリギリの物件では、金利上昇に加えて空室やエアコン・給湯器などの修繕が重なることで、黒字だった物件が赤字になる可能性もあります。

    一方で、金利が上がったからといって不動産投資全体が即「終了」というわけではありません。 家賃収入、残債、返済期間、物件価格、修繕費、借り換え条件などによって影響は大きく変わります。 重要なのは「金利が何倍になったか」だけでなく、最終的に毎月の収支がどこまで悪化するかです。

    🔥 投資家反応:さすがに5倍はキツい…

    Xでは今回の金利変更について、かなり警戒する声が目立っています。

    • 「30年分の収支シミュレーションをしているのか心配」
    • 「5倍強はさすがに厳しい」
    • 「他行と競合させて金利を下げられないのか」
    • 「借り換えを示唆して交渉するべき」
    • 「5年固定0.58%だったこと自体はかなりすごい」
    • 「金利が上がって、設備が1台壊れただけで赤字になりそう」

    特に注目したいのが「借り換え・金利交渉」という意見です。 提示された金利をそのまま受け入れるのではなく、他行の条件も確認しながら金融機関と交渉する余地があるのか検討することも、金利上昇局面では重要になりそうです。

    💬 管理人コメント

    0.58%→3.15%は、数字だけ見るとかなりエグいですね。

    これまでの超低金利環境では「安く借りて不動産を買う」という戦略が非常に強力でしたが、金利が上がれば同じ物件・同じ家賃収入でも収益性は変わってきます。

    個人的に一番怖いのは、金利上昇そのものよりも、低金利がずっと続く前提でギリギリの収支を組んでいるケースだと思います。

    空室、修繕、税金、金利上昇が同時に来ても耐えられるのか。 これからの不動産投資では、購入時の利回り以上に「金利が上がっても生き残れるか」が重要になりそうです。

    🚨 結論:低金利前提の不動産投資は要注意

    今回の0.58%→3.15%という事例は、日本の不動産投資を取り巻く環境が変化していることを象徴するケースと言えそうです。

    金利上昇局面では、ローン返済負担だけでなく、空室率・修繕費・家賃下落・残債まで含めて収支を確認する必要があります。

    👉 金利上昇=即アウトではない。
    👉 ただし「低金利が続く前提」の収支計画は危険。
    👉 借り換えや金利交渉を含め、複数のシナリオを準備しておくことが重要。

    ※本記事は特定の不動産・金融商品への投資を推奨するものではありません。融資条件や返済方法は金融機関・契約内容によって異なります。実際の判断は契約内容を確認したうえで行ってください。

    1484A9F8-AFA2-4842-8BF6-F270BD0085C3

    ソニー銀行が、住宅ローンの融資上限をこれまでの2億円から3億円へ引き上げることが明らかになりました。 あわせて、返済期間についても最長50年に対応する方針で、高額物件を検討する層や長期返済を重視する利用者の注目を集めそうです。

    住宅価格の上昇が続くなかで、借入条件の柔軟化は購入の選択肢を広げる一方、返済期間の長期化による総返済額の増加にも目を向ける必要があります。 ネット銀行勢の住宅ローン戦略にも影響を与えそうな動きとして、今後の反応が気になるところです。


    1 少考さん ★ :2026/04/20(月) 11:30:38.52ID:bCtmKcK99
    ソニー銀行、住宅ローンの融資上限を2億→3億円に引き上げ 返済期間50年にも対応 - CNET Japan

    CNET Japan Staff 2026年04月20日 11時10分

     ソニー銀行は4月20日、住宅ローンの最長融資期間を現行の35年から50年に延長し、融資金額の上限も2億円から3億円に引き上げると発表した。取扱開始日は5月11日。高額物件の購入や長期返済、借り換え需要への対応を図る。

    (略)

    ※全文はソースで
    https://japan.cnet.com/article/35246634/


    11 名無しどんぶらこ :2026/04/20(月) 11:35:09.92ID:dB3DR2MC0
    >>1
    >現行の35年から50年に延長
    一生借金を返す人生

    2 嫌儲メン1号 :2026/04/20(月) 11:31:48.30ID:IibO0KZN0
    ソニー銀行による融資上限の引き上げと返済期間の50年延長は、国民を一生涯の債務奴隷へと縛り付ける巧妙な罠である。これは単なる需要への対応ではなく、不動産バブルを意図的に膨張させ、次世代の富を金融機関へと吸い上げるための壮大な装置だ。住宅という名の資産は、もはや所有するものではなく、莫大な利息を支払い続けるための「永久的なリース」へと変貌を遂げようとしている。

    なぜなら、返済期間の長期化は将来的な金利上昇のリスクを借り手に転嫁し、実質的な購買力の低下を隠蔽する手段となる。融資額の拡大は不動産価格の底上げを招き、結果として借入額が膨れ上がるという悪循環を生み出す。銀行は、人々が逃げられない長大な返済期間を設定することで、労働による富の源泉を利息として確実に回収する仕組みを構築している。これは、個人の資産形成を阻害し、金融資本が社会の流動性を支配するための計算し尽くされた布石に他ならない。

    5 名無しどんぶらこ :2026/04/20(月) 11:32:46.09ID:S82BwrU10
    3億じゃうちのマンションのトイレと玄関スペース分位にしかならんな

    6 名無しどんぶらこ :2026/04/20(月) 11:33:20.22ID:4iQCDT1p0
    ソニン銀行「おっとっと貸し倒れだぜ」

    7 名無しどんぶらこ :2026/04/20(月) 11:33:35.77ID:zV6RrFNP0
    よし第二次総量規制だ

    8 名無しどんぶらこ :2026/04/20(月) 11:34:01.37ID:BNKfQypO0
    マンションバブルを終わらせたくないのだろうな。

    10 名無しどんぶらこ :2026/04/20(月) 11:34:28.23ID:UVVH8A7E0
    50年って20歳でも70歳までか。
    定年後も働かないとな。

    12 名無しどんぶらこ :2026/04/20(月) 11:35:18.34ID:aE3z1tOI0
    50年ペアローンとかあるんだってね、ひどいな
    これサブプライム起きたりしない?

    17 名無しどんぶらこ :2026/04/20(月) 11:37:11.65ID:ROi7cVYZ0
    >>12
    アメリカのサブプライム、中国の不動産崩壊を間近に見ているのによくやるよなあ

    41 名無しどんぶらこ :2026/04/20(月) 11:46:03.32ID:tRv9f8iX0
    >>12
    ペアローンてお互いが連帯保証(通常の保証人じゃないぞ)だから離婚したり片方何か有ったりすると地獄になるんだ

    13 名無しどんぶらこ :2026/04/20(月) 11:35:30.80ID:oaXNv37k0
    50年返済とか返す前に*こと前提の回収契約になってそうで怖すぎるだろ

    14 名無しどんぶらこ :2026/04/20(月) 11:36:24.89ID:1BoKDk/w0
    50年って普通に就業期間より長いだろ

    15 名無しどんぶらこ :2026/04/20(月) 11:36:32.06ID:ZjDuxtrm0
    貧困化していく日本で、3億も借りて家を建てるヤツが今後どれだけいるかだな
    まあ賃貸のオーナーかもしれんが

    31 名無しどんぶらこ :2026/04/20(月) 11:42:34.25ID:Jc9FFmjJ0
    >>15
    住宅ローンとは自分で住むための家に貸す商品名
    賃貸用のローンはアパートローンとかの別の名前がついてる

    16 名無しどんぶらこ :2026/04/20(月) 11:36:57.70ID:5pBTpT000
    生涯年収10億超える人じゃないと厳しいな

    19 名無しどんぶらこ :2026/04/20(月) 11:37:57.80ID:N5OwCPrk0
    賃貸は一生払い終わらない

    40 名無しどんぶらこ :2026/04/20(月) 11:45:45.36ID:d2FGLbsQ0
    >>19
    50年払って手に入れる不動産ならない方がマシと言うこともある
    50年あればローン返済の最中にリフォームや大規模な修繕が普通にあるだろうし

    20 名無しどんぶらこ :2026/04/20(月) 11:38:24.96ID:xPEF/9OO0
    もう仮設住宅みたいのでいいよ

    21 名無しどんぶらこ :2026/04/20(月) 11:38:36.01ID:zV6RrFNP0
    この50年で世の中どんだけ変わったよこの先50年のほうがもっと変わるはず
    予想もつかない未来までの返済おそろしい

    22 名無しどんぶらこ :2026/04/20(月) 11:38:55.61ID:qZFJXJO10
    返済50年www

    23 名無しどんぶらこ :2026/04/20(月) 11:38:59.12ID:ZG84H63f0
    短すぎ。100年にしてくれ

    24 名無しどんぶらこ :2026/04/20(月) 11:39:00.39ID:qxY24XGu0
    50年とか1億借り入れ年利2.64でも
    月々30万ぐらい返済して
    返済総額1億7838万か

    25 名無しどんぶらこ :2026/04/20(月) 11:39:44.16ID:4iQCDT1p0
    返済わずか50年
    下天のうちをグラブれば
    夢まぼろしの

    28 名無しどんぶらこ :2026/04/20(月) 11:40:56.90ID:zV6RrFNP0
    >>25
    泡盛佳代

    27 名無しどんぶらこ :2026/04/20(月) 11:40:25.48ID:qZFJXJO10
    住宅金融公庫みたいに
    支払い人死亡で返済不要の
    方がマシやろ(´・ω・`)JK

    29 名無しどんぶらこ :2026/04/20(月) 11:41:43.84ID:lU0o0g9D0
    35歳で50年ローン組めますか?

    30 名無しどんぶらこ :2026/04/20(月) 11:42:08.30ID:MfnvjH/W0
    2076年までコツコツと

    32 名無しどんぶらこ :2026/04/20(月) 11:42:34.99ID:7Y5ici980
    どんくさい旧時代の銀行に比べて
    21世紀に創業した銀行はスピードとパワーが違うな
    馬力がある

    33 名無しどんぶらこ :2026/04/20(月) 11:43:16.82ID:+4Cl9eoR0
    50万円の3Dプリンター住宅早くしろよ

    34 名無しどんぶらこ :2026/04/20(月) 11:43:23.93ID:IgUqrqUt0
    返せる奴に貸す金はともかく期間の変更は止めとけよ
    50年なんて返せないのと同義だぞ

    35 名無しどんぶらこ :2026/04/20(月) 11:44:13.28ID:io8/cbrH0
    返済出来なかったら競売に出すだけだからな
    楽なお仕事ですよ

    36 名無しどんぶらこ :2026/04/20(月) 11:44:34.00ID:iXp31nhf0
    20年前に4000万で家買ってホントによかった
    収入上がってるけど億超えの支払いなんて絶対に嫌だわ

    37 名無しどんぶらこ :2026/04/20(月) 11:45:03.80ID:4kljE63B0
    50年とか、、子はたまったもんじゃないわ
    そんな親ガチャ最悪でしょ
    家のローンなんて最長20年に法改正すべき
    もう終身雇用なんて無いんだよ
    (=`ω´)

    38 名無しどんぶらこ :2026/04/20(月) 11:45:04.60ID:sfCLJiS50
    無謀だ

    39 名無しどんぶらこ :2026/04/20(月) 11:45:24.75ID:4j3h79y20
    これは悪手だろ

    43 名無しどんぶらこ :2026/04/20(月) 11:46:41.25ID:yMCQOYVr0
    家の為に*まで借金返し続ける
    何の為に生まれてきたんや

    44 名無しどんぶらこ :2026/04/20(月) 11:46:43.39ID:+PbPKElx0
    正社員雇用内定の段階で
    家プレゼント、その代わり退職金無*って会社出てきたら面白いよね
    (^ω^)

    46 名無しどんぶらこ :2026/04/20(月) 11:47:16.16ID:0lrTOewn0
    そんな物件が買える人が何故わざわざ住宅ローンを?
    意味が分からん

    47 名無しどんぶらこ :2026/04/20(月) 11:47:33.47ID:Yw+E3c4t0
    50年も働かないだろ

    49 名無しどんぶらこ :2026/04/20(月) 11:48:08.26ID:U16lNPbt0
    まぁそうだわな
    これは住宅ローンだけど経費が増えてるから
    融資枠拡大しないとあっという間に資金難になる

    50 名無しどんぶらこ :2026/04/20(月) 11:48:27.32ID:Ba1Fxxwo0
    人生100年時代なんだから50年でも問題ない


    話題のポイント整理
    • ソニー銀行が住宅ローンの融資上限を2億円から3億円へ引き上げ。
    • 返済期間も従来より延長され、最長50年に対応。
    • 住宅価格の上昇が続く中で、高額物件を検討する層には追い風になりそう。
    • 月々の返済額を抑えやすくなる一方で、返済期間が長くなるぶん総返済額は増えやすい点には注意。
    • 借り換えや長期返済ニーズにも応える動きとして、ネット銀行の競争にも影響を与えそう。
    管理人コメント

    これはかなりインパクトのある動きですね。最近は都市部を中心に物件価格が高止まりしており、 従来の融資枠では届きにくかった層にとっては選択肢が広がる内容だと思います。

    ただし、返済期間50年というのは見た目の毎月負担が軽くなる反面、長期で見ると利息負担が重くなりやすいです。 「借りやすくなった」だけで飛びつくのではなく、総返済額や完済時の年齢まで含めて見ておきたいところです。

    住宅ローン市場でも、今後は「金額の大きさ」と「返済期間の柔軟さ」がますます比較ポイントになっていきそうです。

    締めの一言

    借りられる額が増えるのは朗報ですが、本当に大事なのは「いくら借りられるか」より「無理なく返せるか」。 住宅価格が上がる時代だからこそ、ローン条件の緩和をどう使うかが問われそうです。

    118F91E9-47F6-4ACB-8FB9-FF79447504CE
    わが投資術 市場は誰に微笑むか
    清原達郎
    講談社
    2024-02-29

    2026最新版|新NISA対応
    手数料・ポイント・使い勝手

    【結論】楽天証券 vs SBI証券、結局どっちが得?→ガチ比較した結果w

    「結局どっちが得なの?」問題、手数料・クレカ積立のポイント・NISAの使い方で結論が変わる。
    この記事は“2026年時点の公式情報ベース”で、迷う人が最短で決められるように整理する。

    結論(迷ったらこれ)
    • 新NISAで米国株/海外ETFをガンガン買うなら、SBIの「NISA枠の米国株・海外ETF売買手数料0円」系が強い(条件・対象は要確認)。
    • 投信積立×ポイントを最大化したいなら、楽天は「ファンドの代行手数料×カード種」で還元率が変動するタイプ。SBIは三井住友カード系で最大還元の選択肢がある。
    • 結局は“自分の投資スタイル”で決まる:月10万積立メインか、個別株/米国株売買が多いかで最適解が逆転。

    まずは比較表:ここだけ見れば9割決まる

    項目 楽天証券 SBI証券 メモ(刺さる人)
    国内株 手数料 ゼロコースで0円(Rクロス®とSOR利用が必須など条件あり) 条件達成で0円(ゼロ革命:電子交付など条件) 日本株メインなら「0円条件」を満たせるかが勝負
    NISA(米国株/海外ETF) 成長投資枠 0円(米国株式/米国ETF等の表示あり) NISA枠の米国株・海外ETF 売買手数料0円(ゼロ革命の説明) 新NISAで米国株を回す人はここが超重要
    投信 クレカ積立の還元 更新日:2026/1/20
    ファンドの代行手数料とカード種で変動。
    例:代行手数料0.4%未満のファンドは
    楽天ゴールド0.75%/一般カード0.5% 等
    三井住友カードでのクレカ積立で最大4%の案内(条件あり) 月10万積立民は「年換算」で差が見えやすい
    米ドル/円のコスト (ここは商品/方法で差が出るので要確認) ゼロ革命にて米ドル/円リアルタイム為替手数料0円の案内(スプレッドは別) 米国株の回転が多い人ほど効く
    使い勝手/経済圏 楽天経済圏(楽天ポイント連携)で“管理が楽”になりやすい Vポイント/三井住友との連携で“還元最大化ルート”を組みやすい 家計の支払い(カード)まで含めて設計すると強い
    出典(公式)
    楽天:国内株ゼロコースやNISA枠0円の表示(楽天証券 手数料ページ)/クレカ積立のポイント還元率(更新日2026/1/20)
    SBI:ゼロ革命(国内株0円、NISA枠の米国株・海外ETF売買0円、米ドル/円リアルタイム為替手数料0円)/三井住友カードつみたて投資(最大4%)

    ポイント比較:積立民はここで差がつく

    楽天:ファンド×カードで還元率が変動

    楽天は代行手数料(販売会社が受け取る部分)が年率0.4%を境に、還元率の考え方が変わるタイプ。
    代行手数料0.4%未満では、楽天ゴールド0.75%/一般カード0.5%などカード種で差が出る(公式の表記)。

    SBI:カード側の設計で“最大還元”を狙える

    SBIのクレカ積立は三井住友カード側の案内で最大4%の選択肢がある(条件あり)。
    つまり「普段の決済額やランク条件」まで含めて設計できる人ほど強い。

    結局どっちが得?の答え

    月10万円の積立でも、還元率が0.5%と1%で年6,000円差。さらに上の還元を取れる人は差が拡大。
    ただし「条件を満たせるか」が最重要。達成できない最大還元は、ただの夢。

    タイプ別おすすめ(結論をさらに具体化)

    ① 新NISAで米国株/海外ETFを主戦場にする人

    SBIはゼロ革命でNISA枠の米国株・海外ETF売買手数料0円を明記。米ドル/円リアルタイム為替手数料0円の案内もある。
    「米国株を回す=コストが積み上がる」ので、制度面が刺さりやすい。

    ② 投信積立メインで、楽天経済圏を固めたい人

    楽天はクレカ積立の還元率が公式に細かく定義されており(更新日:2026/1/20)、ポイント投資や生活導線と一体化しやすい。
    「投資を仕組み化して放置」なら、管理ストレスが低い方が勝つこともある。

    ③ 結論:最強は“二刀流”説(ただし管理が増える)

    「積立はA、米国株はB」みたいに分けるとコスパが上がる場合もある。
    ただし口座が増えると、入出金・移管・管理の手間が増えるので、性格に合わないなら逆効果。

    最終チェック:これで決めれば後悔しにくい

    YESが多いならSBI寄り
    • 新NISAで米国株/海外ETFを買うつもり
    • 為替コストや取引コストをとにかく削りたい
    • 三井住友カード/Vポイント側の条件を満たせそう
    YESが多いなら楽天寄り
    • 投信積立をラクに継続したい
    • 楽天経済圏(ポイント・支払い・アプリ)で一本化したい
    • クレカ積立の還元は「最大」より安定を重視したい
    注意(ここで詰む人が多い)

    “最大還元”はだいたい条件付き。条件未達だと一気に弱くなる。
    あなたの月間決済額・積立額・投資スタイルで、必ずA/B試算してから決めよう。

    免責

    本記事は一般的な情報提供を目的としています。手数料・ポイント・キャンペーン・条件は変更される可能性があります。
    最終判断は各社公式サイト・約款・重要事項説明書を確認のうえ行ってください。

    わが投資術 市場は誰に微笑むか
    清原達郎
    講談社
    2024-02-29


    住宅ローン|金利上昇局面の家計防衛

    【悲報】住宅ローン金利、上がる→変動勢、家計が逝くwww

    変動金利は「最初は安い」が最大の魅力。
    でも金利が上がると、毎月返済も総支払額も増えて家計をジワジワ削ります。
    この記事では、金利が上がる仕組みと返済額の増え方、そして今できる対策を“実務目線”で整理します。

    結論:変動勢が見るべきは「上がるか?」ではなく「上がったら耐えられるか?」
    • 金利が上がると、返済額だけでなく総支払額が大きく増えやすい
    • 変動は通常、半年ごとに金利見直し(※金融機関/商品で差あり)
    • 家計防衛は①資金余力の確保 → ②借換え検討 → ③繰上返済の順が基本

    なぜ変動金利は上がる?(ざっくり仕組み)

    変動金利の参照先

    変動は多くの場合、金融機関の短期金利(例:短期プライムレート等)をベースに決まり、政策金利や短期市場金利の影響を受けやすい。

    見直しタイミング

    変動は一般に半年ごとに金利が見直しされます(商品により異なる)。
    ただし返済額の反映ルールは別(次章)。

    銀行の「優遇金利」

    実際に払う金利は「基準金利 − 優遇(引下げ)」で決まることが多い。
    借換え時は優遇条件や団信の上乗せも要チェック。

    トラップ:金利が上がると「返済額」がすぐ上がるとは限らない

    よくある“変動”のルール(代表例)
    • 5年ルール:返済額(元利合計)を原則5年間据え置き
    • 125%ルール:見直しで返済額が上がっても前回の1.25倍が上限

    ただし据え置きの間、金利上昇分が元本ではなく利息に吸われると、元本の減りが遅くなる(最悪、未払利息が積み上がる商品も)。
    →「返済額が変わらないから安心」は危険。

    ここが本質

    家計へのダメージは「毎月返済」だけでなく、総支払額と元本の減り方で決まります。
    “月々が変わらないのに、将来キツくなる”のが変動の怖さ。

    ざっくり試算:金利が上がると返済はどれくらい増える?

    ※ここでは分かりやすくするため、元利均等・借入4,000万円・35年のイメージで“概算”します。
    実際は借入額・残期間・返済方式・団信・手数料・優遇で変わります。

    金利(年) 月返済(概算) 増加幅(概算) メモ
    0.5% 約10.4万円 — 超低金利の世界
    1.0% 約11.3万円 +約0.9万円/月 家計の固定費が増え始める
    1.5% 約12.2万円 +約1.8万円/月 “余裕”がない家庭は一気に苦しい
    2.0% 約13.3万円 +約2.9万円/月 総支払額が重くなる
    ポイント

    金利が0.5%→1.5%みたいに1%動くだけで、借入額が大きいほど月1〜2万円以上の固定費増になりやすい。
    しかもこれは“最初から1.5%”のイメージで、実際は途中上昇だと元本残高・残期間で増え方が変わります。

    変動勢が今すぐやるべき「家計防衛」3点セット

    ① 生活防衛資金の厚みを作る

    金利上昇は固定費増。まずは現金クッションが最優先。
    「半年〜1年分の生活費」など、家庭のリスク許容度で設定。

    ② 借換えを“試算”だけでもする

    借換えは、金利だけでなく事務手数料・保証料・登記費用、そして団信の条件も含めたトータルで判断。
    「何年で元が取れるか」を必ず計算。

    ③ 繰上返済は“順番”がある

    先に生活防衛資金 → 次に高金利の負債 → 余裕が出てから住宅ローンの繰上返済が基本。
    全ツして現金ゼロは危険(修繕・失職・病気が来たら詰む)。

    よくある疑問(超短答)

    Q. 変動ってすぐ返済額が爆上げするの?

    ルール次第。返済額の急変を抑える仕組みがある一方、利息負担が増えて元本が減りにくくなる点が怖い。

    Q. 固定にすべき?変動のまま?

    正解は家庭のリスク許容度とキャッシュフローの余裕次第。
    “固定にすると安心だが、保険料(上乗せ金利)を払う”という考え方も有効。

    Q. 家計がキツい。最初に削るべきは?

    まずはサブスク・通信費・保険など“痛みが少ない固定費”から。
    住宅ローンは借換え・繰上返済で改善余地があるので、放置はもったいない。

    管理人の一言(投資.com)

    変動勢は「金利が上がるか当てるゲーム」じゃない。
    上がっても家計が死なない設計(現金クッション+試算+選択肢)にしておけば勝ち。
    逆に“余裕ゼロ”で変動に全ツしてると、ジワジワ詰む。

    免責・注意

    本記事は一般的な情報提供であり、特定の金融商品・借換えを推奨するものではありません。
    金利見直しルール(5年/125%等)や手数料体系は金融機関・商品で異なります。必ず契約書面・約款・公式情報をご確認ください。


    このページのトップヘ