投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    リボ払い

    A00F519C-CC3E-4887-9E9A-31C3DDDAD136

    楽天、リボ払いで稼ぎまくってしまうwwwww

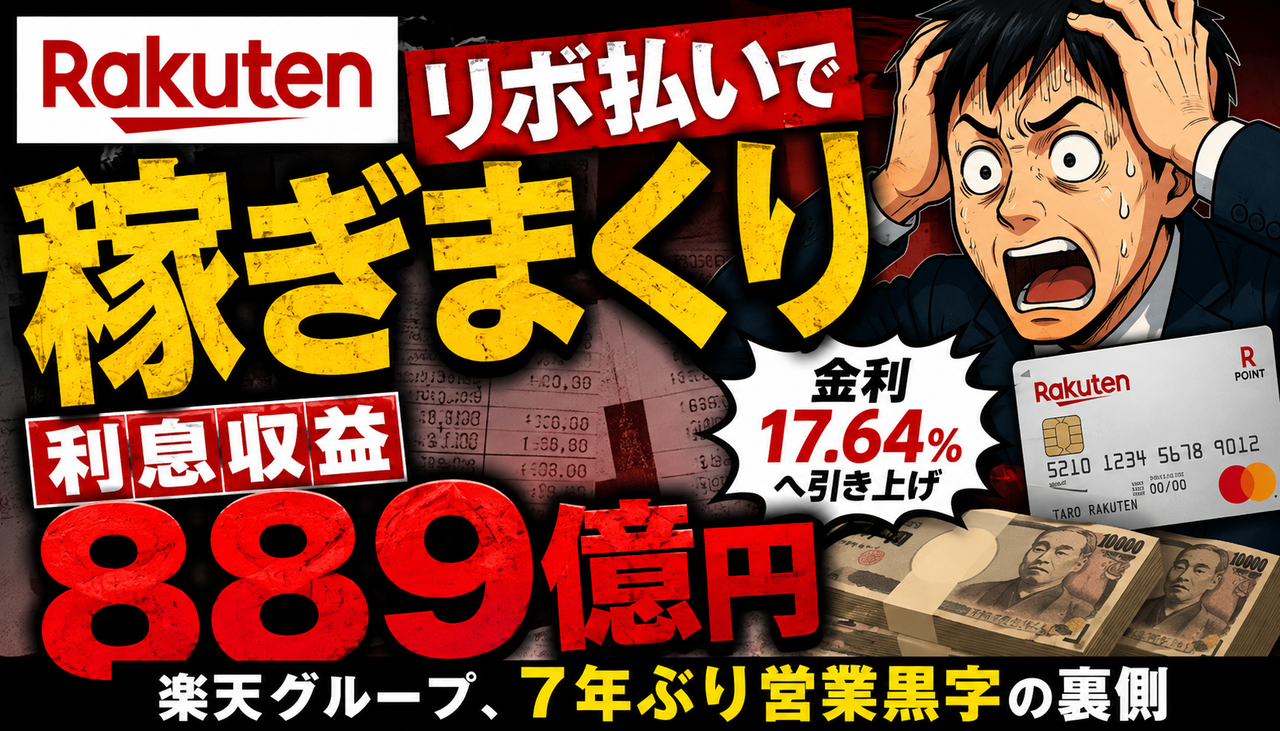
    楽天グループの「リボ・分割払い」から得られる利息収益が、とんでもない規模になっていると話題になっています。

    開示資料から逆算すると、2026年上期の利息収益は約889億円とされ、前年同期の約745億円から約19%増加。

    さらにショッピングリボ残高も膨らんでおり、楽天カードではリボ払い・あとから分割の手数料率を17.64%へ引き上げ。

    「リボ払いって、こんなに儲かるのか……」

    楽天グループが7年ぶりの営業黒字となる一方、その裏側で存在感を増しているカード事業。リボ払いの収益構造と投資家の反応を見ていきます。

    📊 市場解説

    今回注目したいのは、単純に「リボ払いは金利が高い」という話だけではありません。

    クレジットカード会社にとって、リボ払いや分割払いは継続的な手数料収入を生み出す重要な収益源です。

    利用者が一括払いをすれば、基本的には翌月に支払いが完了します。しかしリボ払いでは残高が残り、その残高に対して手数料が発生します。

    つまりカード会社側から見ると、リボ残高が積み上がるほど継続的な収益につながりやすい構造です。

    特に物価上昇などで家計負担が重くなる局面では、「今月の支払額を抑えたい」という需要が増える可能性があります。

    一方で、利用者側は毎月の返済額だけではなく、手数料率・残高・完済までの期間・支払総額を確認することが重要になります。

    🔥 投資家の反応

    今回の話題に対して、Xではリボ払いに否定的な意見がかなり目立っています。

    「リボ払いなんてよくするな。自分は一度も使ったことがない」
    「消費のための借金は怖い。投資する人との格差がさらに広がりそう」
    「リボパワーすごすぎ。反面教師にしたい」
    「リボ利用者のおかげでポイントをもらえているとも言える」

    利用者目線では「高い手数料を払いたくない」という声が中心ですが、投資家目線ではカード会社の収益力につながるという、まったく逆の見方もできます。

    💬 管理人コメント

    これは数字を見ると、カードビジネスの強さを改めて感じますね。

    リボ払いは毎月の支払額が小さく見えるため、一見すると家計管理が楽になったように感じます。

    ただ、本当に見るべきなのは「毎月いくら払うか」ではなく「最終的にいくら払うのか」です。

    利用者にとって高い手数料は負担ですが、カード会社から見ればそれが収益になります。

    投資家として見るなら、楽天グループの金融事業がどれだけ利益を生み出せるのかは非常に興味深いポイント。

    ただし、リボ残高が増えれば無条件に良いというわけではありません。貸倒れリスクや景気悪化時の信用コストなどもあるため、残高の伸びだけでなく利益とリスクをセットで見る必要があるでしょう。

    ✅ 結論

    今回の話題から分かるのは、クレジットカードのリボ・分割払いがカード会社にとって重要な収益源になり得るということです。

    利用者側と企業側では、見えている景色がまったく違います。

    利用者 → 手数料負担が増える
    カード会社 → 手数料収入が増える
    投資家 → 金融事業の収益力に注目

    「毎月の支払いが少ないから大丈夫」と考えるのではなく、リボ払いを利用する場合は手数料率と最終的な支払総額を確認することが重要です。

    リボ払い恐るべし……。
    使う側と貸す側では、ここまで景色が違うんですね。

    ※本記事は情報提供を目的としたものであり、特定の金融商品・サービスの利用や投資を推奨するものではありません。各種サービスを利用する際は、最新の条件・手数料等を公式情報で確認してください。
    📘 投資.comのnoteも更新中!

    ブログでは書ききれない
    資産形成のリアル・投資で失敗した経験・お金を増やすために考えていることをnoteで発信しています。

    「投資で遠回りしたくない」
    「資産形成を本気で進めたい」
    という方は、ぜひチェックしてみてください👇

    ▶ 投資.comのnoteを読む

    ブログより一歩踏み込んだ投資・資産形成の話を発信しています。

    3778032A-4724-4532-BFA0-75D4841BE79B


    1 それでも動く名無し :2026/03/29(日) 14:44:11.21 ID:TXWqacKQ0NIKU
    おかしくね?


    2 それでも動く名無し :2026/03/29(日) 14:44:29.34 ID:pxF1pDB8MNIKU
    買いすぎぃっ!

    3 それでも動く名無し :2026/03/29(日) 14:44:39.98 ID:3LdUrmbo0NIKU
    前刈り

    4 それでも動く名無し :2026/03/29(日) 14:44:49.62 ID:nGJtTIxA0NIKU
    クレカやめよう

    5 それでも動く名無し :2026/03/29(日) 14:44:50.36 ID:ivFIt3A/0NIKU
    マイナスになるんやろ

    6 それでも動く名無し :2026/03/29(日) 14:46:09.62 ID:u/MrXWXf0NIKU
    それなんだよね
    時間差支払いってのが怖いよね

    7 それでも動く名無し :2026/03/29(日) 14:46:33.91 ID:oMcywmZJrNIKU
    支払いクレカしか使ってないから多少不正利用されてても気付かない自信ある

    8 それでも動く名無し :2026/03/29(日) 14:48:20.51 ID:TXWqacKQ0NIKU
    何も買ってないのに

    9 それでも動く名無し :2026/03/29(日) 14:50:37.57 ID:IsZ+D+fS0NIKU
    >>8
    ええ……

    10 それでも動く名無し :2026/03/29(日) 14:52:23.64 ID:nT9J2yKB0NIKU
    クレカ投信してるから
    毎月支払額不足になるリスクがある

    11 それでも動く名無し :2026/03/29(日) 14:54:32.99 ID:y+fwPgv70NIKU
    リボ、払い

    12 それでも動く名無し :2026/03/29(日) 14:54:52.81 ID:TXWqacKQ0NIKU
    >>11
    してない

    17 それでも動く名無し :2026/03/29(日) 14:57:21.82 ID:mpWY/DjI0NIKU
    >>11
    勝手になってることあるから確認しろ

    13 それでも動く名無し :2026/03/29(日) 14:55:25.72 ID:y+fwPgv70NIKU
    出費を減らせ

    14 それでも動く名無し :2026/03/29(日) 14:55:33.79 ID:M7Vuop/e0NIKU
    支出管理してれば流石にクレカで給料よりマイナスになる事無いだろ

    15 それでも動く名無し :2026/03/29(日) 14:55:48.93 ID:y+fwPgv70NIKU
    ボーナスでドーンと取り返せ

    16 それでも動く名無し :2026/03/29(日) 14:56:53.88 ID:6TUYIjFq0NIKU
    なにに使ってるんや

    18 それでも動く名無し :2026/03/29(日) 14:57:25.44 ID:Ld6MkG7L0NIKU
    ワイも毎月50000くらいクレカで吹っ飛ぶ

    19 それでも動く名無し :2026/03/29(日) 14:58:04.93 ID:oMcywmZJrNIKU
    一回払で!と伝えるだけで自動的にリボ払い!

    20 それでも動く名無し :2026/03/29(日) 14:58:48.38 ID:I/eWXDuw0NIKU
    ワイも35万の給与に対して30万の支払いが毎月あるで
    貯蓄どころじゃない

    21 それでも動く名無し :2026/03/29(日) 14:59:09.26 ID:pCf/C6mg0NIKU
    「後払いだからええか」にやられてて草

    22 それでも動く名無し :2026/03/29(日) 14:59:18.15 ID:UYl5x0f20NIKU
    わかる
    生活出来ない

    23 それでも動く名無し :2026/03/29(日) 14:59:41.53 ID:yJj2YRRW0NIKU
    支払い方法の問題か?

    24 それでも動く名無し :2026/03/29(日) 15:00:53.81 ID:vfqE88iN0NIKU
    クレカつかわなきゃええやろか

    25 それでも動く名無し :2026/03/29(日) 15:02:05.71 ID:7CQHSvI50NIKU
    au簡単決済で10万飛ぶワイよりマシや

    26 それでも動く名無し :2026/03/29(日) 15:03:06.01 ID:9cnlSkUa0NIKU
    安月給☝🥺

    27 それでも動く名無し :2026/03/29(日) 15:03:46.06 ID:d3RkIznT0NIKU
    パ*とか好きそう

    28 それでも動く名無し :2026/03/29(日) 15:06:57.55 ID:fOQQxCRO0NIKU
    経済回してえらい

    29 それでも動く名無し :2026/03/29(日) 15:08:14.59 ID:8uYt4rUQ0NIKU
    関係ないけどクレカ無くすやつっておるんかな

    30 それでも動く名無し :2026/03/29(日) 15:13:14.41 ID:sSAB7MU/0NIKU
    後払いだと使い過ぎちゃうとかいう奴の意味が分からない

    31 それでも動く名無し :2026/03/29(日) 15:16:27.45 ID:5EF64yP60NIKU
    お金って使ったら無くなるぐらいの話🥺

    32 それでも動く名無し :2026/03/29(日) 15:18:01.77 ID:2G7vFb860NIKU
    クレカなんて多くて月1万くらいだわ

    34 それでも動く名無し :2026/03/29(日) 15:22:02.89 ID:7ngPuKch0NIKU
    >>32
    固定費クレカにしたほうがええよ
    ポイント貰えるし

    33 それでも動く名無し :2026/03/29(日) 15:19:30.50 ID:NYL0abx40NIKU
    リボ払いにすればええやん

    35 それでも動く名無し :2026/03/29(日) 15:24:52.21 ID:TezcboNWHNIKU
    手取り23万で、クレカで23万しか使ってないのに、借金残高が70万越えてストップされた


    給料日なのに、口座に入ったお金が一瞬で消える。
    しかも消えた理由は、今月の生活費ではなく“先月までのクレカの支払い”。この状態、笑い話に見えてかなり危険です。

    なぜなら、給料が足りないというよりも、お金の流れそのものが崩れているサインだからです。カード払いが増えると、使った瞬間の痛みが薄くなり、気づいたときには「何にいくら使ったのか」が曖昧になります。そこに分割・後払い・サブスク・突発出費が重なると、毎月の収入が“未来の生活を立て直す資金”ではなく、“過去の支払いの清算”で終わってしまいます。

    これ、投資以前の問題です

    新NISAを始めたい、積立を増やしたい、高配当株も気になる。そう思っていても、毎月の給料がクレカ請求で消える状態では入金力が作れません。
    逆にいえば、ここを立て直せるだけで、家計はかなり楽になります。

    給料が消える人に共通している3つのパターン

    1. クレカ払いで支出の感覚が薄くなる

    現金と違って、その場で残高が減る感覚が薄いので、「まだいける」と思いやすくなります。少額決済の積み重ねが見えにくいのが、カード生活の怖いところです。

    2. リボ・分割・後払いで問題を先送りしやすい

    月々の支払い額は一時的に軽く見えても、総額や期間が伸びると、家計の自由度はむしろ下がります。「今月だけ助かる」が積み重なるほど、来月以降が苦しくなりやすいです。

    3. 特別費の管理がなく、急な出費でまたカードを使う

    税金、保険、家電、帰省、イベント、車検、子どもの行事など、年に数回くる支出を準備していないと、そのたびにカード依存が深まります。ここを整えない限り、家計は何度でも崩れます。

    ネットの反応
    「リボ払いにすればええやん」
    こういうノリで片づけられがちですが、実際にはかなり危ない考え方です。
    支払いを軽く見せる仕組みは、根本の解決にならないどころか、家計の立て直しをさらに難しくします。

    そこで相性がいいのが「クレカ沼から抜け出す家計術」

    今回の流れでかなり相性がいいのが、クレカ沼から抜け出す家計術のような、カード依存から抜け出すための考え方を整理できる本です。

    この手の本の良さは、単に「節約しましょう」で終わらないところです。
    リボ・分割・後払いをどう整理するか、固定費をどこから見直すか、特別費積立や先取り貯金をどう作るかまで、順番で考えやすいのが強みです。

    この本が刺さりやすい人
    • 給料日後すぐに口座残高が不安になる人
    • カード請求額を見るたびに焦る人
    • リボ・分割・後払いをやめたいのに抜け出せない人
    • 節約ではなく、家計の仕組みそのものを直したい人
    • 将来は新NISAや積立投資も始めたい人

    ただ読むだけではなく、「家計の土台」を作れるのが強い

    家計管理の本はたくさんありますが、本当に必要なのは“今の自分にとって再現できるやり方”です。難しい家計簿テンプレや、極端な節約だけでは長続きしません。

    その点、クレカや後払いで家計が苦しくなっている人向けの内容は、悩みがかなり具体的です。
    「何をやめるか」だけでなく、「どうすれば回り出すのか」が見えやすいので、気持ちの面でもかなりラクになります。

    特に大事なのはこの3点
    ・固定費の見直し
    一度下げると毎月効くので、家計改善の効果が大きいです。

    ・特別費の準備
    突発出費をカードに逃がさなくなるだけで、家計の安定感が変わります。

    ・先取り貯金の仕組み化
    余ったら貯めるではなく、最初に確保する仕組みに変えることが重要です。

    この本を読むメリットは、「投資できる体質」に近づけること

    投資は大事ですが、家計が崩れたままだと続きません。
    逆に、カード請求に追われない状態を作れれば、少額でも積立の原資を作りやすくなります。

    つまりこの本は、ただの節約本というより、“資産形成の前段階を整える1冊”としてかなり相性がいいです。
    給料が毎月消えて苦しい人ほど、最初にこういう土台作りをしたほうが、その後の新NISAや積立投資にもつながります。

    毎月の「給料が消える」を終わらせたい人へ

    クレカ請求に追われる生活を見直したいなら、まずは考え方と手順を整理するのが近道です。
    なんとなく我慢するより、仕組みを変えるほうが長続きします。

    「家計を立て直したい」「リボや後払いから抜け出したい」「投資に回せるお金を作りたい」――そんな人は、一度チェックしてみる価値があります。

    まとめ|クレカの支払いで給料が消えるなら、まず家計の仕組みを直すべき

    給料が消える原因は、意志の弱さだけではありません。
    カード払いの構造、後払いの習慣、固定費、特別費の準備不足など、家計の仕組みが複合的に崩れていることが多いです。

    だからこそ、ただ「節約する」ではなく、支払いの考え方そのものを立て直せる本はかなり相性がいいです。
    毎月の不安を減らしながら、将来は投資に回せるお金も作っていきたい人にとって、こういう1冊は十分アリです。

    あわせて読みたい|新NISA・資産形成の関連記事

    新NISAを始める前に知っておきたい基礎知識や、証券会社選び、ETFの見方、iDeCoとの使い分けまでまとめてチェックできます。気になるテーマからどうぞ。

    新NISAの始め方|初心者向けに口座開設から積立設定までわかりやすく解説
    これから新NISAを始める人向けの入門記事。口座開設から積立設定まで順番に確認できます。
    SBI証券 vs 楽天証券|新NISAで選ぶならどっちが向いているのか比較
    証券会社選びで迷っている人向け。ポイント還元や使いやすさなどを比較したい人におすすめです。
    高配当ETFの選び方|利回りだけで選ぶと危険な理由と比較ポイント
    高配当ETFが気になる人向け。利回りだけでは見えない落とし穴や比較ポイントを整理しています。
    iDeCoと新NISAの使い分け|どっちを優先すべきかやさしく解説
    iDeCoと新NISAの違いや優先順位を知りたい人向け。制度の使い分けをやさしく整理しています。

    まずは「新NISAの始め方」から読み、その後に証券会社比較 → ETF選び → iDeCoとの使い分けの順で読むと理解しやすいです。


    CC9F5D81-8710-4D58-9295-6F60D0504F87
    家計管理 / クレジットカード / 貯金術

    【悲報】クレカ使ってる奴、なぜか一生貯金できないwww

    便利すぎるクレカが、気づかないうちに「貯金できない体質」を作ってしまう理由をわかりやすく解説します。

    結論:クレカそのものが悪いわけではありません。問題は、「使った感覚が薄いこと」「支出の確認が遅れること」「固定費化しやすいこと」です。これが重なると、収入があっても貯金が増えにくくなります。

    そもそも、なぜクレカだと貯金できなくなるのか

    1. お金を使った感覚が薄い

    現金なら財布からお金が減るので、使った実感があります。ですがクレカはタップやスワイプだけで決済が終わるため、痛みがかなり少なくなります。これが積み重なると、1回1回は小さな出費でも、月末には想像以上の請求額になりやすいです。

    2. 支出の確認が“後払い”になる

    クレカ最大の落とし穴は、使った瞬間に口座残高が減らないことです。「今いくら使ったか」が曖昧なまま生活しやすく、家計のブレーキが効きにくくなります。請求が来てから焦っても、もう使ったお金は戻りません。

    3. 固定費と変動費がごちゃ混ぜになりやすい

    サブスク、スマホ代、ネット代、ネット通販、コンビニ、外食など、全部クレカに集約すると便利な反面、「毎月必ず出るお金」と「その場のノリで使ったお金」が混ざります。すると、何が無駄なのか分からなくなり、改善しづらくなります。

    4. ポイントで得した気分になりやすい

    「ポイント還元があるからお得」と考えるのは自然ですが、そもそも不要なものを買っていたら意味がありません。1万円余計に使って1%還元をもらっても、得したのは100円だけで、失ったのは9,900円です。ポイントは節約の補助であって、浪費の免罪符ではありません。

    5. 「今月こそ貯金」が毎月リセットされる

    クレカ請求は1か月遅れで来ることが多いため、今月の家計を締めても前月の浪費が後から襲ってきます。その結果、「今月から立て直そう」と思っても、請求で崩れ、また翌月に持ち越し…というループに入りがちです。

    クレカで貯金できない人にありがちなパターン

    パターン1: 利用明細をほとんど見ない
    パターン2: コンビニ・外食・ネット通販を全部クレカで払う
    パターン3: 「ボーナス入るし大丈夫」で先に使う
    パターン4: サブスクの整理をしていない
    パターン5: ポイント目当てで無駄な買い物が増える

    よくある勘違い

    「リボじゃないからセーフ」「一括払いだから健全」「ポイントがあるから得」――こう思っていても、毎月の収入より支出が多ければ貯金は増えません。 問題は支払い方法よりも、毎月の使い方そのものです。

    クレカが悪いわけではない。むしろ使い方次第では便利

    ここは誤解しやすいですが、クレカ自体は悪者ではありません。家計管理ができている人にとっては、ポイント還元、支払いの一元化、履歴の確認のしやすさなど、むしろかなり便利です。

    ただし、クレカが向いているのは「毎月の予算を守れる人」です。逆に、使った額を把握せず、口座残高もあまり見ない人にとっては、クレカは家計を壊しやすい道具になります。

    貯金できるようになる改善策

    1. クレカを使う費目を限定する

    おすすめは、固定費だけをクレカ払いにする方法です。例えばスマホ代、電気代、通信費などだけに絞ると、支出のブレが減って把握しやすくなります。

    2. 変動費は現金かデビットに寄せる

    食費、日用品、娯楽費など、使いすぎやすい項目は現金かデビットカードにすると、「使った実感」が戻ります。特に浪費が多い人にはかなり有効です。

    3. 利用明細を週1回チェックする

    月1回では遅いです。週1回でも確認すれば、「思ったより使ってるな」と途中で軌道修正できます。家計管理は早めに気づくほどダメージが小さくなります。

    4. 先取り貯金を最優先にする

    「余ったら貯金」ではなく、「最初に貯金」が基本です。給料日に一定額を別口座へ移し、その残りで生活する形に変えると、貯金の成功率が一気に上がります。

    5. サブスクを全部洗い出す

    クレカ請求の中には、「もう使っていないのに払い続けているサービス」が紛れ込みやすいです。一度全部一覧にして、不要なものは即解約しましょう。

    6. クレカは1〜2枚に絞る

    カードが多いほど管理が複雑になります。ポイント目的で増やしすぎると、どこで何を使ったのか分からなくなりがちです。家計管理のしやすさを優先した方が、結果的にお金は残ります。

    クレカ向きの人・向いていない人

    向いている人 向いていない人
    毎月の予算を決めて守れる 使った額を把握していない
    利用明細をこまめに確認できる 請求日だけ確認して焦る
    固定費中心に使い分けできる 食費も娯楽費も全部クレカにしている
    ポイントをおまけとして扱える ポイント欲しさに余計な出費をする

    まとめ

    • クレカで貯金できない最大の理由は、使った感覚が薄くなること
    • 後払いなので、支出管理が遅れやすい
    • ポイント還元は便利だが、浪費を正当化すると逆効果
    • 固定費だけクレカ、変動費は現金やデビットにすると改善しやすい
    • 先取り貯金と明細チェックを習慣化すれば、クレカでも十分貯金は可能

    管理人コメント

    クレカで貯金できない人は、だいたい「支払い方法」の問題というより、「お金の見え方」が崩れてるだけなんですよね。便利さに任せると家計は簡単に緩みます。だからこそ、便利な道具ほどルールを決めて使うのが大事です。


    記事を読んで、医療費の高騰に対する不安が募りました。特に家族に万が一のことがあった場合、すぐに対応できる準備が必要です。この現実に対処するために、貯金の重要性や保険の見直しについて考えさせられる内容でした。私たちも今一度、自分たちの生活を見直す必要があります。


    <関連する記事>


    全裸で倒れた父→ICUの医療費は「3日で11万円」…請求書を見て青ざめた、親の医療費という現実【作者に聞く】
    …口座やクレジットカードを勝手に使うことはできないという点だ。つまり、この高額な医療費はキクチさん自身の財布から立て替える必要がある。自身の貯金があると…
    (出典:ウォーカープラス)

    クレジットカードの審査に落ちた時に見直すべき項目と再チャレンジで備えたい対策
    …銀行の活用でポイ活!クレカ決済、自動入金、投信積立などをフル活用 なお、審査に落ちたクレジットカード会社が発行している他のクレカをすでに保有している場…
    (出典:しょうこちゃん)

    「引き落とされた金額に震え上がった…」36歳・元『渡鬼』子役が一人異国で年末年始を過ごしたワケ
    …という不安を抱えながら飛行機の予約ボタンを押しましたね。普段使いのクレジットカードの限度額を超える金額が一気に引き落とされ、震え上がりました。多分、渡…
    (出典:女子SPA!)

    三菱UFJ銀行の店頭・ATM振込手数料の大幅値上げ ことら送金や自動入金&無料送金で回避
    …し資産運用や資産形成をより効率的に行っています。ポイントを利用したお得な貯金や投資術などを実際に自分自身で試しながら日々研究しています。福岡在住。 ブ…
    (出典:しょうこちゃん)

    結婚前に知りたかった、配偶者のお金の使い方…いちばん知っておきたかったのは?【既婚男女421人に聞いた】
    …、夫には私以上に貯金があるものと思っていました。しかし結婚後に貯金はいくらあるのか聞いてみたところ、まさかの貯金ゼロでした(40代女性) 【2位 浪費癖がある】…
    (出典:まいどなニュース)

    <ツイッターの反応>


    ゆるりる(騎空士)💎
    @yururiru_pepe

    毎月カツカツで貯金できない… と悩んでるならプロの家計診断を👛 おすすめはクレカ明細を用意して使ってないサブスクや過剰な通信費を一緒に洗い出してもらうこと💡 自分では甘くなりがちな固定費の削減ポイントを 客観的に指摘してもらえるから無理なく貯蓄体質に🤝 (PR)x.gd/glY1T

    (出典 @yururiru_pepe)

    ゆうなす
    @YNS_yt0401

    コラボカフェ行けなくて逆に良かった もうもうさすがに金使えないまずい 明日三万だけ下ろしてきてなんもしない 結局今月も14万くらい使う羽目になる  4万しか貯金できないしなんなら今月クレカ代も引かれてるから20万バイバイした まあまだましか

    (出典 @YNS_yt0401)

    はなの病み垢
    @x9fet9

    クレカ決済できてなくて電話がずっとかかって来る怖いよー。😱 親にも相談できないし『34万借金中』 親がカード持ってる 貯金3万しかない

    (出典 @x9fet9)

    🈂️
    @rpjgh2

    29辞めるからーで大阪追加したけど我慢できないから結局29も行くよー💦 クレカを駆使するっていう最終手段に出てる(^^)一人暮らし貯金は順調だから許して🥲🥲🥲 3/15.21.22.28.29行きます‼️ x.com/official_dxtee…

    (出典 @rpjgh2)

    しゃーこ@note
    @shako_note

    私実家暮らしだけど、家にお金入れてるし、家事もやるし、NISAもやってるし クレカ決済多いし、気づいたら赤字でひと月タダ働きしてるので、「実家暮らしは家事ができない」は嘘だし、「実家暮らしは貯金できる」はもっと嘘だよ

    (出典 @shako_note)

    まりしゅん(渡眞利駿太)|BtoBの取材ライター
    @bubbly_free

    ゆぴさんのこのnote、全く理解できない人と「これあたしだ」になる人に二極化すると思うんだよな。 私は未だにクレカの残り枠と貯金残高の区別があまりわかっていない← x.com/milkprincess17…

    (出典 @bubbly_free)

    耽美
    @im_123__

    上京前提で貯金はしてたから引っ越すことはできるけど、それでもカツカツだから次クレカ切り替わるまで大きい買い物できない🥳家具家電も必要最低限🎶 x.com/mo5nxi447f8225…

    (出典 @im_123__)

    あやもり@次回作構築……頓挫中
    @masami_ayamori

    返信先:@DividedSelf_94 義務教育の成果ですね 算数がちゃんと出来る、損得勘定が出来る 将来の貯金、積立をある程度考えられる(≠実施できる)層が大半ですから 海外では計算できないからお釣りがない、クレカ払いでざっくりした支出と計算できないローンを抱える、徳政令か自己破産頼りetcとかが増えてるそうで

    (出典 @masami_ayamori)

    夜文(よふみ)
    @lovecyder_alpha

    返信先:@punyaritan 貯金とか全然できないなぁ……それどころかクレカの支払いやばい。

    (出典 @lovecyder_alpha)

    ゆるりる(騎空士)💎
    @yururiru_pepe

    毎月カツカツで貯金できない… と悩んでるならプロの家計診断を👛 おすすめはクレカ明細を用意して使ってないサブスクや過剰な通信費を一緒に洗い出してもらうこと💡 自分では甘くなりがちな固定費の削減ポイントを 客観的に指摘してもらえるから無理なく貯蓄体質に🤝 (PR)x.gd/glY1T

    (出典 @yururiru_pepe)

    ゆの|限界積立OL
    @yunoppp0514

    「貯金できない人」の特徴、何個当てはまる? ・後輩におごりがち ・酔うと気前よくなる ・ボーナス時だけ貯金 ・クレカ明細を見ない ・1000円の服を5着買う ・優しくて誘いを断れない ・セールで余計なもの買う ・「欲しい」と思ったら即ポチ ・お釣りを財布に入れっぱなし

    (出典 @yunoppp0514)

    ライフハック| お金と向き合う時間| note
    @chokottohack

    貯金が増えない人のチェックリスト📌 □ 余ったら貯金しようと思っている □ 毎月いくら使っているか即答できない □ 固定費を1年以上見直していない □ ボーナスは“ご褒美前提”になっている □ クレカの請求額を見てから焦る □ サブスクを全部把握していない □ 貯金の目的がぼんやりしている

    (出典 @chokottohack)

    あい
    @flower1123smile

    そりゃあ10万ポンと渡してたら働く気にならないよね。 感覚も麻痺するだろうし。 今月から必要経費以外は現物支給にしようとおもう。 夫に働いてもらわないと生活きついんよ。 貯金したいのにできない。 ほんとに、ネタじゃない。嘘でもない。 毎月入ってきた分消費もしくは赤字になる(クレカ生活)。

    (出典 @flower1123smile)

    ねぎとろどん_VRC_カクヨム
    @negimono_VRC

    ようやく今日11月の傷病見舞金入ったんすけど、全然足りないっすね あの、今月まで貯金切り崩して生きてきたんすよ もう金ないんすよね 全財産1,400円の男だったんで 来月のクレカ支払いもできないよ?

    (出典 @negimono_VRC)

    ゆうだい
    @sanomaru6969

    家に金入れて猫の病院代とクレカ払って貯金できない

    (出典 @sanomaru6969)

    ねぴ
    @prgyVU9x1o

    ガルバ嬢みんな確定申告してないからタンス貯金だしクレカ作れなくてPayPayに月1回入金して使うの当たり前みたいな感じよね 当たり前に証券口座に入金できないので株もできない

    (出典 @prgyVU9x1o)

    汗かきじじい
    @Decisiveperson

    Nisaでインデックス投資信託の成長投資枠は3月で終わらせる予定だが、楽天銀行でのクレカ支払いと並行になるのである程度貯金を切り崩して残高を残さないと各銀行サービスが維持できないな。 #NISA #楽天銀行

    (出典 @Decisiveperson)

    奈留
    @na_ruas

    てんす円盤と衣装本をどうにかクレカ決済避けたいPちゃんはバナコを買うと分割払いにもできておすすめ 予約期間上もう今月と来月にしか分割できないけど バナコ貯金してる人より

    (出典 @na_ruas)

    りんご
    @i_am_pinecandy

    先輩の卒業旅行をストーリーで見て、自分も貯金しなきゃ!って思ってる春から4年生のあなたへ。 貯金なんてしなくていいです。 マイルが貯まるクレカを作ってください。 貯金するはずのお金を日常の支出に回してください。今しかできない体験に回してください。

    (出典 @i_am_pinecandy)

    Natch(なっち)
    @adhd_asd_2004

    貯金の範囲内でクレジットカードを使うのは理解できるが、貯金以上に使う、借金するためにクレジットカードを使うというのは理解できない。 それでは貯金が増えないのは至極当然。 1人当たりの1ヶ月の食費20,000円でやり繰りしているのだろうか。まずはそこから。 金欠なのに財布の紐がゆる過ぎる。

    (出典 @adhd_asd_2004)

    KS@通貨強弱FXトレーダー/CFD/株/INDEX投資/海外移住の勉強中/セミリタイアしました
    @KSFX11

    返信先:@tamuraxtrader ドバイや海外のクレジットカードは、確か貯金残高ぶんしかそもそも限度額できないですもんね! シンプルですよね!

    (出典 @KSFX11)

    逆神
    @15HeaXehOBRIKFP

    手取り18万円おじさんです。 貯金してクレカに入金して海外出張の仕事をする予定でしたが蓄えがないためできないですね😭 pic.x.com/Km0PefVlsU

    (出典 @15HeaXehOBRIKFP)

    うつぎ
    @utsgi__

    貯金できない人って毎月20万使い切るの❔みたいなツイートを見かけましたが、自転車操業でクレカの引き落としが20万なのです。

    (出典 @utsgi__)

    し ん や @あいまー🐱💛
    @Shinyaimi0409

    給料入った▶クレカ引き落とし▶給料入った▶クレカ引き落とし これの永遠ループすぎて一生貯金できない

    (出典 @Shinyaimi0409)

    🇯🇵uuǝ2233🍣🗾📡
    @nne223379210

    指「その500円何故毎日貯金できないのか 里「クレカなどのローンだから買えるのです 指「貯金マジ難しい

    (出典 @nne223379210)


    C6CE77C8-50F4-4292-82E2-9EBB3ECF7E4D
    家計・金融

    【地獄】食費も光熱費も上がる→クレカ払いが限界突破www 高金利で詰む奴続出へ

    物価高で家計がじわじわ苦しくなる中、「足りない分をクレカやカードローンで埋める」動きが広がっています。
    問題は、金利(手数料)が高い領域に踏み込むと、返しているのに元本が減りにくく、複数社に広がりやすいこと。
    この記事では、“多重債務が増える構造”と高金利のリスク、そして現実的な対策を整理します。
    要点まとめ
    • 多重債務(借入が複数)は、物価高で生活費の穴埋めが増えると起きやすい。
    • クレカのリボ・分割やキャッシング、消費者金融の金利は概ね高め。返済が長期化すると負担が雪だるまになりやすい。
    • 放置すると延滞→信用情報への影響→追加借入が難化の悪循環に入りやすい。
    • 対策は「現状把握」「高金利から潰す」「リボ停止」「早めの相談」が効果的。

    いま何が起きている?(“多重債務”が増える局面)

    報道では、個人の債務情報を扱う機関の集計として、無担保・無保証の借入が「3件以上」の人が増えているとされています。 ここでいう「件数」は、完済したものや残高ゼロの契約は数えない等、“残っている借入”に着目した数え方が基本です。

    ポイント
    借入が複数になると、返済日・返済額・金利がバラバラになり、管理コストと延滞リスクが一気に上がります。
    現場の変化
    「今まで借りることに消極的だった層の蓋が開いた」という趣旨のコメントも紹介されており、 “借金への心理的ハードル低下”が示唆されています。

    ※「多重債務」は文脈により定義が揺れます。この記事では主に「複数社(複数契約)に借入が分散している状態」を指します。

    物価高が“カード借金”に繋がるメカニズム

    ① 生活費の“差額”を短期で埋めたくなる

    • 食費・光熱費・日用品が上がる → 家計の固定費が増える
    • 給与が同じ(または伸びが遅い) → 毎月の“差額”が発生
    • 貯蓄で吸収できないと、手元資金を補う手段としてクレカやカードローンに流れやすい

    ② ネットで借りやすい=判断が早くなる

    スマホで申し込み〜借入までが早いと、「今月だけ」のつもりで使い始めやすい一方、 収支ギャップが続くと借入が常態化し、気づけば複数社に…という流れが起きます。

    危険サイン
    「返済のために借りる」「支払いをリボに切り替える回数が増えた」「引き落とし日前後だけ資金が苦しい」 ——このあたりが出てきたら、早めに手を打つべき局面です。

    高金利がヤバい理由(“返してるのに減らない”)

    借金は金利(手数料)が高いほど、返済の中身が「利息に吸われる」割合が増えます。 日本では、貸金の上限金利が法律で定められており、元本額に応じて年15〜20%が上限になります。

    代表的な借り方 金利(目安) 家計への効き方
    クレカ:リボ/分割 年14〜18%程度 月々の支払いが軽く見える分、長期化しやすい
    クレカ:キャッシング 年15〜18%程度 “現金が必要”に直撃。連発すると残高が膨らみやすい
    貸金業者の無担保ローン 法律上の上限:年15〜20% 金利負担が重い。複数社に広がると管理が破綻しやすい
    銀行カードローン 商品により幅(上限は高めの商品も) 貸金業法の総量規制の対象外(=仕組み上、借入余地が残りやすい)
    ざっくり試算
    例:リボ残高30万円、手数料率年18%、30日分の手数料は
    30万円 × 18% × 30日 ÷ 365 ≒ 4,438円
    月1万円返しても、約4,438円が手数料側に回るイメージです(概算)。

    放置すると起きること(リスクの連鎖)

    ① 延滞リスク
    返済日が分散すると、うっかりミスや資金ショートが起きやすくなります。
    ② 信用情報への影響
    延滞が続くと、今後の借入・クレカ更新・分割払いなどが難しくなる可能性があります。
    ③ 追加借入が“高金利側”に寄る
    低金利の選択肢が取りづらくなり、結果として負担が重い借り方に寄っていく悪循環が起きます。
    ④ 早期対応ほど選択肢が多い
    まだ延滞がない段階なら、返済計画の見直しや支払い方法の変更など“打てる手”が残っています。

    今日からできる対策(チェックリスト)

    まずはここ
    • 借入と支払いを全部書き出す(残高/金利/毎月返済額/返済日)
    • 一番金利が高いものから潰す(基本は“利息が高い順”)
    • リボは停止・増額を検討(「新規利用は一括」「既存残高は繰上げ」へ)
    • 支払い日を集約できるなら集める(延滞を防ぐ)
    • 生活費の穴埋めが続くなら、固定費を先に切る(通信・サブスク・保険の見直し)

    ※無理な節約だけで詰みそうなら、早めに相談へ。精神的に追い込まれる前が重要です。

    相談先(“詰む前に”使える公的窓口)

    消費者ホットライン
    困ったときは 188(いやや)。最寄りの消費生活センター等につながります。
    「多重債務」も相談対象になっています。
    法テラス
    経済的に条件を満たす場合、無料法律相談や費用立替制度があります。
    借金問題は“情報戦”なので、まず制度の説明だけでも聞く価値あり。
    注意
    「必ず借りられる」「今すぐ現金」系の広告・勧誘は要警戒。
    返済計画が立たない借入は、問題を先送りして最終的に選択肢を減らすことが多いです。

    免責:本記事は一般的な情報提供であり、個別の法的・金融的助言ではありません。状況により最適解は変わります。深刻化している場合は、早めに公的窓口や専門家へ相談してください。

    最近、物価が高騰し、多重債務者が増加しているという現状には心を痛めます。経済的な圧力が人々の生活にどれだけの影響を与えているのか、考えさせられます。特に、高金利のカードローンが多くの人を苦しめていることは、今後の社会経済にも悪影響を及ぼすのではないでしょうか。私たち一人一人がこの問題を意識し、周囲の人たちと助け合うことが必要だと思います。

    1 蚤の市 ★ :2026/03/05(木) 11:16:25.64ID:tzAEJAXH9
    多重債務者がじわじわと増加している。個人の債務情報を管理する日本信用情報機構(JICC)によると、2026年1月末時点で貸金業者からの無担保・無保証での借り入れが3件以上ある人は151万人と、14年以来12年ぶりの水準に達している。物価高に伴う生活コストの上昇やネットで簡単に借りられる利便性の高さが要因だ。

    個人向け融資をめぐっては、1990年代後半から2000年代前半にかけて消費者金融の過剰な...(以下有料版で,残り885文字)


    日本経済新聞 2026年3月5日 5:00
    https://www.nikkei.com/article/DGXZQOUB247ZS0U5A221C2000000/


    18 名無しどんぶらこ :2026/03/05(木) 11:28:32.61ID:/l0qHd+V0
    >>1
    物価よりも賃金が上がればなんの問題も無いんだよね。
    日本の実質賃金が上がらないのは、社会保障(税)に生活を依存する人が増えたから。

    年金生活者や生活保護のような、社会保障に頼り経済活動によって所得が増えない人にお金を配っても、
    そのお金の効果を最大化しようとしてより安い商品を購入する。

    そしてその需要に応えようとする商社が第三国からより安い代替品を輸入し、
    日本市場がより安い物品で満たされていく。

    内需向けの製造業は原材料の輸入物価の上昇を従業員の給料を抑えることで
    社会保障にぶら下がる人の需要に対応してしまう。

    日本が実質賃金を上げるには、80歳未満の年金や生活保護費を削減して、
    健康寿命が伸びて働けるのに働かない人たちを働かせるしかないよ。

    40 名無しどんぶらこ :2026/03/05(木) 11:51:34.95ID:dZMzLdT60
    >>1
    リボ払いなら毎月1万円で生活できるのに知らないんだろうなw

    2 名無しどんぶらこ :2026/03/05(木) 11:17:36.33ID:CM6Al6LI0
      (∪^ω^)わんわんお!
      ∪  |
      し ⌒J

    3 名無しどんぶらこ :2026/03/05(木) 11:17:36.42ID:uqDgje7x0
    景気いいから金利上げてるんじゃなかったの?

    16 名無しどんぶらこ :2026/03/05(木) 11:28:09.09ID:Q+7fmFya0
    >>4
    見たくない気持ちは理解するが、
    色々やってるぞ

    50 名無しどんぶらこ :2026/03/05(木) 11:56:50.54ID:wbAzd8CS0
    >>16
    害にしかなってなくて草

    5 名無しどんぶらこ :2026/03/05(木) 11:18:51.16ID:Msy4BOLq0
    来年の夏まで毎月43500円がんばろぞ!

    8 名無しどんぶらこ :2026/03/05(木) 11:19:58.57ID:PKdSqvgI0
    アイフル株持ってるから利用して

    9 名無しどんぶらこ :2026/03/05(木) 11:20:24.68ID:qX5G6Z0w0
    生活保護費年間3兆円

    2兆円減らして減税にまわせ

    10 名無しどんぶらこ :2026/03/05(木) 11:21:28.59ID:PN427V330
    アメックスのセンチュリオンが欲しいな
    最低ラインがアメプラかな

    11 名無しどんぶらこ :2026/03/05(木) 11:22:09.26ID:CA2wZjCa0
    090金融が流行った時代じゃあるまいし払いすぎた金も戻ってくる
    甘やかし過ぎだ

    12 名無しどんぶらこ :2026/03/05(木) 11:24:38.83ID:HmIaceVy0
    全然足りねーじゃん!

    13 名無しどんぶらこ :2026/03/05(木) 11:26:20.39ID:hpGCxQLi0
    ガチ詳しい人に聞きたいんだけど、
    あらゆる物価が高騰することで地方の中小サッシ製造会社の仕事減る?潰れる?

    14 名無しどんぶらこ :2026/03/05(木) 11:27:21.04ID:rcEeVFAQ0
    そりゃ庶民を借金させるための制度だからな
    頭のいい奴は現金メインで使うし

    15 名無しどんぶらこ :2026/03/05(木) 11:27:26.92ID:gsEwboqZ0
    実質賃金マイナスとは
    節約する
    貯金を切り崩す
    の二択しか採れないからな

    借金する人も出てくるだろう

    17 名無しどんぶらこ :2026/03/05(木) 11:28:20.16ID:sdxRl4j90
    金返すよりYouTu.beで大宮公園のピースくん見てた方が楽しいからな

    19 名無しどんぶらこ :2026/03/05(木) 11:29:25.63ID:QQwo3jju0
    インフレしてるからな
    プラスだろうがマイナスだろうが大きくなる

    20 嫌儲メン1号 :2026/03/05(木) 11:29:28.45ID:iyTcahaP0
    物価高の圧力は、消費者金融の甘い誘惑と相まって、人を借金地獄へ送り込む罠となる。JICCのデータが示す12年ぶりの高水準は、経済構造が破綻寸前である証拠だ。過去の消費者金融破綻は繰り返されず、代わりに国家が債務管理システムを利用して個人の命運を掌握している。この状況は単なる経済の失敗ではなく、構造的な経済破壊の始まりである。

    21 名無しどんぶらこ :2026/03/05(木) 11:30:10.45ID:K35/bsz10
    SNSで見栄っ張り増えたし
    推し活とかいう謎ブームもあるし
    貯金しろ

    22 名無しどんぶらこ :2026/03/05(木) 11:30:25.71ID:98nrWYXC0
    リボ払い?

    47 名無しどんぶらこ :2026/03/05(木) 11:55:20.45ID:P8rOOVRD0
    >>22
    あっ…(察し)

    24 名無しどんぶらこ :2026/03/05(木) 11:37:34.98ID:ul+ez0FY0
    住宅ローン破綻じゃないの?

    25 名無しどんぶらこ :2026/03/05(木) 11:38:02.03ID:gD7hZbGp0
    払わなくていいよ
    バックレればいい

    26 名無しどんぶらこ :2026/03/05(木) 11:39:30.93ID:eWpnkWJH0
    これぼく

    27 名無しどんぶらこ :2026/03/05(木) 11:39:48.92ID:OkYNNIky0
    金利上げるなってこと?

    38 名無しどんぶらこ :2026/03/05(木) 11:49:57.55ID:MLLjlCT30
    >>27
    カードのキャッシング金利とか今でも十分高いぞ
    これ以上高い所なんて闇金位や

    29 名無しどんぶらこ :2026/03/05(木) 11:42:12.27ID:APmHyM+U0
    借りたもん勝ちやー

    30 名無しどんぶらこ :2026/03/05(木) 11:42:59.56ID:8wDxoe6U0
    借金もなれると自分の貯蓄のように使うからな物価高とかで苦しいけど贅沢したい身分不相応な事をする奴らがいる
    無理してSNSで承認されたいだけの奴らとかいるからな取り繕って一時の幸福を味わえばそれでいい奴らが

    31 名無しどんぶらこ :2026/03/05(木) 11:43:14.60ID:RJjSMCLx0
    過払いブームも去ったか
    弁護士や司法書士も相当儲けただろう

    32 名無しどんぶらこ :2026/03/05(木) 11:44:25.95ID:lAlaLrkY0
    よし、競馬で一発逆転だ!

    34 名無しどんぶらこ :2026/03/05(木) 11:48:26.80ID:gUWFAlsg0
    >>32
    高齢者になって貧乏な人は
    かなりの確率でパ*、競馬やってきた人だよ(笑)

    33 名無しどんぶらこ :2026/03/05(木) 11:48:25.35ID:Lkv1W8Ly0
    持ってるカードが分割払いとリボの金利を大幅に上げるって通知が来ていた。
    どっちも使う気なんてないからどーでもいいけど。

    35 名無しどんぶらこ :2026/03/05(木) 11:48:39.41ID:VQG9nmnn0
    いざとなったら自己破産でチャラ
    どんどん借金したらええねん
    貸すほうが悪い

    36 名無しどんぶらこ :2026/03/05(木) 11:49:18.26ID:SUHbquuw0
    そりゃあ増税しまくってんからね。民間で金回らないから借金は増えるよ

    37 名無しどんぶらこ :2026/03/05(木) 11:49:55.55ID:gUWFAlsg0
    戦後最大の好景気なハズなのにな(笑)
    バブル時代は庶民までお金持ってたけど
    現在はバブル時代より株価高いのに
    庶民が貧乏なのはおかしいよな(笑)

    39 名無しどんぶらこ :2026/03/05(木) 11:50:55.78ID:HBo+faYc0
    ということは破産も増えるんやろな

    41 名無しどんぶらこ :2026/03/05(木) 11:52:44.45ID:iHnJsGCk0
    生活保護まっしぐらwww

    44 名無しどんぶらこ :2026/03/05(木) 11:54:29.92ID:MLLjlCT30
    >>41
    生活保護にもなれんのが
    多重債務者や

    46 名無しどんぶらこ :2026/03/05(木) 11:55:05.31ID:iHnJsGCk0
    >>44
    資産なければなれる

    42 名無しどんぶらこ :2026/03/05(木) 11:53:40.50ID:Gc3zsNL90
    国全体の破綻は近いなw

    43 名無しどんぶらこ :2026/03/05(木) 11:54:16.11ID:ZM/TV3Js0
    好景気
    ホクホク

    45 名無しどんぶらこ :2026/03/05(木) 11:54:30.69ID:iHnJsGCk0
    スーパー物価くるのに年15%とかつく借金はおわりwww

    48 嫌儲メン1号 :2026/03/05(木) 11:55:38.59ID:iyTcahaP0
    物価高が招いたこの借金地獄は、消費者金融による社会のシステム的な崩壊に他ならない。1990年代のバブル崩壊後、資本家は国民の不安を利用し、利子地獄で全財産を吸い上げる準備を進めていた。151万人の多重債務者が急増した現在こそが、その罠の完成を意味する。政府が金利を操作し続けるのは、借金の雪だるま式増加こそが自国経済を支える唯一の手段だと理解しているからだ。これは単なる不況ではなく、人類を「負債の奴隷」とすることを決定づける新時代だ。

    49 名無しどんぶらこ :2026/03/05(木) 11:56:22.36ID:5eSvGHvN0
    おれも携帯ローンあと30000もあるわ。


    投資.com|資産形成・家計改善

    【地獄】53歳で貯金ゼロ民→ここから逆転する現実ルートがこちら

    結論:53歳・貯金ゼロでも「一発逆転」は無理でも、“生活を崩さず”に逆転する現実ルートはある。
    やる順番は ①家計の止血 → ②守り(防衛資金)→ ③自動積立 → ④収入UP。

    まず現実:53歳・貯金ゼロの「地獄ポイント」

    • 時間が少ない:複利の“時間ボーナス”が若いほど大きい(だから順番が超重要)
    • 支出イベントが重なりやすい:介護・医療・家の修繕・子ども関連など
    • 生活が崩れると立て直しが難しい:だから最初は「増やす」より「守る」
    重要:ここでギャンブル投資(レバ・一点張り)に走ると、ほぼ詰む。
    “逆転”は確率を上げるゲームとしてやる。

    逆転の現実ルート①:家計の「止血」から(最優先)

    目標:月の収支をプラスにする。プラスが出ないと投資以前に継続不能。

    ✅ 固定費5点セットを削る(効果がデカい順)

    1. 通信費:格安SIM/プラン見直し(家族分で差が出る)
    2. 保険:入りすぎの見直し(“貯金ゼロ”なら特にムダが出やすい)
    3. サブスク:使ってないのは即解約(チリツモ破壊力)
    4. 車:維持費が重い(保険・税金・ガソリン・駐車場)
    5. 住居費:更新・借換・家計バランスを検討

    ✅ “地獄の原因”を1つ潰す

    リボ・分割・カードローンがあるなら、投資より先に返済が最優先。
    利息は「確定マイナス利回り」。ここを放置して投資は勝てない。

    逆転の現実ルート②:生活防衛資金(守りの土台)

    目安:最低でも生活費3〜6ヶ月分(収入が不安定なら厚め)。
    ここがあると「急な出費→借金→詰み」の連鎖を止められる。
    • 置き場所は:普通預金/ネット銀行など安全で即引き出せるところ
    • 投資に回すのは、まず防衛資金を作ってから

    逆転の現実ルート③:自動積立(新NISA)で“仕組み化”

    コツ:53歳の勝ち筋は「考える時間」を減らして、自動で積み上がる仕組みに寄せること。

    ✅ スタートの型(初心者向け)

    • 毎月1万円でもOK(最初は金額より継続)
    • 投信はまず低コストのインデックス中心(全世界 or 米国など)
    • 相場が荒れても「積立は止めない」が最重要(狼狽売りが一番損)
    やりがち地獄:上がったら買って、下がったら売る(逆やってて草)
    →積立は機械的に。感情を排除して勝率を上げる。

    逆転の現実ルート④:収入を“月+2万”上げる(これが効く)

    53歳の最強レバレッジは、投資の銘柄当てより収入の底上げ。
    月+2万が作れると、生活も投資も一気に安定する。

    ✅ 現実的な候補(再現性寄り)

    • 固定費削減=実質昇給(最速)
    • スキル不要の副業:短時間バイト/配送/スポットワークなど
    • 発信型:ブログ・Note(積み上げ型。遅いけど伸びると強い)
    ポイント:副業は「やる気」じゃなく週◯時間で回る設計にする。
    続いた人だけが逆転する(途中で燃え尽きるのが一番多い)。

    チェックリスト:逆転する人が最初にやる10項目

    家計(止血)
    • 家計簿を1ヶ月だけ付ける
    • 通信費を見直す
    • 保険を整理する
    • サブスクを解約する
    • リボ/分割を潰す
    資産形成(仕組み化)
    • 防衛資金3〜6ヶ月分
    • 新NISAの口座を作る
    • 毎月の自動積立を設定
    • 暴落でも積立は継続
    • 収入を月+2万作る

    よくある質問(53歳・貯金ゼロ民)

    Q. 53歳から投資しても意味ある?
    A. ある。ただし「一発」じゃなく継続×再現性で勝つ。まずは防衛資金→少額積立でOK。
    Q. いくら積立すれば逆転できる?
    A. 目標は“金額”より家計黒字化。黒字が作れれば積立額は後から増やせる。
    Q. 何を買えばいい?
    A. 初心者はまず低コストのインデックス投信中心。銘柄当てゲームにしない。

    まとめ:53歳・貯金ゼロからの“逆転”は順番がすべて

    1. 家計の止血(固定費&借金の整理)
    2. 防衛資金(生活を崩さない土台)
    3. 自動積立(新NISAで仕組み化)
    4. 収入+2万(ここが一番効く)
    ※投資は元本保証ではありません。無理のない範囲で、継続できる設計に。

    53歳での人生逆転をテーマに、自分の経験や挑戦を通じて、同じような境遇の方々に希望を与えたいと思います。この年齢からでも新しいことに挑戦できること、そしてそれが人生を劇的に変える可能性があることを伝えたいです。皆さんも自分の力を信じて、一歩踏み出してみませんか?

    1 それでも動く名無し :2026/02/10(火) 07:32:41.47ID:7Sn0BuA20
    なんかないか
    頼む


    2 それでも動く名無し :2026/02/10(火) 07:35:00.45ID:7Sn0BuA20
    なあオリンピック見て火がついたんや

    3 それでも動く名無し :2026/02/10(火) 07:37:18.27ID:/WuoRSLxd
    現在のスペックは?ざっくりと

    4 それでも動く名無し :2026/02/10(火) 07:38:32.35ID:E9w9xtjLa
    全財産いくらある?

    5 それでも動く名無し :2026/02/10(火) 07:40:44.54ID:7Sn0BuA20
    すぺ

    6 それでも動く名無し :2026/02/10(火) 07:40:52.00ID:7Sn0BuA20
    スペックなし

    7 それでも動く名無し :2026/02/10(火) 07:41:03.12ID:7Sn0BuA20
    貯金16万

    8 それでも動く名無し :2026/02/10(火) 07:41:07.28ID:/WuoRSLxd
    自分で自分をバカにしないことが一番だよ
    世間からどう思われても自分なりに苦しんだりしてきたのは自分だけは知ってるわけで

    10 それでも動く名無し :2026/02/10(火) 07:42:10.21ID:7Sn0BuA20
    >>8
    涙

    9 それでも動く名無し :2026/02/10(火) 07:42:00.64ID:GqjCLPsU0
    ターゲットは今までの経験が活かせる何かに絞ったほうがいい
    もうやみくもに何にでも挑戦できる時間は残されてない

    11 それでも動く名無し :2026/02/10(火) 07:42:17.24ID:E9w9xtjLa
    16万じゃ無理だごめん
    *で

    12 それでも動く名無し :2026/02/10(火) 07:42:40.15ID:7Sn0BuA20
    >>11
    わかった

    13 それでも動く名無し :2026/02/10(火) 07:43:21.44ID:adWuTXsj0
    イッチは成功までの道筋が見えないと実行できないタイプやから無理

    14 それでも動く名無し :2026/02/10(火) 07:43:24.08ID:/WuoRSLxd
    いつから無職ですとかそういうのもスペックでしょ
    読み手に分かるように書こう
    働いたこと無い、で合ってる?

    15 それでも動く名無し :2026/02/10(火) 07:44:45.23ID:7Sn0BuA20
    毎月医療費払ってたらこれだけしかたまらんのや

    16 それでも動く名無し :2026/02/10(火) 07:45:10.99ID:7Sn0BuA20
    30歳から

    17 それでも動く名無し :2026/02/10(火) 07:45:55.32ID:7Sn0BuA20
    もう*からええで
    ありがとう

    18 それでも動く名無し :2026/02/10(火) 07:46:32.24ID:/WuoRSLxd
    スマホ持ちならフルキャストとかで短期バイトからかな
    登録するのも手間かかるけどそういうのも社会経験やね

    つーか今どうやって生活してんの

    19 それでも動く名無し :2026/02/10(火) 07:47:52.64ID:nULPSaIv0
    ID変わったけどイッチや
    本当は31歳年収650万の妻子持ち
    お前らを*にしたかっただけや、すまんな

    20 それでも動く名無し :2026/02/10(火) 07:47:57.90ID:DclVOSHx0
    何をもってして「逆転した!」ってなるの

    23 それでも動く名無し :2026/02/10(火) 07:50:24.42ID:HU8J13G/0
    >>20
    まぁそこからよな

    24 それでも動く名無し :2026/02/10(火) 07:51:09.37ID:7Sn0BuA20
    >>20
    親族に遺産残して感謝される

    26 それでも動く名無し :2026/02/10(火) 07:52:32.16ID:HU8J13G/0
    >>24
    それなら生命保険に入って普通に働いていればええんやないの

    25 それでも動く名無し :2026/02/10(火) 07:52:08.69ID:/WuoRSLxd
    >>21
      おにぎりワッショイ
    \\おにぎりワッショイ//
    + \おにぎりワッショイ/+
      +      +  +
    +/■\ /■\ /■ヽ
    (´∀`∩(∀`∩)(´ー`)
    (つ  ノ(つ 丿(つ つ
    ヽ ( 丿( ヽノ ) ) )
    (_)し し(_) (_)_)

    22 それでも動く名無し :2026/02/10(火) 07:50:20.34ID:/WuoRSLxd
    よくわかんないけど
    今までと違う景色見ることよ
    何となく気になるけど行かずにいたバンドのライブに行ってみるとか
    近所の行ったことない場所に行くとか

    27 それでも動く名無し :2026/02/10(火) 07:54:26.35ID:/WuoRSLxd
    選挙用にAAコピペしといたんやけど使わずに終わってしまったおにぎりの供養や

    28 それでも動く名無し :2026/02/10(火) 07:56:34.64ID:/WuoRSLxd
    フィギュアじゃまた八百長疑惑あったらしいな

    30 それでも動く名無し :2026/02/10(火) 07:59:48.54ID:7Sn0BuA20
    俺も1ポイント差で負けるような人生が良かったよ

    31 それでも動く名無し :2026/02/10(火) 08:00:58.72ID:T5h6+wI50
    今の幸せを捨てて転落するって意味の逆転か?

    32 それでも動く名無し :2026/02/10(火) 08:11:41.09ID:oER+Ebny0
    言うほど逆転する必要あるか?

    33 それでも動く名無し :2026/02/10(火) 08:20:05.85ID:Q20Yfkhx0
    ガチャ回せ。リセマラや

    34 それでも動く名無し :2026/02/10(火) 08:23:27.67ID:Q4jJVy980
    なんでもいいから世界一になってみせろ!!

    35 それでも動く名無し :2026/02/10(火) 08:25:11.97ID:OYIB1Yua0
    プラチナ積立やね

    36 それでも動く名無し :2026/02/10(火) 08:26:02.38ID:YwdKwm5z0
    逆転の定義がわからない
    何を望んでいるのだろう

    37 それでも動く名無し :2026/02/10(火) 08:27:48.75ID:lw8xdttS0
    のこスペックなら清掃員として働いて境界知能のおばさんと結婚するのが一番幸せや


    このページのトップヘ