現在、2028年度ごろを目標に、マイナンバー等を使って金融所得を捕捉し、少なくとも後期高齢者医療の保険料等に反映する制度が具体的に進められています。…
— ゆーき (@yuki75868813751) August 8, 2026
投資家にとって、見過ごせない制度変更の動きが出てきています。
現在、2028年度ごろを目標に、マイナンバーなどを活用して金融所得を把握し、後期高齢者医療の保険料などに反映する仕組みが具体的に検討されています。
これまで株式の配当や売却益などは、申告方法によって社会保険料への影響が限定されるケースもありました。しかし今後、金融所得の捕捉が進めば、「投資で利益を出すほど保険料負担が増えるのではないか」と不安を感じる人も増えそうです。
特に高配当株や投資信託を長期保有している層にとっては、税金だけでなく社会保険料まで含めて考える必要が出てくる可能性があります。
今回は、この制度変更の動きについて、投資家への影響や今後注意しておきたいポイントを整理していきます。
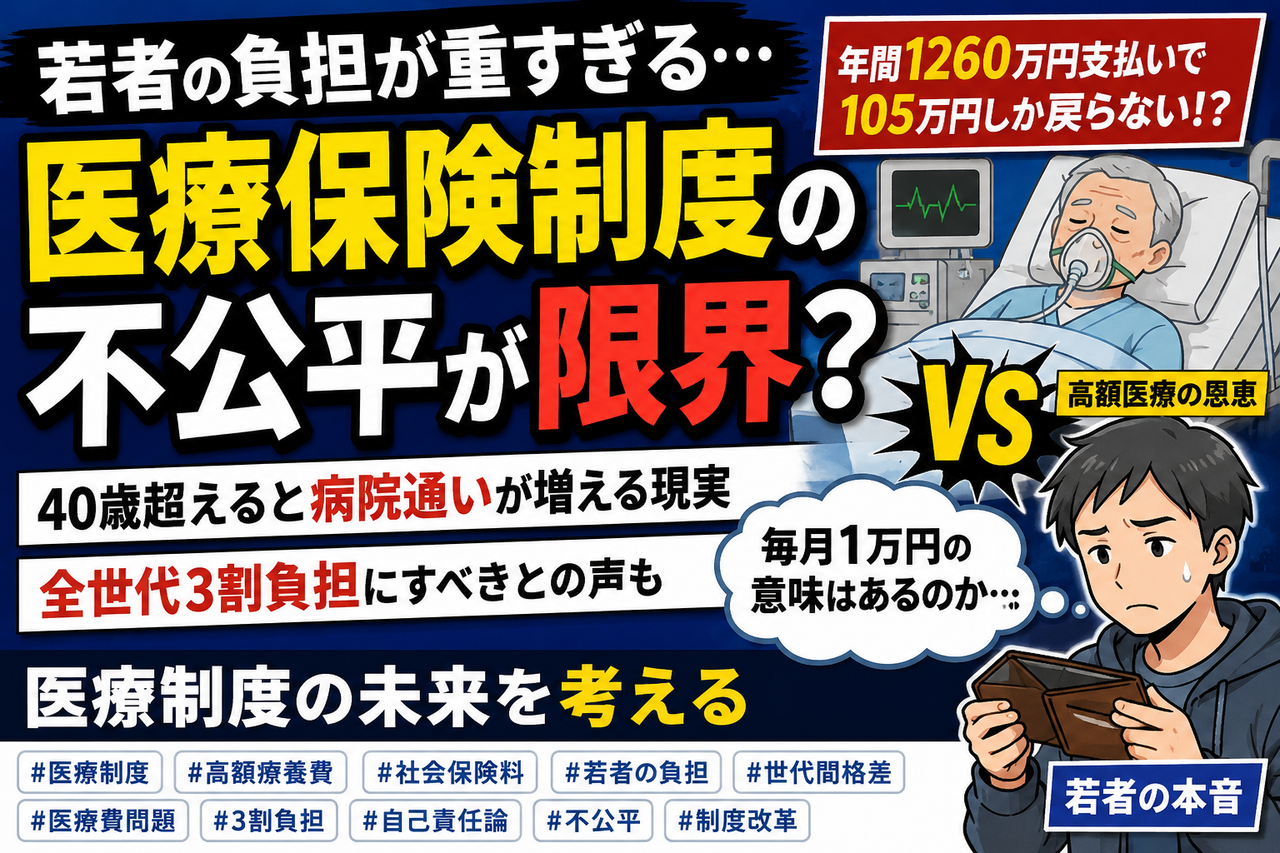
若い人が少ない給料の中から、年に数回歯医者にいくときに3割にしてもらうためだけに毎月1万円も支払うってバカらしい制度だな、と。
— ゆーき (@yuki75868813751) August 8, 2026
そのお金があれば彼女とデートもできるのに。。。
無計画な人が破産するのもそれは自己責任なんですよね。…
この原資を活用して、平均年齢が80歳を超える患者様に、約500万円以上かかるTAVRが、年間1万件以上行われているのをご存知ですか?
— マッシー (@SandyCTO) August 8, 2026
自己負担は、高額療養費制度を使えますから、ごく僅かです
正直、医療のことはよく分かりませんが、未来につながるお金の使い方をしてもらいたいです。
— ゆーき (@yuki75868813751) August 8, 2026
少数しかいない若者の犠牲の上に成り立っている医療制度に憤りを感じます
残念ながら、40歳を超えてくると病院にかかる事が多くなります。
— 権力者、高齢者が私利私欲な国は滅びる。 (@mr852zancauzea) August 8, 2026
高齢者1割負担を見直し、
全世代3割負担にしてもらった方が良いです。
105万円まけてもらうために1260万円支払ったという事実はめちゃめちゃ衝撃的です🫨
— りょうた@コーストFIRE達成🎉 (@ryota2000money) August 8, 2026
10割負担でいいから保険料払わないという選択になったら医療現場もわりかし崩壊しかねないのかな?という疑問があります🤔
いわゆる治療受けたくてもお金なくて受けられないみたいな...🤔
金額として出して見るといかに不公平な制度かと感じます。
— 青イルカ🐬 (@malu24160742818) August 8, 2026
セーフティネットで無料で医療を受けている人ほど安易に受診したりして医療費を使っている現実もあると思います。100円でも負担していただきたいと思ってます。
多くの社会保険料を払っている人がいるのですから…
そんな試算できるものなのですね😳笑
— おにぎり@NISAインデックス投資×会社員 (@SP500_onigiri) August 8, 2026
現場の人間が言うもんでもないですが、救急や慢性期の医療現場を経験してる人間から見ると本当に不公平に思う事多くあります🥲なんならそれで一時不満タラタラな時期があったくらいです🥲…
それで財政圧迫感って言われてもねえって感じもします…多くのケースでは所得がないのは自業自得ですしね😅
— Da²(ダダ)_インデックス+高配当投資 (@Da2_encollege) August 8, 2026
今回話題になっているのは、株式の配当や売却益などの金融所得を、後期高齢者医療の保険料や窓口負担の判定により公平に反映させる制度変更です。現行制度では、確定申告するかどうかによって、同じ金融所得でも保険料などへの反映が異なるケースがあります。そこで政府は、こうした差をなくし、申告の有無にかかわらず金融所得を把握できる仕組みの整備を進めています。現段階で直接の中心対象となっているのは後期高齢者医療制度であり、すべての現役世代の社会保険料が直ちに金融所得連動になるという話ではありません。一方で、投資家にとっては今後の社会保険料制度の方向性を考えるうえで無視できない動きといえそうです。
Xでは、今回の議論をきっかけに「現役世代の負担が重すぎる」「高齢者医療の自己負担も見直すべきではないか」といった意見が相次いでいます。また、高額な医療費を社会全体で支える現在の仕組みに対して、世代間の負担バランスを疑問視する声も目立ちました。一方で、保険制度を弱めすぎれば、必要な治療を受けられない人が増える可能性を心配する意見もあります。単純に「保険料を下げればいい」という話ではなく、医療へのアクセスを維持しながら、誰がどこまで負担するのかという難しい問題になっています。
個人的に注目したいのは、単純な「増税・負担増」という話よりも、これまで申告方法によって差が出ていた金融所得の扱いを統一しようとしている点です。制度上の公平性を高める狙い自体は理解できますが、投資によって老後資金を自分で準備してきた人ほど負担が増える設計になれば、「自助努力した人ほど損をする」という不満が出るのも当然でしょう。特に今後はNISAや高配当株などで金融資産を持つ高齢者が増えると考えられるため、税金だけではなく社会保険料まで含めた手取りベースで考える必要性が高まりそうです。
今回の制度変更は、現時点では後期高齢者医療制度における金融所得の公平な反映が中心です。ただし、金融所得を社会保険料算定にどう扱うかという議論が本格化していること自体は、投資家にとって重要な変化です。今後は「いくら利益が出たか」だけでなく、税金・保険料・手取りまで含めて資産形成を考える時代になる可能性があります。制度の詳細や対象範囲は今後も変更される可能性があるため、見出しだけで判断せず、正式な制度内容を確認していくことが重要です。