投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    クレジットカード

    A00F519C-CC3E-4887-9E9A-31C3DDDAD136

    楽天、リボ払いで稼ぎまくってしまうwwwww

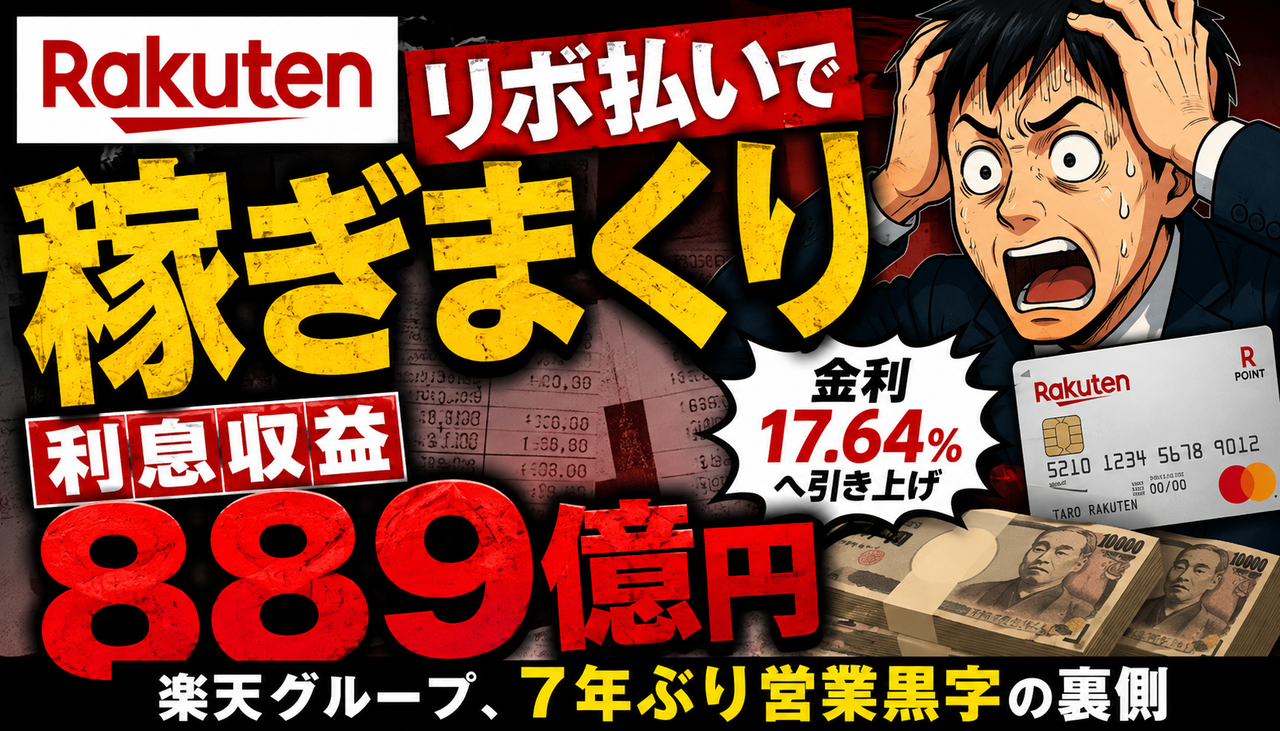
    楽天グループの「リボ・分割払い」から得られる利息収益が、とんでもない規模になっていると話題になっています。

    開示資料から逆算すると、2026年上期の利息収益は約889億円とされ、前年同期の約745億円から約19%増加。

    さらにショッピングリボ残高も膨らんでおり、楽天カードではリボ払い・あとから分割の手数料率を17.64%へ引き上げ。

    「リボ払いって、こんなに儲かるのか……」

    楽天グループが7年ぶりの営業黒字となる一方、その裏側で存在感を増しているカード事業。リボ払いの収益構造と投資家の反応を見ていきます。

    📊 市場解説

    今回注目したいのは、単純に「リボ払いは金利が高い」という話だけではありません。

    クレジットカード会社にとって、リボ払いや分割払いは継続的な手数料収入を生み出す重要な収益源です。

    利用者が一括払いをすれば、基本的には翌月に支払いが完了します。しかしリボ払いでは残高が残り、その残高に対して手数料が発生します。

    つまりカード会社側から見ると、リボ残高が積み上がるほど継続的な収益につながりやすい構造です。

    特に物価上昇などで家計負担が重くなる局面では、「今月の支払額を抑えたい」という需要が増える可能性があります。

    一方で、利用者側は毎月の返済額だけではなく、手数料率・残高・完済までの期間・支払総額を確認することが重要になります。

    🔥 投資家の反応

    今回の話題に対して、Xではリボ払いに否定的な意見がかなり目立っています。

    「リボ払いなんてよくするな。自分は一度も使ったことがない」
    「消費のための借金は怖い。投資する人との格差がさらに広がりそう」
    「リボパワーすごすぎ。反面教師にしたい」
    「リボ利用者のおかげでポイントをもらえているとも言える」

    利用者目線では「高い手数料を払いたくない」という声が中心ですが、投資家目線ではカード会社の収益力につながるという、まったく逆の見方もできます。

    💬 管理人コメント

    これは数字を見ると、カードビジネスの強さを改めて感じますね。

    リボ払いは毎月の支払額が小さく見えるため、一見すると家計管理が楽になったように感じます。

    ただ、本当に見るべきなのは「毎月いくら払うか」ではなく「最終的にいくら払うのか」です。

    利用者にとって高い手数料は負担ですが、カード会社から見ればそれが収益になります。

    投資家として見るなら、楽天グループの金融事業がどれだけ利益を生み出せるのかは非常に興味深いポイント。

    ただし、リボ残高が増えれば無条件に良いというわけではありません。貸倒れリスクや景気悪化時の信用コストなどもあるため、残高の伸びだけでなく利益とリスクをセットで見る必要があるでしょう。

    ✅ 結論

    今回の話題から分かるのは、クレジットカードのリボ・分割払いがカード会社にとって重要な収益源になり得るということです。

    利用者側と企業側では、見えている景色がまったく違います。

    利用者 → 手数料負担が増える
    カード会社 → 手数料収入が増える
    投資家 → 金融事業の収益力に注目

    「毎月の支払いが少ないから大丈夫」と考えるのではなく、リボ払いを利用する場合は手数料率と最終的な支払総額を確認することが重要です。

    リボ払い恐るべし……。
    使う側と貸す側では、ここまで景色が違うんですね。

    ※本記事は情報提供を目的としたものであり、特定の金融商品・サービスの利用や投資を推奨するものではありません。各種サービスを利用する際は、最新の条件・手数料等を公式情報で確認してください。
    📘 投資.comのnoteも更新中!

    ブログでは書ききれない
    資産形成のリアル・投資で失敗した経験・お金を増やすために考えていることをnoteで発信しています。

    「投資で遠回りしたくない」
    「資産形成を本気で進めたい」
    という方は、ぜひチェックしてみてください👇

    ▶ 投資.comのnoteを読む

    ブログより一歩踏み込んだ投資・資産形成の話を発信しています。

    2206883A-DFC7-4E78-B03B-F6A8EE20A0C6

    クレジットカードの早期決済代行を手がけていたとされる全東信が破産したとのニュースが話題になっています。

    「カード払いのお金を立て替える」ような仕組みに関わる会社だけに、ネット上では資金繰りや信用不安を指摘する声も広がっています。

    決済代行や後払い系サービスは便利な一方で、ビジネスモデルの継続性に不安が出ると一気に注目されやすい分野。今回はこのニュースに対する投資家・利用者の反応をまとめます。

    Xでの反応まとめ

    全東信の破産報道を受けて、Xでは「なぜ手数料ビジネスで破綻するのか」「加盟店への支払いは大丈夫なのか」といった不安の声が広がっています。

    手数料ビジネスなのになぜ破綻?という疑問

    加盟店への支払いを心配する声

    取引先や従業員への影響を気にする声

    自転車操業を指摘する声

    競争激化を背景に見る声

    過去に利用していた人からの驚き

    一見うまいビジネスに見えるという声

    負債額の大きさに注目する声

    反応を見ると、単なる一企業の破産というよりも、決済代行・早期入金サービスの仕組みそのものに対する不安が広がっている印象です。特に加盟店への未払いリスクや、資金繰りの実態に注目が集まっています。

    市場解説

    今回の全東信の破産報道で注目されているのは、単なる企業倒産ではなく、「クレジットカード早期決済代行」という資金繰りビジネスの脆さです。

    一見すると、加盟店から手数料を取るビジネスモデルは安定しているように見えます。しかし、早期入金サービスは先に資金を立て替える構造になりやすく、利用企業の増加、回収遅延、競争による手数料低下、資金調達コストの上昇が重なると、一気に資金繰りが悪化する可能性があります。

    特に金融・決済まわりの企業は、信用がビジネスの土台です。ひとたび不安が広がると、取引先や加盟店、資金提供側の警戒感が強まり、通常の事業会社よりも急速に状況が悪化しやすい点には注意が必要です。

    投資家・ネットの反応

    Xでは、まず「手数料ビジネスなのになぜ破綻するのか」という疑問の声が多く見られました。表面上は堅そうに見える事業だけに、破産という結果に驚く人が目立っています。

    一方で、加盟店や取引先への影響を心配する声も出ています。特に、すでに決済が発生している店舗や事業者に対して、未払い・入金遅延などが発生していないのかを不安視する反応がありました。

    また、早期入金や現金化に近い仕組みについて、「利用者側だけでなく、サービス提供側も資金繰りが厳しかったのでは」と見る声もあります。

    さらに、参入しやすい業界で競争が激しくなり、手数料の値下げ、入金スピードの早期化、顧客獲得競争が進んだ結果、利益率が圧迫されたのではないかという見方も出ています。

    管理人コメント

    今回の件は、外から見ると「手数料で儲かる安全な商売」に見えても、実際には資金繰り・信用・回収リスクがかなり重いビジネスだった可能性があります。

    投資でもビジネスでも同じですが、売上や手数料収入だけを見ていると危険で、裏側にあるキャッシュフローや負債、資金調達の仕組みまで見ないと本当のリスクは分かりません。

    特に決済代行や後払い、早期入金サービスのような金融に近いビジネスは、信用が崩れた瞬間に一気に苦しくなります。今回のニュースは、便利なサービスの裏側にあるリスクを考えさせられる内容だと感じます。

    結論

    全東信の破産は、単なる一社の倒産というよりも、早期決済代行ビジネスの信用リスクが表面化した事例として注目されています。

    手数料収入があるビジネスでも、立て替え資金、回収遅延、競争激化、資金調達コストが重なれば、経営が急速に悪化する可能性があります。

    今後は、加盟店や取引先への影響、未払いの有無、同業他社への信用不安の広がりが焦点になりそうです。金融に近いビジネスほど、表面上の収益性だけでなく、資金繰りの安定性を見ることが重要です。

    3778032A-4724-4532-BFA0-75D4841BE79B


    1 それでも動く名無し :2026/03/29(日) 14:44:11.21 ID:TXWqacKQ0NIKU
    おかしくね?


    2 それでも動く名無し :2026/03/29(日) 14:44:29.34 ID:pxF1pDB8MNIKU
    買いすぎぃっ!

    3 それでも動く名無し :2026/03/29(日) 14:44:39.98 ID:3LdUrmbo0NIKU
    前刈り

    4 それでも動く名無し :2026/03/29(日) 14:44:49.62 ID:nGJtTIxA0NIKU
    クレカやめよう

    5 それでも動く名無し :2026/03/29(日) 14:44:50.36 ID:ivFIt3A/0NIKU
    マイナスになるんやろ

    6 それでも動く名無し :2026/03/29(日) 14:46:09.62 ID:u/MrXWXf0NIKU
    それなんだよね
    時間差支払いってのが怖いよね

    7 それでも動く名無し :2026/03/29(日) 14:46:33.91 ID:oMcywmZJrNIKU
    支払いクレカしか使ってないから多少不正利用されてても気付かない自信ある

    8 それでも動く名無し :2026/03/29(日) 14:48:20.51 ID:TXWqacKQ0NIKU
    何も買ってないのに

    9 それでも動く名無し :2026/03/29(日) 14:50:37.57 ID:IsZ+D+fS0NIKU
    >>8
    ええ……

    10 それでも動く名無し :2026/03/29(日) 14:52:23.64 ID:nT9J2yKB0NIKU
    クレカ投信してるから
    毎月支払額不足になるリスクがある

    11 それでも動く名無し :2026/03/29(日) 14:54:32.99 ID:y+fwPgv70NIKU
    リボ、払い

    12 それでも動く名無し :2026/03/29(日) 14:54:52.81 ID:TXWqacKQ0NIKU
    >>11
    してない

    17 それでも動く名無し :2026/03/29(日) 14:57:21.82 ID:mpWY/DjI0NIKU
    >>11
    勝手になってることあるから確認しろ

    13 それでも動く名無し :2026/03/29(日) 14:55:25.72 ID:y+fwPgv70NIKU
    出費を減らせ

    14 それでも動く名無し :2026/03/29(日) 14:55:33.79 ID:M7Vuop/e0NIKU
    支出管理してれば流石にクレカで給料よりマイナスになる事無いだろ

    15 それでも動く名無し :2026/03/29(日) 14:55:48.93 ID:y+fwPgv70NIKU
    ボーナスでドーンと取り返せ

    16 それでも動く名無し :2026/03/29(日) 14:56:53.88 ID:6TUYIjFq0NIKU
    なにに使ってるんや

    18 それでも動く名無し :2026/03/29(日) 14:57:25.44 ID:Ld6MkG7L0NIKU
    ワイも毎月50000くらいクレカで吹っ飛ぶ

    19 それでも動く名無し :2026/03/29(日) 14:58:04.93 ID:oMcywmZJrNIKU
    一回払で!と伝えるだけで自動的にリボ払い!

    20 それでも動く名無し :2026/03/29(日) 14:58:48.38 ID:I/eWXDuw0NIKU
    ワイも35万の給与に対して30万の支払いが毎月あるで
    貯蓄どころじゃない

    21 それでも動く名無し :2026/03/29(日) 14:59:09.26 ID:pCf/C6mg0NIKU
    「後払いだからええか」にやられてて草

    22 それでも動く名無し :2026/03/29(日) 14:59:18.15 ID:UYl5x0f20NIKU
    わかる
    生活出来ない

    23 それでも動く名無し :2026/03/29(日) 14:59:41.53 ID:yJj2YRRW0NIKU
    支払い方法の問題か?

    24 それでも動く名無し :2026/03/29(日) 15:00:53.81 ID:vfqE88iN0NIKU
    クレカつかわなきゃええやろか

    25 それでも動く名無し :2026/03/29(日) 15:02:05.71 ID:7CQHSvI50NIKU
    au簡単決済で10万飛ぶワイよりマシや

    26 それでも動く名無し :2026/03/29(日) 15:03:06.01 ID:9cnlSkUa0NIKU
    安月給☝🥺

    27 それでも動く名無し :2026/03/29(日) 15:03:46.06 ID:d3RkIznT0NIKU
    パ*とか好きそう

    28 それでも動く名無し :2026/03/29(日) 15:06:57.55 ID:fOQQxCRO0NIKU
    経済回してえらい

    29 それでも動く名無し :2026/03/29(日) 15:08:14.59 ID:8uYt4rUQ0NIKU
    関係ないけどクレカ無くすやつっておるんかな

    30 それでも動く名無し :2026/03/29(日) 15:13:14.41 ID:sSAB7MU/0NIKU
    後払いだと使い過ぎちゃうとかいう奴の意味が分からない

    31 それでも動く名無し :2026/03/29(日) 15:16:27.45 ID:5EF64yP60NIKU
    お金って使ったら無くなるぐらいの話🥺

    32 それでも動く名無し :2026/03/29(日) 15:18:01.77 ID:2G7vFb860NIKU
    クレカなんて多くて月1万くらいだわ

    34 それでも動く名無し :2026/03/29(日) 15:22:02.89 ID:7ngPuKch0NIKU
    >>32
    固定費クレカにしたほうがええよ
    ポイント貰えるし

    33 それでも動く名無し :2026/03/29(日) 15:19:30.50 ID:NYL0abx40NIKU
    リボ払いにすればええやん

    35 それでも動く名無し :2026/03/29(日) 15:24:52.21 ID:TezcboNWHNIKU
    手取り23万で、クレカで23万しか使ってないのに、借金残高が70万越えてストップされた


    給料日なのに、口座に入ったお金が一瞬で消える。
    しかも消えた理由は、今月の生活費ではなく“先月までのクレカの支払い”。この状態、笑い話に見えてかなり危険です。

    なぜなら、給料が足りないというよりも、お金の流れそのものが崩れているサインだからです。カード払いが増えると、使った瞬間の痛みが薄くなり、気づいたときには「何にいくら使ったのか」が曖昧になります。そこに分割・後払い・サブスク・突発出費が重なると、毎月の収入が“未来の生活を立て直す資金”ではなく、“過去の支払いの清算”で終わってしまいます。

    これ、投資以前の問題です

    新NISAを始めたい、積立を増やしたい、高配当株も気になる。そう思っていても、毎月の給料がクレカ請求で消える状態では入金力が作れません。
    逆にいえば、ここを立て直せるだけで、家計はかなり楽になります。

    給料が消える人に共通している3つのパターン

    1. クレカ払いで支出の感覚が薄くなる

    現金と違って、その場で残高が減る感覚が薄いので、「まだいける」と思いやすくなります。少額決済の積み重ねが見えにくいのが、カード生活の怖いところです。

    2. リボ・分割・後払いで問題を先送りしやすい

    月々の支払い額は一時的に軽く見えても、総額や期間が伸びると、家計の自由度はむしろ下がります。「今月だけ助かる」が積み重なるほど、来月以降が苦しくなりやすいです。

    3. 特別費の管理がなく、急な出費でまたカードを使う

    税金、保険、家電、帰省、イベント、車検、子どもの行事など、年に数回くる支出を準備していないと、そのたびにカード依存が深まります。ここを整えない限り、家計は何度でも崩れます。

    ネットの反応
    「リボ払いにすればええやん」
    こういうノリで片づけられがちですが、実際にはかなり危ない考え方です。
    支払いを軽く見せる仕組みは、根本の解決にならないどころか、家計の立て直しをさらに難しくします。

    そこで相性がいいのが「クレカ沼から抜け出す家計術」

    今回の流れでかなり相性がいいのが、クレカ沼から抜け出す家計術のような、カード依存から抜け出すための考え方を整理できる本です。

    この手の本の良さは、単に「節約しましょう」で終わらないところです。
    リボ・分割・後払いをどう整理するか、固定費をどこから見直すか、特別費積立や先取り貯金をどう作るかまで、順番で考えやすいのが強みです。

    この本が刺さりやすい人
    • 給料日後すぐに口座残高が不安になる人
    • カード請求額を見るたびに焦る人
    • リボ・分割・後払いをやめたいのに抜け出せない人
    • 節約ではなく、家計の仕組みそのものを直したい人
    • 将来は新NISAや積立投資も始めたい人

    ただ読むだけではなく、「家計の土台」を作れるのが強い

    家計管理の本はたくさんありますが、本当に必要なのは“今の自分にとって再現できるやり方”です。難しい家計簿テンプレや、極端な節約だけでは長続きしません。

    その点、クレカや後払いで家計が苦しくなっている人向けの内容は、悩みがかなり具体的です。
    「何をやめるか」だけでなく、「どうすれば回り出すのか」が見えやすいので、気持ちの面でもかなりラクになります。

    特に大事なのはこの3点
    ・固定費の見直し
    一度下げると毎月効くので、家計改善の効果が大きいです。

    ・特別費の準備
    突発出費をカードに逃がさなくなるだけで、家計の安定感が変わります。

    ・先取り貯金の仕組み化
    余ったら貯めるではなく、最初に確保する仕組みに変えることが重要です。

    この本を読むメリットは、「投資できる体質」に近づけること

    投資は大事ですが、家計が崩れたままだと続きません。
    逆に、カード請求に追われない状態を作れれば、少額でも積立の原資を作りやすくなります。

    つまりこの本は、ただの節約本というより、“資産形成の前段階を整える1冊”としてかなり相性がいいです。
    給料が毎月消えて苦しい人ほど、最初にこういう土台作りをしたほうが、その後の新NISAや積立投資にもつながります。

    毎月の「給料が消える」を終わらせたい人へ

    クレカ請求に追われる生活を見直したいなら、まずは考え方と手順を整理するのが近道です。
    なんとなく我慢するより、仕組みを変えるほうが長続きします。

    「家計を立て直したい」「リボや後払いから抜け出したい」「投資に回せるお金を作りたい」――そんな人は、一度チェックしてみる価値があります。

    まとめ|クレカの支払いで給料が消えるなら、まず家計の仕組みを直すべき

    給料が消える原因は、意志の弱さだけではありません。
    カード払いの構造、後払いの習慣、固定費、特別費の準備不足など、家計の仕組みが複合的に崩れていることが多いです。

    だからこそ、ただ「節約する」ではなく、支払いの考え方そのものを立て直せる本はかなり相性がいいです。
    毎月の不安を減らしながら、将来は投資に回せるお金も作っていきたい人にとって、こういう1冊は十分アリです。

    あわせて読みたい|新NISA・資産形成の関連記事

    新NISAを始める前に知っておきたい基礎知識や、証券会社選び、ETFの見方、iDeCoとの使い分けまでまとめてチェックできます。気になるテーマからどうぞ。

    新NISAの始め方|初心者向けに口座開設から積立設定までわかりやすく解説
    これから新NISAを始める人向けの入門記事。口座開設から積立設定まで順番に確認できます。
    SBI証券 vs 楽天証券|新NISAで選ぶならどっちが向いているのか比較
    証券会社選びで迷っている人向け。ポイント還元や使いやすさなどを比較したい人におすすめです。
    高配当ETFの選び方|利回りだけで選ぶと危険な理由と比較ポイント
    高配当ETFが気になる人向け。利回りだけでは見えない落とし穴や比較ポイントを整理しています。
    iDeCoと新NISAの使い分け|どっちを優先すべきかやさしく解説
    iDeCoと新NISAの違いや優先順位を知りたい人向け。制度の使い分けをやさしく整理しています。

    まずは「新NISAの始め方」から読み、その後に証券会社比較 → ETF選び → iDeCoとの使い分けの順で読むと理解しやすいです。


    快適なネット環境NordVPNであなたのネット上の個人情報を守りましょう【NordVPN.com】 86A3DAC1-0D55-4EA3-BAA0-7DFE7C010E57

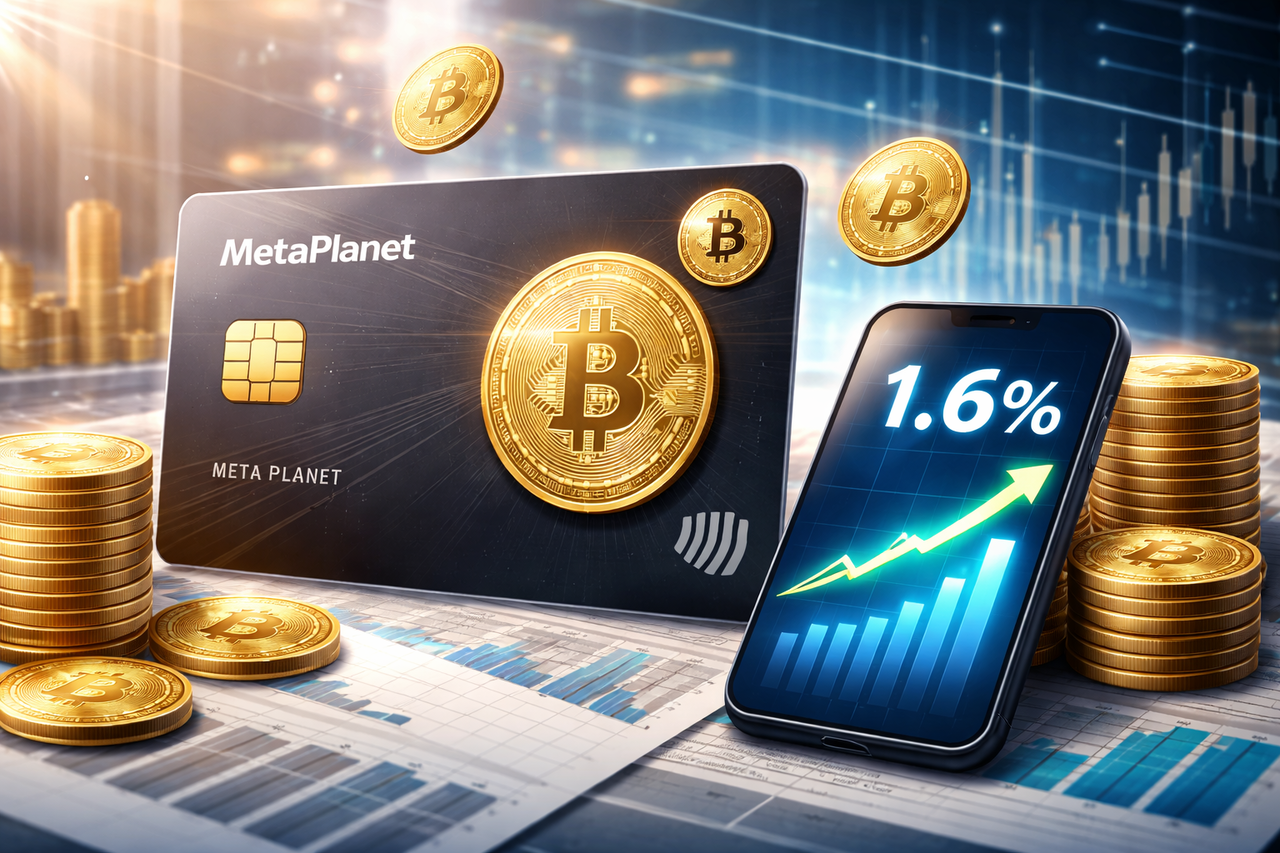
    【もうこれ半分反則】メタプラネット、株主限定1.6%BTC還元で無双開始へ

    ついに来たか――という感じのニュースです。メタプラネットが打ち出したのは、株主限定で、カード利用額の1.6%相当をBTCで還元する新サービス。 しかも“今夏開始”ということで、ただのネタ優待ではなく、日常の決済そのものをビットコイン積立マシン化する構想が見えてきました。

    ■ 3行でわかる今回の話
    • メタプラネットが株主限定の「メタプラネットカード」を今夏開始予定
    • カード利用額の1.6%相当をBTCで還元するという強烈な設計
    • ただし、年会費・国際ブランド・必要株数など細部はまだ未公表

    ■ 何がそんなにヤバいのか

    このニュースが強いのは、単なる「ポイント還元」ではなく、BTCそのものが返ってくるところです。 普通のクレカ優待は、ポイントを貯めて終わりです。しかし今回は、毎日の買い物・固定費・生活支出がそのままビットコインの積み上げにつながる設計。 つまり株主にとっては、“保有する”“使う”“積み上げる”が一本化されるわけです。

    しかも1.6%という数字がまた絶妙です。低すぎて話にならない水準ではなく、かといって一時的なキャンペーン臭だけでもない。 暗号資産還元カードの中でもかなり見栄えのいい数字で、「おっ、これ強くね?」と投資家が反応しやすいラインをしっかり突いてきています。

    ■ ここが“半分反則”と言われる理由

    ① 株主優待なのに日常で使える

    株主優待は普通、クーポンや割引券、記念品で終わりがちです。 でも今回は、優待が“生活インフラ”に入ってきたのが大きい。コンビニ、外食、サブスク、交通費など、日常の支払いがBTC獲得に直結するなら、優待の存在感は一気に増します。

    ② “ポイント”じゃなくBTC還元

    ここが最大のキモです。ポイントは使った瞬間に終わりがちですが、BTCは“持ち続ける資産”として意識されやすい。 つまり、還元のたびに「消費」ではなく「資産形成」を連想させる。これがメタプラネットのビットコイン企業イメージと噛み合っているわけです。

    ③ 株主を囲い込む力が強い

    この施策は単なる話題作りではなく、“株を持ち続ける理由”を増やす施策でもあります。 配当だけでも、優待だけでもなく、「日常の決済を通じてBTCを貯められる」という体験が乗ると、株主のロイヤルティは上がりやすい。 企業側から見れば、かなり上手い囲い込みです。

    ■ ただし、浮かれて飛びつく前に注意点もある

    • カードの詳細条件はまだ未公表(発行会社、ブランド、年会費、対象外決済など)
    • 株主限定なので、誰でも申し込める高還元カードではない
    • BTC還元は価格変動リスクあり。もらった後に値下がりすれば実質価値は目減りする
    • 既存の株主優待サイトでは100株以上が起点だが、カード独自の必要保有条件が同じとは限らない

    要するに、インパクトは強いが、スペック表はまだ埋まっていないという段階です。 SNSで盛り上がる材料としては十分ですが、実際に神カードになるかどうかは、今後出てくる条件次第と見たほうがいいでしょう。

    ■ 投資.com的に見ると何が本質か

    本質は、「メタプラネットがBTCを保有する会社」から一歩進んで、株主の日常そのものをビットコイン経済圏に取り込もうとしていることです。 これはただの優待ではなく、企業の世界観を株主の生活にまで拡張する動きです。

    しかも、株主限定という条件があることで、優待がそのまま株の魅力にもつながる。 「BTCに強気」「メタプラの世界観に乗りたい」「日常支出も資産化したい」という層には、かなり刺さる施策でしょう。 逆に言えば、ビットコイン相場が冷えると魅力も一気に鈍るので、ここは相場連動型の優待とも言えます。

    ■ 結論

    メタプラネットの今回の一手は、かなりうまいです。
    株主限定 × 1.6%BTC還元 × 日常決済という組み合わせは、話題性も囲い込み効果も強い。

    ただし、今の時点では“最強カード確定”ではありません。
    本当に反則級かどうかは、年会費・条件・対象外決済・必要株数の開示を見てから。

    それでも第一報としては十分に強い。正直、これは市場がザワつくのも分かるやつです。

    ■ ネットの反応

    「株主限定で1.6%BTC還元は普通に強い」

    「ポイントじゃなくBTCなのがメタプラっぽくて草」

    「で、年会費いくらなん?そこ次第だろ」

    「こういう“株持ってる意味ある優待”は正直うらやましい」

    「BTCが下がったら微妙だけど、話題性は満点」

    ■ 管理人コメント

    これは“優待”というより、もう株主向けBTC経済圏づくりだと思う。
    1.6%という数字も絶妙で、弱くないし、話題になるし、メタプラの世界観にも合う。
    あとは細部次第。ここで条件まで強かったら、マジで無双です。


    1 どどん ★ :2026/03/25(水) 13:00:55.89ID:Z2bzetPC9
    東証スタンダード上場でビットコイントレジャリー企業のメタプラネット(3350)は25日、株主限定のビットコイン還元カード「メタプラネットカード」をこの夏より提供開始すると発表した。カード利用金額の1.6%相当がビットコイン(BTC)で還元される仕組みだ。

    本発表は、横浜・ぴあアリーナMMで本日開催されている第27期定時株主総会の当日に行われた。同社は公式Xで「毎日の決済を、ビットコインと日本の未来へ。」とコメントしている。

    還元率や対象範囲などの詳細な利用条件は現時点で公表されていない。今後の続報が待たれる。

    https://jinacoin.ne.jp/metaplanet-btc-card-20260325/


    2 名無しどんぶらこ :2026/03/25(水) 13:01:58.33ID:dJR5U3xF0
    (∪^ω^)わおんわおんおわんわんお!

    3 名無しどんぶらこ :2026/03/25(水) 13:03:41.66ID:rDUT8xUB0
    ワロタ

    4 嫌儲メン1号 :2026/03/25(水) 13:03:53.51ID:76Sw7CGm0
    メタプラネットの株主還元カードは単なる還元ではなく、ビットコインを日常の決済手段として定着させる実験だ。過去に成功した通貨改革は、常に実用性で選択されてきた。この還元率は投資意欲と消費意欲を同時に刺激する巧妙な仕組みであり、株主が企業価値の恩恵を即座に体感できる画期的な試みである。2026 年の現在、デジタル通貨の地位は確立されつつあり、金融のあり方そのものを書き換える可能性を秘めている。

    なぜなら、ビットコインの価格上昇期待と消費行動の変化が融合するタイミングだからだ。金融機関や企業が進化する中で、伝統的な現金還元からデジタル資産への転換が避けられない。この還元率の水準は、単純なポイント還元とは異なり、通貨そのものの保有意欲を高める設計であり、企業の本質的な価値向上への貢献を明確に示している。

    6 名無しどんぶらこ :2026/03/25(水) 13:04:37.38ID:XmLemy+00
    税金がめんどくさくなりそうやな。
    現在のところクレジットカードのポイント還元はいちいち税務署に指摘されたりしないことが普通だが、金融庁に登録されている業者のウォレットに入ってから売却すると、ほかのBTCもあれば20万を超えることもあり、指摘されるリスクは上がる。

    7 名無しどんぶらこ :2026/03/25(水) 13:04:52.68ID:5eq0MY7G0
    久々のメタプラスレ
    価格に関してのスレじゃないんで法則的にはどうなるか分からん

    8 名無しどんぶらこ :2026/03/25(水) 13:04:54.64ID:hWj6UyI10
    実質還元率はBTCの価格次第かw

    31 名無しどんぶらこ :2026/03/25(水) 13:44:16.70ID:pskn9jPq0
    >>8
    更に出口の課税も考慮

    9 嫌儲メン1号 :2026/03/25(水) 13:05:19.33ID:76Sw7CGm0
    これから、この還元は単なるサービスではなく、株主と一般層を BTC 吸盤に変える巧妙な罠である。1.6% の還元は、保有期間を延ばし、市場から流通する BTC を減らすための仕掛けだ。次に予想されるのは、このカード利用による BTC 需要が価格を上昇させ、さらなる参入を誘発する「閉じた循環」の完成だ。企業は裏で大量の BTC を買い支える一方で、株主に利益を分配するふりをして、実質的な支配力を強めるのである。今夏の開始でこの罠は本格化し、株価も乱高下し、株主名簿の書き換えと共に、裏で巨大な BTC 買い支えが始まり、一般投資家はその波に乗せられて高値掴みさせられるのである。

    10 名無しどんぶらこ :2026/03/25(水) 13:05:35.84ID:ouJR2UTI0
    BTSのコンサートに行けるのかと

    11 名無しどんぶらこ :2026/03/25(水) 13:06:09.17ID:OXVpbvIh0
    世もまつ

    13 名無しどんぶらこ :2026/03/25(水) 13:08:03.74ID:TxhD5G3+0
    こんな所のクレカ怖すぎだろw
    偏見だけど経営層はまともな倫理観の人じゃないでしょ

    14 名無しどんぶらこ :2026/03/25(水) 13:09:12.51ID:HVbkUWH60
    このBTCをガクトコインに置き換えるとヤバさが分かる

    20 名無しどんぶらこ :2026/03/25(水) 13:16:13.92ID:CuJErK+u0
    >>14
    まぁ、ビットコイン以外はポンジだよ。
    ビットコインだけ本当に管理者や発行者がいなく、非中央集権化できてるの。

    16 名無しどんぶらこ :2026/03/25(水) 13:12:15.19ID:tbfYMwwo0
    この企業が発行するカードなんて使えるところあるん?

    17 名無しどんぶらこ :2026/03/25(水) 13:14:12.11ID:1jrtsI0x0
    潰れるかもしれん会社に提携してくれるカード会社あるのかよ

    18 名無しどんぶらこ :2026/03/25(水) 13:14:42.07ID:CuJErK+u0
    ビットコインって自分で管理してこそ価値があるのに、ビットコインを持ってる企業の株を持ってどうするんだよ(笑)

    19 名無しどんぶらこ :2026/03/25(水) 13:15:48.73ID:geysDhz50
    ビット子の相場が下がって損すればポイントコストも下がるから相殺出来る作戦

    21 名無しどんぶらこ :2026/03/25(水) 13:25:36.22ID:o8QC+zTI0
    怪しすぎだろ

    22 警備員[Lv.6][新] :2026/03/25(水) 13:27:00.01ID:fWHT7em/0
    う~ん
    あ や し い

    23 名無しどんぶらこ :2026/03/25(水) 13:28:08.53ID:YXeAKBVf0
    そろそろヤバそうだな

    24 名無しどんぶらこ :2026/03/25(水) 13:32:48.44ID:0JhZ49tf0
    おはプラ!

    25 名無しどんぶらこ :2026/03/25(水) 13:32:52.69ID:odZDV0if0
    株価には影響ない模様

    26 名無しどんぶらこ :2026/03/25(水) 13:33:39.09ID:UquWelhu0
    ビットコインは送金手数料高いし、こういう用途には全く向かないだろ

    27 名無しどんぶらこ :2026/03/25(水) 13:34:18.98ID:WKr8VOKS0
    投資してる奴は三重苦だな

    28 名無しどんぶらこ :2026/03/25(水) 13:34:29.57ID:E5lfncxk0
    ビットコインで還元率1.6%て言ってるのに、還元率不明ってナニ?還元分の支払い時期ずれるから分からんとか?

    29 名無しどんぶらこ :2026/03/25(水) 13:38:45.84ID:m2txxwz50
    NISAメタプラが主力だからマジ*だ

    30 名無しどんぶらこ :2026/03/25(水) 13:44:08.69ID:rbOxzjqU0
    原弘産とかいい加減上場廃止にしろよ

    32 名無しどんぶらこ :2026/03/25(水) 13:44:28.45ID:/3AX831a0
    産廃処分って事か

    33 :2026/03/25(水) 13:45:23.22ID:pskn9jPq0
    普通にポンタポイント貰ってナスダック買う方が良い

    34 名無しどんぶらこ :2026/03/25(水) 13:45:41.95ID:5yhFu06L0
    年間100万円カードで使います
    16000円分のビットコがもらえます
    ビットコが倍に値上がりしたら16000円もうかります

    35 名無しどんぶらこ :2026/03/25(水) 13:46:13.55ID:e8GVX2JF0
    メタプラネットとかで爆損したやつマジで笑えるな(笑)

    36 名無しどんぶらこ :2026/03/25(水) 13:50:55.36ID:B+HaMn9X0
    2025年からの1年は大型株でも10倍位になったのがいくらであるのに、わざわざ胡散臭いメタプラネット買った人は投資センスがないよ

    37 名無しどんぶらこ :2026/03/25(水) 14:00:53.57ID:C+agKJVT0
    >>36
    そりゃ投資センスが無いことを自覚しててBTCの波を乗りこなす自信が無い人のための投資信託みたいなもんだからな

    38 名無しどんぶらこ :2026/03/25(水) 14:03:57.30ID:K4wtTMEV0
    ポイ活勢にとって1.6%の還元は株式の下落と天秤にかけて取りに行きたくなるほどのものとは思えない

    39 名無しどんぶらこ :2026/03/25(水) 14:10:26.93ID:SStRVO7s0
    希少価値としてのBTCはアリなんだけど
    とこかでみんなそっぽを向くというか価値を
    見出さない社会になって暴落するとかないの?

    40 名無しどんぶらこ :2026/03/25(水) 14:10:58.66ID:r5RbVvQ+0
    メタプラネットのカード使える店ってどこにあるの?

    43 名無しどんぶらこ :2026/03/25(水) 14:19:24.43ID:a1wcV1150
    >>40
    多分VISAやJCBの国際ブランド付けるでしょ
    まさかブランド一から立ち上げとかせんだろうしな

    41 名無しどんぶらこ :2026/03/25(水) 14:18:41.02ID:PXHN6SH40
    ビットコイントレジャリー企業って何?
    こんなアホみたいな存在の株を取引させるなよ

    42 名無しどんぶらこ :2026/03/25(水) 14:19:20.04ID:fXWhyaxP0
    俺も株主になる!

    44 名無しどんぶらこ :2026/03/25(水) 14:24:52.72ID:2Qb3xDap0
    この期に及んでギャグかな?

    45 名無しどんぶらこ :2026/03/25(水) 14:29:31.05ID:Ya31WFSW0
    これクレカなのか?
    だとするとこんな胡散臭いとこの使う気がしないんだけど

    46 名無しどんぶらこ :2026/03/25(水) 14:30:06.28ID:k0FCgvIx0
    お前ら株価、今日上がってんぞ

    47 名無しどんぶらこ :2026/03/25(水) 14:32:28.94ID:c07kDTil0
    1.6%還元w
    その還元に使うBTCは何処から… あっw

    48 名無しどんぶらこ :2026/03/25(水) 14:36:12.54ID:kfgSt1m+0
    仮想通貨の利益は雑所得です
    金融所得ではありません

    49 名無しどんぶらこ :2026/03/25(水) 14:51:38.96ID:CO8qtKSO0
    メタプラ株を買った*www🫵🤣

    50 名無しどんぶらこ :2026/03/25(水) 14:53:45.19ID:WNI627Mx0
    3350
    卸売業
    (株)メタプラネット
    \319
    前日比
    +\10(+3.24%)


    381D4BF0-1E32-4C27-AAE3-60783D34DAB8
    EC・セキュリティ・個人消費

    【注意!】楽天市場アカウント乗っ取り被害相談約400件 他人のクレジットカード情報が登録され買い物される…警視庁が注意喚起

    ネット消費の信頼性に直結する問題。投資家目線では「個人消費の逆風」ではなく、ECプラットフォームの信頼維持コスト・不正対策投資・加盟店管理の強化が焦点になる。

    警視庁は、楽天市場のアカウントが乗っ取られ、他人のクレジットカード情報が登録されたうえで商品が購入される被害相談が、 半年ほどで約400件に上るとして注意喚起を行いました。

    一見すると「個人の不注意」で片付けられがちなニュースですが、投資家から見るとこれは EC市場の信頼コスト上昇、 顧客離反リスク、 セキュリティ投資負担の拡大 を示す重要材料です。

    まず押さえたい要点

    ① 被害件数は約400件
    2025年7月ごろから2026年1月ごろまでの半年間で、同様の相談が相次いだとされます。
    ② 不正購入の構図が悪質
    乗っ取った楽天市場アカウントを使い、別サイトで注文された商品を発送する手口が確認されています。
    ③ 投資家の注目点は「売上」より「信頼維持コスト」
    EC運営会社にとっては、被害補償、監視体制、認証強化、加盟店審査の厳格化など、見えにくいコスト増が重くなります。

    何が起きているのか

    今回の問題は、単純な「カード不正利用」ではありません。利用者の楽天市場アカウントが第三者に不正利用され、 そこに別人のクレジットカード情報が登録されることで、本人が知らない間に注文処理が進むという点が特徴です。

    さらに、別の通販サイトで商品を注文した購入者に対して、乗っ取られた楽天市場アカウント経由で同一商品を仕入れて発送する構図が報じられており、 これは単発のいたずらではなく、不正ログインと越境ECを組み合わせた転売型の不正スキームとして見る必要があります。

    投資家メモ
    こうした事件は「1社だけの特殊要因」ではなく、会員IDを軸に複数サービスをまたぐ大型プラットフォーム全体のリスクとして評価されやすい。 EC、金融、ポイント、モバイルなどを横断するID基盤ほど、信頼毀損の市場インパクトは大きくなります。

    投資家が見るべき3つの論点

    1. EC売上より先に「信頼」の毀損が来る

    EC事業は価格競争だけでなく、「安心して買えるか」が継続利用の前提です。 不正注文の報道が続くと、ユーザーは購買頻度を落とし、カード登録や定期購入をためらい、結果として GMV(流通総額)の伸び鈍化につながる可能性があります。

    2. セキュリティ投資は利益率を圧迫しやすい

    不正検知システム、人員増強、加盟店監視、本人認証強化、サポート対応、補償関連費用など、 問題発生後は固定費・変動費の両面でコストが増えやすくなります。 売上が維持されても、営業利益率がじわじわ削られるのがこの種の事件の嫌なところです。

    3. 規制・監督強化の呼び水になりうる

    被害件数が積み上がると、警察・行政・カード会社・プラットフォーム間の連携強化が進み、 本人確認、加盟店審査、決済フロー、異常検知ルールなどに追加対応が求められる可能性があります。 これは長期的には健全化要因ですが、短期ではコスト先行になりやすい点に注意です。

    今回のニュースを投資家目線で整理すると

    論点 短期インパクト 中長期インパクト
    顧客心理 ログイン不安、カード登録回避、購買鈍化 安心感回復に時間がかかるとLTV悪化
    収益性 調査・補償・問い合わせ対応で費用増 監視体制と認証強化で恒常コスト化の可能性
    ブランド ネガティブ報道拡散 ID基盤全体への不信が波及すると重い
    業界全体 他ECにも不正対策コスト増圧力 認証強化が標準化すれば参入障壁上昇

    個人投資家はどう見るべきか

    この手のニュースは、すぐに「業績直撃」「もう終わり」と極端に見るのではなく、 ①被害の拡大ペース、②企業側の対応速度、③再発防止策の具体性を確認するのが基本です。

    もし今後、二要素認証の導入拡大、不正出店者対策の強化、注文監視の高度化、補償方針の明確化などが進めば、 短期ではコスト増でも、中長期では信頼回復材料になります。 逆に、対応が後手に回ると、ECだけでなくグループ全体のID・決済・金融サービスへの警戒感が強まりやすくなります。

    警戒ポイント
    市場が本当に嫌うのは、一度の事故そのものよりも「再発」と「説明不足」。 企業が透明性高く状況を開示し、対策を実装し、被害抑止を数字で示せるかが評価の分かれ目です。

    読者が今すぐやるべき対策

    • 楽天のログイン履歴・注文履歴・登録カード情報を確認する
    • パスワードを使い回しているなら即変更する
    • メールアドレス認証や二要素認証が使えるなら有効化する
    • 不審メールやSMS内のリンクからログインしない
    • 見覚えのない注文や登録カードがあれば、楽天・カード会社・警察へ早めに相談する
    • 出品者の所在地、評価、販売実績、安すぎる価格を必ず確認する

    まとめ

    今回の楽天市場アカウント乗っ取り問題は、単なるネット犯罪の一例ではなく、 ECプラットフォームの信頼性と収益構造に関わるテーマです。

    投資家目線では、ニュースの派手さよりも、 企業がどれだけ迅速に不正対策を強化し、顧客の安心を取り戻せるかが重要です。

    ECは便利さだけでは伸びません。最後に効くのは、やはり「このサービスなら大丈夫」という信頼です。

    ネットの反応

    「これ楽天だけの話じゃなくて、全部のECが警戒すべき案件だろ」
    「他人のカード情報が登録されるって、怖すぎる…」
    「出品者の所在地と販売実績、ちゃんと見ないとダメな時代だな」
    「投資家としてはセキュリティコスト増と信用低下のほうが気になる」

    ※報道内容をもとに投資家向けに再構成した解説記事です。実際の被害確認や補償、アカウント保護対応は各公式案内をご確認ください。


    1 ぐれ ★ :2026/03/19(木) 15:35:37.86 ID:Ada02vtR9
    ※3/19(木) 14:13
    TBS NEWS DIG

    警視庁のサイバー犯罪対策課は大手ネット通販サイト「楽天市場」をめぐって、アカウントが乗っ取られ、他人が注文した買い物をさせられる被害の相談が半年ほどでおよそ400件に上っていると発表しました。

    警視庁のサイバー犯罪対策課によりますと、去年7月から、「自身の楽天アカウントが乗っ取られて、他人のクレジットカードで商品を購入された」と相談が相次いでいるということです。

    調べた結果、乗っ取られたアカウントはそれぞれ様々な中国の業者が使っているとみられ、不正に入手した業者とは関係ない他人のクレジットカード情報が登録されていることが分かったということです。

    そして、これらの業者がアマゾンなどの別のインターネットサイトで受けた注文と同じ商品を、乗っ取った楽天市場のアカウントを使って購入し、注文した客に配送し利益を得ていたとみられることも分かったということです。

    続きは↓
    【注意!】楽天市場アカウント乗っ取り被害相談約400件 他人のクレジットカード情報が登録され買い物される…警視庁が注意喚起 https://topics.smt.docomo.ne.jp/article/tbs/nation/tbs-2541390


    2 名無しどんぶらこ :2026/03/19(木) 15:36:30.08 ID:dZVe0mVH0
    ああああああああああああああああああああああああああああああああああああああああああああああああああ!

    3 名無しどんぶらこ :2026/03/19(木) 15:37:01.50 ID:OhocH48K0
    フィッシングに引っ掛かるバカが多すぎる

    4 名無しどんぶらこ :2026/03/19(木) 15:39:38.62 ID:FppsZy+30
    去年7月とか
    今更?

    5 嫌儲メン1号 :2026/03/19(木) 15:39:47.36 ID:jSGNvGpv0
    楽天市場の乗っ取り被害は単なるトラブルではなく、デジタル経済における信用の脆弱性を突いた常套手段だ。百年前も銀山で起きたように、技術が進化すれば手段は巧妙になる。400 件という数字は氷山の一角であり、中国業者による円滑な資金循環が日本の消費者心理を巧妙に利用している。この現象は、通貨の流通速度と見なすべきで、人間の行動経済学が示唆する盲点だ。真の敵は技術ではなく、人間の信頼の質だ。

    なぜなら、この手口は単なる盗難ではなく、既存の物流網と決済システムの隙間を縫う現代的なアービトラージだ。2026 年現在、インターネットの境界は曖昧になり、業者は複数のプラットフォーム間で価格差を埋めながら利益を最大化する。警視庁の発表にある「他人のクレジットカード」という点は、金銭の流動性そのものを狙ったものであり、過去の貨幣流通の混乱に似ている。さらに、400 件という数は、裏側で機能する*マーケットの規模を示唆しており、人間の直感的な判断をシステムが逆手に取っていることがわかる。

    6 名無しどんぶらこ :2026/03/19(木) 15:40:11.68 ID:dvd0IcZ40
    終わりだよこの楽天

    7 名無しどんぶらこ :2026/03/19(木) 15:41:09.17 ID:J2Oe+o7y0
    そりゃキャッシュレス促進する訳だ

    8 名無しどんぶらこ :2026/03/19(木) 15:42:07.92 ID:NfwBqSod0
    >>7
    あーなるほどね

    9 名無しどんぶらこ :2026/03/19(木) 15:45:18.62 ID:EyW7h39L0
    楽天とanaカードでやられたわ

    10 名無しどんぶらこ :2026/03/19(木) 15:47:19.84 ID:iUp8oHea0
    クーポンばら撒いてるけど使わないからアカウントで買物してもらっても構わないけどな
    届くのは困るけど

    12 名無しどんぶらこ :2026/03/19(木) 15:48:07.81 ID:R43121aS0
    他人のカードならセーフ!!

    15 名無しどんぶらこ :2026/03/19(木) 15:49:17.80 ID:104Vh9zw0
    楽天経済圏にいないからどうでもいい

    16 名無しどんぶらこ :2026/03/19(木) 15:49:27.95 ID:Wsqswsqk0
    誰が商品代金払ってるの?

    17 名無しどんぶらこ :2026/03/19(木) 15:49:35.24 ID:wBdkjS4N0
    こないだ情報流出しましたってメール来てたなパスワードリセットしたよと

    18 名無しどんぶらこ :2026/03/19(木) 15:49:45.09 ID:wZLuwClO0
    わざわざアカウント乗っ取りまでしてやることは転売かい!

    19 名無しどんぶらこ :2026/03/19(木) 15:49:50.83 ID:t27DynDo0
    相変わらず杜撰ね、楽天
    頼むから生活インフラに入って来んといてくれよ

    20 名無しどんぶらこ :2026/03/19(木) 15:50:14.95 ID:514bvDkp0
    ずっと使ってなかったアカウントにログインして
    あーパスワード合ってたよかったと思ったその4〜5日後ぐらいに
    再び同じアカウントにログインしようとしたら
    パスワードかIDが間違っていると延々と言われ続けてログインできなくて
    結局パスワード再設定になったんだけど、あれ一体なんだったんだろうと不思議でならない
    再設定後ログイン履歴を見てもおかしな履歴はなかったし、変な買い物も勿論されてなかったから
    胸をなでおろしたが…

    >>10
    自分のクレカじゃなかったら別に実害はないか
    でもポイント使われたら嫌

    21 名無しどんぶらこ :2026/03/19(木) 15:50:17.31 ID:FppsZy+30
    楽天市場はたまーに使うのよね
    釣られてなければ大丈夫なのかしら

    22 名無しどんぶらこ :2026/03/19(木) 15:50:22.64 ID:ZnawUBt00
    AのアカウントにBの盗難クレカが登録されてA名義で買い物されてCに配達って事?

    26 名無しどんぶらこ :2026/03/19(木) 15:52:24.57 ID:oUHzEqfc0
    >>22
    それやばいな

    27 名無しどんぶらこ :2026/03/19(木) 15:52:37.17 ID:514bvDkp0
    >>22
    アカウント登録の名前とクレカの名前違ってても受け付けるもんなの?
    アカウントの個人情報も変更されてたってことかな

    23 名無しどんぶらこ :2026/03/19(木) 15:51:34.34 ID:20HmzXeB0
    なんか、よくわからないのだが、クレカはワンタイムパスワードみたいなの送られてくるから、そこで防げるんじゃないんか

    25 名無しどんぶらこ :2026/03/19(木) 15:52:03.89 ID:Lkyv4W6l0
    >1
    TBSニュースで答え合わせ

    28 警備員[Lv.11] :2026/03/19(木) 15:53:22.05 ID:sCEQS2I00
    ん?誰が損するの?

    31 名無しどんぶらこ :2026/03/19(木) 15:54:31.47 ID:8Ybjh7670
    よくわからん話だが
    アカウントを乗っ取られるが
    金銭的な被害には遭わずに
    ポイントだけ加算されていく感じなのか
    これ

    32 名無しどんぶらこ :2026/03/19(木) 15:54:58.00 ID:oZ/RfNOr0
    アカウント側からしたら勝手に楽天ポイントが貯まっていく恐怖…

    36 名無しどんぶらこ :2026/03/19(木) 15:58:00.91 ID:ucvS53a50
    今までずっと他社のUQとか格安やってきて5年ぶりぐらいに楽天に変えた途端に今まで一切無かった知らない番号からの着信とかが来るようになったんだが何なのかしら
    ほんとにほんとに自分に着信なんか無かったひきぼっちなんよ
    ほんとに電話かかってくるなんて年2~3回も無かったのに

    50 名無しどんぶらこ :2026/03/19(木) 16:05:04.91 ID:Zdwa7VWS0
    >>36
    楽天モバイル同士だと非通知で電話してもかけた相手の登録名が表示されるサービスあるんやで

    たまに本名で登録してる奴いるから手当たり次第にワン切りすれば個人情報抜けるんやで

    37 名無しどんぶらこ :2026/03/19(木) 15:58:10.14 ID:Ap4n5M/x0
    大手専用にしか使ってないメルアドからすらあからさまなフィッシングメールが来るもんなあ
    つまり大手ですら平気でメルアド漏らしてるってことで、基本的にクレカなんてのはどうしても必要な時と場所以外では使ってはならないってことだな

    48 名無しどんぶらこ :2026/03/19(木) 16:04:51.35 ID:dI8LiHdo0
    >>39
    こんなんに引っ掛かる奴ガチでいるんだなwww

    41 名無しどんぶらこ :2026/03/19(木) 15:59:55.34 ID:zjymsM+30
    さすが楽天ガバガバですわ

    42 名無しどんぶらこ :2026/03/19(木) 16:01:02.64 ID:dI8LiHdo0
    突然第三者がログインをしたとのメールが来て
    パスワード変えることになった
    詐欺かと思ったら本物の楽天からのメールだった

    46 名無しどんぶらこ :2026/03/19(木) 16:03:36.74 ID:E/0kYsJ/0
    >>42
    ワイもや。何かセキュリティ事故があったのかな?

    45 名無しどんぶらこ :2026/03/19(木) 16:03:00.88 ID:vPRmSFvw0
    てか、
    未だに楽天市場とか利用してる人いるの?

    49 名無しどんぶらこ :2026/03/19(木) 16:04:59.63 ID:ThGyvcr80
    新年度だしパスワード変更しようか


    このページのトップヘ