投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    こどもNISA

    7C78AC61-3523-4B86-8FB5-3A8DBC8971EA

    「こどもNISAで格差が広がるのは問題なのか?」――子どもの資産形成をめぐる投稿が、議論を呼んでいます。

    投稿者は、値下がりリスクを引き受け、目先の消費を控えて将来のために投資する人と、手元のお金を今使う人を比較。「両者の格差が広がってくれないと困る」と持論を述べています。

    ただ、こどもNISAで問われているのは、本人の選択だけではありません。親の収入や家計の余裕によって、子どもの投資機会に差が生まれるという視点もあります。

    リスクを取る人が報われることと、子どものスタート地点に差がつくこと。この二つをどう考えるべきなのか、投稿の主張と論点を整理します。
    【【衝撃】こどもNISAで格差拡大?投資家「格差が広がってくれないと困る」wwwwww】の続きを読む

    82C9B86D-516D-466D-A402-766DC6125966
    🚨 こどもNISAに「信託報酬0%」ファンド登場へ

    SBIグローバルアセットマネジメント傘下のSBIアセットマネジメントが、こどもNISA専用・信託報酬0.00%のインデックスファンドを設定すると発表。

    その名も「SBI・ゼロ・オールカントリー・インデックス・ファンド(愛称:ゼロカン)」。MSCIオール・カントリー・ワールド・インデックスへの連動を目指し、2026年11月17日の設定を予定しています。

    さらに、2027年1月開始予定の「こどもNISA」では、0歳〜17歳の未成年者を対象に年間60万円、非課税保有限度額600万円とする制度設計が示されています。

    「信託報酬0%でオルカン投資」――こどもNISAを巡る証券会社の顧客獲得競争が、一気に激しくなるかもしれません。
    【【大朗報】SBI、こどもNISA向け「信託報酬0%」ファンド投入wwwwww】の続きを読む

    780EFC5C-64EF-4D0C-A0CB-9618710F6D68

    こどもNISAで「親ガチャ」が加速する――。

    子どもの頃から積み立てを始めれば、社会に出る時点でまとまった資産を持てる可能性があります。一方、制度を知らない家庭の子どもは、奨学金という借金を抱えて社会人生活を始めるケースもあります。

    「親の知識量だけで子どもの資産格差が広がるのでは?」との投稿が話題に。こどもNISAは子どもの将来を支える制度なのか、それとも新たな格差を生む制度なのか。投資家たちの反応を見ていきます。

    ■ 市場解説

    こどもNISAへの注目が高まる背景には、物価上昇や教育費の負担増により、預貯金だけで子どもの将来資金を準備することが難しくなっている現状があります。

    幼少期から長期投資を始められれば、運用期間を長く確保でき、複利の効果を受けやすくなります。少額の積み立てでも、進学や就職を迎える頃には大きな資産へ成長する可能性があります。

    ただし、実際の結果は投資額や運用商品、市場環境によって大きく変わります。制度を利用しただけで資産形成が成功するわけではなく、元本割れのリスクも理解しておく必要があります。

    ■ 投資家の反応

    投資家からは、親の金融知識によって子どものスタート地点に差が生まれることを懸念する声が上がっています。

    • 早い時期からお金について学べる家庭は有利になる
    • 格差を理由に投資する人を減らすのは違う
    • 資本主義では知識と行動の差が資産格差につながる
    • 制度の利用だけでなく、子どもへの金融教育も必要

    ■ 管理人コメント

    こどもNISAで本当に問われるのは、家庭の資金力だけでなく、親が制度を知り、早く行動できるかどうかです。

    同じ収入の家庭でも、子どもが小さいうちから少額投資を続ける家庭と、制度を知らないまま現金だけを保有する家庭では、十数年後に大きな差が生まれる可能性があります。

    ただし、奨学金を利用すること自体が悪いわけではありません。重要なのは、投資だけを正解と決めつけず、教育費や生活防衛資金とのバランスを考えながら、無理のない範囲で準備を始めることです。

    ■ 結論

    こどもNISAは、子どもの将来を支える一方で、家庭間の資産格差を広げる可能性もある制度です。

    制度を知らないことが不利につながらないよう、親子でお金について学ぶ機会を増やすことが重要です。大切なのは投資額の大きさではなく、リスクを理解したうえで早く準備を始め、長く継続することだといえるでしょう。

    08928BE4-D4AE-43E3-B933-D2EF2C09C360

    【衝撃】
    こどもNISA使って
    0歳からオルカン積立すると
    高卒にはアッパーマス層間近で働かない人生へ pic.twitter.com/fcWWJ2xGh5

    — FIREし隊@高配当株投資家 (@FIRE_07141866) September 28, 2026

    こどもNISAで「親ガチャ」がさらに加速する!?

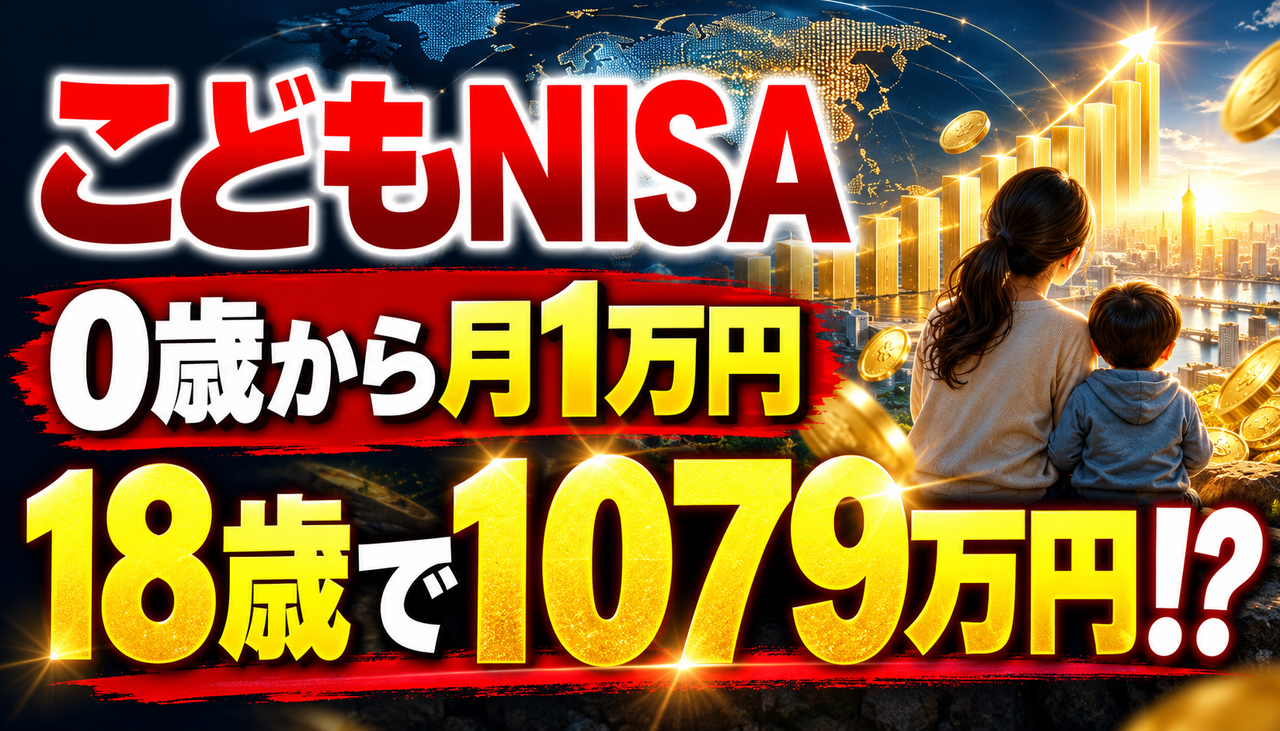
    0歳から全世界株式へ毎月1万円を積み立てると、投資元本216万円が18歳時点で約1079万円になるという試算が話題になっています。毎月2万円なら約2158万円、毎月2万7500円なら約2968万円という衝撃的な数字です。

    子どもが成人する頃には、家庭の積立余力によって大きな資産格差が生まれる可能性もあります。一方で、これは一定の運用利回りを前提とした試算であり、将来の利益が保証されるものではありません。こどもNISAは子どもの未来を変える制度となるのでしょうか。

    市場解説

    今回注目されているのは、0歳から18年間、全世界株式へ積立投資を続けた場合の資産シミュレーションです。

    毎月1万円なら投資元本216万円に対して約1079万円、毎月2万円なら元本432万円に対して約2158万円、毎月2万7500円なら元本594万円に対して約2968万円になるという試算が示されています。

    最大のポイントは、子どもが0歳の段階から「18年間」という長い運用期間を確保できることです。運用益がさらに利益を生む複利効果は、運用期間が長くなるほど大きくなる可能性があります。

    投資家の反応

    投資家からは「複利の力がすごい」「18年間という時間を味方につけられるのは大きい」と、長期投資の効果を評価する声が相次いでいます。

    なかには「社会人になる頃には人生上がり」「大学卒業時には準富裕層になっているかもしれない」と、子どもの将来に期待する意見も見られました。

    一方で、「円高や米国株下落によって資産が大きく減る可能性もある」「そんな簡単には増えない」と慎重な声もあります。長期投資でも、途中で大幅な下落を経験する可能性は無視できません。

    管理人コメント

    0歳から投資を始められる最大の強みは、積立金額よりも「時間」を確保できることだと思います。毎月1万円でも18年間続ければ元本は216万円となり、運用次第では大きな教育資金や社会人生活のスタート資金になる可能性があります。

    ただし、今回示された約1079万円という金額は、一定の高い運用成果が続くことを前提としたシミュレーションです。実際の相場では暴落や円高もあり、18歳時点の評価額が試算どおりになる保証はありません。

    「子どもを働かなくてもいい状態にする制度」と考えるよりも、進学や留学、就職、起業など、将来の選択肢を増やすための資金づくりとして活用するのが現実的でしょう。

    結論

    こどもNISAの最大の武器は、少額でも18年間の長期運用ができることです。

    一方で、将来の評価額は株価や為替、運用商品の成績によって大きく変動します。シミュレーションの金額だけを信じて、無理な積立をするのは危険です。

    生活費や教育費を確保したうえで、家計に無理のない金額を長く積み立てることが重要です。こどもNISAは「人生を上がらせる制度」ではなく、子どもの人生に多くの選択肢を与える制度になりそうです。

    ※掲載されている金額は一定の条件に基づくシミュレーションであり、将来の運用成果を保証するものではありません。

    4A9C6CF2-0EA4-430F-AD81-BFF68AB79C3B

    「こどもNISA」で家庭の資産格差がさらに広がる?

    こどもNISAの積立シミュレーションがSNSで大きな話題になっています。

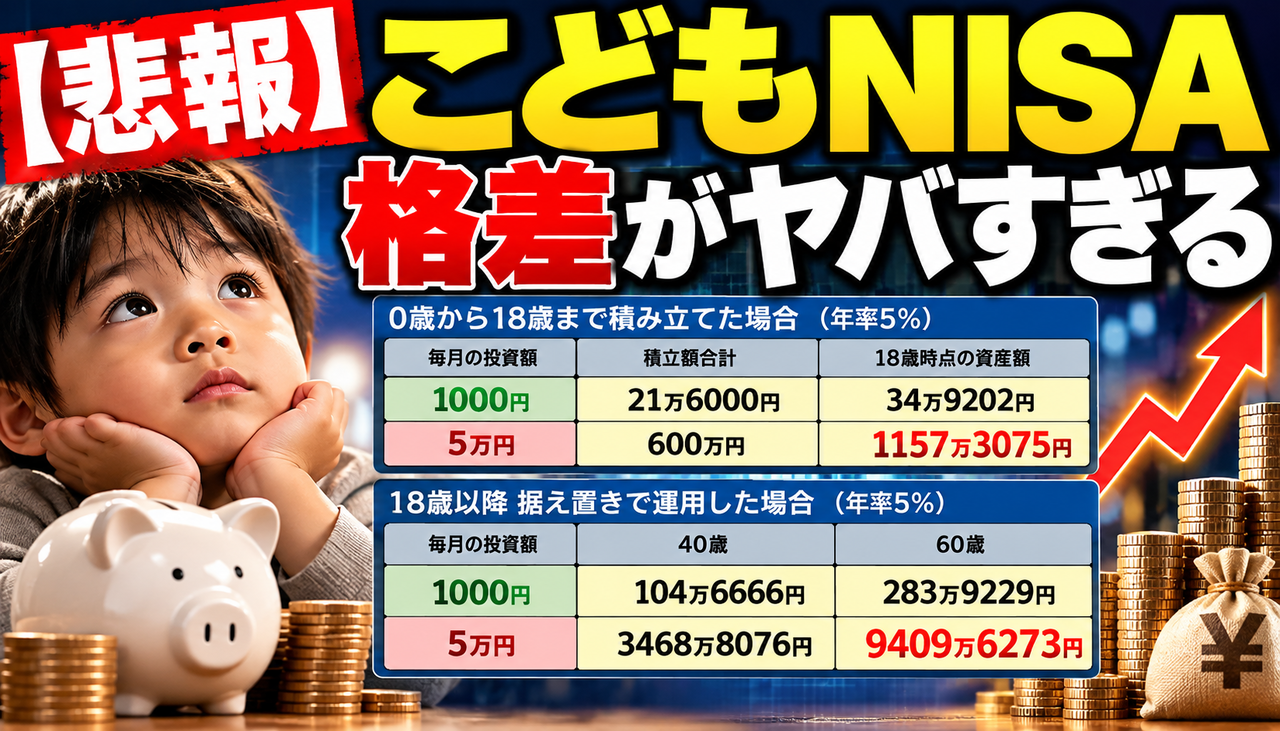
    年率5%で運用した場合、0歳から毎月5万円を積み立てると18歳時点で約1157万円。さらに18歳以降も据え置いて運用を続けると、60歳時点で約9409万円になるという試算です。

    一方、毎月1000円の場合は60歳時点で約284万円。積立額の違いが長期運用によって大きな差につながるため、SNSでは「結局は親の資金力次第では?」「格差が広がるだけでは?」といった声も。

    こどもNISAは子どもの資産形成を後押しする制度となるのか、それとも家庭の経済力による資産格差を拡大させるのか。今回は話題のシミュレーションをもとに、投資家の反応とあわせて見ていきます。

    ■ 市場解説

    こどもNISAを巡って注目されているのが、「長期投資によって家庭ごとの資産格差が広がるのではないか」という点です。

    長期投資では、運用期間が長くなるほど複利の効果が大きくなります。そのため、同じ運用利回りでも毎月1000円を積み立てる家庭と、毎月5万円を積み立てる家庭では、数十年後の資産額に大きな差が生まれます。

    ただし、これは「こどもNISAを利用すれば必ず大きく増える」という意味ではありません。投資信託などの金融商品には値下がりや元本割れの可能性があり、シミュレーション上の利回りが将来も続く保証はありません。

    一方、少額でも早い時期から運用を始められることは、子どもにとって「時間」という大きな武器を活用できるメリットがあります。

    ■ 投資家反応

    SNSでは、こどもNISAについて賛否さまざまな意見が出ています。

    「NISAを利用できない家庭ほど反対するのでは」という意見がある一方、制度そのものが格差を作るというより、「家庭ごとの入金力の差を時間と複利が拡大させる」との指摘も見られます。

    また、「少額でも時間を味方につけられる」「親子で金融教育を進めることが重要」「利用するかどうかで将来に差が出そう」と、制度を前向きに捉える声もあります。

    特に議論になっているのは、制度の有無よりも「毎月いくら投資できるのか」という家庭の入金力です。

    ■ 管理人コメント

    個人的に注目したいのは、こどもNISAによって突然「格差」が生まれるというより、もともと存在する家計の余裕の差が、長期運用によって資産額として見えやすくなる点です。

    毎月5万円を投資できる家庭と1000円しか投資できない家庭では、当然ながら元本だけでも大きな差があります。そこに長期間の運用益が加われば、その差はさらに大きくなる可能性があります。

    だからこそ「5万円積み立てられないなら意味がない」と考えるのではなく、無理のない金額から長く続けるという考え方も重要でしょう。

    さらに、子どもの頃から投資や複利について親子で考えるきっかけになるのであれば、金融教育という意味でも大きな意味を持ちそうです。

    ■ 結論

    こどもNISAで重要なのは「いくら投資できるか」だけではなく、「どれだけ長く続けられるか」になりそうです。

    家庭によって投資できる金額が違う以上、将来の資産額に差が出る可能性はあります。

    一方で、少額からでも早く始めることで長期運用の時間を確保できるのは大きなポイントです。

    ただし、年率5%などのシミュレーションはあくまで一定の条件を置いた試算。実際の運用では元本割れもあり、将来の利益が保証されているわけではありません。

    「親の入金力」×「運用期間」――こどもNISAを巡る議論は、今後さらに広がりそうです。

    このページのトップヘ