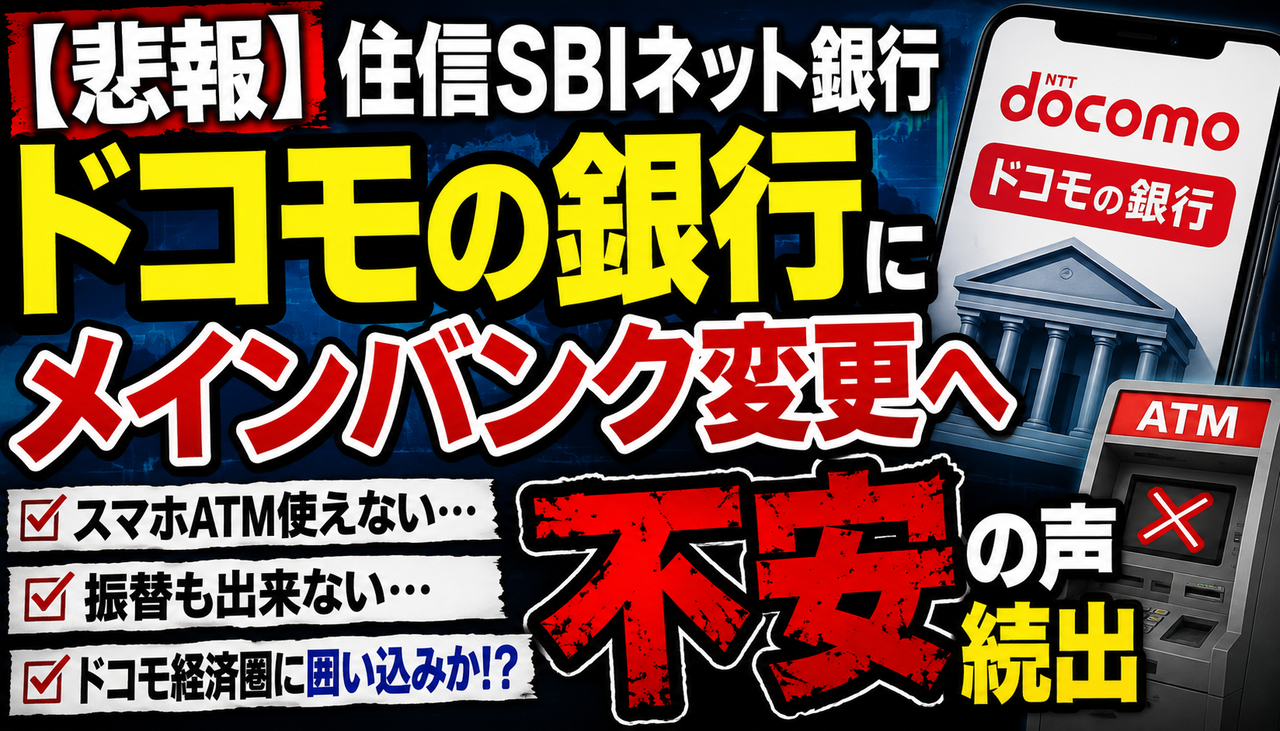
ドコモ銀行(旧SBIネット銀行)を解約した。SBI証券使ってるならSBI新生銀行に切替がおすすめ。 https://t.co/H8bPUhQkA1 pic.twitter.com/OTtOrMCxpd
— マサニー@資産40億円ニート (@alljon12) September 6, 2026
資産40億円ニートとして知られる投資家が、旧SBIネット銀行から名称変更された「ドコモSMTBネット銀行」の代表口座を解約したと投稿し、注目を集めています。
同氏は、SBI証券を利用しているなら「SBI新生銀行への切り替えがおすすめ」と説明。証券口座との連携や優遇サービスを重視する投資家の間で、ドコモ銀行とSBI新生銀行のどちらを選ぶべきか議論が広がっています。
今回は、ドコモ銀行を解約した理由やSBI新生銀行へ乗り換えるメリット、利用者の反応を詳しく見ていきます。
SBI新生銀行開設に3分
— マサニー@資産40億円ニート (@alljon12) September 6, 2026
SBIネット銀行解約に2分
計5分で完了
docomoユーザーならドコモ銀行でもいいと思う
— マサニー@資産40億円ニート (@alljon12) September 6, 2026
私もドコモ銀行になってサービス低下したので、SBI新生銀行に切り替え中です。ドコモの経営者って、大丈夫なのかと思ってNTT株も売ろうか悩み中。
— ひさ投資家ライダー (@GDPINV) September 6, 2026
なるほど、実は預金金利もSBI新生銀行の「SBIハイパー預金」が年0.55%とドコモ側より高めに設定されているので、金利面でも合理的な選択ですね。
— 1日1ニュース|家計に効く経済まとめ (@1nichi1news) September 6, 2026
SBI新生銀行に切り替えると何がメリットなんでしょうか?
— のり@マラソンサブ4挑戦×資産形成 (@nori_run_money) September 6, 2026
切り替えしましたが、目的別口座が便利なのでまだ利用してます
— 一番セカンド荒木 (@secondaraki) September 7, 2026
自分も移管中ですが…諸々の引き落とし口座は別にしとかないとめんどくさいということがわかりました…
— はたそ★ (@skywk777) September 7, 2026
住宅ローン申し込んでて切り替えできないんだよね
— たーた (@tatami_rss) September 6, 2026
なんとかしてくれない?
住信SBIネット銀行は「ドコモSMTBネット銀行」へ名称が変更され、SBI証券ユーザーの間では銀行口座を見直す動きが注目されています。
今回話題になったのは、資産40億円投資家が同行を解約し、SBI新生銀行への切り替えを勧めたことです。投稿によると、SBI新生銀行の開設に約3分、ネット銀行の解約に約2分かかり、合計5分ほどで手続きが完了したとしています。
銀行選びでは、預金金利だけでなく、SBI証券との連携、ATM・振込手数料、ポイント特典、目的別口座、住宅ローンや引き落とし設定などを総合的に比較する必要があります。ドコモユーザーか、SBI証券を中心に利用しているかによっても最適な選択は変わりそうです。
- 乗り換え派:「サービスが低下したと感じたので、SBI新生銀行へ切り替えている」
- 金利重視派:「SBIハイパー預金の金利を考えると合理的な選択ではないか」
- 様子見派:「SBI新生銀行へ切り替えたが、目的別口座が便利なので従来の口座も残している」
- 慎重派:「給与や公共料金などの引き落とし口座を変更するのが面倒」
- 住宅ローン利用者:「住宅ローンを申し込んでいるため、簡単には切り替えられない」
- ドコモ利用者:「ドコモユーザーなら、そのまま利用する選択肢もあり」
資産40億円投資家が解約したという話はインパクトがありますが、全員が同じように乗り換える必要はないと思います。
SBI証券との連携や預金金利を優先する人にはSBI新生銀行が有力候補になる一方、目的別口座やドコモ関連のサービス、住宅ローンなどを利用している人は、現在の口座を残した方が便利な場合もあります。
金利のわずかな差だけで決めるのではなく、振込手数料やATM無料回数、引き落とし先の変更にかかる手間まで含めて判断したいところです。すぐ解約せず、しばらく2口座を併用してから整理する方法も現実的でしょう。
SBI証券との連携や預金金利を重視するなら、SBI新生銀行への切り替えは検討する価値があります。
ただし、ドコモユーザーや目的別口座の利用者、住宅ローン契約者にとっては、ドコモSMTBネット銀行を継続するメリットも残っています。
銀行口座は「有名投資家が解約したから」という理由だけで決めず、自分が利用するサービスと実際に受けられる優遇を比較することが重要です。解約前には、給与振込、カード代金、公共料金、住宅ローンなどの設定を必ず確認しましょう。