投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    配当

    2C582C6D-6D60-46C1-A799-7CF86B7CE9C1

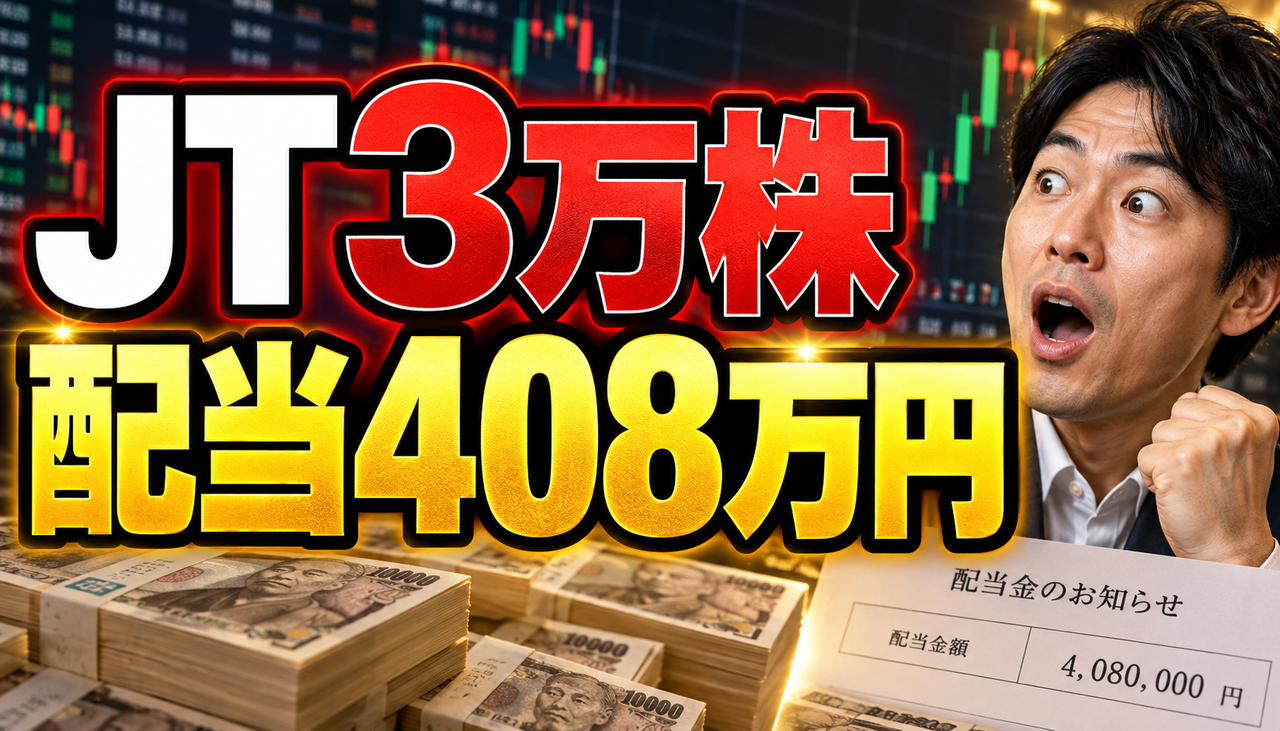
    年間配当408万円――。

    日本たばこ産業(JT)を3万株保有する投資家の配当金が、ネット上で大きな注目を集めている。

    仮に1株4000円なら、必要資金は約1億2000万円。年間400万円超の配当は魅力的だが、株価が100円動くだけで評価額は約300万円も変動する。さらに課税や減配リスクも無視できない。

    「配当だけで暮らせる」「80万円以上税金で持っていかれる」「メタプラネットが混ざっていて草」――。高配当株投資の夢と現実を巡り、投資家からさまざまな声が上がっている。

    市場解説|年間配当408万円の裏にある「1億円投資」

    今回注目されたのは、日本たばこ産業(JT)を3万株保有し、1株当たり136円、合計408万円の配当金を受け取ったとする投稿だ。

    年間400万円という数字だけを見ると、配当収入だけで生活できそうなインパクトがある。しかし、仮にJTの株価を4000円として計算すると、3万株を保有するために必要な資金は約1億2000万円。簡単に再現できる投資ではない。

    株価が100円動いた場合
    100円×3万株=評価額が約300万円変動する。
    つまり、年間配当408万円を得られる一方、数日間の値動きで配当額に近い含み益や含み損が発生する可能性もある。

    高配当株は保有しているだけで安定的な現金収入を期待できるが、株価下落、業績悪化、減配などのリスクは残る。配当金額だけでなく、投資元本と価格変動まで含めて見る必要がある。

    投資家の反応|「夢がある」「税金もすごい」

    ネット上では、年間400万円を超える配当金に驚く声が相次いだ。

    • 配当だけで生活できる金額なのはすごい
    • 元本が1億円を超えている時点で別世界
    • 株価が100円下がるだけで300万円減るのは怖い
    • 減配された場合のダメージも大きそう
    • 課税口座なら税金だけでも相当な金額になる
    • おすすめ銘柄にメタプラネットが入っていて草

    特に注目されたのが税金だ。投稿では一般口座ではないかとの指摘があり、配当408万円がすべて手元に残るわけではないとの声も出ている。

    注意点:新NISAなら対象商品の配当や売却益は非課税になるが、生涯の非課税保有限度額は1800万円。約1億2000万円分のJT株をすべてNISA枠へ入れることはできない。

    管理人コメント|配当408万円より「元本1億円」が本体

    年間配当408万円は確かに魅力的だ。ただし、この投資で本当に注目すべきなのは、配当金の大きさよりも約1億円規模の資産を一つの銘柄に投入できる資金力だろう。

    配当利回りが高くても、株価が大きく下落すれば資産全体ではマイナスになる。また、1社への集中投資は、その企業の業績や配当方針に生活が左右される危険性もある。

    年間400万円の配当を目標にする場合でも、複数の高配当株やETFへ分散し、1社の減配で収入全体が崩れない仕組みを作る方が現実的だ。

    少額投資家が金額だけを見て同じ銘柄へ集中するのは危険。大切なのは「いくら配当をもらえるか」ではなく、どの程度のリスクを負って、その配当を得ているのかである。

    結論|高配当株は「配当額」だけで判断するな

    JT3万株から得られる年間408万円の配当は、高配当株投資の夢を感じさせる。一方で、その裏側には約1億円規模の投資元本、数百万円単位の価格変動、税金、減配リスクが存在する。

    「配当400万円=毎年安全に400万円儲かる」という意味ではない。

    高配当株を購入するときは、配当利回りだけでなく、企業業績、配当性向、減配履歴、投資先の分散、税引き後の受取額まで確認したい。

    年間配当408万円は確かに勝ち組。しかし、それを支える元本とリスクも異次元だった――というのが今回の結論だ。
    ChatGPT Image 2026年9月13日 06_13_02
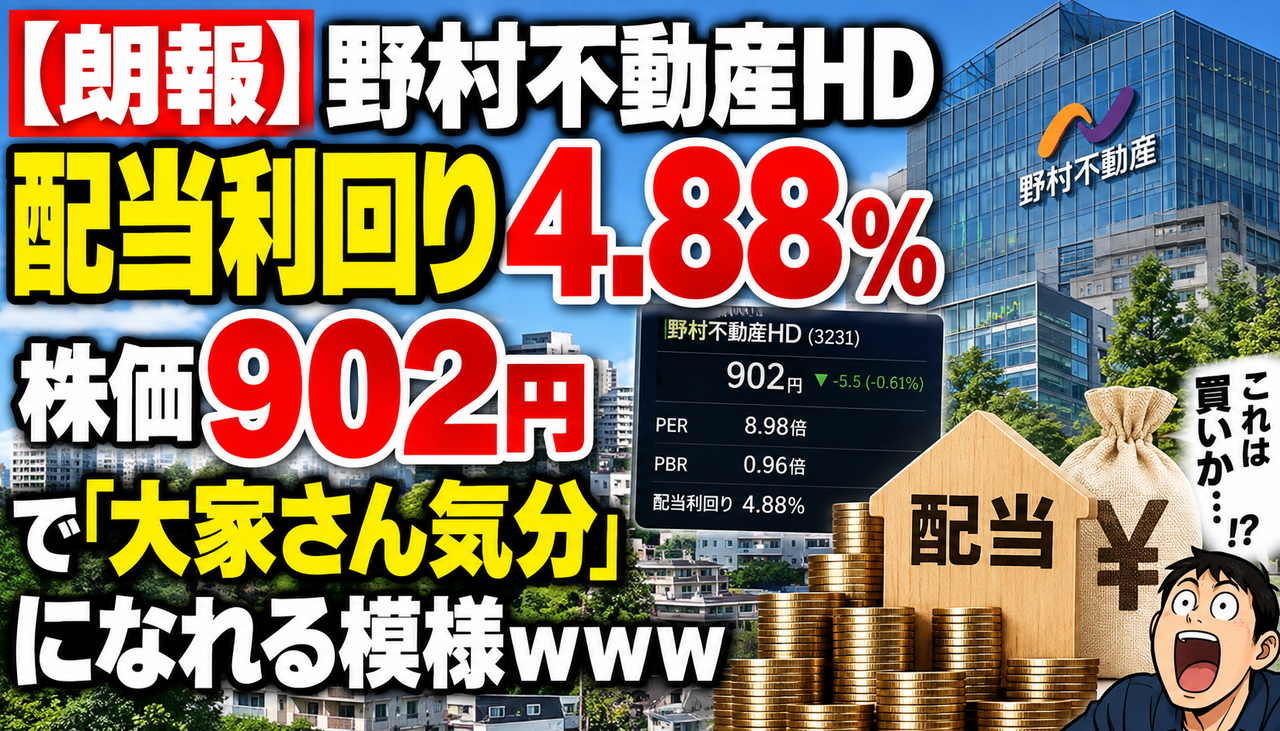
    野村不動産HD、まさかの「高配当株」として注目集まるwww

    株価902円、PER8.98倍、PBR0.96倍。さらに投稿では、配当利回りが4.88%まで上昇したとして話題になっています。

    ネットでは「この利回りなら欲しい」「902円で大家さん気分」「不動産株は金利上昇が怖い」と投資家の意見も真っ二つ。高配当だけを見れば魅力的に映りますが、株価が下がっているからこそ利回りが上昇している側面もあります。

    果たして野村不動産HDは今が買い場なのか、それとも高配当につられて飛びつくと危険なのか――。今回は株価指標と配当利回り、投資家の反応をまとめて見ていきます。

    📊 市場解説

    野村不動産HDが、高配当株を狙う個人投資家から注目を集めています。投稿時点では株価902円、PER8.98倍、PBR0.96倍、配当利回り4.88%とされており、数字だけを見ると「割安+高配当」の条件がそろいつつあります。

    特にPBR1倍割れは、株価が1株あたり純資産を下回る水準にあることを示すため、バリュー株を好む投資家には目を引きやすいポイントです。一方で、配当利回りが上昇している最大の理由の一つは株価そのものが下落していること。利回りが高い=無条件でお買い得、とは限りません。

    不動産株は金利動向にも左右されやすく、金利上昇局面では借入コストの増加や不動産市況への警戒が株価の重荷になる場合があります。今後は配当水準だけでなく、利益成長、金利環境、配当維持余力まで確認する必要がありそうです。

    🔥 投資家反応

    Xでは強気派と慎重派で意見が大きく分かれています。強気派からは「PBR1倍割れなら魅力的」「配当利回りも申し分ない」「さすがに下げ過ぎでは?」といった声があり、現在の株価水準を買い場と見る投資家も少なくありません。

    一方で、慎重派からは「配当落ち後にさらに下がるのでは」「高値で買ってしまった」「減配して大きく下げたら買い増したい」との声も出ています。

    つまり現在の野村不動産HDは、「高配当だから買いたい派」VS「まだ下がる可能性を警戒する派」がぶつかっている状況。利回り4%台後半という数字には魅力がありますが、株価の底打ちを確認したい投資家も多いようです。

    💬 管理人コメント

    個人的には、PER8倍台・PBR1倍割れ・配当利回り4%台後半という数字だけを見ると、かなり気になる水準です。「902円で大家さん気分」という投稿が伸びるのも分かります。

    ただし、高配当株で一番怖いのは「利回りが高いから買ったら、さらに株価が下落する」パターンです。例えば4~5%の配当を受け取っても、株価が10%下落すれば短期的には配当以上の含み損になります。

    そのため利回りだけを見て一括で飛びつくより、買うとしても数回に分けるなど、株価下落に耐えられる余力を残しておきたいところ。不動産株は金利の影響も大きいため、今後の金利動向と決算をセットで見て判断したい銘柄です。

    ✅ 結論

    野村不動産HDは、株価下落によって配当利回りが上昇し、「高配当+低PBR」という個人投資家が好みやすい条件に近づいています。

    一方で、現在の高利回りは株価下落の裏返しでもあり、配当利回り4.88%という数字だけで買い判断をするのは注意が必要です。

    「割安だから反発する」のか、それとも「まだ下落途中なのか」。902円付近が本当の買い場になるのか、今後の株価と配当を巡って投資家の注目がさらに集まりそうです。

    ※本記事は特定銘柄の売買を推奨するものではありません。株価・配当利回りなどは変動するため、投資判断の際は最新の決算資料・IR情報をご確認ください。

    396E2310-9BCB-43C0-9E8A-3E36EC106FBF

    十数年にわたり高配当株を買い続け、年間配当900万円超――。

    三菱UFJ、三井住友FG、KDDI、NTT、商社株、高配当ETFなどを少しずつ購入し、受け取った配当金を再投資。さらに給料が上がるたびに買い増した結果、退職後は配当収入だけで暮らせる水準まで資産を築いた父親が話題になっています。

    一見すると理想的な老後の資産形成ですが、今年は株式市場を取り巻く環境にも大きな変化が起きています。果たして年間配当900万円のポートフォリオは本当に安泰なのか。投資家たちの反応とともに見ていきましょう。

    ■ 市場解説

    年間配当900万円という数字は非常に魅力的ですが、重要なのは「受取額」と「実際に使える金額」は同じではないという点です。

    上場株式の配当金には原則として税金がかかるため、課税口座で年間900万円を受け取っても、その全額を生活費に使えるわけではありません。口座区分や申告方法、ほかの所得などによって、最終的な税負担が変わる可能性もあります。

    さらに、高配当株には減配や無配、株価下落といったリスクがあります。現在の利回りが高くても、企業の業績が悪化すれば配当が維持されるとは限りません。

    そのため、高配当株を収入源、インデックス投信やETFを資産成長、現金を生活予備金として分ける考え方は、長期的な資産管理という点で注目されています。

    ■ 投資家の反応

    今回の投稿に対して、投資家からは次のような声が上がっています。

    • 年間配当900万円は普通にすごすぎる
    • 何十年も配当再投資を続けた継続力が強い
    • 高配当株だけでなく、インデックスと現金に分けたのは堅実
    • 配当額が増えるほど税金や確定申告も無視できなくなる
    • 銘柄よりも、長期間買い続けたことが最大の勝因ではないか
    • DMで紹介される銘柄や資料は慎重に確認したほうがいい

    ■ 管理人コメント

    年間配当900万円という結果だけを見ると、「高配当株を買えば簡単に配当生活ができる」と思ってしまいます。しかし、本当に注目すべきなのは、十数年にわたって購入と再投資を続けた点でしょう。

    短期間で大きく儲けたのではなく、給料が増えるたびに投資額を増やし、受け取った配当金を再び株式へ回した。その積み重ねが、現在の大きな配当収入につながったと考えられます。

    一方で、老後の生活を配当だけに依存するのは危険です。企業の減配、株価下落、物価上昇、医療費や生活費の増加なども想定しなければなりません。

    なお、SNS上で紹介される銘柄情報やDMへの誘導については、発信者だけを信用して判断せず、企業の業績や配当履歴、財務状況を自分でも確認することが大切です。

    ■ 結論

    年間配当900万円という資産は、一朝一夕で作られたものではありません。長期間の積み立て、配当再投資、継続的な買い増しによって築かれた結果です。

    重要なのは配当額の大きさではなく、税金・生活費・インフレを差し引いたうえで、その資産が20年、30年と生活を支えられるかどうかです。

    高配当株だけに集中せず、成長資産や生活予備金も組み合わせることが、長期的に安定した配当生活を目指すうえで現実的な選択肢といえるでしょう。

    ※本記事は特定の銘柄や投資手法を推奨するものではありません。投資には元本割れや減配などのリスクがあります。税務上の取り扱いは個人の状況によって異なるため、必要に応じて税理士などの専門家へご相談ください。

    6EF5A4BD-8812-4404-A4EB-3F7ED8CD2315
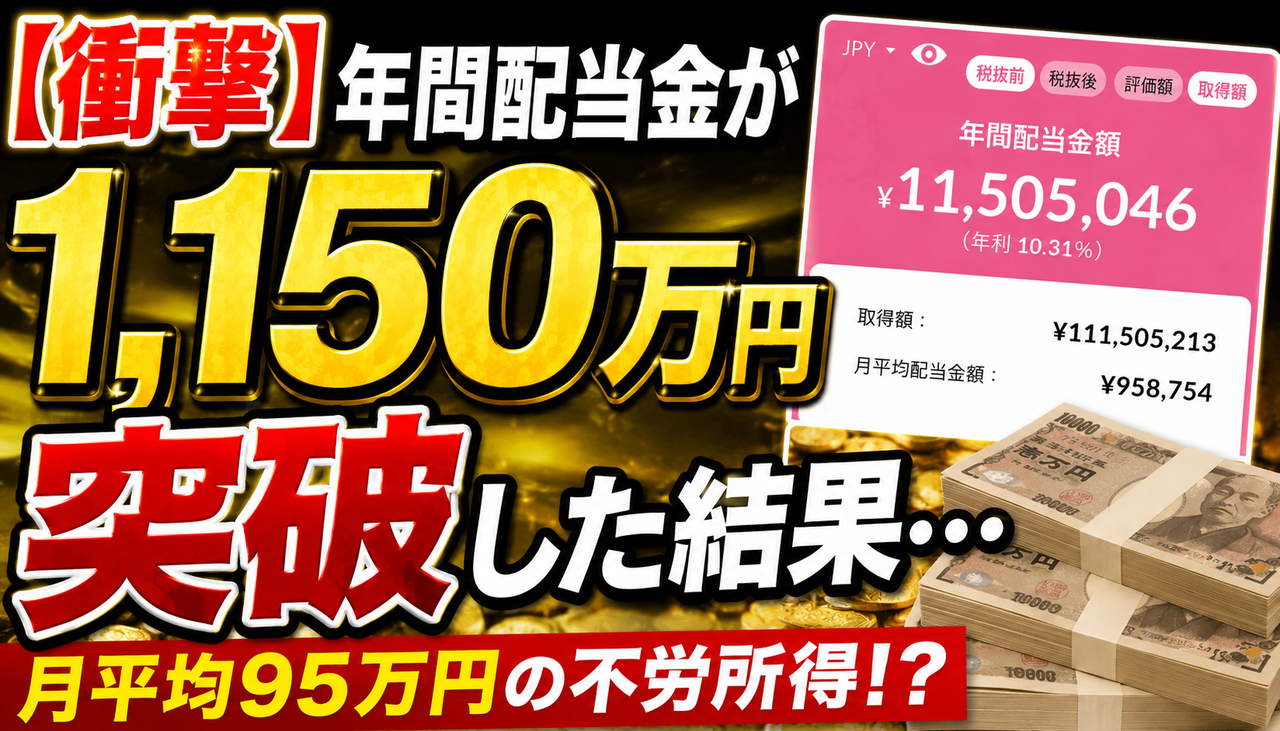
    年間配当金がついに1150万円を突破――。

    投稿された画像では、取得額が約1億1150万円、年間配当金額は11,505,046円、さらに月平均では約95.8万円という驚きの数字が表示されています。

    しかも表示上の利回りは10.31%。会社員の年収を大きく上回る金額を「配当だけ」で受け取る規模に、ネット上では驚きの声が相次いでいます。

    高配当株投資を続けると、ここまでのキャッシュフローを作ることができるのでしょうか。今回は、年間配当1150万円を達成した投稿をもとに、高配当投資の破壊力と注意点について見ていきます。

    📊 市場解説|年間配当1150万円のインパクト

    今回注目を集めたのは、年間配当金が11,505,046円に達したという投稿です。

    画像上では取得額が111,505,213円、年間配当利回りは10.31%。さらに月平均配当金は958,754円となっています。

    単純計算では、株式を保有しているだけで毎月約96万円、年間では約1150万円のキャッシュフローが発生する規模です。

    ただし、配当利回り10%超という数字はかなり高水準です。高配当銘柄は魅力的に見える一方、株価下落によって見かけ上の利回りが上昇しているケースや、将来的な減配・無配転落などのリスクもあります。

    そのため、配当金の金額だけを見るのではなく、企業業績や配当性向、キャッシュフローなども確認することが重要になります。

    💬 投資家の反応|「凄すぎる」「目指したい」

    年間配当1150万円という圧倒的な数字に、Xでは驚きの声が相次いでいます。

    • 「普通の会社員の年収の2倍ですね!」
    • 「大手企業の管理職がもう一人いるようなもの」
    • 「凄すぎる」
    • 「まさに目指すところです」
    • 「なんですかその金額は!?」

    特に注目されているのが、労働収入ではなく配当収入だけで年間1000万円を超えているという点です。

    高配当投資を続けている投資家にとっては、一つの到達点ともいえる数字なのかもしれません。

    📝 管理人コメント

    年間配当1150万円はさすがにインパクトがありますね。

    月平均にすると約96万円なので、毎月給料とは別にこの金額が入ってくると考えると、生活の自由度は一気に上がりそうです。

    一方で、今回の数字で個人的に気になるのは利回り10.31%という部分です。

    高利回り投資は資産形成を加速させる可能性がありますが、利回りが高ければ高いほどリスクも確認する必要があります。減配や株価下落が発生すれば、配当収入と資産額の両方が減少する可能性もあります。

    それでも、ここまで大きな配当収入を作り上げた資産規模は圧巻。高配当投資家なら一度は憧れる世界ではないでしょうか。

    ✅ 結論|配当だけで年間1000万円超の世界

    今回の投稿では、年間配当金が約1150万円、月平均では約96万円という驚異的な数字が公開されました。

    取得額も約1億1150万円と巨大ですが、その資産から毎年1000万円を超えるキャッシュフローが生まれる状態は、高配当投資の破壊力を感じさせます。

    ただし、高配当投資では「利回りの高さ」だけで判断しないことも重要です。

    資産規模・配当の持続性・分散投資。この3つを意識しながら積み上げていくことが、長期的な配当生活への近道と言えそうです。

    A7CDEF61-459F-444F-B579-C39688BCEC72
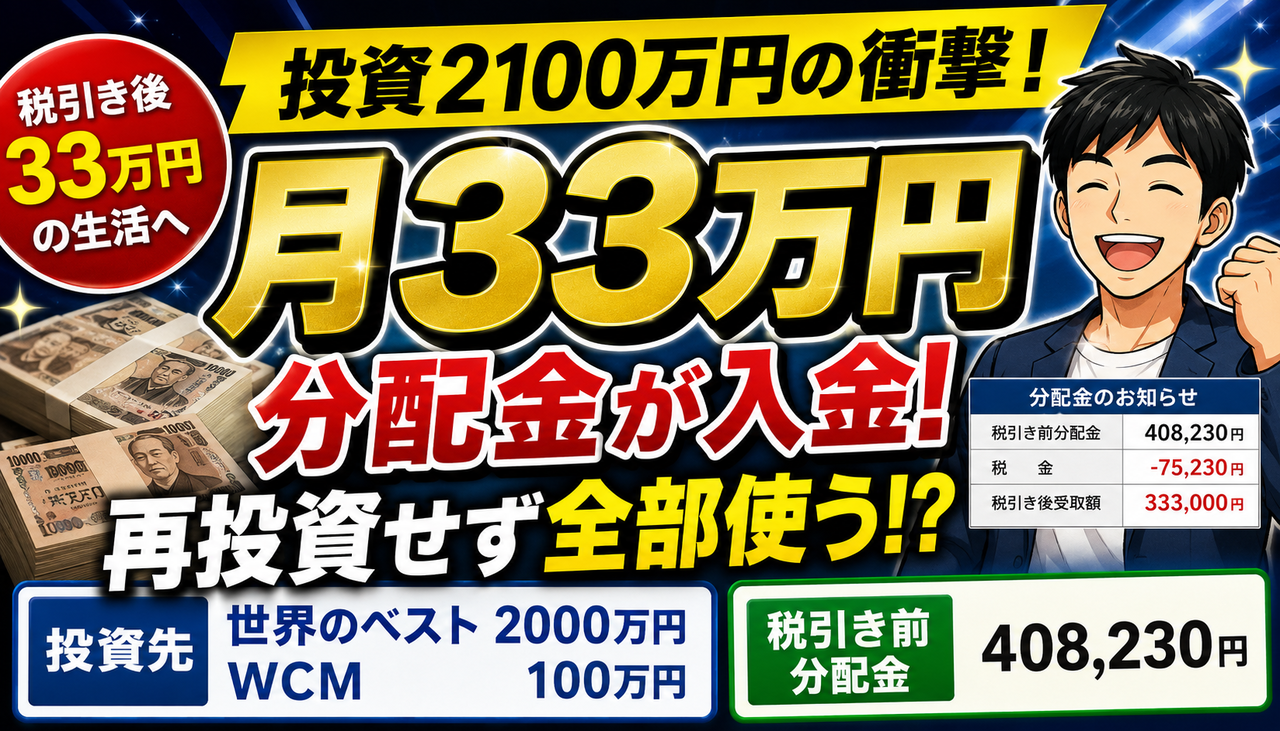
    投資資金2100万円で、税引き後「月33万円」の分配金――。

    そんな驚きの運用実績がXで話題になっています。投稿者によると、「世界のベスト」に2000万円、「WCM」に100万円を投資し、今回の分配金は税引き前40万8,230円。税金を差し引いても約33万円が手元に残る計算です。

    単純計算なら、これだけで一人暮らしの生活費をまかなえるほどの金額。しかも投稿者は「再投資せず、今の人生を楽しむために全部使います」と宣言しています。

    一方で、高い分配金には基準価額の下落や元本取り崩しなどのリスクもあります。果たして「2100万円で月33万円生活」は本当に夢の不労所得なのか――。投資家たちの反応とあわせて見ていきます。

    📊 市場解説

    今回注目されているのは、約2100万円の投資資金からまとまった分配金を受け取っているという運用例です。投稿では「世界のベスト」に2000万円、「WCM」に100万円を投資し、今回の分配金は税引き前40万8,230円とされています。

    数字だけを見ると非常にインパクトがありますが、ここで注意したいのが、「分配金=そのまま利益」とは限らない点です。投資信託の分配金には運用益から支払われるものだけでなく、元本の一部を払い戻す形になるケースもあります。

    また、高い分配金が続いたとしても、基準価額が下落すれば資産全体では減少する可能性があります。したがって、分配金額だけではなく、基準価額・トータルリターン・分配方針まで確認することが重要です。

    💬 投資家の反応

    Xでは、今回の「分配金を再投資せず全部使う」という考え方に対して肯定的な声が目立っています。

    特に多かったのが、「資産を増やすだけではなく、人生を豊かにするために使うのも投資の完成形」という意見です。FIREやNISAを意識するあまり、若いうちから節約だけを続けることへの疑問を持つ投資家も少なくありません。

    一方で、「世界のベスト」と「WCM」のどちらを多く保有するべきか、といった具体的な投資配分に関心を示す声もあり、実際に同じ商品への投資を検討する人も出ているようです。

    ただし、SNS上で大きな分配金を見ると魅力的に感じますが、他人の運用結果だけを見て同じ商品へ大金を投入するのは注意が必要でしょう。

    ✍️ 管理人コメント

    2100万円からこれだけの分配金が入ってくる光景を見ると、正直かなり夢があります。

    税引き後で約33万円。これだけあれば、家賃や食費など一人暮らしの生活費をかなりカバーできる金額です。

    そして個人的に興味深いのは、投稿者が「再投資せず全部使う」と決めている点。資産形成では複利が重要と言われますが、お金は最終的には使うためにあります。

    資産を増やすこと自体が目的になってしまい、使わないまま人生が終わってしまっては本末転倒です。ある程度の資産を築いた後に、「増やすフェーズ」から「使うフェーズ」へ移行するという考え方は非常に興味深いですね。

    ただし、今回のような高い分配金が毎月永続的に保証されているわけではありません。分配金だけを見て飛びつくのではなく、資産全体がどう推移しているのかを見ることが大切です。

    🔥 結論

    約2100万円の投資から税引き後約33万円の分配金という数字は、確かにインパクト抜群です。

    もし安定して同水準のキャッシュフローを得られるのであれば、生活の自由度は大きく変わります。

    しかし、高分配=高収益とは限りません。基準価額の下落や元本払い戻しによって、実質的には自分の資産を取り崩しているケースもあります。

    「いくら分配されたか」だけではなく、「資産全体でいくら増えたのか」まで見る。これが高分配型の商品を考えるうえで最も重要なポイントと言えそうです。

    ※本記事は特定の金融商品への投資を推奨するものではありません。投資には元本割れのリスクがあります。投資判断は商品の仕組みやリスクを十分に確認したうえで、ご自身の責任で行ってください。

    このページのトップヘ