投資.com

投資・経済・資産運用・副業・節約術まで幅広く解説。新NISAや高配当株、インデックス投資、FXなど実践的な情報を日々更新。初心者から上級者まで役立つ“資産形成のヒント”を発信します。

    経済

    60091A9E-95C6-42CA-9E17-8EF1177E22BF

    大和ハウスが、注文住宅の受注価格を「5000万円以上」に限定する方針だとして注目を集めています。

    対象となるのは土地代を含まない自由設計住宅で、2027年4月から23道府県における5000万円未満の新規受注を停止するとのこと。資材価格や人件費が上昇するなか、住宅メーカーが高価格帯へ軸足を移す動きとも受け取れます。

    ネット上では「5000万円を出せる客は積水を選ぶのでは」「庶民は注文住宅を建てられない時代になった」といった声も噴出。注文住宅は本当に富裕層だけのものになってしまうのでしょうか。

    大和ハウスの方針に対するネットの反応

    市場解説

    今回伝えられた方針では、大和ハウス工業が土地代を含まない5000万円未満の自由設計住宅について、2027年4月から23道府県で新規受注を停止するとされています。

    背景にあると考えられるのが、建築資材や人件費、物流費などの上昇です。注文住宅は顧客ごとの設計変更や打ち合わせが多く、販売価格が低い案件ほど利益を確保しにくくなります。そのため、受注件数を追うのではなく、高価格帯に経営資源を集中して利益率を高める戦略へ移行する狙いがありそうです。

    ただし、これは大和ハウスが全国すべての住宅事業から撤退するという話ではありません。対象地域や住宅商品、価格条件を整理して判断する必要があります。

    投資家反応

    ネット上では「5000万円を出せる客なら積水ハウスを選ぶのでは」という競争力を疑問視する声がある一方、「利益率の低い個人向け住宅を減らすのは合理的」と評価する意見も出ています。

    投資家目線では、低採算案件を減らして高価格帯や事業施設、物流施設、データセンターなどへ資源を振り向ければ、利益率や資本効率の改善につながる可能性があります。

    一方で、受注件数の減少や競合他社への顧客流出、一般消費者から「庶民を切り捨てた」と受け取られるブランドリスクには注意が必要です。今回の戦略が成功するかどうかは、受注単価の上昇が販売戸数の減少を補えるかにかかっています。

    管理人コメント

    5000万円という金額だけを見ると、「注文住宅は完全に富裕層向けになった」と感じてしまいます。しかも土地代を含まないため、地域によっては土地と建物を合わせた総額が6000万~7000万円を超えるケースも出てきそうです。

    企業側から見れば、コストが上がり続けるなかで利益の出ない仕事を無理に受注しないのは自然な判断です。しかし、購入者側からすれば、選択肢が狭まり、マイホーム取得のハードルがさらに上がる厳しい動きといえます。

    「家は頑張れば買えるもの」から「十分な資産や高収入がなければ選べないもの」へ変わりつつあることを象徴するニュースではないでしょうか。

    結論

    大和ハウスの方針は、住宅市場の縮小や建築コスト上昇を見据えた「量より利益」を重視する選択と集中と考えられます。企業収益にはプラスとなる可能性がある一方、販売戸数の減少や競合への顧客流出というリスクも残ります。

    住宅購入を検討している人は、建物価格だけでなく、土地代、諸費用、住宅ローン金利、将来の修繕費まで含めて判断することが重要です。今回の動きが他の住宅メーカーにも広がれば、5000万円が注文住宅の新たな最低ラインになる可能性もあり、今後の価格戦略から目が離せません。

    3ADB37B1-ACC8-4937-9857-9F200E8A6FBA

    ドル円相場に異変が起きています。

    昨日まで1ドル=160円台で推移していたドル円が、わずか1日で157円台まで急落。政府・日銀による為替介入が観測されていないにもかかわらず、急激な円高が進みました。

    市場では「なぜ突然、円が買われたのか」「何らかの材料を先回りしているのではないか」と困惑が広がっています。

    これは一時的な調整なのか、それとも円安トレンド終了のサインなのか――。今回はドル円が160円台から157円台へ急落した背景と、投資家たちの反応をまとめます。

    市場解説:なぜ介入なしで円高が進んだのか

    ドル円は9月2日明け方の160円10銭前後から、同日夜には158円台、9月3日昼には157円台まで下落しました。短期間で約3円も円高が進み、約1カ月ぶりの水準をつけた格好です。

    注目すべきは、日銀が新たな利上げを実施したわけでも、政府・日銀による為替介入が確認されたわけでもない点です。今回の動きは、実際の政策変更よりも「日銀が想定より早く追加利上げに動くのではないか」という観測を市場が先回りした可能性があります。

    日本の金利が上昇すれば、米国との金利差が縮小し、これまで積み上がっていた「ドル買い・円売り」が巻き戻されやすくなります。さらに、米ベッセント財務長官の発言が日本の強い金融政策や円安是正への思惑を強め、利益確定や損切りを巻き込んで円買いが加速したとみられます。ただし、日米の協調行動や具体的な政策が決まったと確認されたわけではなく、現時点では期待と観測が先行した相場と考えるべきでしょう。

    投資家反応:突然の3円下落に困惑広がる

    投資家からは、「介入なしで160円台から157円台まで動いたのは意外」「市場が利上げと金利差縮小を先回りしたのではないか」という声が上がっています。

    一方で、為替相場の理由は後からさまざまに説明できるため、個人投資家が事前にすべての材料を織り込んで売買するのは難しいとの冷静な意見も見られました。今回のような短期間での3円変動は、レバレッジをかけたFX取引では損益が急激に膨らむ大きな値動きです。

    長期の積立投資家からは、為替を当てにいくのではなく、円高によって海外資産を以前より安く買える局面として受け止め、淡々と積み立てを続けるという声も出ています。

    管理人コメント:円高を見て慌てて動くのは危険

    今回の値動きを見ると、為替市場は「政策が実施されてから動く」のではなく、政策が実施されそうな段階で先に動くことがよく分かります。

    ただし、157円台まで下がったからといって、長期的な円高トレンドへの転換が確定したわけではありません。日銀の利上げ時期や米国金利、経済指標、要人発言によっては、再び160円方向へ戻る可能性もあります。

    FXで大きなポジションを持っている人は、予想を当てることよりもレバレッジと損失許容額の確認を優先すべきです。新NISAなどで海外資産を積み立てている人は、一時的な為替変動に振り回されず、決めた金額を継続して投資する方が現実的でしょう。

    結論:市場は日銀の次の一手を先回りした

    ドル円が160円台から157円台まで急落した背景には、為替介入ではなく、日銀の追加利上げ観測と日米金利差縮小を見込んだ円の買い戻しがあったと考えられます。

    とはいえ、今回の円高は具体的な政策決定よりも期待や思惑によって進んだ面が強く、相場が再び大きく反転する可能性も否定できません。短期の値動きを追いかけるより、投資期間やリスク許容度に合った運用を続けることが重要です。

    今回のポイントは、「何かが起きたから円が買われた」のではなく、「何かが起きそうだから先に円が買われた」という点です。

    F5BC3ECA-2A62-4AF6-B05B-9CD762C7F25C

    「変動金利なら返済額が安いから、浮いたお金をNISAに回せる」

    住宅価格と固定金利が上昇するなか、変動金利を選ぶべきか、それとも固定金利で将来の返済額を確定させるべきか、議論が白熱しています。

    今回注目されたのは、6000万円を35年ローン・変動金利1%で借り、10年後に金利が5.6%まで上昇した場合を想定したシミュレーションです。この条件では、最初から固定金利3.46%で借りた場合と総返済額が同程度になるとの試算が示されました。

    変動金利で本当に怖いのは、単に金利が上がることではありません。住宅ローン残高が大きい早い段階で利上げが起きると、利息の負担が膨らみ、元金が思うように減らなくなる可能性があります。

    「変動金利+浮いた資金を投資」が正解なのか、それとも固定金利で安心を買うべきなのか。住宅ローン利用者や投資家から寄せられた反応を見ていきましょう。

    住宅ローンの変動金利をめぐる投資家の反応

    固定金利が上昇するなか、変動金利を選んで浮いた資金をNISAなどで運用する考え方に注目が集まっています。

    市場解説:変動金利は「いつ上がるか」が重要

    住宅ローンでは、一般的に固定金利より変動金利のほうが借り入れ当初の金利を低く抑えられます。そのため、毎月の返済額を減らし、浮いた資金をNISAなどの資産運用へ回す考え方もあります。

    しかし、変動金利のリスクは、将来の金利や総返済額が確定していないことです。特に住宅ローン残高が大きい返済初期に金利が上昇すると、利息負担が増え、元金の減るスピードが遅くなる可能性があります。

    今回の想定:6000万円を35年・変動金利1%で借り、10年間返済した後に金利が5.6%へ上昇すると、投稿の試算では当初から固定金利3.46%で借りた場合と総返済額が同程度になるとされています。

    ただし、実際の返済額は、元利均等・元金均等などの返済方式、金利が上昇する時期、優遇金利、手数料、繰り上げ返済の有無によって変わります。変動金利の「5年ルール」や「125%ルール」も、すべての金融機関や住宅ローン商品に適用されるわけではありません。

    投資家反応:変動金利+NISAを支持する声も

    投資家からは、固定金利が高い状況では、低い変動金利を選び、毎月の返済で浮いた資金をNISAへ回したほうが合理的だという意見が出ています。投資で住宅ローン金利を上回るリターンを得られれば、資産形成を進めながら返済できるという考え方です。

    一方で、金利上昇時に返済額がすぐ変わらなくても、利息部分が増えて元金が減りにくくなる点を警戒する声もあります。さらに、今回の試算がどの返済方式を前提にしているのかを疑問視する反応も見られました。

    強気派:変動金利で返済額を抑え、浮いた資金を投資したほうが有利

    慎重派:金利上昇で元金が減らなくなるリスクを無視できない

    冷静派:返済方式や適用ルールを確認しなければ単純比較はできない

    結局のところ、「変動か固定か」だけでなく、金利上昇に耐えられる収入と余裕資金があるかどうかが重要になりそうです。

    管理人コメント:投資の利益を前提に借り過ぎるのは危険

    変動金利を選んで浮いた資金をNISAへ回す戦略には、確かに合理性があります。ただし、住宅ローンの利息は確実に発生する一方、株式投資の利益は保証されていません。

    金利が上昇したタイミングで株価が下落し、さらに収入まで減ってしまえば、住宅ローンと投資の両方で苦しくなる可能性があります。特に6000万円のような高額ローンでは、わずかな金利差でも長期間では大きな負担になります。

    管理人の考え:変動金利を選ぶなら、「投資で増えるから大丈夫」ではなく、金利が大きく上昇しても給与収入だけで返済を続けられるかを基準に判断すべきです。

    浮いたお金をすべて投資するのではなく、生活防衛資金や繰り上げ返済用の現金も確保しておくことが、金利上昇への現実的な備えになるでしょう。

    結論:金利の低さより「上がっても返せるか」で選ぶ

    変動金利は当初の返済額を抑えやすく、浮いた資金を投資や貯蓄へ回せるのが魅力です。一方、将来の金利上昇によって利息負担が増え、総返済額が固定金利を上回る可能性もあります。

    固定金利は借り入れ時点の負担が大きくなりやすいものの、完済までの返済計画を立てやすいという安心感があります。どちらが正解かは、収入、借入額、返済期間、保有資産、金利上昇への耐性によって異なります。

    住宅ローンは「今払える金額」ではなく、
    「金利が上がっても最後まで返せる金額」で組むことが重要です。

    00BAA58C-E192-4001-BA4B-C3160A7EE14B

    為替介入を意識した急激な円高とともに、日本株へ激震が走っています。

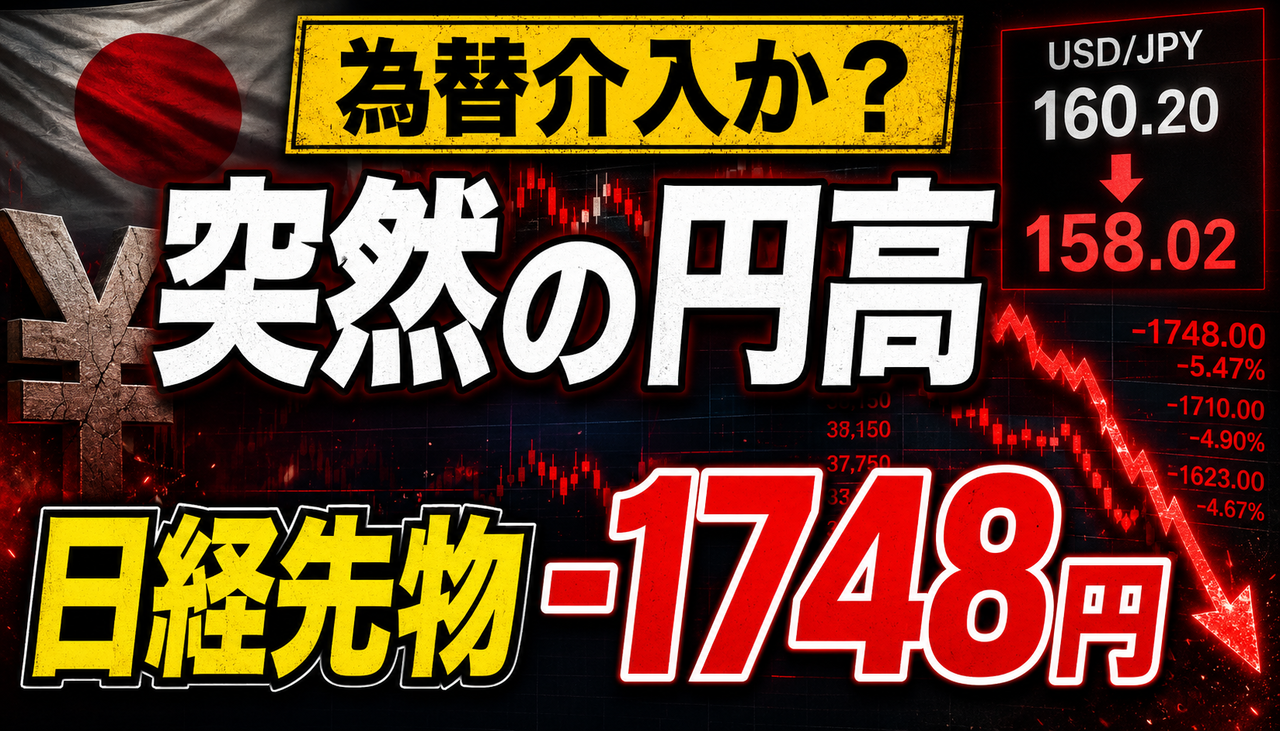
    ドル円は一時160円台から158円台まで急落。さらに日経平均先物は-1748円(-2.64%)となり、一時6万3721円まで売り込まれる場面がありました。

    一方、全世界株式(オルカン)とS&P500はともに+0.46%。海外株が上昇するなか、日本株だけが急落する異常な値動きに、投資家からは「為替介入するのやめてもらっていいですか?」との悲鳴も上がっています。

    今回の円高と日経先物急落は一時的な混乱なのか、それとも日本株の本格的な下落につながるのか。市場の状況と投資家の反応を詳しく見ていきます。

    ■ 市場解説:突然の円高で日本株に売りが集中

    ドル円は一時160.39円から158円台まで急落し、短時間で円高が進みました。これを受けて日経平均先物は6万4467円、前日比-1748円(-2.64%)まで下落しています。

    円高になると、自動車や電機などの輸出企業は海外で稼いだ利益の円換算額が減少するとの懸念が強まります。そのため、急激な円高局面では輸出関連株を中心に日本株が売られやすくなります。

    一方、全世界株式(オルカン)とS&P500はともに+0.46%。海外株が上昇しているにもかかわらず、日経先物だけが大きく下落する対照的な動きとなりました。

    重要ポイント:今回の円高については「為替介入ではないか」との見方が広がっていますが、実際に当局が介入したと断定できる状況ではありません。日銀の利上げ観測や米国雇用の弱さなど、複数の要因が重なった可能性もあります。

    ■ 投資家の反応:介入への不満と冷静な見方が交錯

    • 「突然の円高で驚いた」と急変動を警戒する声
    • 「当局こそ投機家ではないか」と政策を批判する意見
    • 「円高になると米国株の円建て評価額が減る」と嘆く外国株投資家
    • 「円高は積立投資で安く買える機会」と前向きに捉える声
    • 「実弾介入ではなく、日銀の利上げ観測や米雇用の弱さが原因ではないか」と分析する意見
    • 「9月の利上げを見送るための布石ではないか」と推測する声

    短期的な含み益の減少を心配する声がある一方、長期積立を続ける投資家からは、円高を海外資産の買い増し機会と捉える意見も出ています。

    ■ 管理人コメント

    ドル円が160円台から158円台へ急落し、日経先物が一時-1700円を超える下げとなれば、投資家が「為替介入ではないか」と疑うのも無理はありません。

    ただし、現時点で介入と決めつけるのは危険です。日銀の利上げ観測、米国経済指標、投機筋のポジション解消などでも、短時間に円高が進むことはあります。

    また、S&P500やオルカンを保有している人は、米国株が上昇しても円高によって円建て評価額が下がる場合があります。しかし、長期積立では円高時に同じ金額で多くの海外資産を購入できるため、必ずしも悪材料だけではありません。

    相場の急変時ほど、感情的な売買を避け、為替と株価を分けて確認することが重要です。

    ■ 結論:介入と断定せず、急変動に備える局面

    今回の円高を受け、日経先物は-1748円(-2.64%)まで急落しました。日本株投資家にとっては警戒が必要な値動きです。

    ただし、円高の原因が実際の為替介入なのか、日銀の利上げ観測や米国経済の減速懸念なのかは、慎重に見極める必要があります。

    短期投資家:円相場と日経先物のさらなる急変に注意する
    日本株投資家:円高の影響を受けやすい輸出銘柄を確認する
    長期積立投資家:評価額の変動だけで積立を止めず、計画を維持する

    円高は保有資産の評価額を押し下げる一方、海外資産を安く積み立てられる機会にもなります。目先の値動きに振り回されず、自分の投資期間とリスク許容度に合わせて判断することが大切です。

    E21A5CDF-A4DD-44C2-9DE9-9C54FC81C159

    住宅ローンの「変動金利なら安心」という前提が、崩れ始めているのかもしれません。

    これまで一部では「日銀があと9回利上げしても、変動金利が固定金利を上回ることはない」との見方がありました。しかし、日銀からは「1回の利上げ幅は0.25%とは限らない」との趣旨の発言も飛び出し、変動金利を選んだ住宅ローン利用者に動揺が広がっています。

    金利が想定以上のペースで上昇すれば、毎月の返済額や総返済額はどう変わるのでしょうか。今回は、日銀の利上げを巡る市場の見方と、変動金利利用者から寄せられた反応をまとめました。

    住宅ローン金利を巡るXの反応

    市場解説:利上げ回数だけでは判断できない

    変動金利型の住宅ローンは、固定金利より低い金利で借りられることが多く、これまでは返済額を抑えたい人に選ばれてきました。しかし、日銀が追加利上げを進めれば、金融機関の短期プライムレートなどを通じて住宅ローン金利が上昇する可能性があります。

    ここで注意したいのは、「あと何回利上げできるか」という単純な回数計算だけでは、将来の負担を正確に予測できないことです。1回あたりの利上げ幅や実施間隔は、物価や賃金、為替相場などの経済状況によって変わります。

    重要なのは金利予想を当てることではなく、金利が想定以上に上昇しても家計が返済を続けられるかどうかです。現在の返済額だけでなく、金利が1%、2%と上昇した場合の負担も確認しておく必要があります。

    投資家反応:変動派と固定派で意見が真っ二つ

    Xでは、住宅ローンの金利上昇を巡ってさまざまな意見が投稿されています。

    • 慎重派:変動金利は「日銀が急激な利上げをしない」ことに家計で長期ベットしているようなもの
    • 警戒派:利上げ幅が毎回0.25%とは限らず、回数だけで安全性を判断するのは危険
    • 固定派:変動金利との差額は、将来の金利上昇を避けるための保険料と考えるべき
    • 変動派:当初の低金利による負担軽減効果は大きく、浮いた資金を投資に回せる
    • 心理面を重視する声:返済額の上昇に怯え続けるストレスも含めて判断すべき

    単純な支払総額だけではなく、家計の余裕や投資方針、安心感まで含めて判断が分かれているようです。

    注意点:「5年・125%ルール」があっても安心とは限らない

    一部の変動金利型住宅ローンには、毎月の返済額を5年間変えない「5年ルール」や、返済額の増加を直前の1.25倍までに抑える「125%ルール」があります。

    ただし、これらは適用金利の上昇そのものや、支払う利息の増加を止める制度ではありません。返済額が抑えられている間に利息の割合が増え、元金が予定どおり減らない可能性があります。

    また、すべての金融機関や住宅ローン商品にこのルールが適用されるわけではありません。自分の契約内容を確認することが重要です。

    管理人コメント

    変動金利と固定金利のどちらが得になるかは、将来の金利次第なので現時点では断定できません。低金利が長く続けば変動金利が有利になりやすい一方、短期間で金利が上昇すれば固定金利の安心感が評価されます。

    個人的には、住宅ローンで最も危険なのは「日銀は急に利上げしないはず」「返済額はそれほど増えないはず」と、予想だけを根拠に限界まで借りることだと思います。

    変動金利を選ぶのであれば、毎月の返済額が数万円増えても生活を維持できる余裕や、繰り上げ返済に使える現金を準備しておきたいところです。

    結論:金利予想より「上がっても返せるか」が重要

    住宅ローンは、変動金利と固定金利のどちらを選べば必ず正解というものではありません。

    変動金利には当初の返済負担を抑えやすいメリットがあり、固定金利には将来の返済額を確定できる安心感があります。大切なのは、目先の金利差だけで選ばず、家計の余裕や借入期間、今後の収入まで含めて判断することです。

    「あと何回までなら大丈夫か」ではなく、「想定以上に上がっても返済できるか」。これが今後の住宅ローン選びで最も重要な視点になりそうです。

    ※住宅ローンの金利や返済ルールは、金融機関や商品によって異なります。契約内容を確認し、必要に応じて金融機関や専門家へご相談ください。

    このページのトップヘ