


【悲報】
— FIREし隊@高配当株投資家 (@FIRE_07141866) October 1, 2026
フラット35 3.83%で過去最高
5000万の家なら200万近い支払いに pic.twitter.com/PzbluNv3Z6
「5000万円の家、ローン返済はいくらになるんだ…?」
SNSで「フラット35の金利が3.83%」という投稿が話題になっています。マイホーム購入を考える人にとって、住宅価格に加えて気になるのが、毎月のローン返済です。
借入額が大きく、返済期間が長い住宅ローンでは、金利の違いが家計に与える影響も小さくありません。「物件価格なら払えそう」と思っても、利息を含めた返済総額を見ると印象が変わることも。
物価高の中、住宅ローンの負担まで重くなると、マイホーム購入はどう変わるのか?
今回は、投稿で注目された金利の数字と、5000万円を借りる場合の返済負担を、条件を整理しながら見ていきます。
SNSの反応|住宅ローンの負担に悲鳴
■ 住宅価格も金利も上昇…給料は?
FIREし隊さん、住宅ローンまでインフレしてるやん😂
— ゆう|高配当株×駐車場45台でFIRE🅿️ (@carpukkoo) October 1, 2026
家の値段は上がる、金利も上がる、給料だけ置いていかないでくれーーー🤣💸
ただし給料はそのままです🥺
— FIREし隊@高配当株投資家 (@FIRE_07141866) October 1, 2026
■ 「金利のある世界」を生活で実感
3ヶ月連続での上昇を踏まえると、今借りるか・様子を見るかで、これまで以上に差が出やすくなってきますね。
— Michiko Ishida (@Michiko_fx_0210) October 1, 2026
長期金利3%超えという市場の数字が、生活に直結する金利として実感できる形で表れてきたのは、金利のある世界を体感する1つの節目ですね🤔
■ 返済負担を考えると「賃貸でいい」の声も
利息を払うだけの人生になってしまう……。
— a136 @ 砂漠生まれ豪雪育ちの脱サラ猿 (@a1367r) October 1, 2026
もう賃貸でいいです。
ふて寝します。
ローンのためだけに働く人生🥺
— FIREし隊@高配当株投資家 (@FIRE_07141866) October 1, 2026
■ 住宅ローンでFIREが遠ざかる…
ローンのためにFIREがどんどん遠ざかりますね🥺
— FIREし隊@高配当株投資家 (@FIRE_07141866) October 1, 2026
市場解説|金利3.83%で住宅ローンはどう変わる?
住宅金融支援機構の公表によると、2026年10月のフラット35は、返済期間21〜35年・融資率9割以下・新機構団信付きの場合、最も多い金利が年3.83%となっています。金利引下げメニューの適用前の水準であり、実際の条件は金融機関や住宅性能などによって異なります。
長期固定金利の上昇は、これから住宅を購入する人の返済負担に直接響きます。同じ借入額でも金利が高ければ、毎月の返済額が増え、貯蓄や投資に回せるお金が減りやすくなるためです。
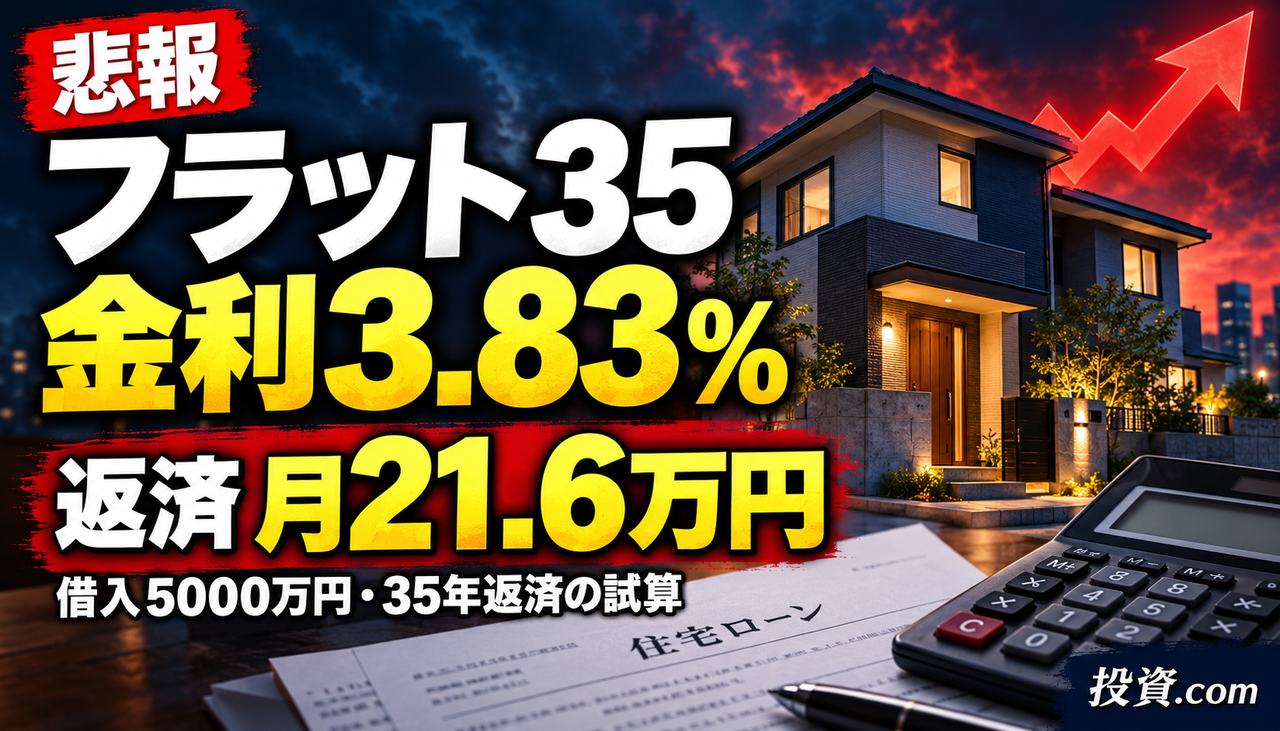
5000万円を35年間借りた場合の返済額
年3.83%で試算すると、
毎月の返済額:約21万6300円
年間の返済額:約259万6000円
35年間の返済総額:約9085万円
うち利息総額:約4085万円
※元利均等返済・ボーナス返済なし・全期間同一金利として独自に試算。手数料、税金、保険料、金利引下げ、住宅ローン控除などは含みません。物件価格5000万円ではなく、借入額5000万円の計算です。融資率9割以下で借りるには、物件価格などもその条件を満たす必要があります。
比較のため、同じ借入額・期間で年1.97%なら月々約16万4900円。年3.83%では月々約5万1500円、年間約61万7500円の差になります。金利の違いが、長期の家計に与える影響は小さくありません。
なお、フラット35は全期間固定金利です。すでに借りている人の契約金利が、今回の新規借入金利の上昇によって変わるわけではありません。
投資家反応|「給料だけ置いていかないで」
今回紹介したXの投稿では、住宅価格と金利の上昇に対し、収入が追いつかないという不安が目立ちました。
「家の値段は上がる、金利も上がる、給料だけ置いていかないで」
「もう賃貸でいいです」
「ローンのためにFIREがどんどん遠ざかりますね」
これらの反応に共通するのは、住まいの費用が増えるほど、資産形成の余裕が失われるという懸念です。住宅購入そのものだけでなく、購入後にどんな生活を続けられるかが問われています。
※上記は本記事で紹介した投稿の一部であり、投資家全体の意見を示すものではありません。
管理人コメント|「借りられる額」より「続けられる返済額」
管理人として気になるのは、住宅ローンを払った後に、家計へどれだけ余裕が残るかです。マイホームを買えても、教育費や老後資金の積立が止まってしまうなら、購入予算をもう一度考える必要があると思います。
住まいにはローン以外にも、固定資産税や修繕費、保険料などがかかります。マンションなら管理費・修繕積立金も含めて、住居費全体で判断することが大切です。
「審査に通るか」だけでなく、「収入が減った月でも払い続けられるか」。この視点を持っておきたいですね。
固定金利には返済額を見通せる利点があります。一方、賃貸にも住み替えやすさがあります。金利だけで答えを決めず、家族の生活、住む期間、手元資金まで合わせて比較したいところです。
結論|住宅価格だけでは、購入負担は分からない
フラット35の年3.83%という金利は、これから借りる人にとって、購入予算を考えるうえで大きな数字です。借入額5000万円・35年返済の試算では、毎月約21万6300円、年間約260万円の返済になります。
- 物件価格と借入額を分け、利息込みの返済総額を確認する。
- 税金や修繕費も含めて、購入後の家計を試算する。
- 融資率や団信、金利引下げ制度による条件の違いを確認する。
- すでに返済中の全期間固定ローンと、新規借入の金利を区別する。
マイホームの予算は、買える価格だけでなく、買った後も暮らしと資産形成を続けられる返済額から考えたい。


コメントする