


NISAはいい制度だと思うけど、そもそも税金取られた後のお金でリスクとって投資してるのに、なんでその利益に20%も税金取られないといけないの?
— かめまる (@kamemaru300) September 30, 2026
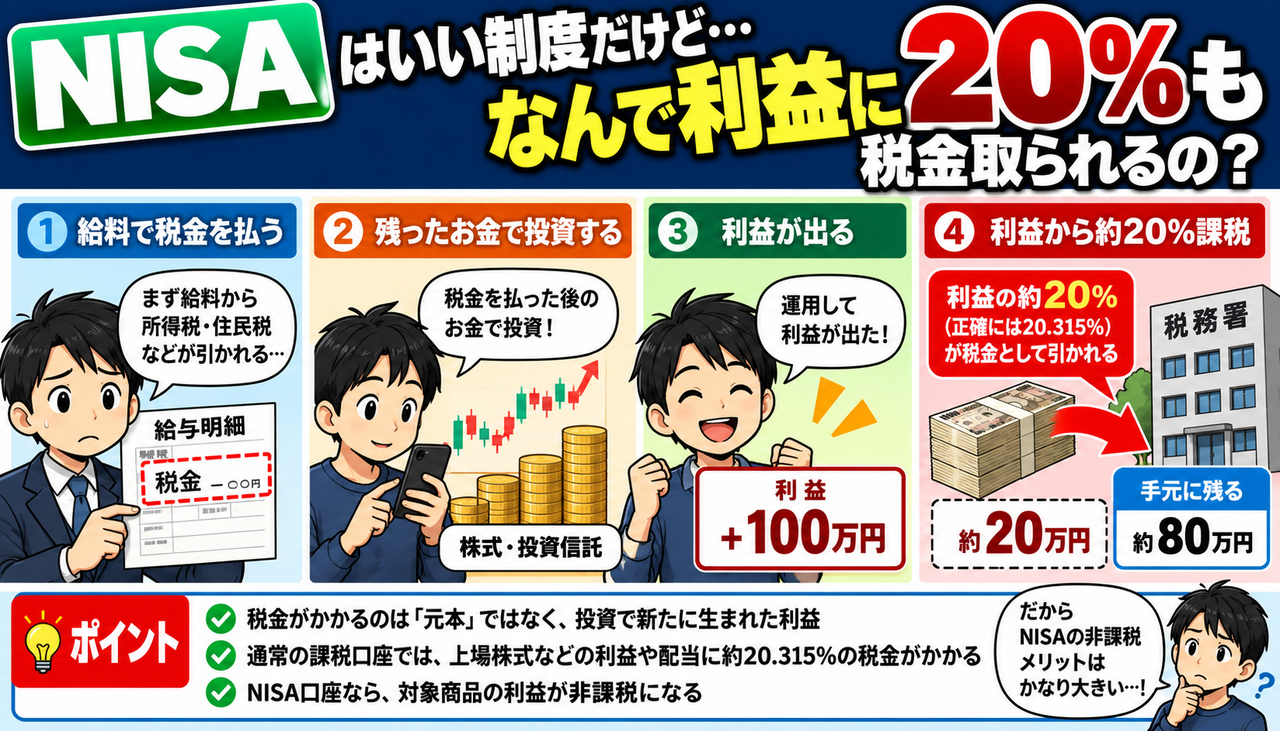
「元本にもう一度課税」ではなく、運用して新たに増えた利益に約20%かかる仕組みなんですよね。
— Y世代リーマン@資本家化 (@Ysedai_lehman) September 30, 2026
それでも、損失のリスクは自分で負う一方、利益が出れば課税される。この非対称さにモヤっとする感覚はあります。だからNISAの非課税メリットはかなり大きいです。
税金取られた後の金で起業して収益上げてるのに更に税金取られるなんておかしい!って言ってる様なもんで、利益や収入に課税されるからリスクの有無とか関係ないんよ。
— ヤー! (@yappaorukan) September 30, 2026
これ税金取られないなら流石に格差広がるからな。しかも逆転は更に無くなりやすい。それなら所得税、法人税下げる方が良いでしょ
— 一言物申させろ!! (@dws_lw) September 30, 2026
リスクと思うならやらなければいいだけ、会社経営するのだってリスクは有る
— な (@HMsv1jBXKRQPHHg) September 30, 2026
儲けようと思ったらそれなりのリスクが伴うのは自然な事
内心「二重課税では…?」って思ってます🫣
— なぎ|資産形成 (@skyblue90d7ec) September 30, 2026
📊 市場解説
今回話題になっているのは、「すでに税金を払った後のお金で投資しているのに、なぜ投資で得た利益にも税金がかかるのか?」という疑問です。
通常の課税口座では、上場株式などの売却益や配当には原則として約20%の税金がかかります。正確には所得税・復興特別所得税・住民税を合わせて20.315%です。
ただし、これは投資した元本に再び課税しているわけではなく、基本的には投資によって新たに発生した「利益」が課税対象です。一方、NISAでは一定の投資枠の中で得た売却益や配当などが非課税になるため、長期的な資産形成ではこの差が大きくなります。
🔥 投資家反応
ネット上では、この投資課税を巡って意見が真っ二つに分かれています。
「損失のリスクは自分で負うのに、利益が出たら約20%取られるのはモヤモヤする」
「元本への二重課税ではなく、新しく発生した利益への課税でしょ」
「投資利益まで非課税にしたら、資産を持つ人と持たない人の格差がさらに広がるのでは」
「会社経営だってリスクを取って利益を出して税金を払う。投資だけ特別ではない」
「リスクを取った対価なのだから税率を下げてほしい」という意見と、「利益という所得が生まれた以上、課税されるのは当然」という意見がぶつかっています。
💬 管理人コメント
個人的に重要だと思うのは、「税引き後のお金を投資したから二重課税」という話と、「投資によって新しく生まれた利益への課税」は分けて考える必要がある点です。
ただ、投資家からすれば損した場合は自分で負担し、利益が出れば約20%課税されるため、心理的に納得しにくいという感覚が出てくるのも分かります。
だからこそ、NISAの価値はかなり大きいです。短期的には20%程度の差でも、運用期間が10年、20年と長くなれば、税金として外に出ていくはずだった資金まで再投資できる「非課税」の効果は無視できません。
✅ 結論
通常の課税口座では、上場株式などの利益や配当に原則約20%の税金がかかります。一方、NISAなら制度の対象となる投資から得られる利益を非課税にできます。
「約20%の投資課税は高いのか、それとも利益への課税として妥当なのか」は意見が分かれるところですが、個人投資家にとってNISAの非課税メリットが非常に大きいことは間違いありません。課税の是非とは別に、資産形成では利用できる非課税制度をどう活用するかが重要になりそうです。


コメントする