


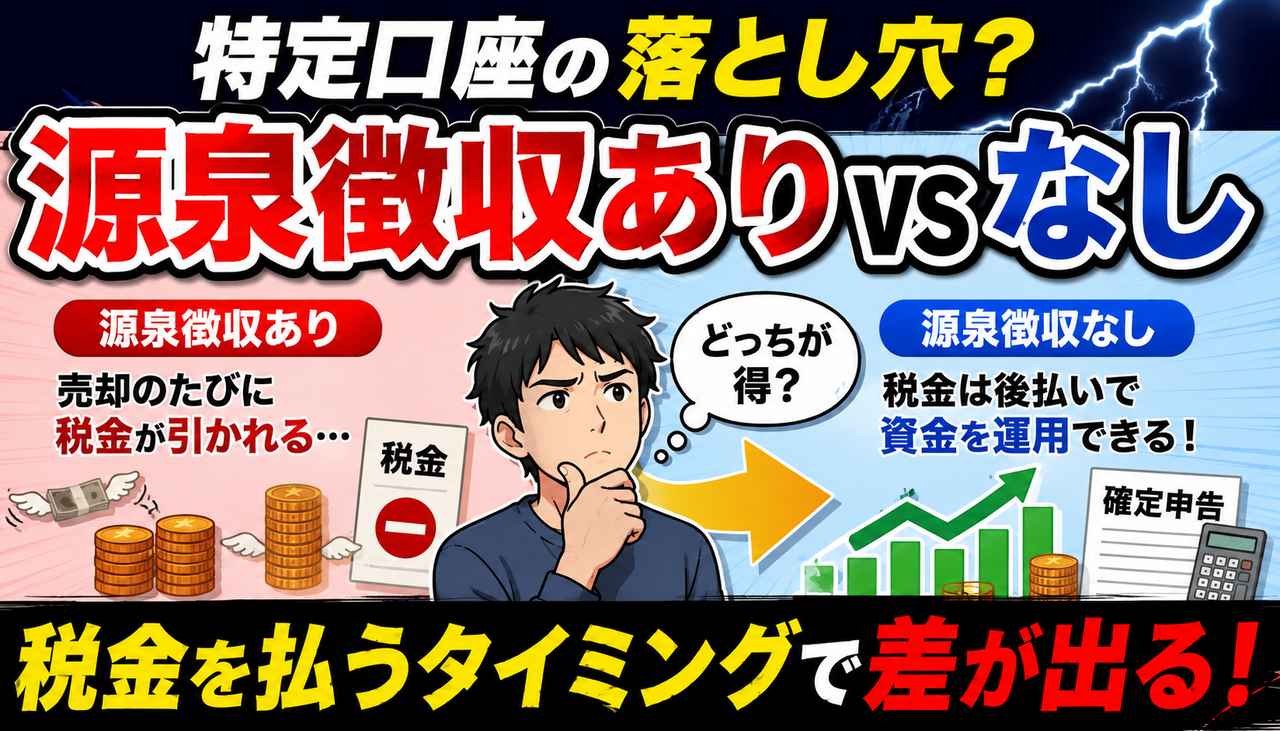
特定口座、「源泉徴収あり」にしている人は多いと思います。
— ゆーき (@yuki75868813751) August 28, 2026
ただ、それなりに株を売買する人なら、「源泉徴収なし」の方が有利になることがあります。
理由は、税率ではなく「税金を払うタイミング」です。
たとえば、1,000万円で買った株を1,500万円で売却した場合。…
「特定口座は源泉徴収ありにしておけば安心」――そう考えている投資家は多いのではないでしょうか。
ところが、株の売買を頻繁に行う人の場合、あえて「源泉徴収なし」を選ぶことで有利になるケースがあるとして、SNSで大きな注目を集めています。
ポイントは税率そのものではなく、「税金を支払うタイミング」です。たとえば1,000万円で購入した株を1,500万円で売却し、500万円の利益が出た場合、源泉徴収ありでは税金がその場で差し引かれる一方、源泉徴収なしなら売却資金をそのまま次の投資へ回せるという考え方です。
つまり、本来納める税金を確定申告・納税まで一時的に手元へ残し、運用資金として使える期間が生まれるというわけです。
一方で、源泉徴収なしでは原則として確定申告が必要になるなど注意点もあります。果たして「源泉徴収あり」と「源泉徴収なし」、投資家にとって本当に有利なのはどちらなのでしょうか。ネット上でも議論が広がっています。
この視点はなるほどですね👀
— 健康一番🍀🍀 (@kenkouno1_315) August 28, 2026
売買が多い人ほど、納税まで資金を使えるメリットは確かにありそうです。
ただ、国保や介護保険料などは申告した所得の影響を受ける場合もあるので、そこまで含めると「源泉あり・なし」は人によって結構変わりそうですね☺️
利益額によって確かにそれはあるかもしれませんね📝
— トレリ|配当で人生を味わう人🍣 (@trendmanx) August 28, 2026
他の医療費とかも含めるとさらに控除されるようにもなりますもんね💰️
計算して損切りドーン、通算して…の運用される方ならよい?😅青色申告事業者規模未満、零細のメリットは、経費控除総動員で所得税極限まで減らすの一手。昨年一般口座の益二百万申告に計上したら国保の割合⤴︎💦源泉徴収主にします🥲
— 伶☆Under theRainbow~星と相場のアノマリー (@muaddiv2) August 29, 2026
確定申告は本当に楽になりましたよね、最初は敬遠してましたが、拍子抜けするほど簡単でした。
— Jam ossan (@OssanJam) August 29, 2026
なるほどそのような考え方もあったのか🤔
— くるみ🍟🍩🍓 (@kurumi26667140) August 28, 2026
私も特定源泉なしを基本とし、口座によっては源泉ありにして住民税など工夫しております😊
— よつばマミー🍀 家計設計×投資|資産1億 (@yotsuba_mommy) August 29, 2026
他の方が既に書かれていますが、有利かどうかがまさにケースバイケースで判断が難しいところもありますよね😀
— ウォンバット@高配当動物 (@Wombat_Investor) August 29, 2026
課税対象所得が上がってしまうので、翌年の住民税が爆上がりして、その支払いに実際に苦労したことがありました😱…
自分がいきなり倒れて確定申告出来なくなったら容赦なく追徴課税くらいます…それがこわいので源泉徴収ありにしてます
— cappesoft_since2002 (@cappesoft_2020) August 29, 2026
今回話題になっているのは、特定口座の「源泉徴収あり・なし」によって、税金を支払うタイミングが変わるという点です。源泉徴収ありでは、株の売却益が出るたびに原則として税金が差し引かれるため、その分だけ次の投資に回せる資金が減ります。一方、源泉徴収なしでは、納税まで一定期間資金を手元に残せるため、売買を繰り返す投資家にとっては資金効率が高まる可能性があります。ただし、最終的な税負担そのものが軽くなるわけではなく、確定申告や住民税、国民健康保険料などへの影響も含めて考える必要があります。
投資家からは、「納税まで資金を運用できるのは確かにメリット」という声がある一方、「国保や住民税まで考えるとケースバイケース」という慎重な意見も目立ちます。実際に申告所得が増えたことで、翌年の保険料や住民税負担が重くなったという経験談もあり、単純に「源泉徴収なしの方が得」とは言い切れないようです。また、最近は確定申告が以前より簡単になったとして、手続き面のハードルはそこまで高くないという声も出ています。
これはかなり面白い視点ですね。特に利益確定して、その資金をすぐ次の銘柄へ回すような投資スタイルなら、税金を後払いできる効果は無視できません。ただ、利益が大きくなるほど納税額も大きくなるため、税金分まで全部再投資してしまうと、翌年の納税時に資金繰りが苦しくなる可能性があります。さらに、所得や加入している制度によっては住民税や保険料への影響も考えられるため、単純な資金効率だけで決めるのは危険でしょう。
特定口座の「源泉徴収なし」は、売買回数が多く、納税までの資金を計画的に管理できる投資家にとっては有効な選択肢になる可能性があります。一方で、確定申告の必要性や翌年の税負担、保険料への影響など注意点も少なくありません。「源泉徴収なし=必ず得」ではなく、自分の所得・売買スタイル・資金管理能力まで含めて判断することが重要と言えそうです。


コメントする