


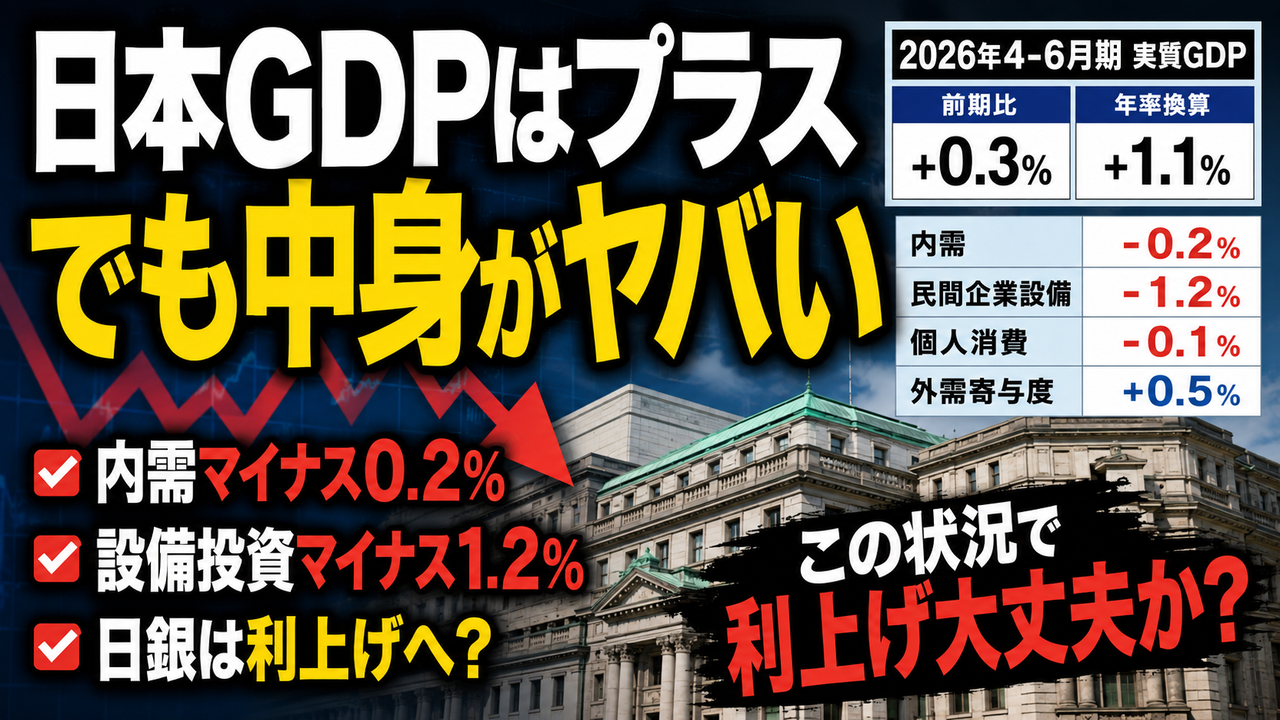
ちょい、内需がダメだな。特に設備投資、日銀さん、これでも利上げかい?? pic.twitter.com/AFTUb1HQzE
— 高橋洋一(嘉悦大) (@YoichiTakahashi) August 17, 2026
日本経済、数字だけ見て安心していいのか――。
2026年8月17日に公表されたGDP速報では、実質GDPがプラス成長となった一方、内需は弱さが目立つ結果となりました。
特に注目したいのが、民間企業設備や住宅投資など国内需要の動きです。GDP全体がプラスでも、その中身を見ると「日本経済は本当に強いのか?」という疑問が残ります。
さらに市場が警戒しているのが日銀の追加利上げ。内需に弱さが見えるなかで金利がさらに上がれば、企業や家計への負担が増す可能性もあります。
今回は最新GDPの中身と、今後の日銀政策・株式市場・ドル円への影響を整理します。
食料品の減税するとインフレが加速すると言う無茶苦茶な理由づけには辟易します。
— モールモースの騎馬隊 (@Natsulny1) August 17, 2026
個人消費マイナスだっての。
前に片岡剛士さんが言ってた。
— cossetpapa (@cossetpapa) August 17, 2026
金融政策は現実を正確に見てから行うもの。
予測なんて当たった試しがない。
ハッキリと指標が上がってから利上げも行うべきですよね。
うーん、おかしいねえ
— 豆 (@hankechi18) August 17, 2026
洋一くん見立てが正しいなら日銀利上げで長期金利は下がるはずなんだけどねえ
うーん、おかしいねえ
過去30年にわたって先送りしたからだろうね。いつか利上げしなくてはならない、そこには痛みが伴うけど。先送りし過ぎたと思う、だから痛みも大きい。まだまだ先送りするのですね。
— Steve H (@epilogue12345) August 17, 2026
これで利上げはまずいでしょ。それにしても「円安による物価高」って言うアホなアナリスト増えましたね。
— あゆ (@hMYZxjj3SKfyDEm) August 17, 2026
このデータもですがもっと根本的な問題は利上げ=円安ドル高、利下げ=円高ドル安がプラザ合意以降明確になっている。
— ホビー (@hobvierebuild) August 17, 2026
つまり、日銀は利上げで円安ドル高を止めると言うが実は逆でチャートポイント1ドル180円をやりたいだけなのでは•••
ベッセントに圧かけられてるのはどうすればええんや?
— ネコウヨ(新自民倶楽部) (@shijiminclub) August 17, 2026
日銀はドル円しか見てないので平気で利上げしてきます。
— ま (@1rZPIlQN) August 17, 2026
その後日本の失業率と倒産件数は上がるけど責任は誰も取りません。
📊 市場解説:GDPはプラス、それでも「中身」が弱い
2026年4~6月期の実質GDPは前期比+0.3%、年率換算+1.1%となり、3四半期連続のプラス成長となりました。
一見すると日本経済は順調に見えますが、今回注目したいのはGDPの「中身」です。
国内需要は前期比-0.2%。さらに民間企業設備も-1.2%となっており、企業の投資活動には弱さが見られました。
つまり、「GDPがプラス=内需が強い」とは言い切れない状況です。
今後の焦点は、この状態で日銀が追加利上げに踏み切るのかどうか。金利上昇は銀行などには追い風となる一方、住宅ローンや企業の借入コストを押し上げるため、弱い内需をさらに冷やす可能性もあります。
🔥 投資家反応:これで利上げして大丈夫なのか?
Xでは今回のGDPを受けて、日銀の追加利上げに慎重な意見が目立っています。
特に多いのが、
「内需が弱いのに利上げするの?」
「個人消費をもっと確認するべき」
「景気を冷やしてしまわないか?」
「円安だけを理由に利上げするのは危険では?」
といった反応です。
一方で、長期間続いた低金利政策を考えれば、どこかで金利正常化を進める必要があるという意見もあります。
市場では「景気への配慮」と「物価・円相場への対応」のどちらを日銀が重視するのか、判断が難しい局面に入っています。
💬 管理人コメント
今回のGDPで個人的に気になるのは、「プラス成長」という見出しだけでは実態を判断しにくいところです。
実質GDPはプラスでも、内需や設備投資を見ると決して手放しで喜べる内容ではありません。
ここで日銀が追加利上げを進めれば、住宅ローン金利や企業の資金調達コストにも影響が出ます。
もちろん、利上げ=即景気悪化という単純な話ではありません。ただ、「景気が強いから利上げしても問題ない」と判断するには慎重さが必要だと思います。
投資家としては日銀の政策だけでなく、今後の個人消費・賃金・物価・設備投資が本当に上向いてくるのかを確認したいところです。
🚨 結論:GDPプラスだけで安心するのはまだ早い
今回のGDPは3四半期連続のプラス成長となりました。
しかし、その一方で内需や設備投資の弱さも確認されています。
重要なのは「GDPがプラスだった」という数字だけではなく、何が成長を支えているのかを見ることです。
今後、日銀が追加利上げに動けば、株式市場だけでなくドル円・住宅ローン・企業業績にも影響が広がる可能性があります。
GDPはプラス。
しかし内需には弱さ。
そして日銀には利上げ観測――。
日本経済はかなり難しい局面に入っている。
次の日銀金融政策決定会合に向けて、相場がどう織り込んでいくのか注目です。


コメントする