



【爆笑】「ゴミカスブログ」って言われたけどPV爆伸びで草ww
「ゴミカスww」「読みにくすぎw」
こんなコメントをもらったワイ、正直凹んだ…。
でもフタを開けてみたら、PVはむしろ爆伸びしてて草ww
◆ワイの失敗体験
・投資初心者なのに高配当株をノリで買って大損
・新NISAの制度も理解せず手数料の高い投信に突撃
・結果「センスないww」とコメント欄でフルボッコ
でも、失敗から学んだのは「正しい知識があれば避けられる」ってことや。
◆比較で見える現実
| 商品タイプ | 信託報酬 | 利回り期待値 | リスク |
|---|---|---|---|
| インデックス投信 | 0.1%前後 | 5〜7% | 低〜中 |
| 高配当ETF | 0.1〜0.2% | 3〜5% | 中 |
| 個別株 | 手数料次第 | 銘柄次第 | 高 |
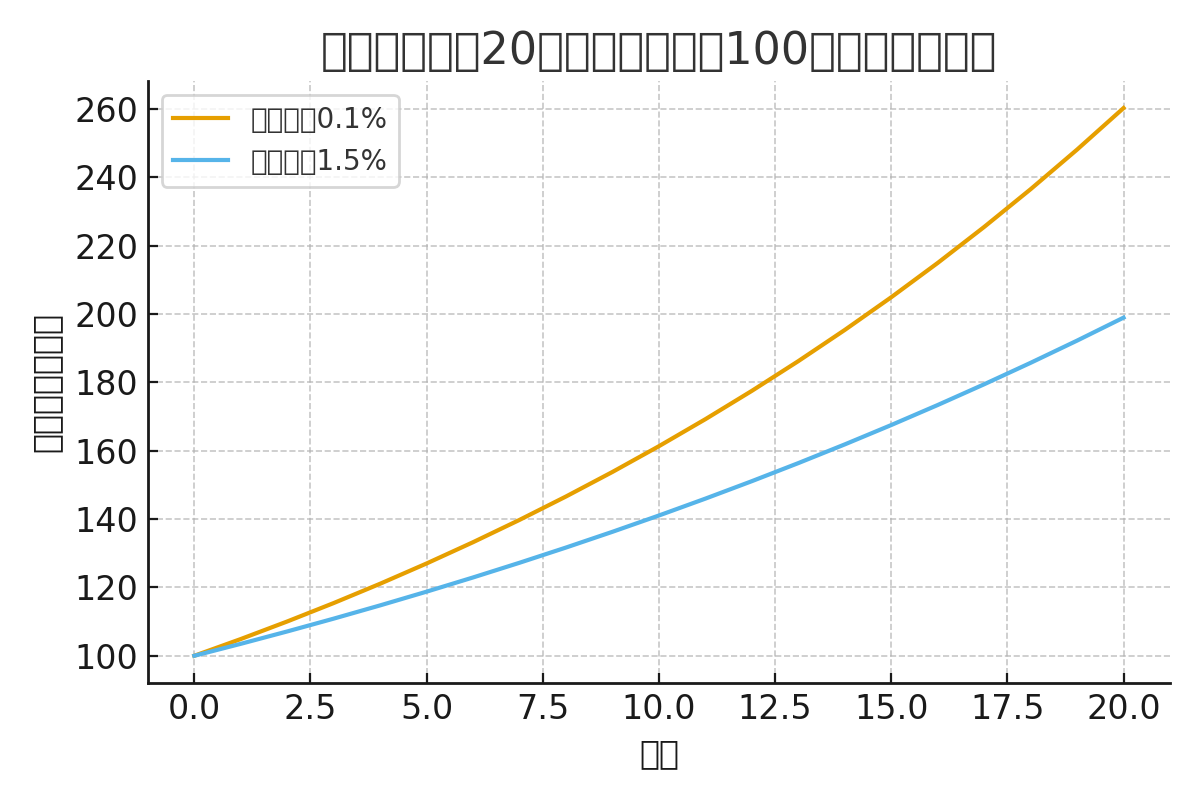
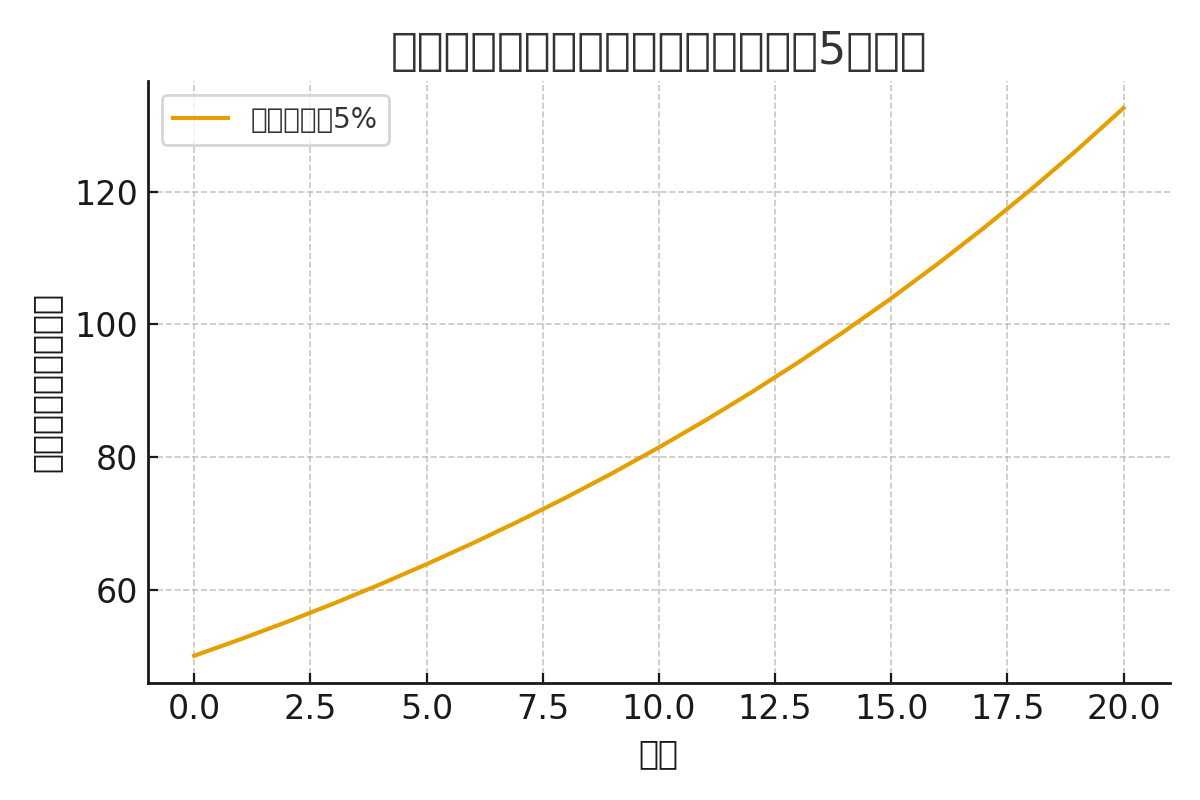
さらに恐ろしいのが信託報酬の差。20年後にはリターンがごっそり変わる。
◆ネタはさておき、真面目に解説
・インデックス投資は「放置で複利」を狙える最強戦略
・高配当ETFは「配当収入+値上がり益」をバランスよく確保
・個別株はリスク管理できる人向け
新NISAを活用すれば、税制メリットでさらに資産形成が加速する。
◆未来シナリオ
今行動すれば、1年後には配当月5万円、
5年後にはFIREも視野に入る。
◆行動しないと未来は変わらない
「今日が一番若い日」。始めないと何も変わらない。
アンチに叩かれても、資産は積み上がっていく。
👉 さらに深い戦略は note限定記事 で公開中!
この記事が役立ったらぜひXでシェアしてね📲

◆未来をイメージすると投資は続けられる
もし今から新NISAをフル活用して、毎月3万円をインデックス投資に積み立てたら…
・5年後:資産は約200万円超え
・10年後:複利で400万円以上
・20年後:1000万円オーバーも現実的
しかも、そこに高配当ETFを組み合わせれば、配当金が毎月の生活費を補助してくれる。
「アンチに叩かれてる暇があったら、ワイは配当で焼肉食うわww」って未来が見えるんや。
◆批判コメント=成功の証拠?
そもそも、批判が来るのは見られている証拠。
PVがゼロならアンチも現れない。
むしろ、アンチが来た=伸びるチャンス。
だから「叩かれた=ブログオワタ」ではなく、
「叩かれた=伸びしろ」って思えば勝ち組になれる。
◆本気で変わりたい人へ
ただ、正しい知識を持たずに投資や副業をすると、ワイみたいに「ゴミカスww」って笑われる未来が待ってる。
だからこそ、正しい方法を学び、すぐ行動に移すことが大切や。
株リッチプロジェクト(JCB / AMEX / 銀行振込)
👉 本気で資産形成を始めるならここからが最短ルート
◆最後の一押し
投資もブログも一緒。
「今日が一番若い日」。
未来の自分を笑顔にするために、今すぐ一歩を踏み出そう。
👉 さらに深掘りした戦略や実践ノウハウは note限定記事 にまとめてあるのでチェックしてね。
この記事が役立ったら、ぜひX(Twitter)でシェアしてね📲
#新NISA #投資初心者 #副業 #FIRE


コメントする