


【爆笑】信託報酬1.5%=利回り全カット説w
「NISAで爆死w」「配当生活したいのに全然足りない件ww」──原因の8割、高コスト投信でした。
ワイもやらかした。
手数料1.5%の“それ”、ノリで買った結果…
積立は頑張ってるのに、利回りが手数料に食われて無風。草。
でも大丈夫。
仕組みを知れば回避できる。
構成を整えれば巻き返せる。
スマホで3分、要点だけでいく。
▼ まず“勝てる型”を手に入れる
ワイの失敗→学び
・営業トーク「プロが運用」「長期で安心」にグラつく
・見てなかったのは信託報酬(= 毎年かかる運用コスト)
・結果:期待利回り6% → 実質4.5%に目減り
・同期間、低コスト派は5.9%で複利加速
※数字は例示。大切なのは「長期×複利」でコスト差が雪だるまになる事実。
どれがラクで強い?(初心者向けざっくり比較)
| 選択肢 | コスト目安 | 分散 | 手間 | 想定リターン感 | 向いてる人 |
|---|---|---|---|---|---|
| 低コストインデックス投信 | 年0.10%前後 | ◎(全世界/米国など) | ◎(積立自動) | 市場平均−わずかなコスト | 初心者〜上級者の土台 |
| 高コストアクティブ投信 | 年1.0〜2.0% | ○ | ○ | 平均以上を狙うがコスト逆風 | 中上級で“選別”できる人 |
| 配当株個別 | 売買コスト等 | △(銘柄選定次第) | △(管理が必要) | 配当+値上がり狙い | 企業分析が好きな人 |
図解①:信託報酬の差は20年でこう効く
前提:年36万円積立/市場6%想定/0.1% vs 1.5%

同じ積立なのに、最終評価額にガッツリ差。コストは“確定損”。
図解②:配当の“伸び”にもコストは影響
前提:配当初期利回り2%/年3%で増配の想定(残高に連動)
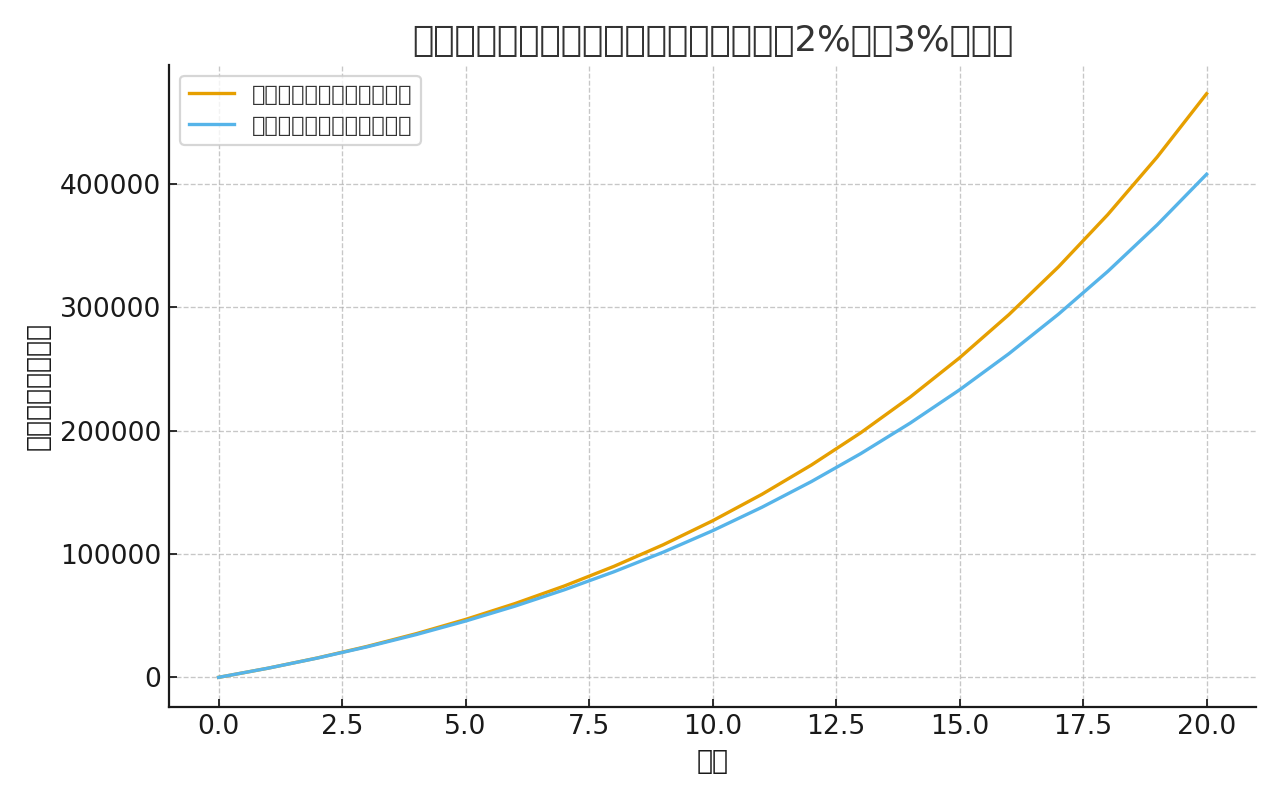
高コストは基礎残高が増えにくい→将来の配当額も伸びづらい。
▼ “仕組み”がわかったら、手順に落とすだけ
◆ネタはさておき、真面目に解説
① 新NISAの土台は「低コスト×長期×分散」
- 手数料は年0.数%の世界へ。差は毎年・確実に利回りを削る。
- 分散は国・業種・銘柄に効く。世界株/米国株など広く。
- 積立は自動にして、値動きの感情から距離を置く。
② 配当株は“追加の選択肢”として段階導入
- 土台(インデックス)で資産形成の速度を確保。
- 余力で配当株を積むとキャッシュフローが見える。
③ よくある落とし穴 → 回避フロー
- 手数料1%超→原則スルー(理由:複利を殺す)
- テーマ一本勝負→分散不足でメンタル崩壊
- 短期で答え合わせ→長期の“予定調和”を逃す
▼ 今日から“低コスト×長期×分散”へ舵切り
未来シナリオ(イメージ)
・1年後:評価額のブレに慣れる/毎月の入金力が武器に。
・3年後:複利が効き始め、配当月○万円が視野に。
・5〜10年後:市場平均を着実に取りに行く“土台”が生活の安心に直結。
※本記事は情報提供を目的とした一般的な解説です。投資判断はご自身の責任で行ってください。

④ 実名ファンドで“選び方”をイメージ
✔︎ eMAXIS Slim 全世界株式(オール・カントリー)
→ 信託報酬 年0.1133%。これ一本で全世界に分散できる“王道”。
✔︎ 楽天・全米株式インデックス・ファンド
→ 信託報酬 年0.162%。米国企業の成長を丸ごと取りに行ける定番。
✔︎ SBI・V・S&P500インデックス・ファンド
→ 信託報酬 年0.0938%。低コストで米国S&P500へ直行。
✔︎ ひふみ投信
→ 信託報酬 年1.078%。アクティブ型だが“顔の見える運用”が人気。
ただし、長期投資ではコスト差の影響は無視できないので少額+余力枠として活用するのが賢い。
⑤ “実際の選び方”シンプル3ステップ
- 低コストのインデックス投信を1〜2本 → 土台完成
- 積立額を固定 → 入金力こそ最強の武器
- 余力でアクティブや配当株を調味料的に追加
→ この3ステップを守るだけで「信託報酬爆死」ルートは回避できる。
逆に、知らずに高コスト投信メインで走ると、未来の資産が大きく削られる…。


コメントする