


【草】7年でFIREとか無理ゲーww → 高配当再投資ガチ勢「余裕だが?」
「NISAで爆死w」「配当生活したいのに全然足りない件ww」――昨日までのワイです。
ぶっちゃけ“やり方”を間違えると、7年どころか一生FIREは来ない。
逆に、コスト×分散×再投資の型にハマると景色が変わる。スマホで読めるよう短文で要点だけ置いていくで。
資産形成はまず“入口”から。最初の一歩で全部が変わる。

1. 体験談:ワイのやらかし → 教訓
・高配当“っぽい”のを寄せ集め→減配で蒸発、草。
・信託報酬ノールック→複利の逆風で伸びに差。
・短期売買と長期積立を同じ財布で運用→メンタル崩壊。
教訓は3つ。
① コアは超低コストの広範囲分散。
② 配当は再投資して弾を増やす(生活費化は“後”)。
③ 短期は別枠・別ルール。財布を混ぜない。
2. 比較・分析:ETF/投信/配当株の役割
| タイプ | 役割 | メリット | 注意点 |
|---|---|---|---|
| 低コストETF/投信(インデックス) | 成長投資枠のコア | 超分散・低コストで複利が効く | 短期の爆益は狙いにくい |
| 高配当株・増配株 | キャッシュフロー&心理安定 | 増配でYOC上昇・再投資で雪だるま | 減配・業種偏りに注意 |
| テーマ・セクター特化 | サテライトのアクセント | 当たれば大きい | ボラ大・旬の終わりを掴むと地獄 |
■ グラフ①:信託報酬差の20年後リターン
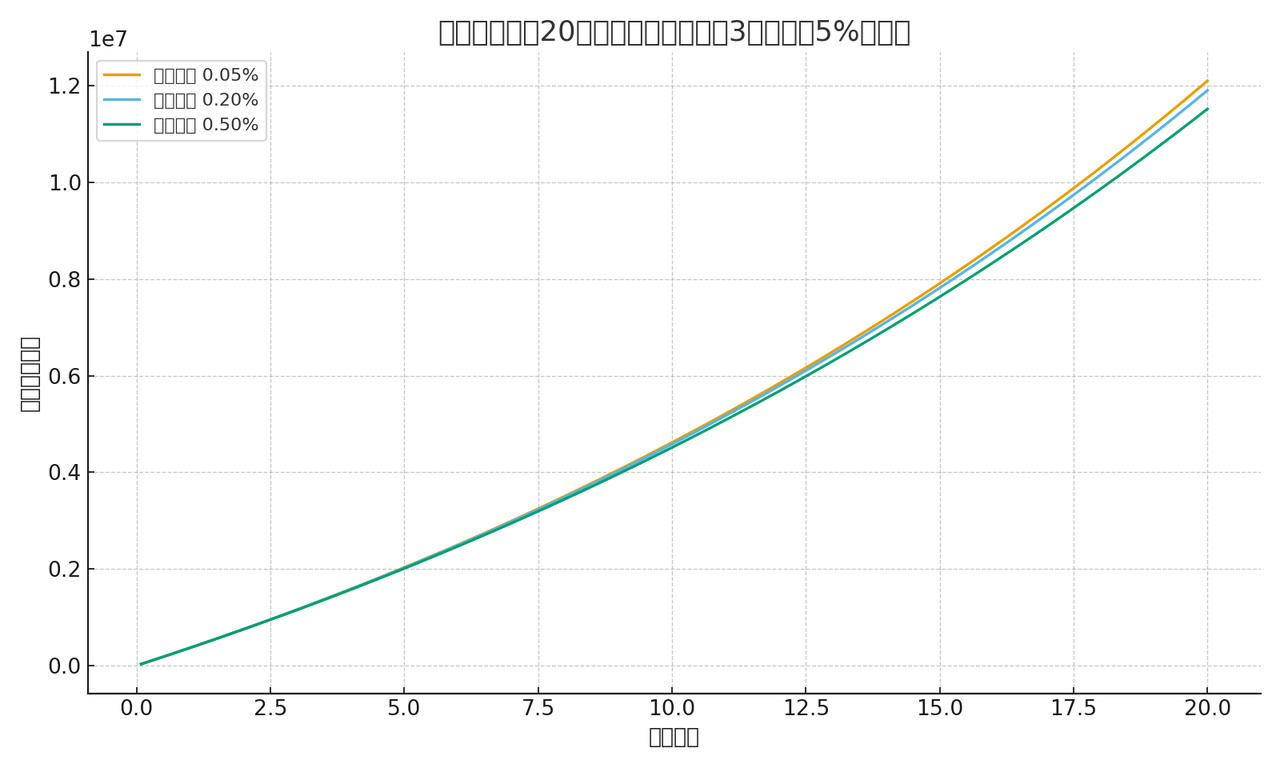
毎月3万円×20年×想定年5%。信託報酬0.05%/0.20%/0.50%の差だけで将来の取り分が明確に変わる=“安いは正義”。
■ グラフ②:配当成長のシミュレーション
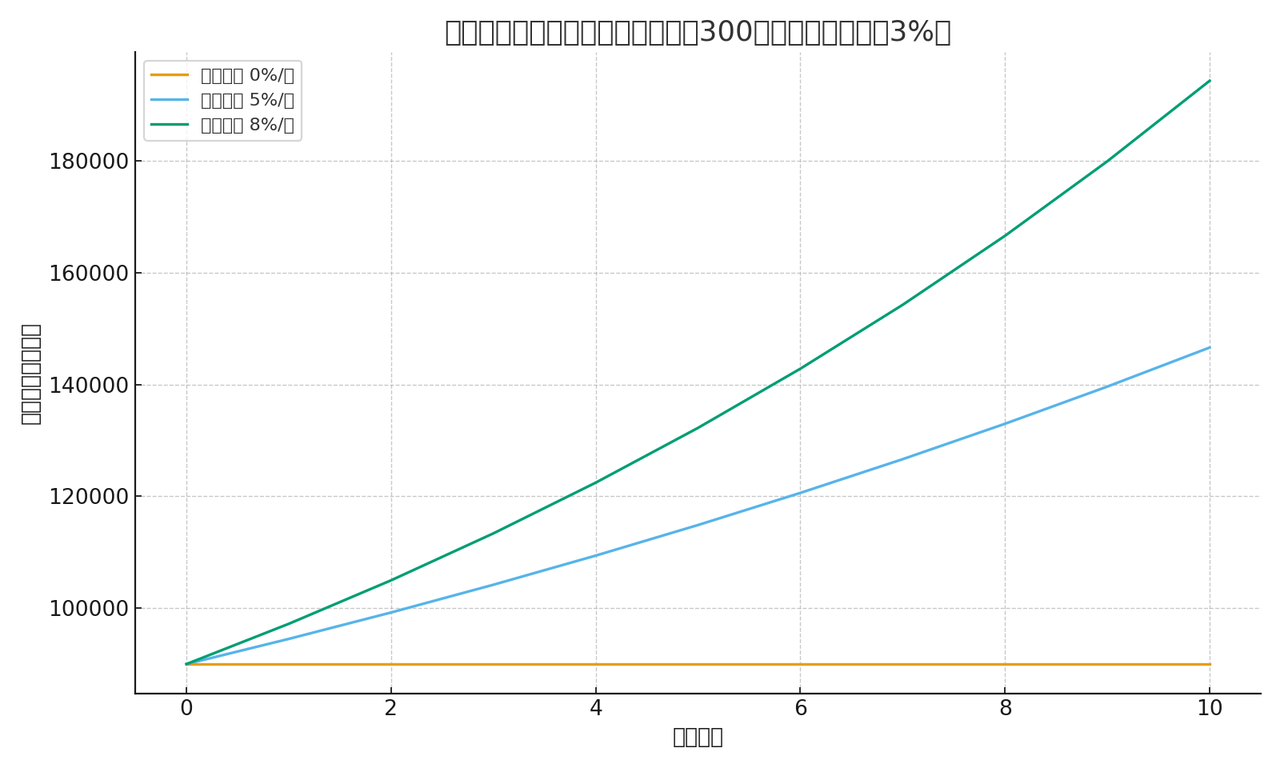
元本300万円・初期利回り3%。配当成長0%/年と5%/年で10年後の年間配当が別物。だから“増配力”重視+再投資が効く。
知識不足=損失。 コストと再投資を舐めるとFIREは遠のく。ここから“型”を作る。
もし短期の値動きも取りたいなら、長期と財布を分けるのが正解。

3. 本気の投資解説(ネタはさておき)
◆ 分散:市場まるごと×通貨×セクター
新NISAは“非課税の器”。器の中身は広範インデックスでコアを作る。揺れても折れない柱を最初に。
◆ コスト:信託報酬は見えない固定費
グラフ①が示す通り、コストは静かに複利を削る。迷ったらより低コストを選ぶだけで勝率が上がる。
◆ 再投資:配当は“弾薬”に変える
グラフ②の“増配×再投資”が効く。初期は生活費に回さず機械的に再投資→資産の伸びが加速。
◆ ルール化:自動積立+点検は四半期
入金と買付は自動化。リバランスや点検は四半期に一度。ニュースは“娯楽”、ルールが“本体”。
安定成長を狙うなら、“はじめの一歩”をここで固めるのが鉄板。

4. 未来シナリオ:数字でイメージを掴む
1年後:自動積立が習慣化。評価額は地味でも型が完成。
5年後:増配が効き始め、毎月の固定費の一部を配当で賄う。
7年後:景気循環の波を越えて、FIREの現実味が出る。鍵は継続×低コスト×再投資。
5. 行動喚起:今日が一番若い日
6. note誘導 & X拡散
・note限定:コア×サテライトの具体比率、増配スクリーニング条件、買付タイミングを公開中。
・この記事が役立ったらXでシェアしてくれると励みになる!
#新NISA #配当株 #インデックス投資 #FIRE


コメントする